마이너스통장 만기연장, 금리 연 11% 찍힌 사연
마이너스통장 만기를 연장했다가 금리가 연 8%를 넘고 연 11%까지 뛰었다는 인증샷이 SNS에 이어지고 있다. 뿌리는 은행채 1년물 금리가 4.008%로 3년여 만에 4%대에 올라선 데 있고, 5대 은행 신용대출 금리 하단도 연 5%를 넘어섰다.
| 항목 | 값 | 기준일 | 출처 |
|---|---|---|---|
| 5대 은행 신용대출 금리 하단 | 연 5% 이상 | 2026-09-18 | '마통' 연장하려니 금리 年11%에 화들짝 … 허리 휘는 가계대출 차주들 |
| 같은 1등급, 거래 실적 적은 차주 금리 | 연 6.31% | 2026-09-18 | '마통' 연장하려니 금리 年11%에 화들짝 … 허리 휘는 가계대출 차주들 |
| 은행채(무보증·AAA) 1년물 금리 | 4.008% | 2026-09-17 | '마통' 연장하려니 금리 年11%에 화들짝 … 허리 휘는 가계대출 차주들 |
| 은행채 1년물 이달 상승폭 | 0.232%포인트 | 2026-09-17 | '마통' 연장하려니 금리 年11%에 화들짝 … 허리 휘는 가계대출 차주들 |
| 은행채 6개월물 금리 | 3.664% | 2026-09-17 | '마통' 연장하려니 금리 年11%에 화들짝 … 허리 휘는 가계대출 차주들 |
| 주담대 5년 주기형 1년 새 상승폭 | 1.5%포인트 상당 | 2026-09-18 | '마통' 연장하려니 금리 年11%에 화들짝 … 허리 휘는 가계대출 차주들 |
| 3억원 주담대 연간 이자 증가 | 450만원 | 2026-09-18 | '마통' 연장하려니 금리 年11%에 화들짝 … 허리 휘는 가계대출 차주들 |
뉴스 핵심
- 마이너스통장 연장 때 연 8%대와 연 11% 금리를 봤다는 사례는 SNS 인증샷이고, 은행 공시 평균이 아니다.
- 5대 은행 신용대출 금리 하단은 연 5% 이상이며, 같은 1등급도 거래 실적이 적으면 연 6.31%다.
- 은행채 1년물이 4.008%로 3년여 만에 4%대에 오르며 대출금리를 밀어 올렸다.
마이너스통장 만기연장 화면에 왜 연 11%가 떴나
요즘 X(옛 트위터)에는 마이너스통장 만기를 연장한 사람들의 은행 앱 화면이 줄줄이 올라온다. 한 이용자는 한도가 줄었을 뿐 아니라 금리가 연 8%를 넘었다고 적었다. 또 다른 이용자는 연 11%가 찍혔다고 했다.
두 사람이 입을 모은 불만은 금리 하나가 아니었다. 한도가 줄어든 것도 불편한데, 그동안 본 적 없는 금리를 마주한 게 놀랍다는 것이다.
이 숫자들은 SNS 인증샷에 나온 개인 사례다. 은행이 공시한 평균값이 아니라는 점은 분명히 해 둔다. 그래도 이 장면이 눈길을 끄는 이유는, 은행이 실제로 공개한 금리 자체가 같은 방향으로 움직이고 있기 때문이다.
5대 은행 신용대출 금리, 1등급도 연 5%를 못 피한다
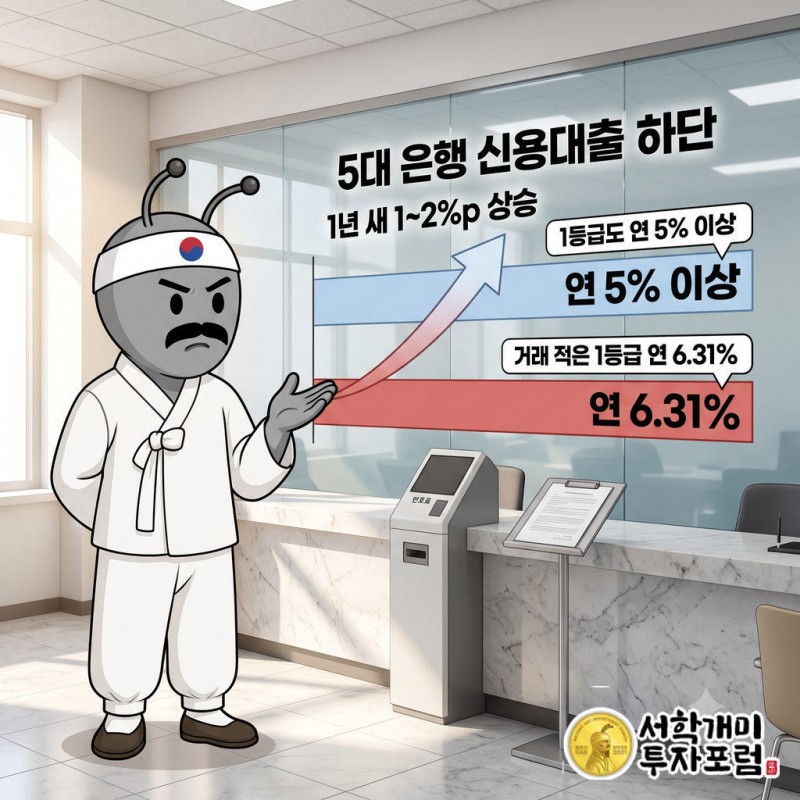
KB국민·신한·하나·우리·NH농협 5대 은행의 신용대출 금리 하단은 최근 연 5%를 넘어섰다. 하단이라는 말이 핵심이다. 은행 내부 신용등급 1등급이 각종 우대금리를 다 받아도 연 5% 이상이라는 뜻이다.
같은 1등급이어도 거래 실적이 많지 않으면 연 6.31%를 내야 한다. 등급이 같아도 은행과 얼마나 거래했느냐가 금리 1%포인트 넘는 차이를 만든다. 은행 신용대출 금리는 1년 새 1~2%포인트 올랐다.
마이너스통장은 만기 때마다 금리를 다시 매기는 구조라, 이 상승분이 연장 시점에 한꺼번에 화면에 뜬다. 인증샷이 몰리는 까닭이다.
은행채 1년물은 무엇이길래 대출금리를 끌어올리나
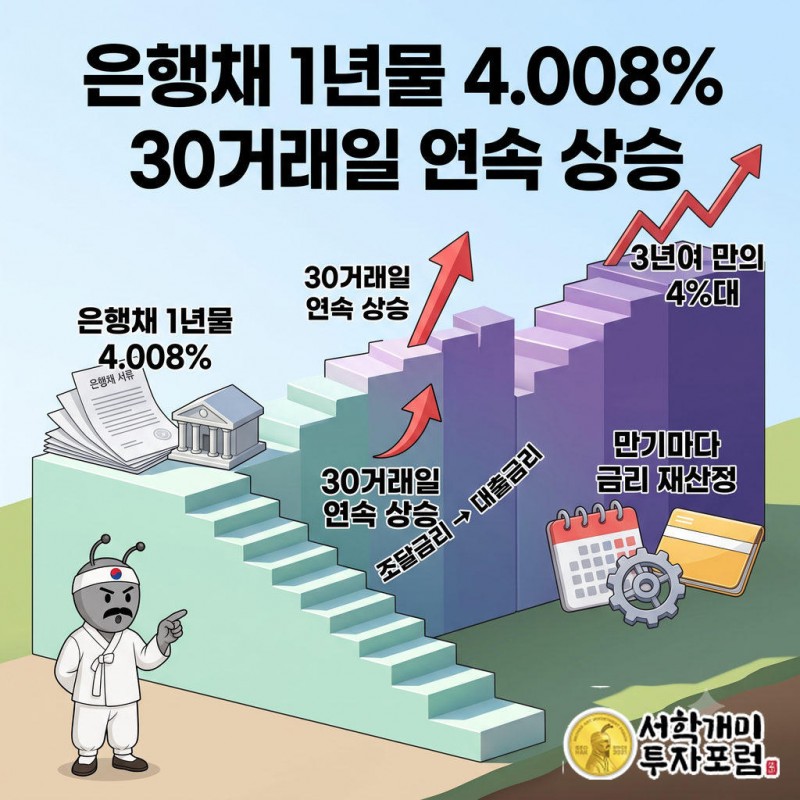
은행채는 은행이 자금을 마련하려고 직접 찍는 채권이다. 신용대출과 기업대출 금리를 정할 때 쓰는 기준이 무보증·AAA 은행채 1년물이다. 은행이 돈을 빌려 오는 값이 오르면 빌려주는 값도 오르는 구조다.
전날 이 금리는 4.008%였다. 2023년 11월 28일 이후 3년여 만에 4%대로 올라선 것이다. 이달 들어서만 0.232%포인트 올랐고, 6개월물도 3.664%로 2024년 3월 이후 가장 높다.
오름세는 하루 이틀이 아니다. 지난달 6일부터 30거래일 연속 올랐다. 한 달 넘게 하루도 쉬지 않고 올랐으니, 은행이 대출금리를 조금씩 올리는 게 아니라 계속 따라 올릴 수밖에 없는 그림이다.
주담대 5년 주기형, 대출을 며칠 미루면 얼마나 더 내나
주택담보대출에서 눈에 띄는 건 5년간 금리를 묶는 주기형 상품이다. 1년 새 금리가 1.5%포인트 상당 올랐다. 3억원을 빌리면 작년보다 연간 이자가 450만원 늘어나는 셈이다.
속도도 문제다. 지난달 27일 한국은행이 기준금리를 올린 뒤 가계대출 금리는 더 가파르게 오른다. 주요 은행에서 이달 1일과 비교하면 이날까지 5년 주기형 금리가 0.3%포인트 안팎 뛰었다.
그래서 대출 실행을 며칠만 미뤄도 이자 부담이 크게 늘어난다. 금리가 계단이 아니라 경사로처럼 오르는 국면에서는 날짜 하나가 이자 액수를 바꾼다.
미국·일본이 올리면 우리 대출이자는 왜 따라 오르나
미국과 일본 등 주요국이 금리를 잇달아 올리고 있다. 주요국 중앙은행의 기준금리 인상은 국고채 같은 시장금리에 영향을 주고, 이게 가계대출 이율을 끌어올린다.
매일경제가 함께 소개한 기사 제목에는 한미 금리 격차가 1%p로 확대되고 기준금리 11월 인상에 무게가 실린다는 내용도 보인다. 본문 전망으로는 한국은행이 연내 기준금리를 연 3.5%까지 올릴 수 있다는 말이 나온다.
이 전망이 현실이 되면 가계와 기업의 빚 상환 부담은 전반적으로 더 커진다. 새로 대출을 받으려는 사람과 변동금리로 연장을 앞둔 사람이 똑같이 몇 %포인트씩 오른 금리를 만나는 이유다.
대출이 비싸지면 예금은 좋아지나
이자를 내는 쪽과 받는 쪽은 반대 표정이다. 은행 조달비용이 커지면서 예금금리를 추가로 올릴 가능성도 높아졌다. 실제로 주요 은행은 최근 정기예금 금리를 연이어 올리고 있다.
결국 같은 금리 상승이 빚이 있는 가계에는 짐이고 예·적금 고객에는 반길 일이다. 마이너스통장을 쓰는 사람은 연장 때마다 이 갈림길에 서고, 이번 인증샷 행렬은 그 갈림길에서 짐 쪽이 어떻게 보이는지를 보여 주는 장면이다.
우리가 보기에 이번 일의 본질은 개별 은행의 심술이 아니다. 은행채 금리가 30거래일 연속 오르는 동안 대출금리 하단도 같이 올랐고, 마이너스통장은 그 변화를 가장 빨리 개인 화면으로 옮겨 온 상품이다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 대출금리 상승 상황을 전하는 정보 글이며 대출 실행·연장·상환이나 예금 가입을 권유하지 않습니다. 금리는 은행별 신용등급과 거래 실적에 따라 다르고 향후 기준금리와 시장금리는 예상과 달라질 수 있으므로 판단과 책임은 독자에게 있습니다.
마이너스통장, 만기연장, 신용대출, 은행채, 주택담보대출, 기준금리, 예금금리, 가계대출