보험사기 유죄 뒤 보험계약 해지, 공탁해도 못 막았다
보험사기로 유죄가 확정되면 편취한 보험금을 돌려주고 처벌받는 것으로 끝나지 않는다. 법원은 약관에 해지 조항이 없어도, 부당한 청구로 신뢰가 무너졌다면 보험사가 계약을 해지할 수 있다고 판단했다. 일부만 공탁한 A씨의 우체국 보험계약 사례가 그 근거였다.
| 항목 | 값 | 기준일 | 출처 |
|---|---|---|---|
| A씨가 우체국과 보험계약을 맺은 해 | 2007년 | 2026-09-19 보도 기준 | “보험금 돌려주면 끝인 줄 알았는데”…보험사기 유죄, 보험계약까지 해지된다 [어쩌다 세상이] |
| A씨의 편취액 일부 변제공탁 시점 | 지난해 8월 | 2026-09-19 보도 기준 | “보험금 돌려주면 끝인 줄 알았는데”…보험사기 유죄, 보험계약까지 해지된다 [어쩌다 세상이] |
| 보험사기 유죄 판결 확정 시점 | 올해 1월 | 2026-09-19 보도 기준 | “보험금 돌려주면 끝인 줄 알았는데”…보험사기 유죄, 보험계약까지 해지된다 [어쩌다 세상이] |
뉴스 핵심
- 약관에 해지 조항이 없어도 신뢰관계가 중대하게 무너졌다면 보험사는 계약을 해지할 수 있다.
- 편취액 일부만 변제공탁했고 보험사가 수령하지 않은 점은 신뢰 회복으로 인정받지 못했다.
- 범행을 여러 차례 반복했다는 사실이 판단에서 중요하게 작용했다.
돈도 돌려주고 벌도 받았는데 보험계약은 왜 남지 않았나
보험사기로 유죄를 받은 사람은 편취한 보험금을 돌려주고 형사처벌을 받으면 끝이라고 생각하기 쉽다. 그런데 정작 사기의 무대가 된 보험계약은 어떻게 될까. 이 질문이 이번 판결의 출발점이다.
문제는 약관이다. 약관에는 이런 경우 계약을 해지한다는 조항이 따로 없는 경우가 많다. 그렇다면 보험사는 사기범과의 계약도 그대로 유지해야 할까, 아니면 약관에 없어도 끊을 수 있을까.
법원의 답은 후자였다. 형벌과 환수가 끝났다고 해서 계약 관계까지 깨끗해지는 것은 아니라는 판단이다.
입원 하루마다 급부금이 나오는 계약을 어떻게 악용했나
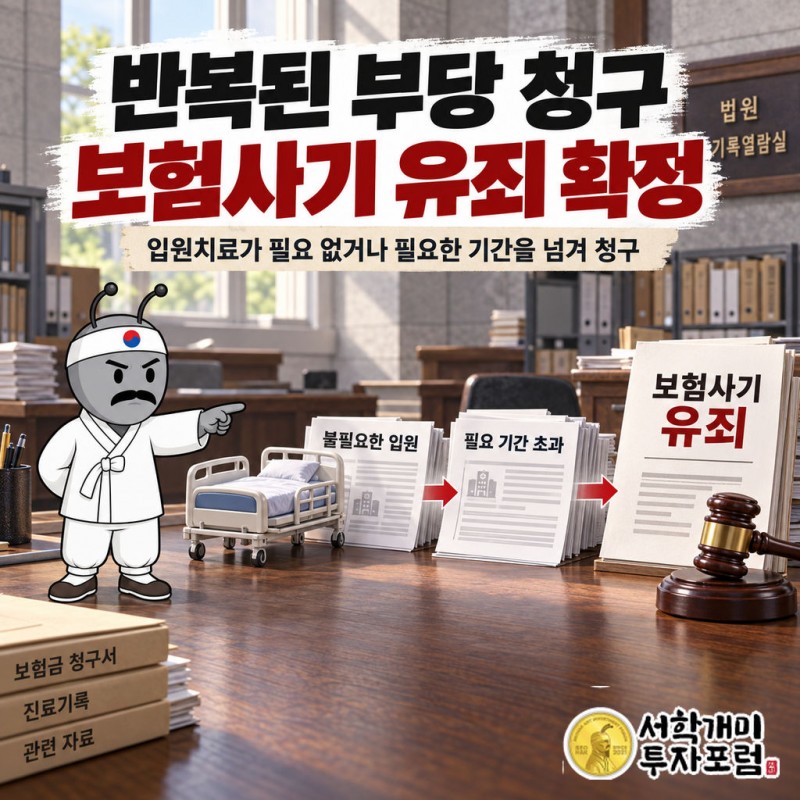
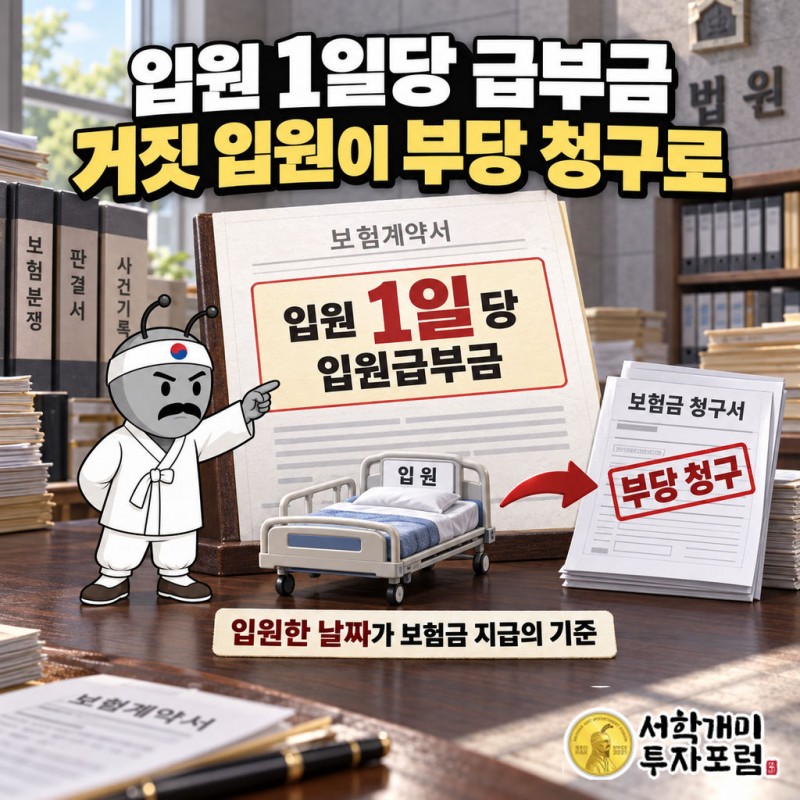
A씨는 2007년 우체국과 보험계약을 맺었다. 입원 1일당 입원급부금을 지급받는 상품이다. 입원한 날짜가 곧 돈이 되는 구조다.
A씨는 입원치료가 필요 없는 상황이거나 필요한 기간을 넘겼는데도 계속 입원해 보험금을 청구했다. 계약 문구는 그대로인데, 그 문구를 채우는 사실이 거짓이었던 셈이다.
결국 형사재판에서 보험사기죄 유죄가 인정됐고, 판결은 올해 1월 확정됐다.
일부만 공탁하면 신뢰는 회복되는가
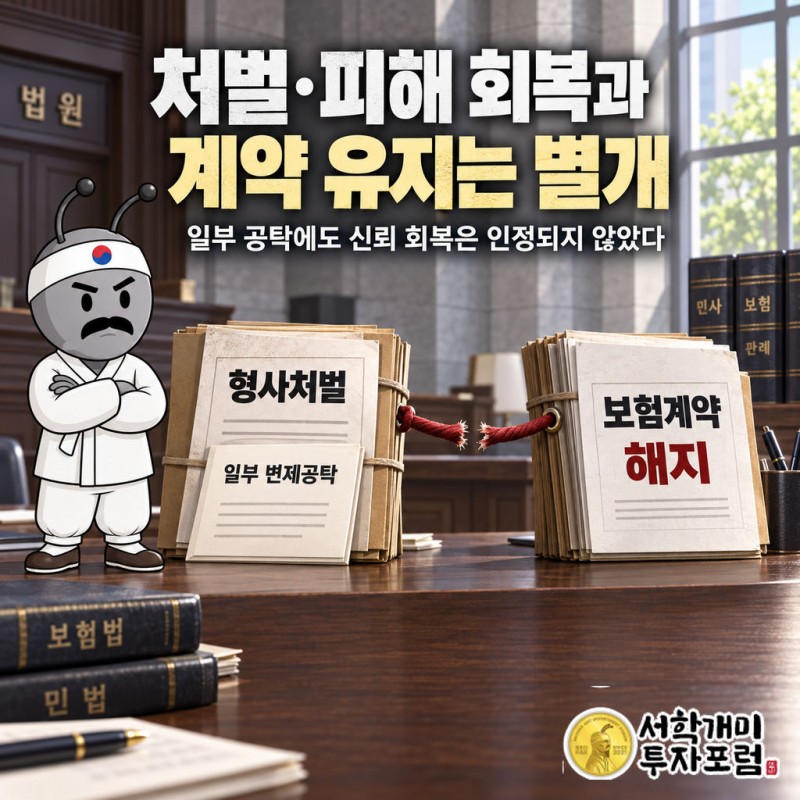
A씨는 형사사건이 확정되기 전인 지난해 8월, 우체국을 피공탁자로 정해 편취액 일부를 변제공탁했다. 돈을 갚으려는 뜻을 법원에 맡겨 보인 것이다.
우체국은 이와 별개로 계약을 해지하겠다며 소송을 냈다. 보험금을 편취하면서 계약의 바탕이 된 신뢰관계가 무너졌다는 이유였다.
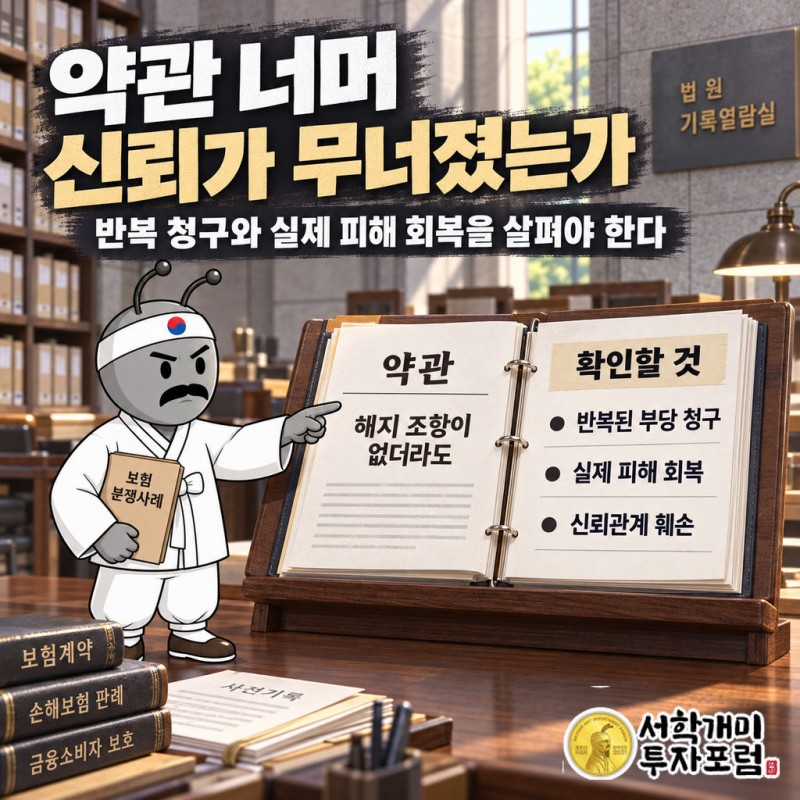
재판부는 공탁금이 전체 편취액의 일부에 불과하다는 점을 봤다. 우체국이 그 돈을 받지 않았다는 사실도 고려했다. 갚겠다는 시늉이 아니라 실제 피해 회복이 있었느냐를 따졌다는 뜻이다.
보험사가 심사를 제대로 안 했다는 항변은 통했나
A씨는 두 가지로 맞섰다. 하나는 보험심사를 제대로 하지 않고 보험금을 내준 우체국에도 상당한 책임이 있다는 주장이다. 다른 하나는 공탁까지 해 피해 회복에 힘썼으니 신뢰가 깨졌다고 볼 수 없다는 주장이다.
법원은 두 주장을 받아들이지 않았다. 재판부가 무겁게 본 것은 A씨가 보험금 편취 범행을 여러 차례 반복했다는 사실이다. 한 번의 실수가 아니라 되풀이된 행동이 신뢰를 무너뜨렸다고 본 것이다.
보험사가 허술하게 지급한 탓이 있더라도, 계속 속인 쪽의 책임이 가벼워지지는 않는다는 논리로 읽힌다.
약관에 없는 해지가 가능한 근거는 무엇인가
재판부는 보험계약이 오랜 기간 이어지는 계속적 계약이라는 점에 주목했다. 이런 계약은 당사자에게 높은 수준의 윤리성과 선의를 요구한다. 부당한 청구로 신뢰관계가 무너져 계약을 더 이상 이어가길 기대하기 어려울 정도의 중대한 사유가 생겼다면 보험사가 해지할 수 있다고 판단했다.
한세영 법무법인 한앤율 변호사는 “약관에 해지 조항이 없더라도 부당한 보험금 청구로 신뢰관계가 무너졌다면 보험사가 계약을 해지할 수 있다는 것이 대법원 판례”라며 “이번 판결도 그 연장선에 있다”고 말했다.
새로운 법리가 튀어나온 것이 아니라 이미 있던 판례가 이 사건에 적용된 것이다. 그래서 A씨 개인의 사연을 넘어 비슷한 사건의 기준선으로 읽힌다.
가입자의 보험이 사라지는 경로, 우리는 이렇게 본다
이 사건에서 가입자의 돈에 닿는 경로는 세 단계다. 부당 청구로 형사 유죄가 확정되고, 갚았다고 주장해도 일부에 그치면 인정받기 어렵고, 결국 오래 부어온 계약 자체가 끊길 수 있다.
처음 던진 의문의 답은 이렇다. 보험금을 돌려주면 끝이 아니다. 보험은 돈을 주고받는 거래이기 전에 오래 이어지는 신뢰이고, 그 신뢰는 약관 문구가 아니라 가입자의 행동으로 유지된다고 법원은 본다. 우리는 이 판결의 무게가 처벌보다 계약 상실 쪽에 있다고 읽는다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 기사는 보험사기 판결 사례를 소개하는 정보이며 법률 자문이나 투자 권유가 아닙니다. 개별 사건의 해지 여부는 편취 규모, 반복 여부, 피해 회복 정도 등에 따라 달라질 수 있으므로 구체적인 판단은 변호사 등 전문가와 상담하시기 바랍니다.
보험사기, 보험계약, 계약해지, 변제공탁, 우체국보험, 입원급부금, 계속적계약