
신한라이프, 고인의 보험을 유가족이 묻기 전에 알려준다
신한라이프가 고인의 보험 가입 여부와 계약 내용을 유가족에게 먼저 안내하기 시작했다. 보험금을 받으려면 계약이 있다는 사실부터 알아야 하는데, 그 첫 관문을 회사가 대신 여는 방식이다. 다만 한 회사의 서비스라 다른 보험사에 든 계약은 여전히 유가족이 직접 찾아야 한다.
뉴스 핵심
- 신한라이프는 고인의 보험 가입 여부와 계약 내용을 유가족에게 먼저 안내한다.
- 보험금 청구의 첫 관문은 계약의 존재를 아는 일이고, 선제 안내는 그 부담을 회사 쪽으로 옮긴다.
- 자사 계약만 안내하는 구조라 다른 보험사 계약은 여전히 유가족이 직접 찾아야 한다.
유가족은 왜 고인의 보험 계약부터 찾아야 하나
가족을 떠나보낸 직후의 집에는 챙길 일이 한꺼번에 쌓인다. 장례, 사망 신고, 각종 명의 정리가 이어지는 가운데 뒤로 밀리기 쉬운 것이 고인이 어떤 보험에 들어 있었는지 확인하는 일이다.
보험금은 청구해야 나온다. 그런데 청구하려면 계약이 있다는 사실을 먼저 알아야 한다. 가입자가 보험증권을 서랍 깊숙이 두었거나, 보험료를 자동이체로만 내 왔거나, 가족에게 가입 사실을 말하지 않았다면 유가족은 찾을 단서조차 없다.
이 구조에서는 서류가 복잡해서가 아니라 존재를 몰라서 못 받는 보험금이 생긴다. 청구 절차의 난이도와 별개로, 출발선 자체가 유가족 몫으로 남아 있었다는 이야기다.
신한라이프는 유가족에게 무엇을 먼저 안내하나
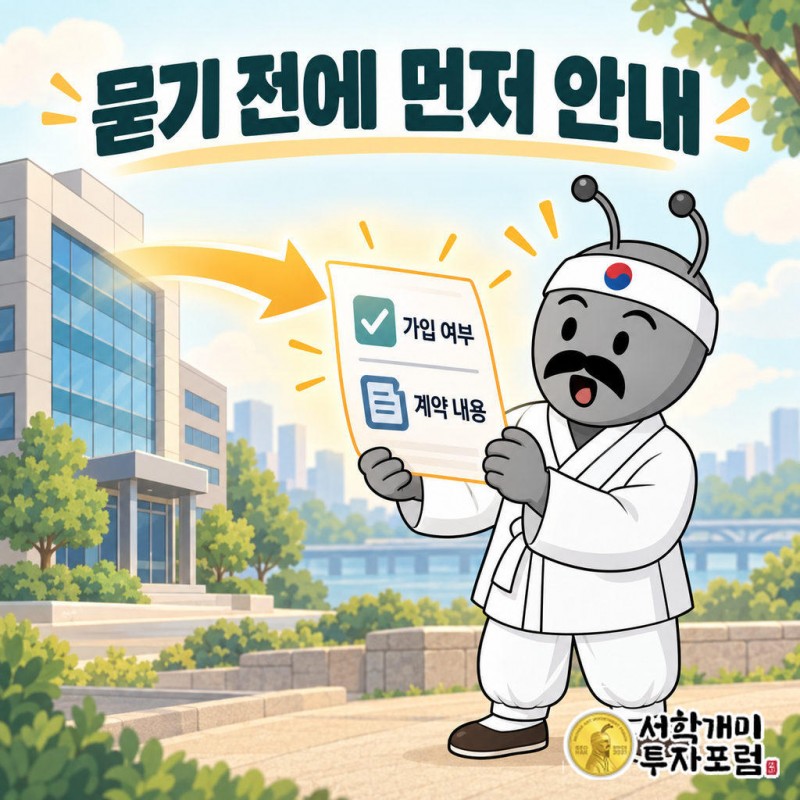
신한라이프(대표 천상영)는 고인의 보험 가입 여부와 계약 내용을 유가족에게 먼저 안내하는 방식으로 금융자산 이전 절차의 편의를 높이고 있다. 유가족이 회사를 찾아와 묻기 전에, 회사가 알려 주는 쪽으로 순서를 바꾼 것이다.
안내 대상은 가입 여부와 계약 내용이다. 어떤 상품에 들었는지 알아야 어떤 보험금을 청구할 수 있는지도 가늠할 수 있으니, 두 가지를 함께 알려 주는 편이 청구의 첫 단추를 실제로 채워 준다.
먼저 알려주면 보험금 청구는 어떻게 달라지나
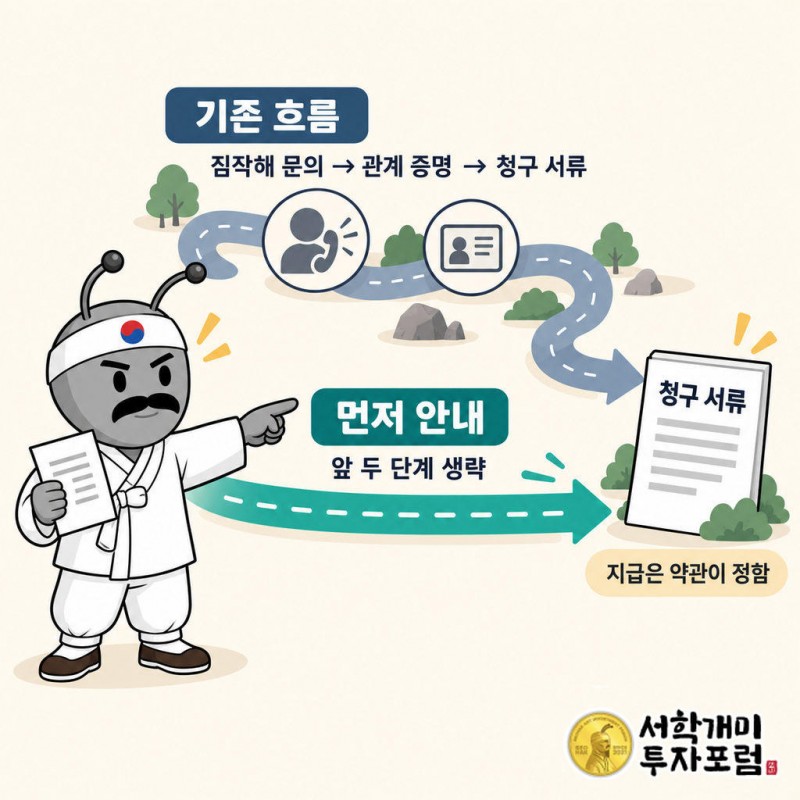
기존 흐름을 그려 보면 이렇다. 유가족이 계약이 있을 법한 보험사를 짐작해 하나씩 문의하고, 본인 관계를 증명하고, 그다음에야 청구 서류를 챙긴다. 앞의 두 단계에서 지쳐 청구를 미루는 사람이 나올 수 있다.
회사가 먼저 안내하면 앞 단계가 사라진다. 유가족은 있는지 없는지 헤매는 대신, 있는 계약을 어떻게 받을지만 정하면 된다. 보험금이 있는데 몰라서 놓치는 경우가 줄어든다는 점이 이 서비스의 가장 큰 효과로 읽힌다.
청구가 쉬워지는 것과 청구 결과가 달라지는 것은 다르다. 지급 여부는 계약 내용과 약관이 정한다. 선제 안내가 바꾸는 것은 받을 사람이 받을 자리에 도착하는 속도다.
시니어 고객을 늘리는 보험사에 왜 이 서비스가 맞아떨어지나
신한라이프는 시니어 고객 확대에 속도를 내고 있다. 고령 가입자가 많아지면 사망 시점의 응대는 예외적 업무가 아니라 반복되는 핵심 접점이 된다.
고령 가입자에게 보험을 파는 일은 결국 내가 떠난 뒤 가족이 이 돈을 제대로 받을 수 있느냐는 질문에 답하는 일이다. 가입할 때는 상품 설명이 전부지만, 실제 신뢰는 그 순간에 가족이 겪는 절차에서 확인된다. 사후 안내를 먼저 챙기는 것은 상품 밖에서 상품의 약속을 지키는 방식으로 볼 수 있다.
한 회사의 선제 안내로는 어디까지 해결되나
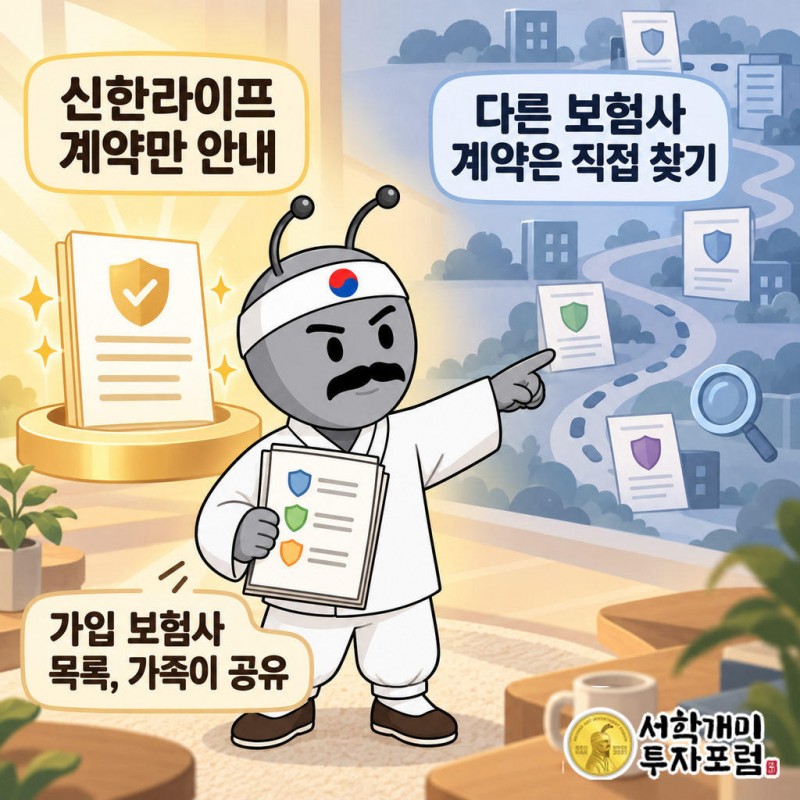
고인이 한 곳의 보험사에만 가입하는 경우는 드물다. 신한라이프가 알려 주는 것은 자사 계약이다. 같은 고인이 다른 보험사에 든 계약은 유가족이 여전히 스스로 찾아야 한다.
다른 보험사가 비슷한 선제 안내를 하는지, 제도 차원에서 한 번에 확인하는 길이 얼마나 열려 있는지는 이 사례만으로 비교할 수 없다. 그래서 이 소식은 문제가 풀렸다는 신호라기보다, 풀어야 할 문제의 위치를 보여 준 첫 사례에 가깝다.
내 가족의 보험은 지금 무엇을 정리해 두면 되나
회사가 먼저 알려 줘도 알릴 대상이 누구인지 연락처가 정리돼 있어야 한다. 가족 사이에 어느 보험사에 가입했는지 목록 정도는 공유해 두는 것만으로 유가족의 출발선이 크게 달라진다.
결국 이 사례가 남기는 발견은 하나다. 보험금 문제의 상당 부분은 지급 거절이 아니라 계약의 존재를 아는 데서 갈린다. 신한라이프는 그 첫 관문을 회사 쪽으로 옮겼고, 나머지 보험사에 든 계약은 아직 가족의 기록 정리가 메워야 하는 자리다.
이 글은 신한라이프를 비롯한 어떤 보험사와도 광고·제휴·수수료 관계 없이 편집부가 작성했다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 보험 서비스에 관한 정보 제공이며 특정 보험 가입이나 금융상품 이용을 권유하지 않는다. 실제 보험금 지급 여부와 절차는 계약 약관과 각 보험사의 방침에 따라 다르므로, 청구 전에 해당 보험사에 직접 확인해야 하며 판단과 책임은 독자에게 있다.
신한라이프, 고인 보험금, 사망보험금, 유가족, 보험금 청구, 시니어 보험, 상속 금융자산, 천상영

