
주금공, 보증은 15.8% 줄였는데 사고는 58.5% 늘었다
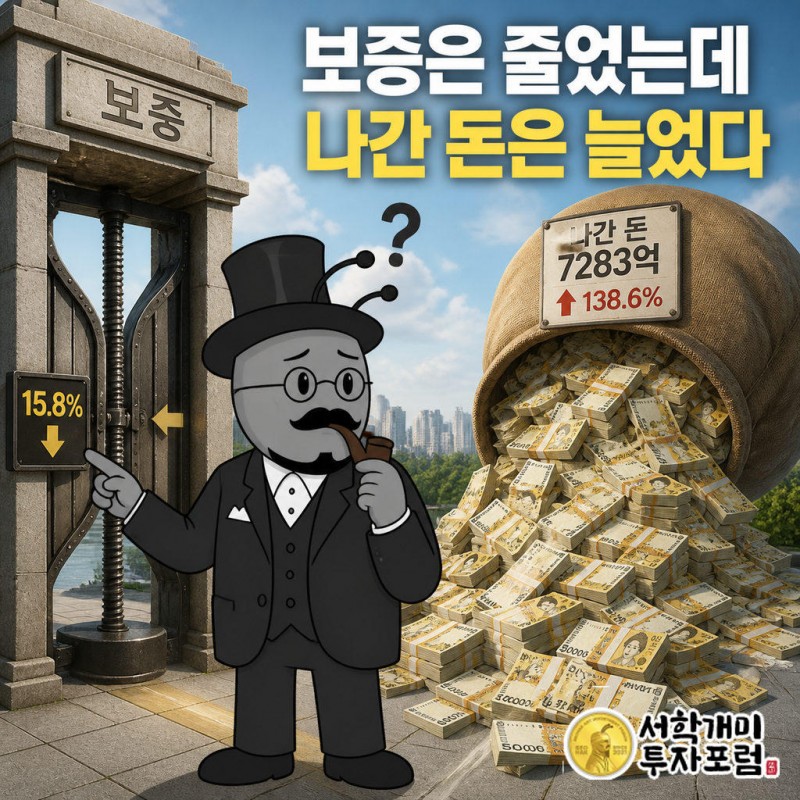
주금공이 전세대출을 대신 갚아준 돈이 2025년 7283억원으로 3년 새 138.6% 늘었다. 보증을 덜 내줬는데 사고는 더 났으니 원인은 문턱이 아니라 남은 세입자의 상환 여력에 있다. 부담은 20~30대에 몰렸고, 대신 갚은 돈은 돌려받기 어려운 구조다.
뉴스 핵심
- 전세자금보증 대위변제액은 2025년 7283억원으로 3년 새 138.6% 늘었다.
- 신규 보증 공급은 15.8% 줄었는데 사고는 58.5% 늘어, 원인은 공급이 아니라 차주 상환 여력 쪽이다.
- 30대 사고율은 0.38%에서 1.10%로 약 2.9배가 됐다.
전세대출 보증을 덜 내줬는데 사고는 왜 늘었나
보증 문이 좁아졌는데 사고는 넓어졌다. 신규 전세자금보증은 2022년 74만426건에서 2025년 62만3660건으로 15.8% 줄었다.
같은 기간 보증 사고는 9728건에서 1만5415건으로 58.5% 늘었다. 사고 금액도 4909억원에서 8544억원으로 74.0% 불었다.
보통 사고가 늘면 누군가 대출을 너무 쉽게 내줬다고 의심한다. 이번 숫자는 그 설명을 막는다. 대출을 덜 풀었는데도 못 갚는 사람이 늘었다면, 문제는 심사의 문이 아니라 이미 문 안에 들어온 세입자의 지갑 사정이다.
사고율이 그 판단을 받친다. 2022년 0.55%였던 전체 사고율은 매년 올라 2025년 1.08%, 올해 7월 1.20%가 됐다.
대위변제는 누가 누구에게 대신 갚는 돈인가
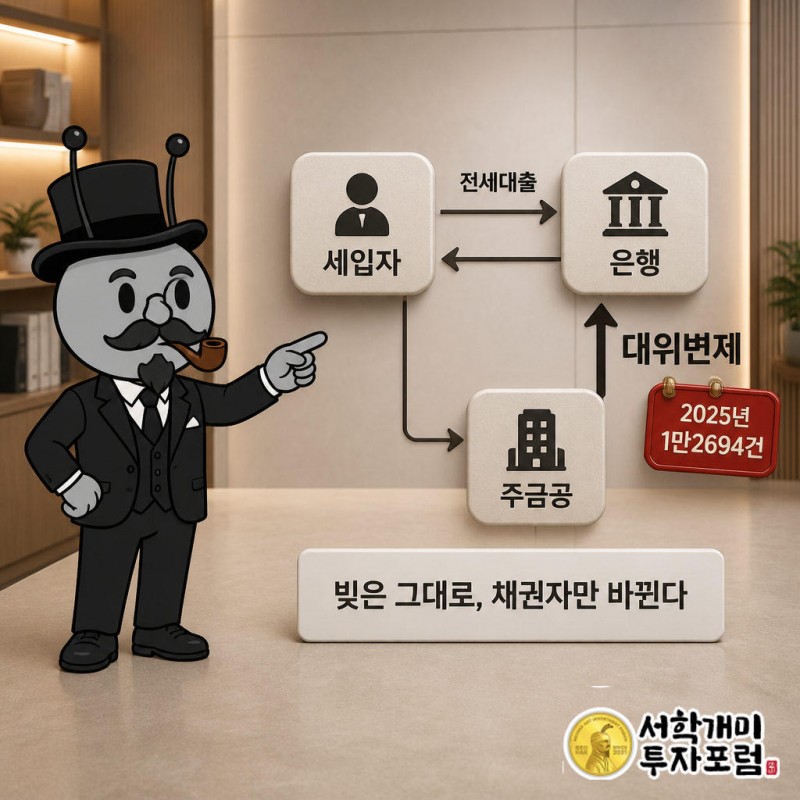
장면으로 그리면 단순하다. 세입자가 은행에서 전세대출을 받고, 주금공이 그 대출에 보증을 선다. 세입자가 만기에 못 갚으면 주금공이 은행에 대신 돈을 넣는다. 이것이 대위변제다.
은행 입장에서는 사고가 나도 돈이 돌아온다. 빚은 사라지지 않고 채권자만 바뀐다. 이제 세입자는 은행이 아니라 공기업에 빚을 진 사람이 된다.
주금공이 대신 갚는 돈의 뿌리는 주택금융신용보증기금이다. 회수하지 못한 몫은 결국 그 기금의 손실로 남는다.
2025년 대위변제 건수는 1만2694건이다. 2022년 6276건에서 102.3% 늘었다. 하루 평균으로 치면 매일 수십 명이 은행 빚을 공기업 빚으로 갈아탄 셈이다.
건당 5737만원, 사고는 늘고 한 건도 무거워졌다
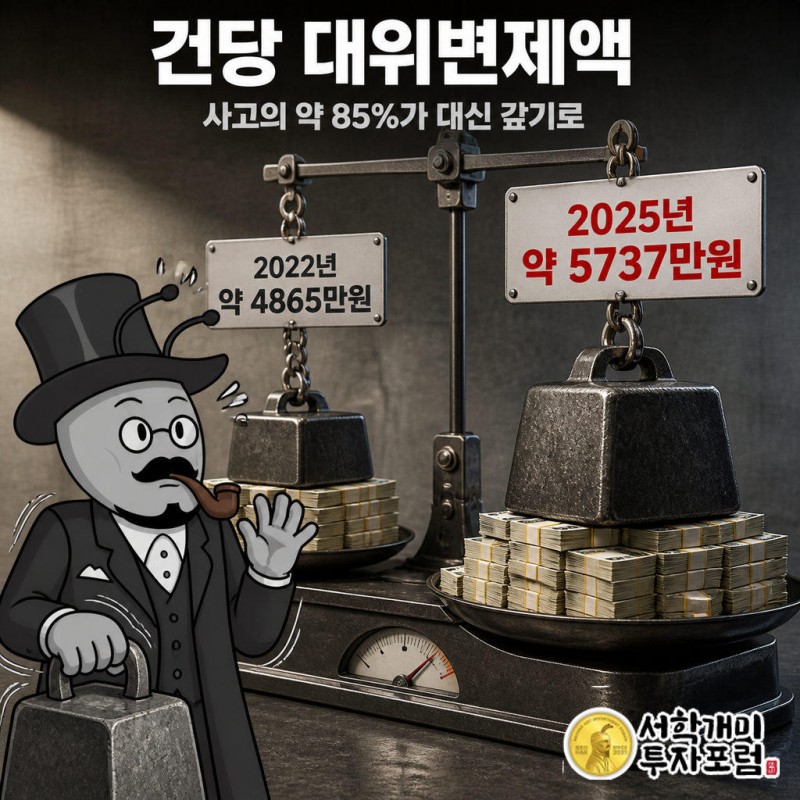
금액 증가율 138.6%가 건수 증가율 102.3%보다 가파르다. 한 건이 무거워졌다는 뜻이다.
대위변제 1건당 금액을 나눠 보면 2022년 약 4865만원에서 2025년 약 5737만원으로 올랐다. 보증금이 큰 전세를 떠안았던 세입자까지 무너지고 있다는 신호로 볼 수 있다.
사고가 곧 손실은 아니다. 사고 뒤에 세입자가 갚으면 대위변제까지 가지 않는다. 그런데 2025년 사고 금액 8544억원 가운데 대위변제가 7283억원, 약 85%다.
사고로 잡히면 대부분 그대로 주금공이 갚는 단계까지 간다. 중간에서 버텨 내는 세입자가 많지 않다.
20대 사고율 1.50%, 청년 전세대출에 무슨 일이 있나
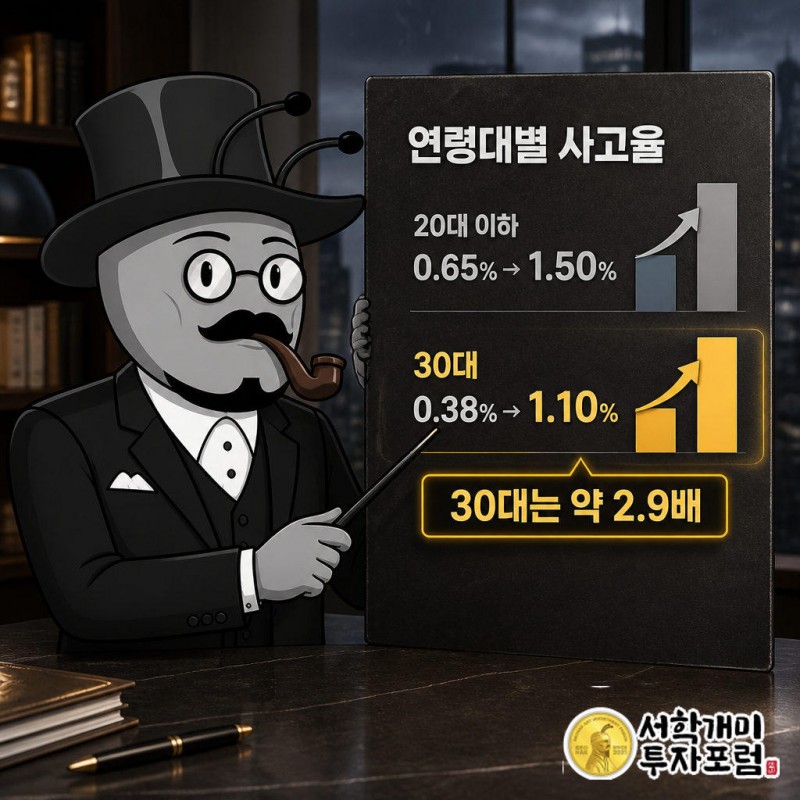
평균 1.20%는 고르게 나뉜 숫자가 아니다. 20대 이하 사고율은 2022년 0.65%에서 올해 7월 1.50%로 뛰었다.
더 눈여겨볼 쪽은 30대다. 0.38%에서 1.10%로, 약 2.9배가 됐다. 출발점이 낮았던 연령대가 가장 빠르게 올라왔다.
30대는 전세로 버티며 내 집 마련을 준비하는 층이다. 이 층의 사고율이 세 배 가까이 됐다는 것은 전세가 더 이상 안전한 대기실이 아니라는 뜻으로 읽힌다.
박성훈 의원은 "서민·청년층의 상환 여력이 그만큼 악화되고 있다는 방증"이라고 말했다.
대신 갚은 돈은 얼마나 돌아오나, 이웃 상품 회수율 9.02%
대위변제는 원래 나중에 돌려받는 돈이다. 문제는 얼마나 돌려받느냐다.
같은 주금공 자료 묶음에 힌트가 있다. 집주인이 보증금을 못 돌려줄 때 세입자를 지키는 전세지킴보증은 대신 갚은 돈의 회수율이 올해 7월 기준 9.02%다. 못 받은 돈이 4559억원에 이른다.
이름이 비슷해도 둘은 다른 상품이다. 전세지킴보증은 집주인을, 전세자금보증은 세입자를 보증한다. 그러니 같은 회수율을 전세자금보증에 대입할 수는 없다.
그래도 방향은 보인다. 보증금을 못 돌려준 집주인에게서도 열에 하나만 받아 내는데, 월급으로 빚을 못 갚아 사고가 난 청년에게서 더 많이 받아 내기는 쉽지 않다. 전세자금보증의 회수율이 공개되지 않은 것 자체가 이 구조에서 가장 먼저 물어야 할 숫자다.
HUG는 문턱을 낮춰 막았다, 이번엔 왜 같은 처방이 어렵나
대신 갚아 준 돈이 폭증한 전례는 HUG의 전세보증금반환보증이다. 전세사기가 몰아친 뒤 HUG는 보증을 인정하는 전세가율 한도를 낮췄고, 이후 대위변제액이 처음으로 줄었다는 보도가 나왔다.
그때 원인은 집값보다 비싼 전세, 곧 집주인 쪽 위험이었다. 문턱을 올리면 위험한 계약 자체가 걸러졌다.
이번에는 사정이 다르다. 전세자금보증은 공급을 이미 15.8% 줄인 상태에서 사고가 늘었다. 문턱을 조이는 처방을 먼저 써 봤는데 효과가 없었던 셈이다.
더 조이면 사고율은 낮아질지 몰라도, 대출이 필요한 청년이 문 밖으로 밀려날 뿐이다. 박 의원이 "취약 차주의 부실 위험을 조기에 포착하고 지원하는 선제적 관리체계"를 꺼낸 이유가 여기 있다.
우리가 보는 결론은 이렇다. 전세 부실의 무게중심이 집주인의 사기에서 세입자의 지갑으로 옮겨 왔다. 문을 좁히는 것으로 막던 시대가 끝났고, 이제 비용은 청년의 신용 기록과 보증기금의 손실로 조용히 쌓인다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 전세자금보증 통계로 제도 구조를 설명한 것이며 대출·투자 권유가 아닙니다. 보증 심사 기준과 금리는 기관·시점에 따라 바뀔 수 있고, 대출과 투자에 대한 판단과 책임은 독자 본인에게 있습니다.
주금공, 한국주택금융공사, 전세대출, 전세자금보증, 대위변제, 전세지킴보증, HUG, 청년 전세대출, 박성훈

