
HPSP는 반도체를 굽는 대신 누르는 장비 하나로 컸다
HPSP는 반도체를 굽는 대신 누르는 장비 하나로 컸다
빵 속까지 익히려면 오븐 온도를 올린다. 반도체 공장도 오랫동안 그렇게 일했다. 웨이퍼를 1,000도 넘게 순식간에 달궈 회로 속 흠을 다듬었다. HPSP(403870)의 장비는 반대쪽으로 간다. 온도는 250~450도에 묶어 두고, 순도 100% 수소를 최대 25기압까지 밀어 넣는다.
이 회사를 오늘 꺼낸 계기는 작은 서류 한 장이다. 9월 22일 HPSP는 임직원 38명에게 자사주 5만9,917주를 넘겼고, 다음 날 그 결과보고서를 정정해 다시 냈다. 넘긴 주식의 처분가액은 약 28억원이다. 2017년 이 회사의 전신인 장비사업팀이 사모펀드에 통째로 팔릴 때 값이 약 100억원이었다.
그 사이에 일어난 일을 한 문장으로 말하면 이렇다. HPSP는 반도체가 열을 견디지 못할 만큼 작아진 순간에 값이 생긴 회사다. 이 회사의 매출표는 반도체 미세화가 어디서 벽에 부딪혔는지를 적은 기록으로 봐야 한다.
뜨거운 열이 도리어 흠을 만들기 시작했다
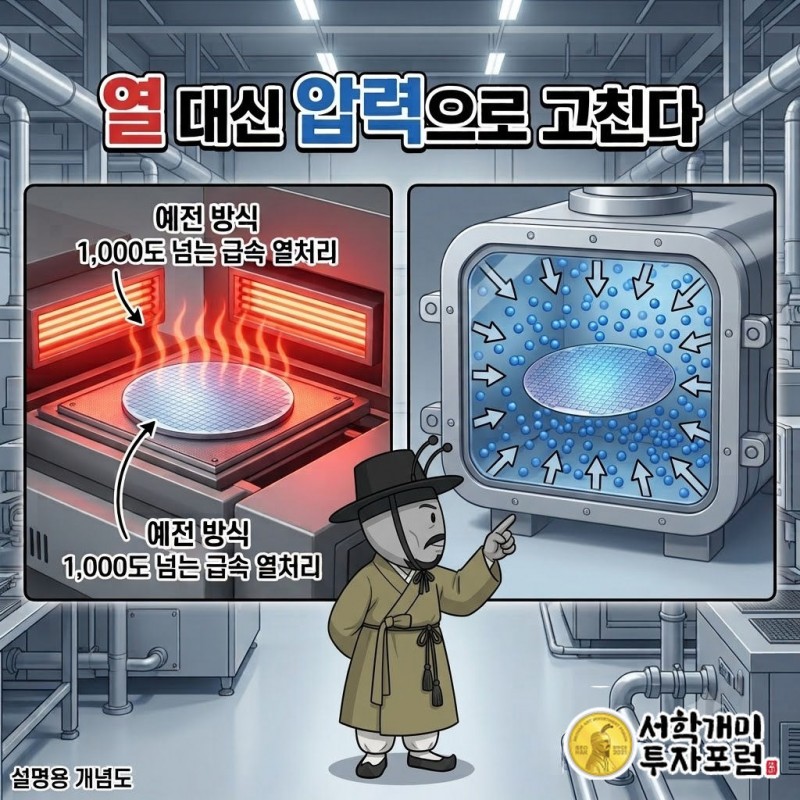
트랜지스터 안에는 서로 다른 물질이 맞닿는 경계면이 있다. 이 경계면에 남은 결함은 트랜지스터의 성능과 신뢰성을 깎는다. HPSP 장비가 하는 일은 그 결함을 수소로 메워 없애는 것이다. 공정 이름은 고압 수소 어닐링, 쉽게 말해 수소를 눌러 담은 방에서 웨이퍼를 데우는 마무리 작업이다.
회로 선이 굵던 시절에는 온도를 올리면 됐다. 선폭이 10나노 아래로 내려가자 사정이 달라졌다. 흠을 고치려고 가한 높은 열이 오히려 부작용을 낳기 시작했다. 고치던 도구가 망가뜨리는 도구로 돌아섰고, 공정에는 열 말고 다른 손잡이가 필요해졌다.
HPSP가 쥔 손잡이는 압력이다. 기존 설비는 수소 농도 5% 미만, 1기압 미만에서 일했다. HPSP 장비는 수소 100%에 최대 25기압이다. 온도를 낮춘 만큼 수소의 양과 누르는 힘을 키워 빈자리를 채운다. 온도를 올리는 대신 압력을 높인다는 발상 하나가 이 회사의 전부다.
여기서 고객이 무엇에 돈을 내는지가 정해진다. 칩 회사가 사는 것은 수소 설비가 아니다. 가장 비싼 공정을 여러 번 거친 웨이퍼를 열로 상하게 하지 않고 마무리하는 방법이다. 이 장비의 값은 장비 가격표보다 그 앞에 쌓인 공정 전체에 걸려 있다고 필자는 본다.
풍산 안에서는 빛을 보지 못한 장비팀
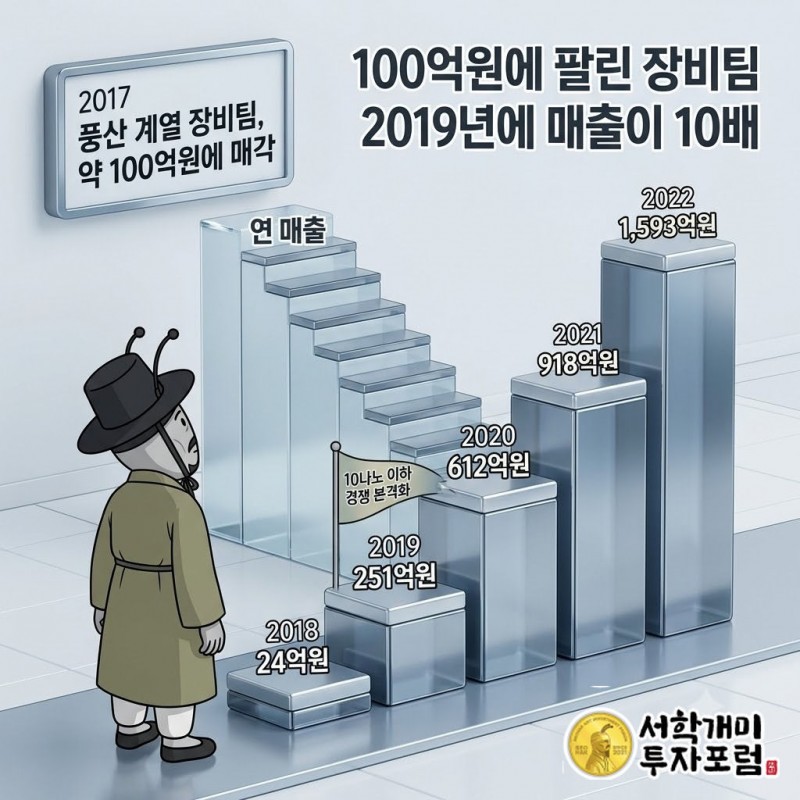
HPSP의 출발점은 구리 가공과 탄약으로 알려진 풍산그룹이다. 그룹 계열사 풍산마이크로텍 안의 장비사업팀이 이 기술을 붙들고 있었다. 그룹 안에서는 두각을 드러내지 못했지만 연구개발은 이어졌다. 2017년 3월 사모펀드 크레센도에쿼티파트너스가 이 팀을 약 100억원에 사들여 HPSP를 세웠다.
독립한 이듬해인 2018년 매출은 24억원이었다. 2019년에는 251억원으로 10배 넘게 뛰었다. 이어 2020년 612억원, 2021년 918억원, 2022년 1,593억원이다. 2022년 7월에는 코스닥에 상장했다.
2019년에 크게 바뀐 것은 장비보다 고객 쪽이었다. 그해 파운드리 회사들의 10나노 이하 공정 경쟁이 본격화했고, 삼성전자·TSMC·인텔의 주문이 몰려들었다. 열 대신 압력을 쓰는 장비가 꼭 필요한 공정이 그때 대량으로 생겼다.
그래서 HPSP의 성장은 회사가 시장을 연 이야기보다 시장이 이 기술의 크기까지 줄어든 이야기에 가깝다. 100억원짜리 장비팀과 직원 보상 한 번에 28억원어치 주식을 내주는 상장사 사이의 거리를 설명하는 첫 번째 변수는 인수 뒤의 경영이 아니라 고객의 선폭이다.
고객은 20여 곳, 이익은 매출의 절반
HPSP의 고객은 삼성전자, SK하이닉스, TSMC, 인텔을 포함한 20여 개 반도체 회사다. 메모리와 파운드리 1~4위가 모두 이 명단에 있다. 2024년 상반기 매출의 85%가 수출이었다. 한국 경기도 화성의 장비 회사가 사실상 세계 최상위 칩 공장 전부를 상대로 장사한다.
2025년 연결 매출은 1,730억원, 영업이익은 899억원이었다. 영업이익률 52%, 매출총이익률 73% 수준으로 국내외 반도체 장비 회사들과 견줘도 높다. 고객이 대안을 찾기 어려운 공정을 쥐고 있을 때 나오는 숫자다. 이 방식의 장비를 개발해 공급하는 곳은 HPSP뿐이다.
같은 표에서 불편한 줄도 하나 보인다. 2025년 매출은 전년 1,814억원보다 줄었다. 칩은 계속 작아지는데 매출은 내려왔다. 미세화는 이 장비 수요의 방향을 정하고, 고객의 투자 일정은 수요의 시점을 정한다. 고객이 20여 곳에 몰려 있으니 몇몇 회사의 공장 증설 달력이 곧 HPSP의 매출 달력이 된다.
번 돈은 주주에게 많이 돌아갔다. 배당성향은 2024년 55.9%, 2025년 55.7%였고, 2026년 2월에는 보통주 169만9,120주를 소각했다. 9월에 직원들이 받은 주식도 회사가 사 둔 자사주에서 나왔고, 처분 뒤에도 88만1,247주(1.1%)가 남았다.
다음 압력은 칩을 쌓는 곳에 건다
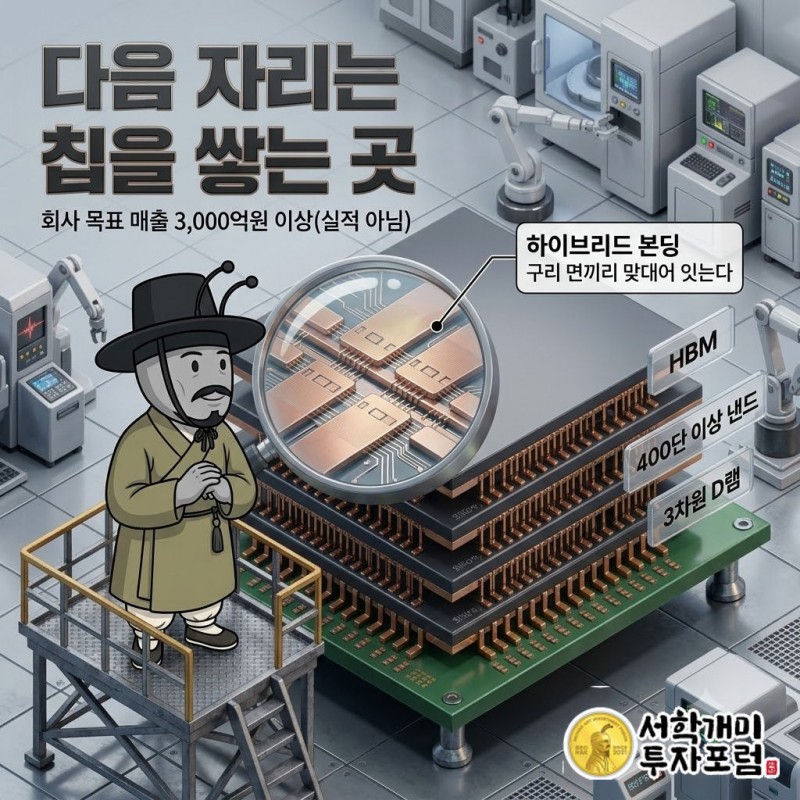
한 공정, 한 장비로 선 회사의 다음 질문은 두 번째 자리다. HPSP가 고른 곳은 칩을 위로 쌓는 공정이다. 2025년 7월 HPSP는 하이브리드 본딩용 어닐링 장비 개발을 내세웠다. 칩과 칩을 구리 면끼리 맞대어 잇는 이 방식에서는 표면이 평평하지 않으면 전기 신호가 제대로 이어지지 않는다.
연마 공정만으로 구리 표면을 고르게 만들기 어렵다는 문제를 HPSP는 자기 어닐링 기술로 풀겠다고 한다. 적용처로 꼽은 것은 HBM, 400단 이상으로 쌓는 차세대 낸드플래시, 3차원 D램이다. 회사는 2024년 매출의 약 2배인 3,000억원 이상을 매출 목표로 내걸었다. 2024년 1월에는 세계 최대 반도체 연구소로 꼽히는 imec과 고압 어닐링·고압 산화 공정 공동 연구 협약도 맺었다.
이 그림은 첫 성공과 모양이 같다. 반도체를 만드는 방식이 바뀌는 곳에서 마무리 공정의 조건이 까다로워지고, 그 조건을 맞추는 장비가 필요해진다. 2019년에는 선폭이 줄어드는 곳이었고, 이번에는 층이 올라가는 곳이다. 두 번째 자리가 매출표에 실제로 올라오기 전까지 HPSP는 여전히 한 공정의 회사다.
반도체가 작아지고 높아질수록 공장은 웨이퍼를 더 조심스럽게 다뤄야 한다. HPSP는 그 조심스러움에 값을 매겨 파는 회사다.
함께 읽기: TOTO는 반도체를 붙잡는 받침대도 만든다 [기업해부사전 17화]
자료: 고압 수소 장비 기술과 매출 추이(2025.07.13), 크레센도의 HPSP 인수와 매출 추이(2024.11.12), 2025년 실적과 주주환원, 기술 배경(2026.05.28), imec 공동 연구(2024.01.15), 하이브리드 본딩용 장비(2025.07.08), 자기주식 처분 내역(2026.09.22), HPSP 연혁. 공시 계기: 2026.09.23 [기재정정] 자기주식처분결과보고서.
작성 기준일 2026년 9월 25일. 사업 구조에 관한 필자의 해석을 포함합니다. 매출 목표는 회사가 제시한 목표이며 실적이 아닙니다. 매수·매도 권유가 아닙니다.
HPSP, 403870, 고압수소어닐링, 반도체장비, 풍산마이크로텍, 크레센도, 하이브리드본딩, HBM, 회사이야기

