
저축은행 자영업자 대출 100만원 중 16만원은 돌려받기 어렵다
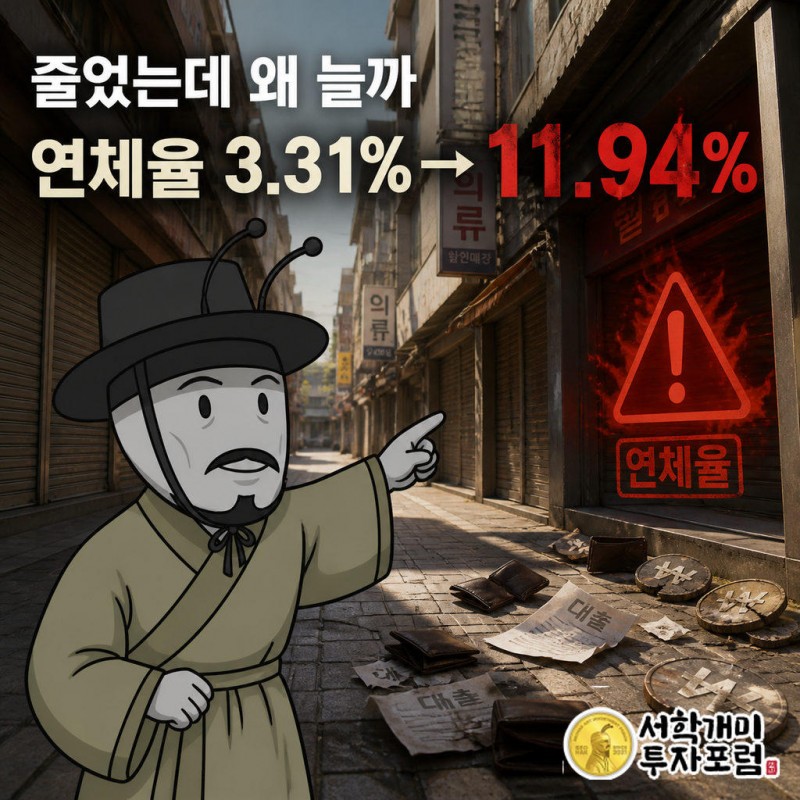
저축은행 자영업자 대출잔액은 3년 반 만에 48% 줄었는데 연체율은 3.31%에서 11.94%로 3.6배가 됐다. 새 대출이 줄면 이미 나간 대출 중 갚기 어려운 차주가 장부에 남아 비율이 오른다. 대출 100만원 중 16만원가량이 부실채권으로 분류되는 상태다.
뉴스 핵심
- 저축은행 자영업자 대출잔액은 3년 반 만에 48% 줄었고 연체율은 3.31%에서 11.94%로 3.6배가 됐다.
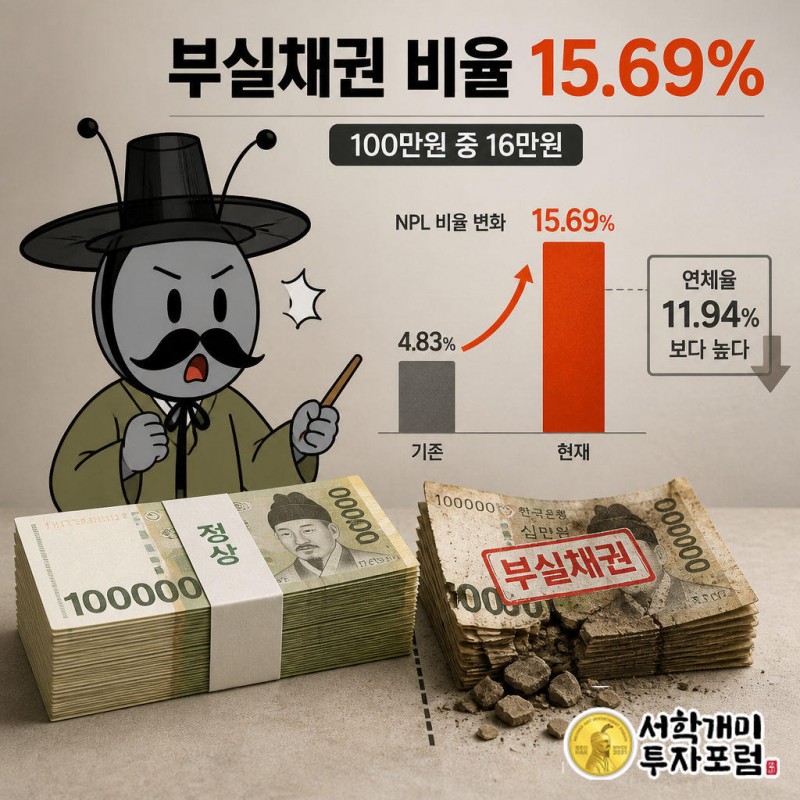
- 고정이하여신 비율은 15.69%로 대출 100만원 중 16만원가량이 부실채권이다.
- 잔액 감소가 멈춘 뒤 연체율도 11%대에서 멈췄다. 다음 움직임은 장부 자체의 건전성을 보여 준다.
저축은행 자영업자 대출, 줄었는데 연체율은 왜 올랐나
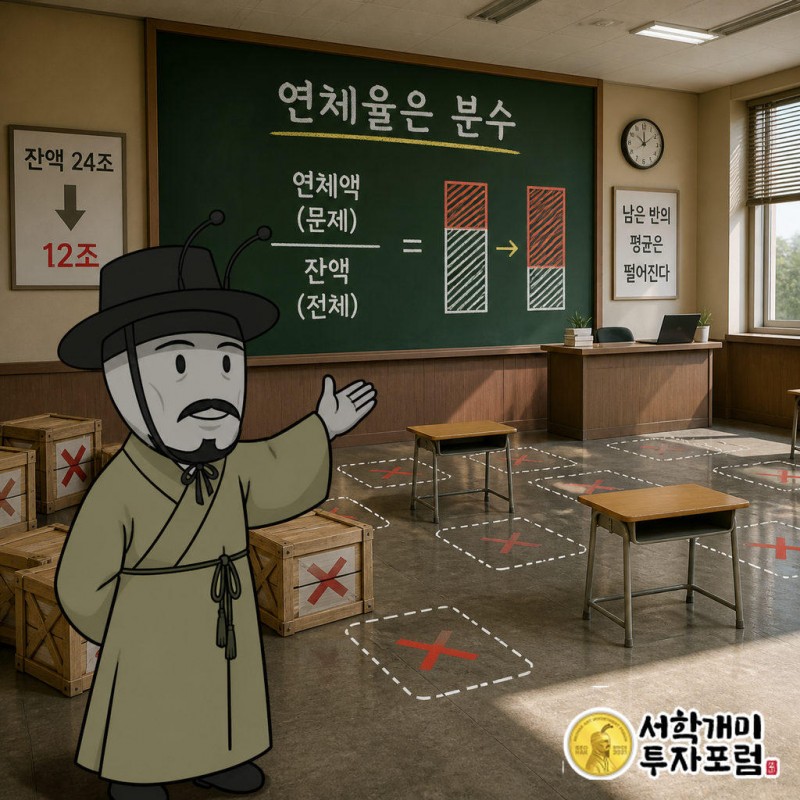
연체율은 분수다. 밀린 대출이 분자, 남아 있는 대출 전체가 분모다. 분모가 줄어드는데 분자가 그대로면 비율은 저절로 오른다.
저축은행 개인사업자대출이 바로 그 모양이다. 잔액은 2022년 말 24조2천258억원에서 올해 6월 12조6천49억원으로 내려왔다. 같은 기간 연체율은 3.31%에서 11.94%로 뛰었다.
교실에 비유하면 쉽다. 성적 좋은 학생부터 전학을 가고, 새 학생은 받지 않는다. 남은 반의 평균 점수는 떨어질 수밖에 없다.
대출이 줄었으니 위험도 줄었겠지 하는 통념이 여기서 어긋난다. 규모가 작아진 장부일수록 부실의 무게가 더 선명하게 드러난다.
잔액은 3년 반 동안 어떻게 줄었나
감소는 한 번에 일어나지 않았다. 2023년 19조7천751억원, 2024년 15조6천398억원, 2025년 12조8천826억원으로 해마다 계단을 내려왔다.
3년 반 동안 사라진 잔액은 11조6천209억원, 비율로 48%다. 절반 가까운 대출이 장부에서 빠졌다.
눈여겨볼 곳은 마지막 구간이다. 2025년 말에서 올해 6월 사이 잔액은 거의 움직이지 않았다.
줄일 만큼 줄였다는 신호로 볼 수 있다. 남은 12조원대 장부가 이제 저축은행이 쉽게 덜어 내지 못하는 몫이라는 해석도 가능하다.
연체율 11.94%, 오름세는 멈췄나
연체율은 2023년 7.63%, 2024년 11.70%로 가파르게 올랐다. 가장 큰 폭은 2022년에서 2024년 사이였다.
올해 6월 11.94%는 2024년과 비슷한 수준이다. 더 오르지는 않았지만 내려오지도 않았다.
이 정체를 회복으로 읽으면 안 된다. 잔액 감소가 멈춘 시점에 연체율도 멈췄다. 분모 효과가 약해지자 비율도 제자리에 섰다고 보는 편이 자연스럽다.
대출 100만원 중 16만원이 부실, 연체율보다 무거운 숫자
연체율보다 더 무거운 지표가 있다. 고정이하여신(NPL) 비율이다. 회수가 어렵다고 분류된 대출의 비중을 뜻한다.
이 비율은 같은 기간 4.83%에서 15.69%로 약 3.25배가 됐다. 대출 100만원을 빌려줬다면 16만원가량은 돌려받기 어려운 돈으로 분류된 셈이다.
NPL 비율이 연체율보다 높다.
잠깐 밀린 대출이 아니라 이미 깊이 상한 대출이 장부에 쌓여 있다는 뜻으로 읽힌다. 남은 장부의 체질이 달라졌다.
저축은행이 물러난 자리, 자영업자 돈줄은 어디로 가나
저축은행은 은행 문턱을 넘기 어려운 자영업자가 찾는 곳이다. 이 장부가 절반으로 줄었다는 것은 그만큼의 돈줄이 닫혔다는 의미다.
비어 버린 자리를 누가 메우느냐가 다음 질문이다. 국회 정무위원회 소속 국민의힘 박성훈 의원은 이 자료를 분석한 뒤 정책자금만으로는 부족하다고 봤다.
박 의원은 "정책자금으로 빈자리만 메울 것이 아니라 자영업자가 부실차주로 추락하기 전에 선제적으로 관리하는 것이 진짜 민생금융"이라고 말했다.
요점은 순서다. 빚이 밀린 뒤 돈을 붓는 것과 밀리기 전에 손보는 것은 비용이 다르다. 연체율 11.94% 장부는 앞의 방식이 이미 늦었다는 증거로 읽힌다.
잔액과 연체율을 같이 봐야 하는 이유
이 숫자들이 남기는 교훈은 단순하다. 비율은 분모와 함께 읽어야 한다.
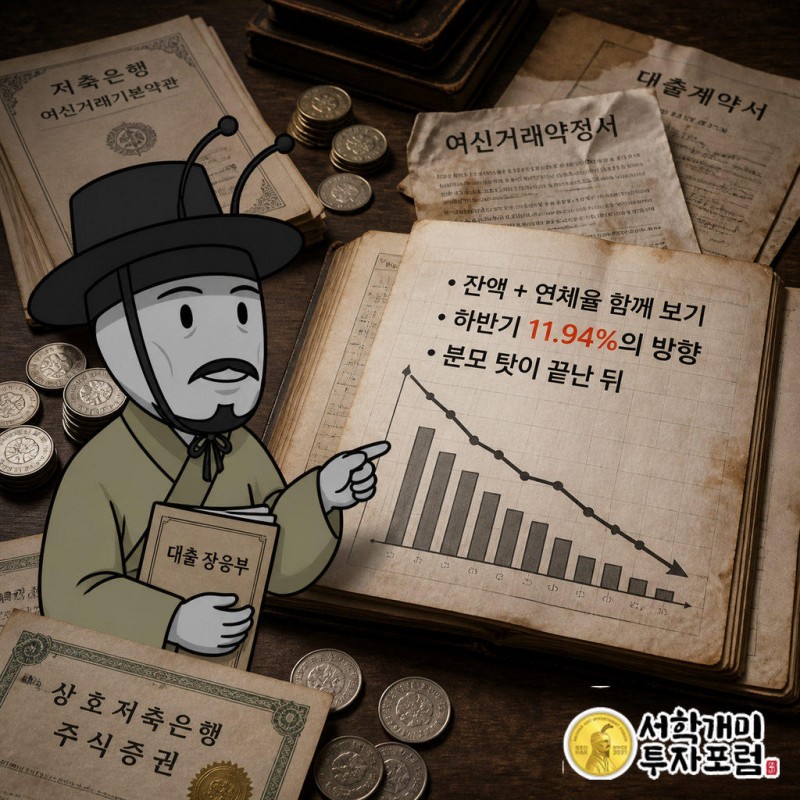
잔액만 보면 저축은행이 위험을 줄인 것처럼 보인다. 연체율만 보면 자영업이 갑자기 무너진 것처럼 보인다. 둘을 겹쳐야 실제 그림이 나온다. 돈줄은 좁아졌고, 좁아진 통로 안에 갚기 힘든 빚이 고였다.
잔액이 멈춘 지금, 연체율이 다시 움직인다면 그때는 분모 탓을 할 수 없다. 남은 12조원대 장부 자체가 나빠지고 있다는 신호가 된다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 저축은행 자영업자 대출 통계를 해석한 것으로 특정 금융회사 주식이나 예금 상품을 권하지 않습니다. 연체율과 부실채권 비율은 경기와 정책에 따라 빠르게 바뀔 수 있으며, 관련 투자·예금 판단과 그 책임은 독자에게 있습니다.
저축은행, 자영업자 대출, 개인사업자대출, 연체율, 고정이하여신, NPL, 박성훈, 정책금융

