
3억원 이상 신혼부부 대출이 8년 만에 4배 이상 늘었다
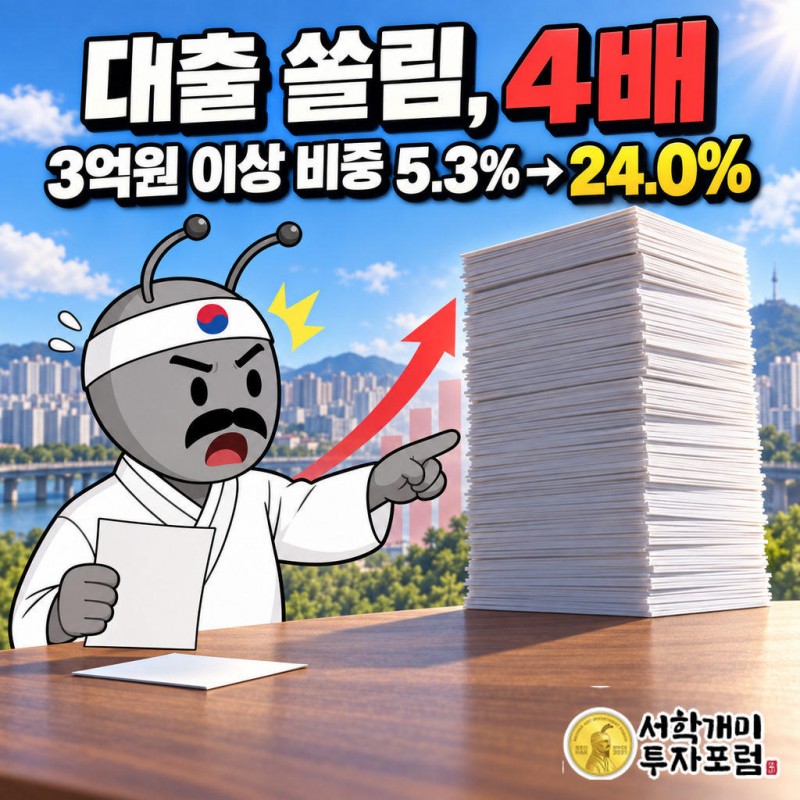
초혼 신혼부부의 대출잔액 중앙값은 2024년 1억7천900만원으로 2016년보다 130.1% 늘었고, 3억원 이상 대출 비중은 5.3%에서 24.0%로 뛰었다. 이 쏠림은 개인의 영끌만이 아니라 정부가 저리 정책대출의 문을 넓혔다가 2025년 6월 스스로 좁힌 흐름과 겹친다. 그 사이 기준금리는 3.0%까지 올라 이자 부담은 부부에게 남았다.
뉴스 핵심
- 신혼부부 대출은 소액이 줄고 3억원 이상이 5.3%에서 24.0%로 늘며 고액 쪽으로 쏠렸다.
- 신생아특례 디딤돌대출은 소득 2억원 이하 부부에게 9억원 이하 주택 기준 최고 4억원을 저리로 빌려준다.
- 정부는 2025년 6월 27일 정책대출 총량을 25% 줄이고 소득기준 완화 계획을 철회했다.
신혼부부 대출은 왜 8년 만에 130%나 불었나
빚이 조금씩 늘어난 게 아니다. 작은 빚이 사라지고 큰 빚이 그 자리를 채웠다.
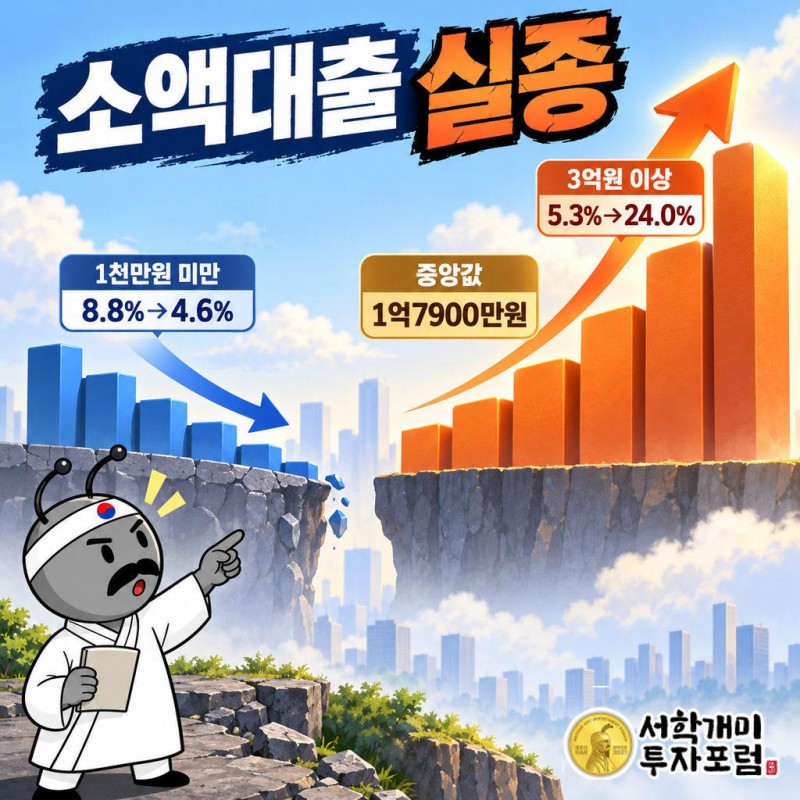
2016년 신혼부부 대출에서 1천만원 미만은 8.8%, 1천만∼3천만원 미만은 14.7%였다. 2024년에는 각각 4.6%, 5.7%로 줄었다. 3천만∼5천만원 미만도 12.1%에서 5.6%로 쪼그라들었다.
대신 3억원 이상 대출이 5.3%에서 24.0%로 4배 이상 늘었다. 결혼 자금 몇천만원을 빌리던 부부는 줄고, 집값을 통째로 떠받치는 대출을 안은 부부가 늘었다.
중앙값의 궤적도 같다. 2017년 9천만원, 2018년 1억원을 거쳐 2021년 1억5천만원을 넘었고, 2023년 1억7천51만원에 이어 2024년 1억7천900만원이 됐다. 대출이 있는 부부만 줄 세웠을 때 한가운데 선 부부의 빚이다.
집 있는 신혼부부 대출 2억2천824만원, 무엇을 샀기에
집이 있으면 빚이 적을 것 같지만 통계는 반대다. 2024년 주택을 가진 신혼부부의 대출 중앙값은 2억2천824만원, 집이 없는 부부는 1억4천160만원이었다. 차이는 8천664만원이다.
3억원 이상 대출 비중도 유주택 부부가 33.2%로, 무주택 부부 16.7%의 2배 가까이 된다. 집을 산 부부의 빚은 2016년 1억1천200만원에서 두 배 수준으로 뛰었다.
무엇을 샀는지 보면 답이 나온다. 서울에 사는 유주택 신혼부부 가운데 보유 주택 공시가격 총액이 6억원을 넘는 비율은 2015년 5.9%에서 2024년 31.4%가 됐다. 같은 집이 비싸진 것이고, 빚은 그 가격을 따라갔다.
맞벌이·자녀 있는 부부가 더 크게 빌린 이유는
돈을 더 버는 집이 더 많이 빌렸다. 맞벌이 부부 대출 중앙값은 1억9천800만원으로 외벌이 1억5천787만원보다 4천만원 이상 많았다.
3억원 이상 비중도 맞벌이 28.0%, 외벌이 18.8%다. 소득이 두 줄이면 은행이 내주는 한도도 커지고, 부부는 그 한도를 채워 더 넓은 집으로 간다.
아이가 있으면 또 커진다. 유자녀 부부 중앙값은 1억8천826만원, 무자녀 부부는 1억6천950만원이었다. 3억원 이상 비중은 26.8%와 21.1%다.
빚의 크기를 정한 것은 필요보다 빌릴 수 있는 문턱이었다고 읽힌다. 그 문턱을 누가 낮췄는지가 이 이야기의 숨은 절반이다.
영끌만의 문제인가, 정부가 연 저리 대출의 문
고액 대출 급증은 흔히 영끌로 설명된다. 그런데 같은 시기 정부는 신혼부부와 출산가구를 위한 정책대출의 문을 계속 넓혔다.
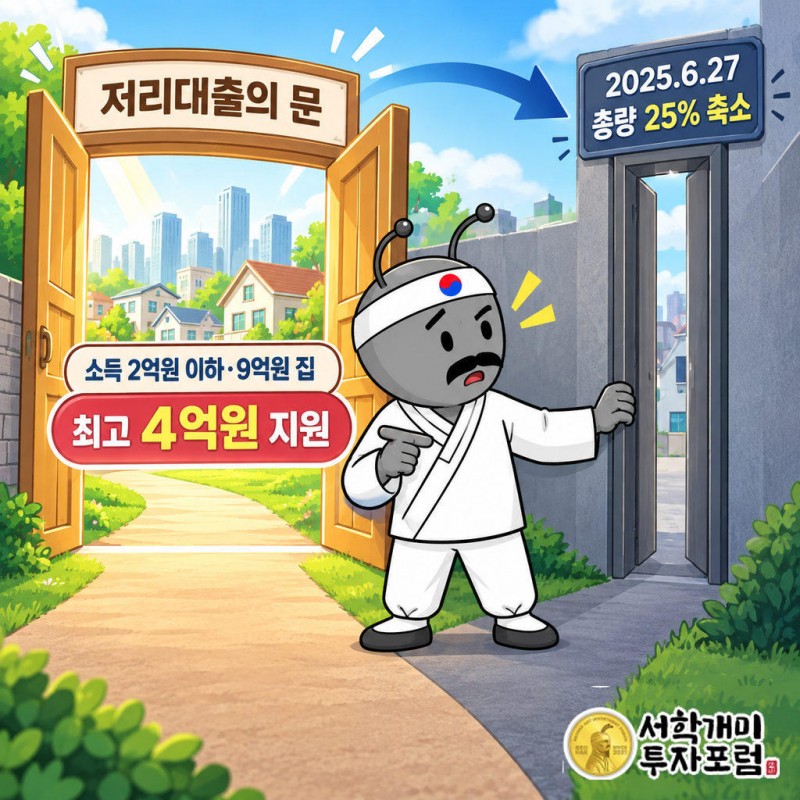
신생아특례 디딤돌대출이 대표적이다. 담보주택가액 9억원 이하 집을 사면 최고 4억원까지 저리로 빌려준다. LTV는 최대 80%, DTI는 60% 이내다.
소득기준은 맞벌이 부부합산 2억원 이하다. 연 2억원을 버는 부부가 9억원짜리 집을 사며 정책 저리 대출을 받을 수 있다는 얘기다. 서민 지원이라는 통념과는 거리가 있다.
9억원 집에 4억원을 얹을 수 있는 상품이 있으면 3억원 이상 대출이 늘어나는 것은 자연스럽다. 통계의 쏠림은 개인의 무리수와 제도가 열어 준 길이 겹친 결과로 보는 편이 정확하다.
2025년 6월 27일, 정부는 왜 스스로 브레이크를 밟았나
확대는 오래가지 않았다. 2025년 6월 27일 정부는 가계부채 관리강화 방안을 내놓고 디딤돌·버팀목 등 정책대출 총량을 25% 줄이기로 했다.
예고됐던 완화도 멈췄다. 신혼부부 버팀목전세대출 소득기준을 7500만원에서 1억원으로, 신생아특례대출 소득기준을 2억원에서 2억5000만원으로 올리려던 계획이 철회됐다.
이유는 두 가지였다. 재원인 주택도시기금이 바닥날 수 있다는 우려, 그리고 신생아특례대출이 수도권 집값을 자극한다는 지적이다.
정부가 문을 넓혀 신혼부부의 빚을 키웠고, 같은 정책이 집값을 밀어 올린다며 문을 좁혔다. 그 사이 대출을 받은 부부의 원금과 이자는 정책이 바뀌어도 그대로 남는다.
기준금리 3.0%·코픽스 3.18%, 이자 부담은 누구에게 가나
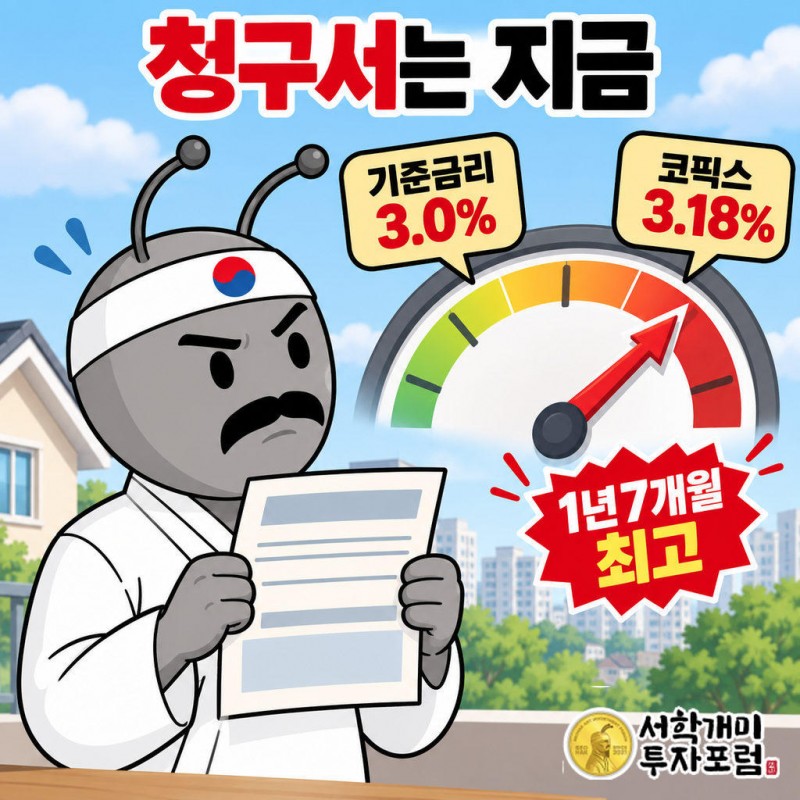
한국은행은 올해 7월과 8월 연속으로 기준금리를 올려 3.0%로 만들었다. 8월 신규 취급액 기준 코픽스는 연 3.18%로, 4∼7월 4개월 연속 오른 뒤 제자리였다.
이 수치는 2024년 12월 3.22% 이후 1년 7개월 만의 최고 수준이다. 변동금리로 빌린 부부라면 매달 나가는 이자에서 먼저 느낀다.
신혼부부는 중장년층보다 소득이 적고 자산을 모은 기간이 짧다. 큰 빚을 가장 먼저, 가장 얇은 방석 위에서 안은 셈이다.
결혼을 앞둔 부부에게는 조건이 달라졌다. 정책대출 총량은 줄었고 한도·소득기준 완화도 멈췄다. 앞선 세대가 누린 저리 레버리지를 같은 크기로 기대하기 어렵다.
130%라는 숫자는 결국 한 세대가 금리가 낮고 문이 넓던 창을 지나며 떠안은 빚의 기록이다. 창은 닫혔고 청구서는 금리가 오르는 지금 도착하고 있다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 기사는 신혼부부 대출 통계와 정책대출 제도를 설명하는 글이며 대출이나 주택 매수를 권유하지 않습니다. 금리와 정책대출 기준은 수시로 바뀌므로 실제 대출 조건은 취급 기관에서 확인하고 판단과 책임은 본인에게 있습니다.
신혼부부 대출, 신혼부부통계, 신생아특례대출, 디딤돌대출, 버팀목전세대출, 정책대출, 가계부채, 코픽스, 기준금리

