
카드사 연체율 숫자가 실제보다 좋아 보이는 이유
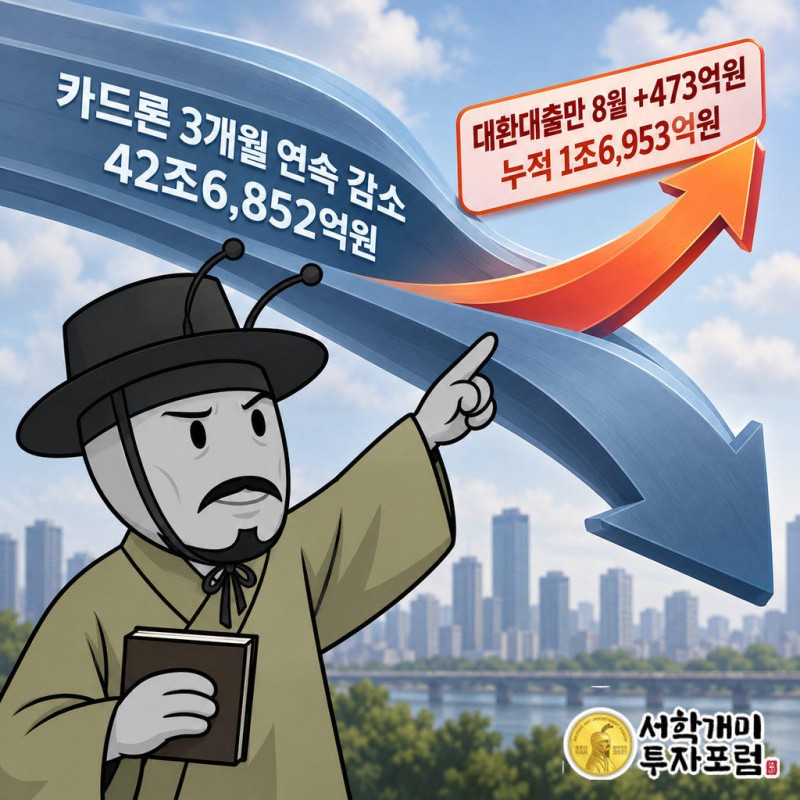
카드론 대환대출 잔액이 8월 말 1조6,953억원으로 작년 말보다 22.7% 늘었습니다. 카드론 총잔액은 5월 최고치 이후 3개월째 줄었는데 대환대출만 늘어, 조여진 카드론이 대환이라는 이름으로 이어지고 있다는 정황이 짙습니다. 대환은 연체율을 당장 낮춰 보이게 하지만 부실을 뒤로 미룰 뿐이어서, 카드사 연체율 숫자는 실제보다 좋아 보일 수 있습니다.
뉴스 핵심
- 카드론 총잔액이 3개월째 줄어든 사이 대환대출만 늘어, 총량 규제를 대환이 우회하는 정황이 나타났다.
- 대환대출은 연체율을 낮춰 보이게 하지만 2024년 상반기 대환 차주의 80.2%는 요주의 여신이었다.
- 저신용자 리볼빙 수수료율 19.26%는 법정 최고금리 20%에 바짝 붙어 있다.
카드론은 줄었는데 대환대출은 왜 혼자 늘었나
카드론 총잔액은 5월 말 43조2,534억원으로 역대 최고를 찍은 뒤 8월 말 42조6,852억원까지 3개월 연속 줄었다. 같은 기간 대환대출은 8월 한 달에만 473억원 늘며 카드론 안에서 유일하게 증가세를 이어갔다.
카드론은 가계대출 총량 관리 대상이다. 신규 카드론 문이 좁아지자 이미 빌린 사람이 같은 카드사에서 다시 빌리는 대환 쪽으로 돈이 몰린 모양새다.
당국도 이 흐름을 알고 있다. 금융당국 관계자는 "대환대출이 늘어나는 흐름이 나타나고 있어 관련 지표를 살펴볼 필요가 있다"고 말했다. 규제의 틈을 스스로 짚은 발언으로 볼 수 있다.
대환대출은 빚을 갚은 걸까, 옮긴 걸까
대환대출은 카드론을 갚지 못한 사람이 카드사에서 새로 대출을 받아 옛 대출을 메우는 상품이다. 빚의 크기는 그대로고 만기만 뒤로 밀린다.
카드사 장부에서는 연체 채권이 신규 대출로 바뀐다. 연체율이 곧바로 내려가는 효과가 생기지만, 업계는 부실을 뒤로 미룰 뿐이라고 본다.
연체율 숫자는 좋아지는데 상환 능력은 그대로다.
리볼빙도 비슷하게 움직였다. 결제성 리볼빙 잔액은 작년 말 6조7,201억원에서 8월 말 6조9,994억원으로 4.2% 늘었고 5개월 연속 증가했다. 카드값 일부만 내고 나머지를 다음 달로 넘기는 서비스다.
구제 상품을 받은 차주 80.2%가 요주의로 분류된 이유
대환대출은 원래 코로나19와 고금리로 힘들어진 차주의 상환 부담을 덜어 주려고 카드사들이 만든 상품이다. 취지는 구제였다.
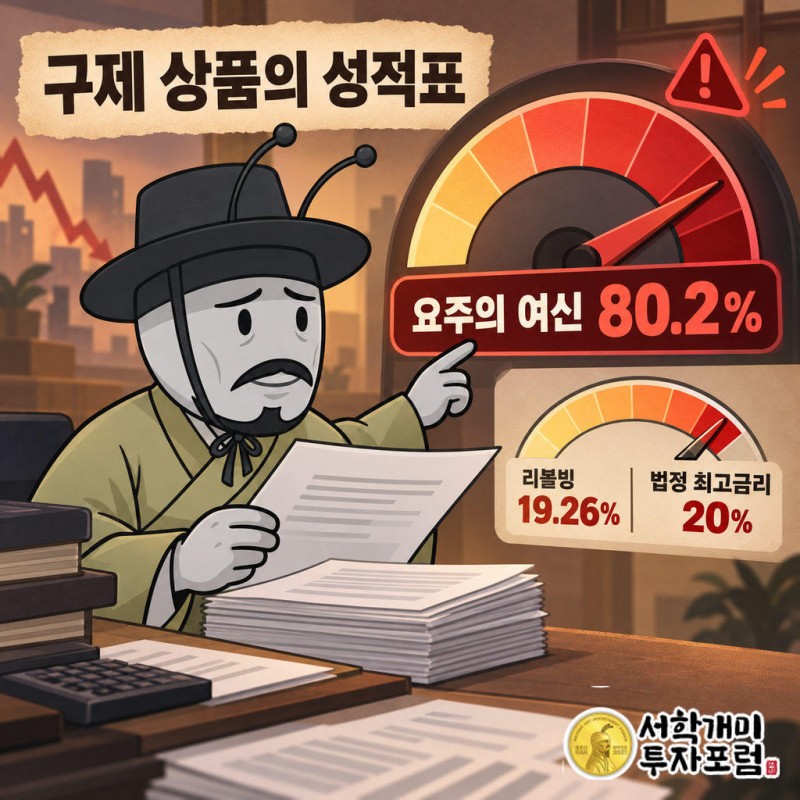
결과는 달랐다. 2024년 상반기 7개 카드사 대환대출 2조1,339억원 가운데 요주의 여신 비율이 80.2%, 연체율은 15% 안팎이었다. 상환 능력이 나아지지 않은 금액 비중은 27.9%였다.
숨 돌릴 시간을 주는 상품이 부실을 가리는 창구로 쓰이고 있다. 한국기업평가 애널리스트는 "대손비용 부담이 크게 나타날 수 있다"고 지적했다.
리볼빙 19.26%, 법정 최고금리 20%까지 남은 거리
카드론 평균금리는 연 14.60%, 신용점수 501~600점 저신용자는 18.47%다. 리볼빙 평균 수수료율은 17.32%, 같은 저신용자는 19.26%다.
법정 최고금리 20%와의 차이는 0.74%포인트에 불과하다. 카드론이 막히면 리볼빙으로, 리볼빙이 막히면 더 바깥의 대출로 밀려나는 사다리의 꼭대기가 이미 천장에 닿아 있다.
이 금리에서 원금을 줄이기는 어렵다. 이자를 내는 것만으로 벅찬 사람에게 대환은 탈출구가 아니라 대기실에 가깝다.
2003년 카드사태보다 큰 잔액, 이번엔 무엇이 다른가
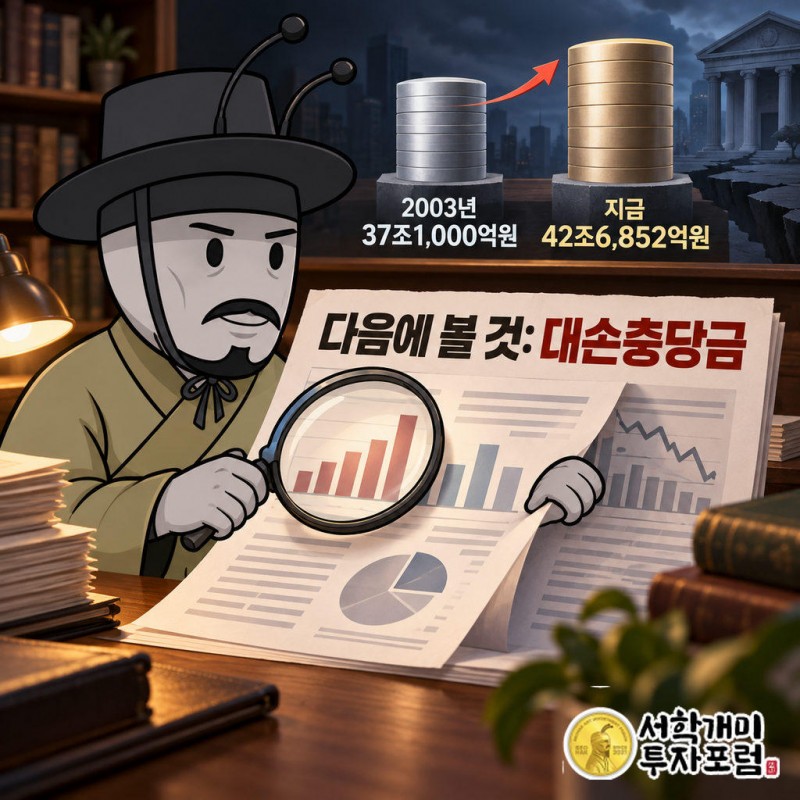
2003년 카드사태 때 전업카드사 카드론 이용액은 37조1,000억원, 연체율은 14.05%, 당기순손실은 10조4,742억원이었다. 지금 카드론 잔액 42조6,852억원은 그보다 5조5,000억원 이상 많다.
신용평가 방식이 달라 단순 비교는 무리라는 지적도 있다. 그래서 봐야 할 것은 크기보다 방향이다.
2003년에는 카드론 자체가 불어났다. 지금은 카드론 본체가 줄어드는데 그 뒤처리 상품인 대환대출과 리볼빙이 늘어난다. 새 빚이 아니라 못 갚은 빚이 쌓이는 국면이다.
당국은 "안정 저해 아니다", 그럼 무엇을 보면 되나
한 당국자는 "금리가 오르고 경기도 양극화하니 취약 차주 어려움이 가중되고 카드사도 연체율이나 조달 금리 상승으로 이익이 줄어들 수 있지만 금융 안정을 저해하는 수준까진 아니라고 판단한다"고 말했다.
한국은행은 22일 금융안정상황 보고서에서 카드업권에 대해 "중∙저신용 차주 비중이 높은 카드대출 증가 등으로 자산건전성 우려가 함께 커지고 있다"고 적었다. 시장금리 상승은 차주 이자와 카드사 조달비용을 함께 끌어올린다.
카드사 연체율은 대환 덕분에 실제보다 낮아 보일 수 있다. 카드·캐피탈 종목을 보는 투자자라면 연체율보다 대손충당금이 어떻게 움직이는지가 더 정직한 신호다.
우리가 보는 결론은 이렇다. 이번 1.7조원은 위기의 크기가 아니라 위기가 숨어 있는 위치를 알려 준다. 대환대출이 늘수록 연체율 통계는 조용해지고, 그 조용함이 길수록 나중 청구서는 커진다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 카드론·대환대출 통계를 해설한 것으로 특정 카드사나 금융 종목의 매수·매도를 권하지 않습니다. 대환 차주의 부실이 언제 얼마나 실적에 반영될지는 금리와 경기에 따라 달라질 수 있으며, 투자 판단과 책임은 독자 본인에게 있습니다.
카드론, 대환대출, 카드론 돌려막기, 리볼빙, 카드사 연체율, 가계대출 총량 규제, 카드사태, 법정 최고금리

