
빌린 사람은 35.8%인데 빌린 돈은 54.2%다
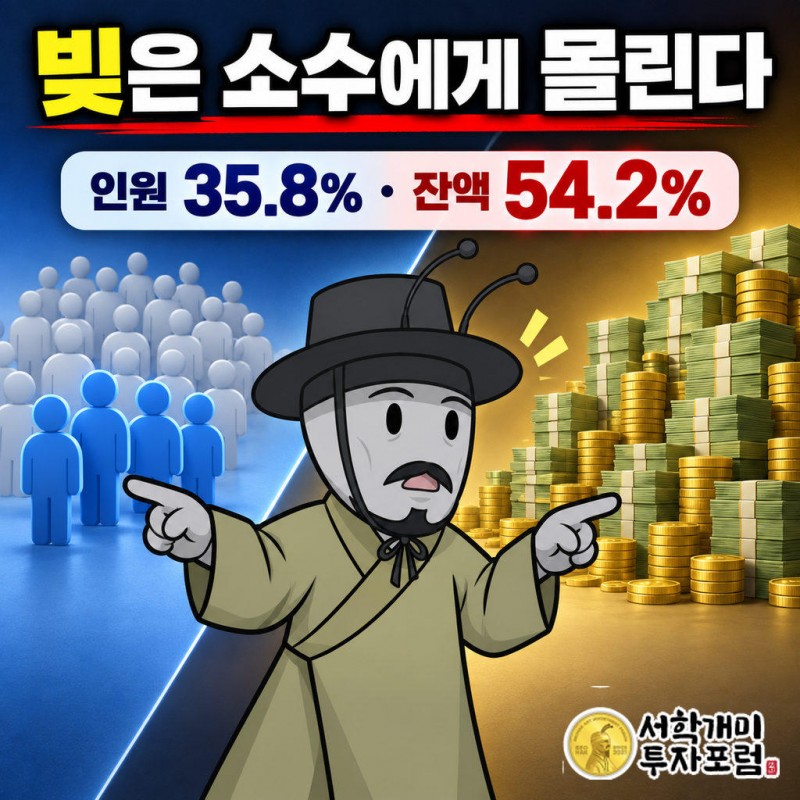
정책서민금융을 받은 사람 3명 중 1명 이상이 이후 다른 대출을 더 쌓았고, 대출잔액으로 보면 추가대출이 처음으로 절반을 넘었다. 빚이 넓게 퍼진 것이 아니라 여러 건을 가진 소수에게 몰리고 있다. 서민금융은 급한 불은 끄지만 소득을 바꾸지 못하니, 받은 뒤의 상환 설계가 없으면 다음 대출의 출발점이 된다.
뉴스 핵심
- 정책서민금융 이용자 35.8%가 추가대출을 보유했고 잔액 기준으로는 54.2%로 절반을 넘었다.
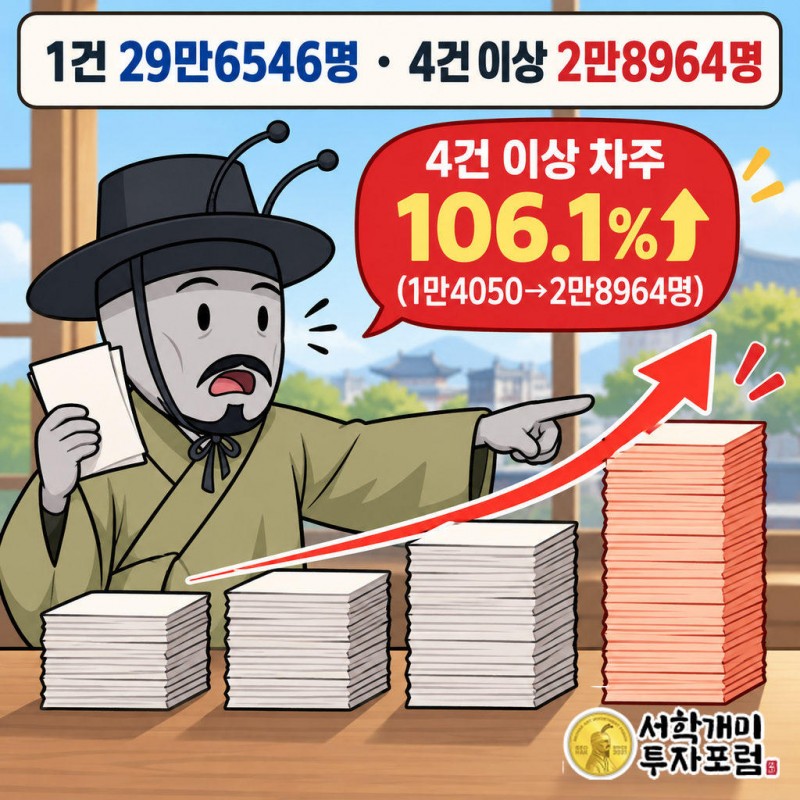
- 추가대출 4건 이상 차주는 1년 8개월 만에 106.1% 늘어 2만8964명이 됐다.
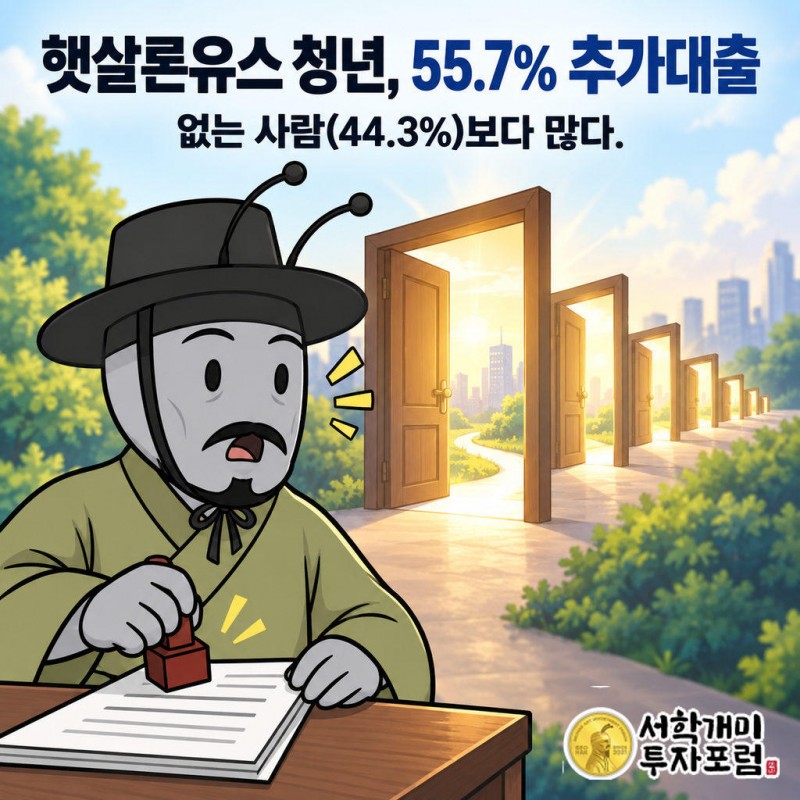
- 햇살론유스는 이용자의 55.7%가 추가대출을 보유해 없는 사람보다 많다.
서민금융 받은 사람은 왜 또 대출을 받았나
정책서민금융은 월급을 올려 주지 않는다. 은행 문턱을 못 넘는 사람에게 몇 달 버틸 시간을 빌려줄 뿐이다. 그 시간 안에 수입이 늘지 않으면 다음 달 청구서는 그대로 돌아온다.
서민금융진흥원 집계가 그 결과를 보여 준다. 올해 8월 말 이용 차주 134만2223명 가운데 50만9272명이 이후 다른 대출을 한 건 이상 들고 있다. 3명 중 1명 이상이다.
비중은 해마다 올랐다. 2024년 말 28.9%, 지난해 말 33.0%, 올해 8월 말 35.8%다. 한 번 도움받고 끝나는 사람보다 도움 뒤에 대출을 이어 가는 사람이 늘고 있다.
우리는 이 숫자를 제도 실패라기보다 제도의 성격으로 읽는다. 안전판은 떨어지는 속도를 늦출 뿐 사람을 위로 올려 주지 않는다.
인원은 35.8%인데 잔액은 54.2%, 빚은 어디에 몰렸나
같은 통계를 잔액으로 다시 세면 그림이 달라진다. 대출잔액 기준 추가대출 비중은 44.3%에서 48.9%, 54.2%로 올라 처음 절반을 넘었다.
사람 수로는 셋 중 하나 남짓인데 돈으로는 절반이 넘는다. 추가대출을 받은 사람이 한 건에서 멈추지 않고 여러 건을 쌓았다는 얘기다.
건수 분포가 이를 받친다. 추가대출 1건 29만6546명, 2건 12만9512명, 3건 5만4250명, 4건 이상 2만8964명이다.
가장 적은 층이 가장 빠르게 커졌다.
4건 이상 차주는 2024년 말 1만4050명에서 올해 8월 말 2만8964명으로 106.1% 늘었다. 1년 8개월 만에 두 배가 넘는다. 이들의 대출잔액도 2457억원에서 4963억원으로 102.0% 불었다.
햇살론유스 청년은 왜 절반 넘게 또 빌렸나
청년 전용 상품에서는 비율이 뒤집힌다. 햇살론유스 이용자 19만2924명 중 추가대출이 있는 사람이 10만7476명, 55.7%다. 추가대출이 없는 8만5448명보다 많다.
햇살론유스는 연소득 3500만원 이하, 만 34세 이하 대학생·미취업청년·사회초년생이 대상이다. 월급이 아직 없거나 막 생긴 사람들이다.
이 층에게 정책대출은 첫 신용 이력이 되기 쉽다. 첫 대출을 갚아 가는 기록이 생기면 다른 금융회사 대출 문도 열린다. 소득보다 한도가 먼저 늘어나는 셈이다.
햇살론유스의 4건 이상 차주는 2024년 말 1만253명에서 올해 8월 말 1만5239명으로 48.6% 늘었고, 잔액은 1692억원에서 2324억원으로 37.4% 커졌다.
생애 1회였던 소액생계비대출, 2024년 9월에 무엇이 바뀌었나
소액생계비대출은 원래 평생 한 번만 쓸 수 있었다. 2024년 9월부터 원리금을 다 갚은 사람에게는 다시 빌려주도록 바뀌었다.
재대출 금리는 새로 매기지 않는다. 직전 대출의 최종 금리를 이어받고, 최저가 9.4%다. 성실 상환으로 깎인 금리를 물려받는 구조라 저금리라는 안내와 체감 사이에 거리가 있다.
이 변화와 4건 이상 차주 급증이 시기상 겹친다. 두 통계는 같은 상품을 센 것이 아니어서 한쪽이 다른 쪽을 만들었다고 말할 수는 없다.
그래도 방향은 분명하다. 제도가 한 번의 구조에서 되풀이 가능한 구조로 옮겨 가는 동안, 이용자도 한 건에서 여러 건으로 옮겨 갔다.
다중채무 10년래 최고, 서민금융만의 문제일까
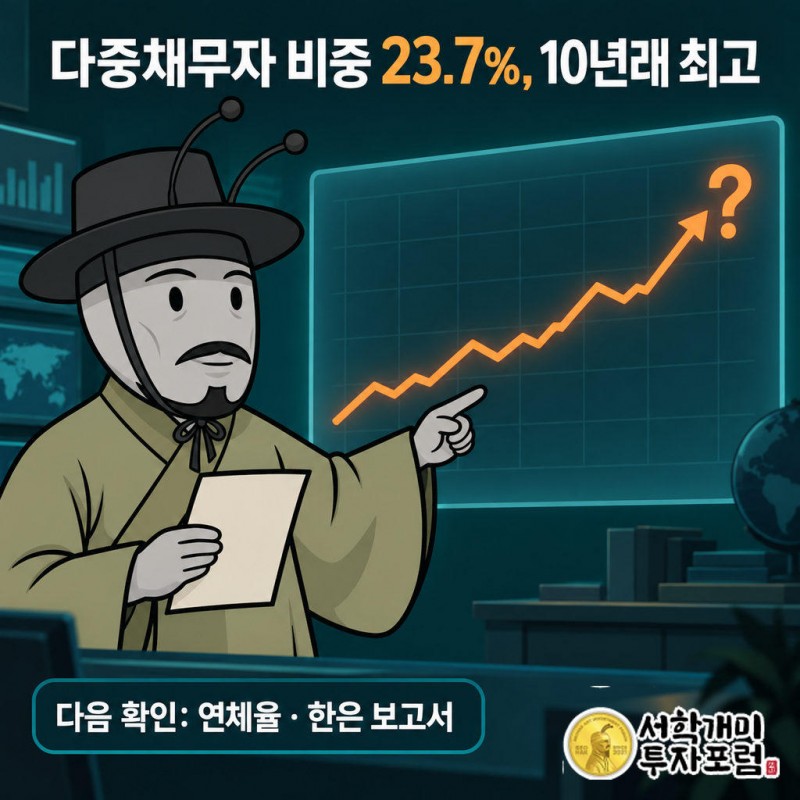
대출이 겹치는 현상은 서민금융 바깥에서도 커졌다. 한국은행 기준 3개 이상 금융기관에서 빌린 다중채무자 비중은 올해 2분기 23.7%로, 2016년 1분기 20.7% 이후 가장 높다.
이들의 1인당 평균 대출잔액은 1억2217만원, 연체율은 1.8%다.
표본과 기준이 달라 두 비율을 나란히 놓고 크기를 비교할 수는 없다. 다만 전체 흐름이 올라가는 시기에 가장 여유 없는 층의 추가대출이 더 빨리 늘었다는 점은 눈여겨볼 만하다. 경기가 빡빡해질 때 먼저 버틸 힘이 떨어지는 곳이 여기다.
공급 실적에서 상환 이후로, 정책금융의 성적표가 바뀐다
지금까지 서민금융은 얼마나 풀었는지로 평가받았다. 이번 발표는 빌려준 뒤 그 사람의 빚이 어떻게 됐는지를 처음 숫자로 보여 준다.
박홍배 더불어민주당 의원은 "정책금융이 또 다른 빚의 출발점이 되지 않도록 추가 대출과 상환 부담까지 세심하게 살펴야 한다"고 말했다.
우리가 보는 경로는 이렇다. 정책대출은 시간을 사 주고, 상환 기록은 새 한도를 열고, 소득이 그대로면 그 한도가 다음 빚이 된다. 지원금이 자립의 발판이 될지 대출 사다리의 첫 칸이 될지는 돈을 준 다음 무엇을 붙이느냐에 달렸다.
개인에게 남는 교훈은 단순하다. 서민금융을 받았다면 그 돈이 벌어 준 시간 동안 들어올 돈을 늘릴 계획이 먼저다. 계획 없이 쌓인 상환 기록은 신용이 아니라 다음 대출의 초대장이 된다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 정책서민금융 통계를 해설한 것으로 대출 이용이나 금융상품 가입을 권하지 않습니다. 재대출 금리와 상환 조건은 개인 신용과 상품별로 달라질 수 있으니 대출 판단과 그 책임은 이용자 본인에게 있습니다.
정책서민금융, 서민금융, 햇살론유스, 추가대출, 다중채무, 소액생계비대출, 서민금융진흥원, 다중채무자

