
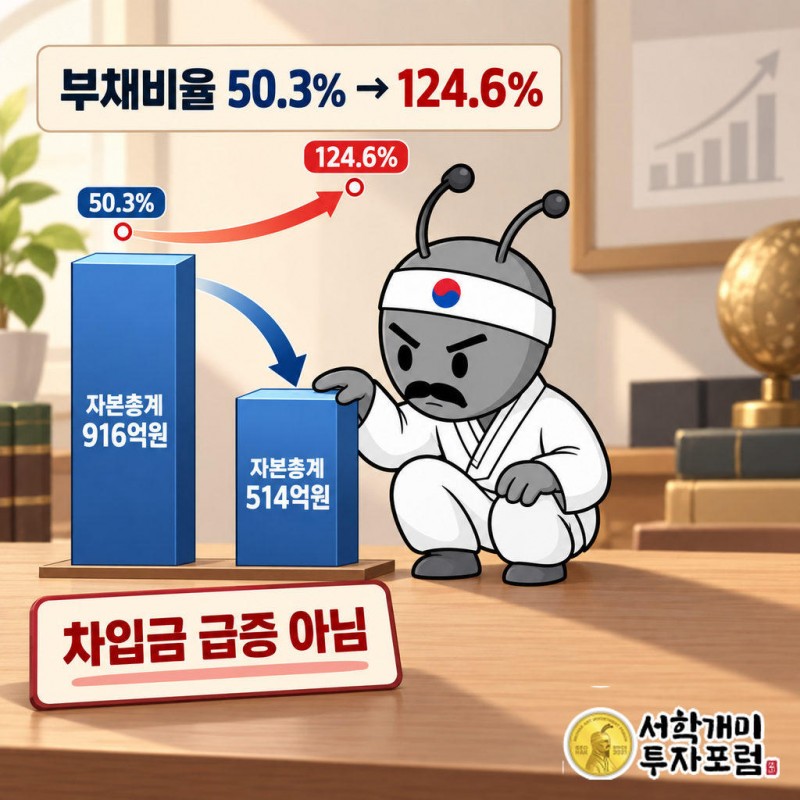
맘스터치 부채비율이 124.6%로 뛴 건 차입금이 아니라 자본이 줄어서다
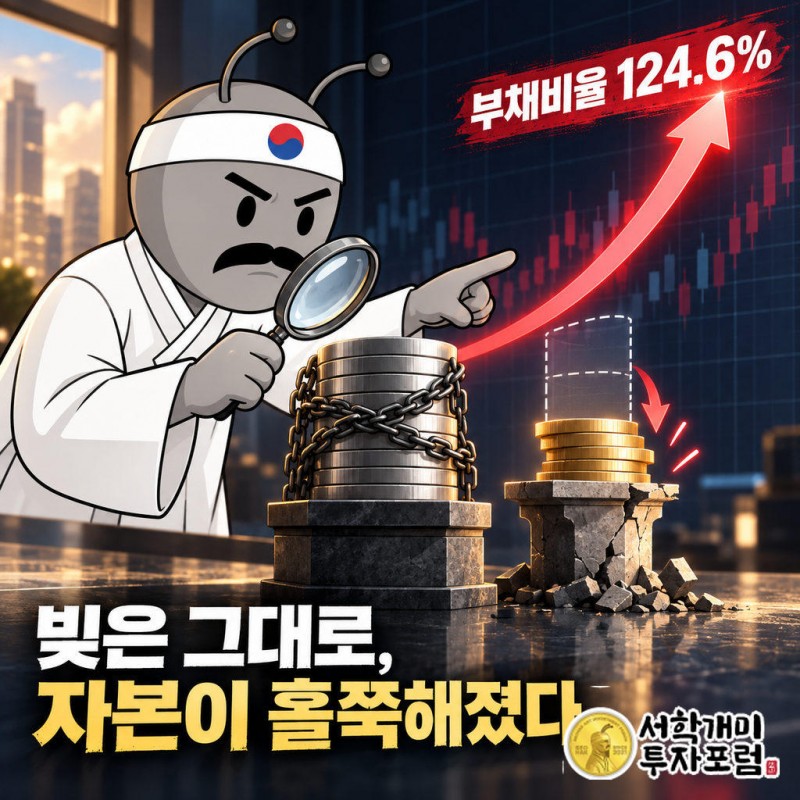
맘스터치 지분 56.8%를 1938억원에 인수한 PEF는 회사를 되팔기 전에도 배당과 유상감자로 돈을 회수했다. 상장폐지와 KFC 매각 전례를 함께 보면, 외식 브랜드의 성장과 주인의 투자금 회수가 어떻게 갈리는지 드러난다.
뉴스 핵심
- 맘스터치 상장폐지는 일반 주주의 증시 참여 통로뿐 아니라 본사 실적과 가맹점 이해관계의 관계도 드러낸다.
- KFC코리아는 CVC의 인수가 약 1000억원에서 KG그룹 매각가 약 500억원으로 내려간 전례가 있다.
- 공차처럼 PEF 사이에서 재매각되는 브랜드는 다음 인수자가 남아 있는 확장 가능성에 값을 매기는 구조다.
PEF는 왜 햄버거보다 가맹점 계약을 보나
햄버거를 주문한 손님의 돈은 매장에만 남지 않는다. 가맹본부는 식자재를 공급하면서 마진을 얻고, 가맹 계약에 따라 로열티와 가맹비도 받는다. PEF가 외식업체에서 보는 것은 메뉴의 인기와 함께 이 반복되는 수입이다.
매장을 직접 늘리는 데 드는 자본 부담을 줄이면서 가맹점을 확장할 수 있다는 것도 매력이다. 본사는 여러 매장에서 들어오는 수입을 모으고, 인수자는 그 현금흐름으로 인수금융 이자를 갚을 수 있다.
손님에게는 익숙한 식당이지만 인수자에게는 돈이 들어오는 계약의 묶음이다. 이 관점으로 보면 버거킹 운영사 BKR, 맘스터치, KFC코리아에 PEF가 들어온 이유가 선명해진다. 브랜드를 키울 여지와 투자금을 꺼낼 경로가 함께 있다.
맘스터치 지분 56.8%, 무엇을 산 거래인가
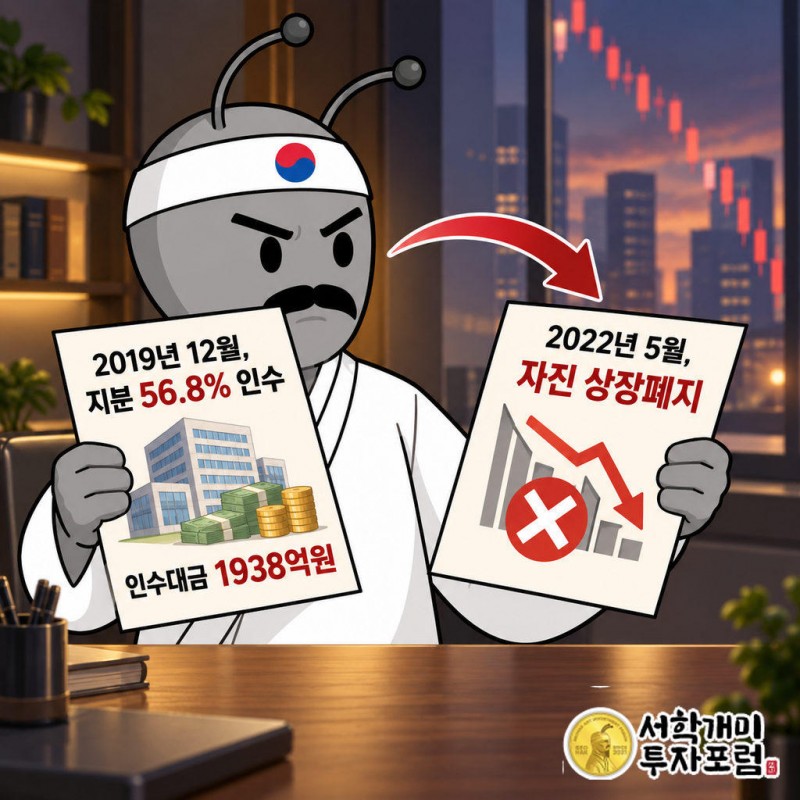
케이엘앤파트너스는 2019년 12월 맘스터치의 당시 법인인 해마로푸드서비스 지분 56.8%를 1938억원에 인수했다. 회사 전체를 산 가격이 아니라 해당 지분의 인수대금이다. 이 거래로 확보한 핵심은 브랜드의 경영권이었다.
맘스터치(당시 종목코드 220630)는 2016년 스팩합병으로 코스닥에 들어온 회사였다. PEF 인수 뒤에도 한동안 일반 주주가 같은 회사의 지분을 보유할 수 있었다. 이후 선택은 상장 유지가 아닌 공개매수와 자진 상장폐지였다.
2022년 5월 상장폐지로 일반 주주에게 중요한 조건이 바뀌었다. 공개매수에 응해 지분을 판 주주는 대금을 받고 투자 관계를 끝냈다. 이후 브랜드가 성장하더라도 상장주식으로 그 성장에 참여하던 통로는 닫혔다.
인수대금은 시작 가격이다. 누가 끝까지 주주로 남느냐는 그다음 선택에서 갈렸다.
맘스터치 상장폐지에 가맹점 갈등은 왜 등장했나
상장사 실적은 주주만 읽는 숫자가 아니다. 맘스터치에서는 공개되는 본사 실적이 가맹점주와의 갈등으로 이어졌고, 이 갈등이 상장폐지 추진 배경으로 거론됐다. 같은 이익을 놓고 주주와 점주가 서로 다른 질문을 던지는 구조다.
주주는 본사가 얼마나 벌었는지 본다. 식자재를 사고 로열티를 내는 점주에게는 본사의 이익이 자기 매장의 비용과도 연결된다. 본사 수익이 커졌다는 소식만으로 가맹점의 장사도 좋아졌다고 판단할 수 없는 이유다.
여기서 상장폐지를 읽는 우리의 관점은 소유구조와 정보의 관계다. 회사는 증시에서 나왔지만 가맹점과의 거래는 계속됐다. 본사의 성장 성과를 누가 가져가고, 그 숫자를 누가 들여다보는가는 서로 붙어 있는 문제다.
상장폐지만으로 모든 재무정보가 사라진다고 말할 수는 없다. 중요한 변화는 공개시장에서 일반 주주와 함께 평가받던 회사가 지배주주 중심의 비상장 회사로 바뀌었다는 데 있다.
맘스터치 매각 전, 배당과 감자로 빠져나간 돈
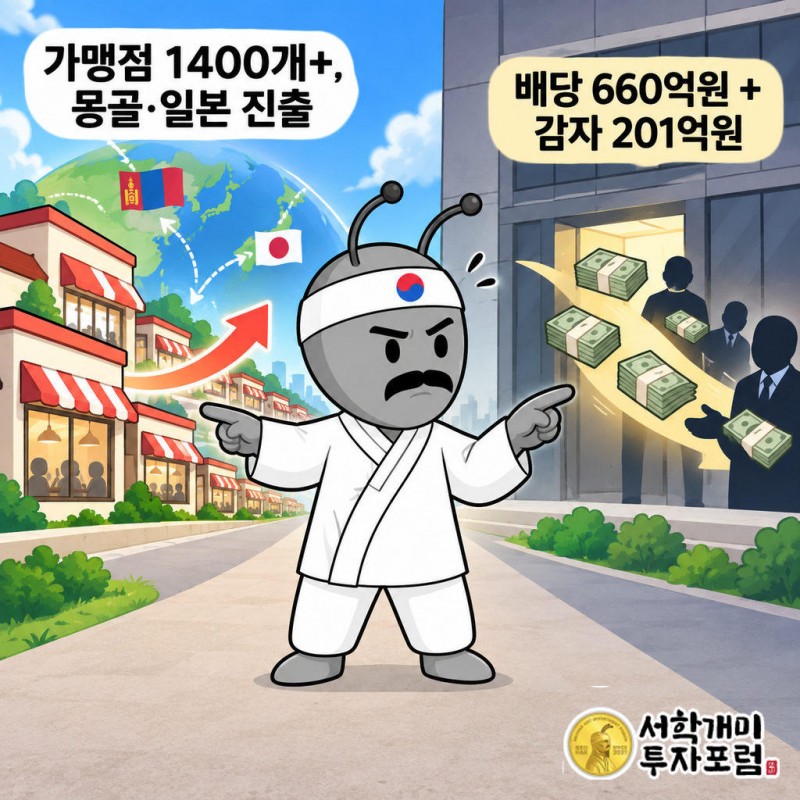
케이엘앤파트너스는 2023년 6월 맘스터치에서 현금배당 660억원을 받았다. 같은 해 8월에는 유상감자로 201억원을 추가 회수했다. 회사를 새 주인에게 넘기기 전에 현금이 먼저 주주에게 돌아간 것이다.
배당은 회사가 주주에게 돈을 나눠주는 방식이다. 유상감자는 자본을 줄이면서 주주에게 대가를 지급한다. 방식은 달라도 회사 안의 돈이 주주 쪽으로 이동한다는 공통점이 있다. 매각 성사 여부와 별도로 회수가 진행될 수 있다.
같은 기간 맘스터치 자본총계는 2022년 916억원에서 2023년 514억원으로 줄었다. 부채비율은 50.3%에서 124.6%로 높아졌다. 주주에게 돈이 돌아가는 동안 회사가 보유한 자본의 여유는 작아졌다.
부채비율 상승을 곧바로 차입금 급증과 같은 말로 읽으면 안 된다. 부채와 비교하는 자본이 줄어도 비율은 오른다. 이 사례의 핵심은 투자자의 회수 성과와 회사에 남는 재무 여력이 같은 방향으로 움직이지 않을 수 있다는 것이다.
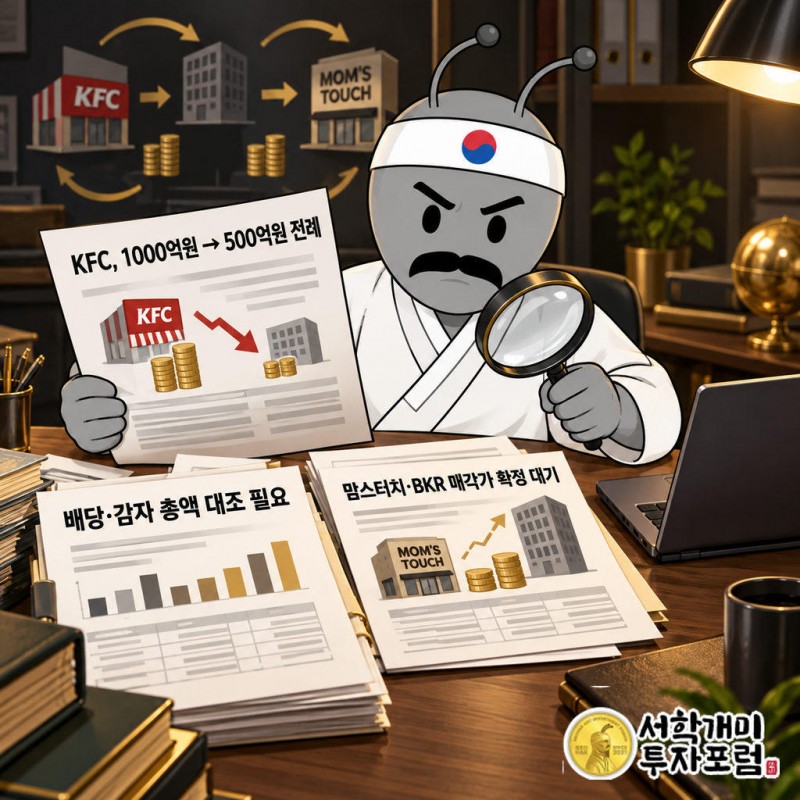
KFC 매각가 1000억원이 500억원으로 줄어든 이유
KFC코리아는 브랜드 인지도만으로 수익을 지키지 못했다. 국내 영업 여건과 맞지 않는 글로벌 본사의 일률적 운영 정책이 경쟁력을 약화시킨 배경으로 지목됐다. 2016~2018년 누적 당기순손실은 435억원이었다.
두산이 2014년 CVC캐피탈에 KFC코리아를 판 가격은 약 1000억원이었다. CVC가 2017년 KG그룹에 되판 가격은 약 500억원이었다. PEF가 인수했다고 다음 거래에서 더 높은 가격을 받는 것은 아니었다.
손실 집계 기간은 CVC의 매각 전후에 걸쳐 있다. 따라서 누적 손실 전체를 특정 주인의 경영 결과로 돌릴 수는 없다. 여기서 남는 사실은 유명 브랜드도 운영 조건이 어긋나면 인수자가 기대한 가격을 지키기 어렵다는 것이다.
2023년 1월에는 오케스트라PE가 지분 100%를 인수했다. 가맹점 확대와 디지털 전환을 거쳐 2026년 4월 칼라일에 다시 매각했다. 앞선 거래의 실패와 뒤이은 재매각을 함께 봐야, 소유주의 간판보다 운영의 변화가 중요하다는 판단에 닿는다.
공차의 다음 주인도 PEF, 점주에게 남는 계산
공차는 UCK파트너스와 TA어소시에이츠를 거쳐 베인캐피탈을 새 주인으로 맞았다. 앞선 투자자가 떠나도 다음 투자자는 해외 진출이나 점포 확대에서 추가 수익을 기대할 수 있다. 같은 브랜드에서 서로 다른 성장 구간을 사는 거래다.
맘스터치 역시 인수 이후 가맹점이 1400개 이상으로 늘었고 몽골과 일본 등으로 진출했다. 성장 자체는 실재한다. 그 성장과 배당·감자를 함께 놓아야 사업을 키운 성과와 주주에게 돌아간 현금을 구분할 수 있다.
가맹점 창업을 고민하는 개인에게 이 구분은 현실적인 문제다. 본사 점포 수가 늘었다는 설명만으로 내 매장의 수익성을 대신 판단할 수 없다. 본사에 내는 돈의 조건, 본사에 남은 자본, 주주에게 지급한 현금을 함께 읽어야 한다.
우리가 보는 PEF 외식업 투자의 핵심은 성장과 회수가 동시에 진행된다는 데 있다. 배당 이력만으로 가맹점 비용 인상을 예단할 수는 없다. 그러나 매장을 여는 사람은 본사가 얼마에 팔릴지보다, 주인이 돈을 회수한 뒤에도 자기 장사를 도울 여력이 얼마나 남는지에 돈을 건다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 기사는 투자나 가맹점 창업을 권유하지 않습니다. 과거 인수가격과 배당은 향후 매각가·수익을 보장하지 않으며, 본사 성장과 개별 매장의 수익성은 다를 수 있습니다. 투자 및 창업 판단과 그 책임은 독자에게 있습니다.
맘스터치, PEF, 220630, KFC, 공차, 케이엘앤파트너스, 상장폐지, 유상감자, 칼라일, 버거킹

