
월급은 그대로인데 고정비가 23% 늘었다
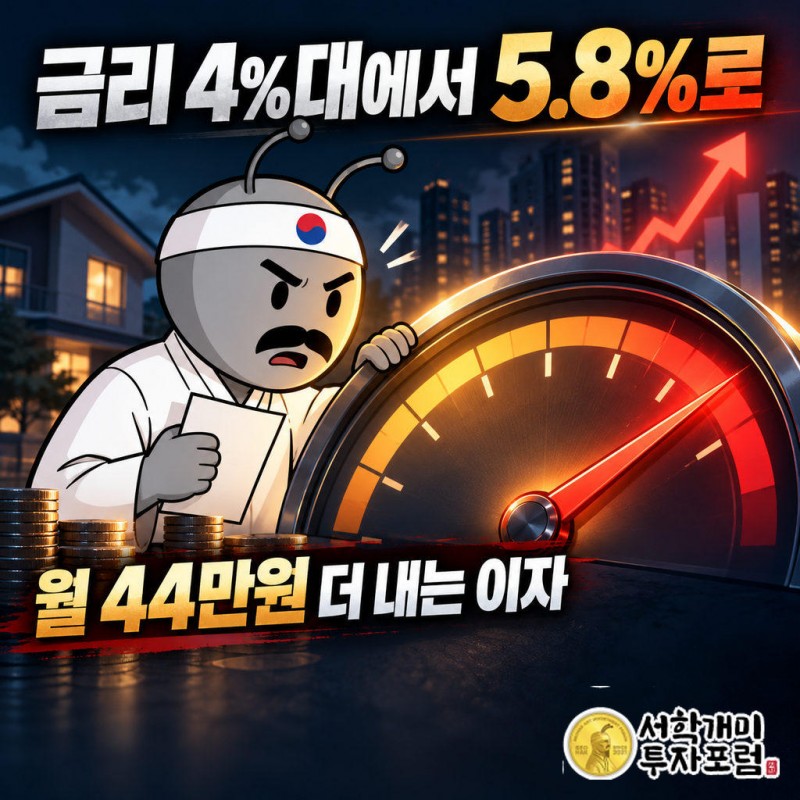
4억원 주담대를 1년 만에 갱신한 차주는 금리가 연 4%대 초반에서 5.8%로 올라 매달 44만원, 1년에 528만원을 더 낸다. 주담대 금리의 기준인 은행채 금리가 기준금리 인상과 대규모 만기 차환이 겹치며 뛰었기 때문이다. 은행이 채권을 많이 찍게 된 배경에는 증시로 빠져나간 예금이 있다.
뉴스 핵심
- 4억원 주담대를 5.8%로 갱신하면 월 상환액이 191만원에서 235만원으로 늘고 연 이자는 528만원 늘어난다.
- 주담대 금리는 은행채 금리에 연동되며, 내년 금융채 만기 302조원이 차환 압력을 키운다.
- 빚투로 예금이 빠져나가자 은행이 채권 발행을 늘린 것이 조달비용 상승의 한 배경이다.
4억 주담대 갱신, 월 191만원이 235만원이 되는 계산
주택담보대출 4억원을 쓰던 김모씨는 지난해 9월 연 4%대 초반 금리로 돈을 빌렸다. 1년 뒤 갱신 창구에서 받은 금리는 연 5.8%였다.
매달 나가는 원리금은 191만원에서 235만원으로 올랐다. 한 달에 약 44만원, 1년이면 이자만 528만원이 더 빠져나간다.
월급은 그대로인데 고정비 하나가 23% 가까이 커진 셈이다. 외식 몇 번 줄여서 메울 수 있는 크기가 아니다.
대출을 새로 받은 것도, 집을 더 산 것도 아니다. 달라진 것은 갱신 날짜 하나뿐이다. 갱신형 대출에서 금리는 계약할 때가 아니라 갱신할 때 그날의 시장이 정한다.
주담대 금리는 왜 은행채 금리를 따라 움직이나?
은행이 대출에 쓰는 돈의 상당 부분은 채권을 팔아 마련한다. 그래서 대출금리에는 은행채 금리가 기준처럼 붙어 있다.
고정형 주담대는 대부분 5년 만기 은행채 금리를 지표로 삼고, 1년마다 갱신하는 신용대출은 1년 만기 은행채를 따라간다.
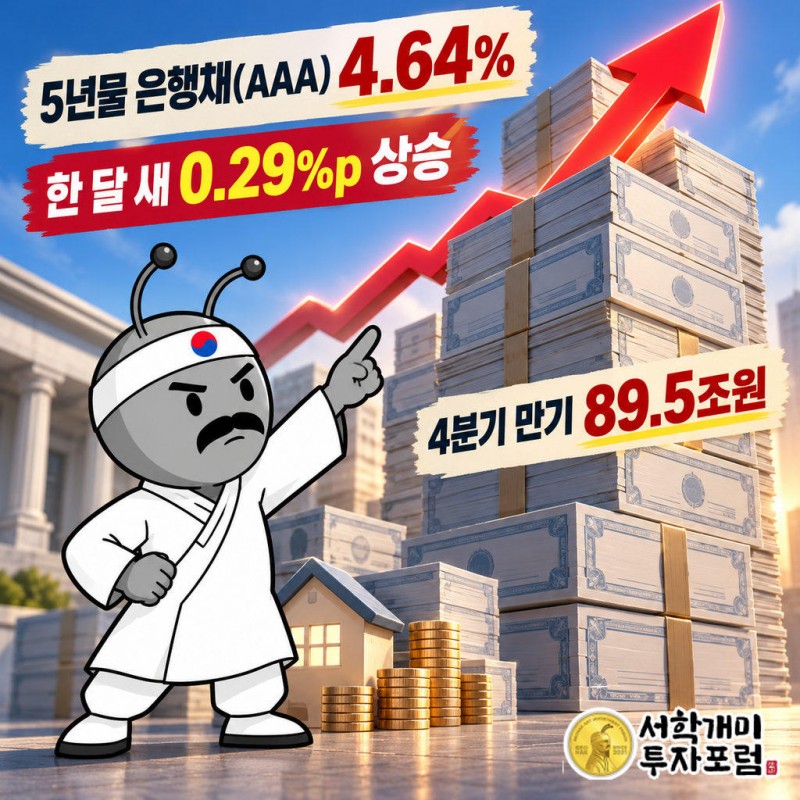
그 5년물 은행채(AAA) 금리가 한 달 전 연 4.35%에서 9월 28일 연 4.64%로 0.29%포인트 올랐다. 2023년 10월 이후 가장 높은 수준이다.
기준금리도 방아쇠였다. 한국은행이 7월과 8월 두 차례 올렸고, 미국 연준도 9월 16일 3년2개월 만에 0.25%포인트 인상했다.
은행채 만기 302조원, 차환 물량은 얼마나 몰렸나
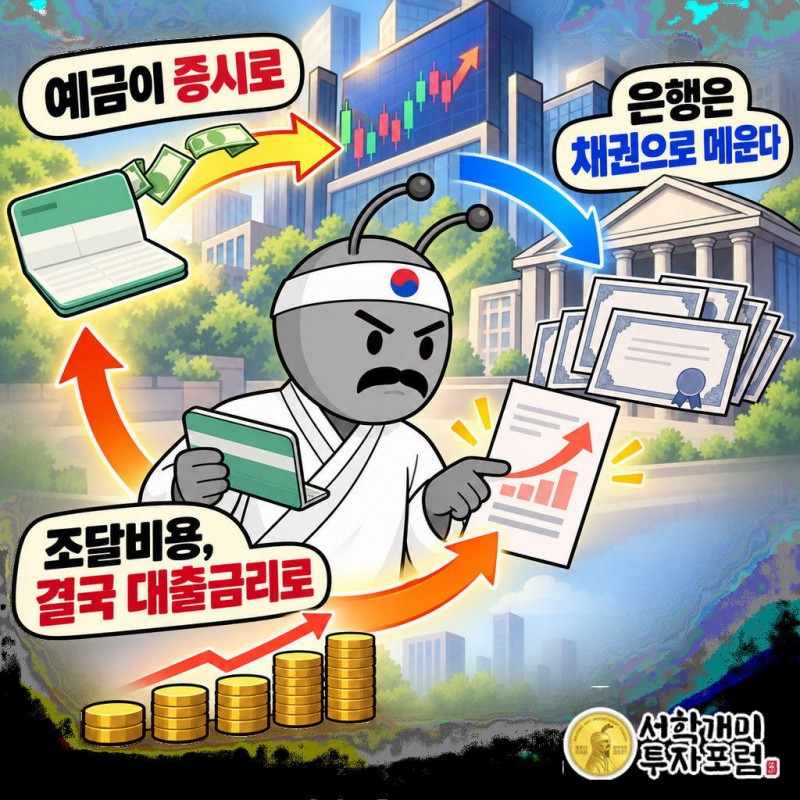
올 4분기에 만기가 돌아오는 은행채와 여전채는 89조5000억원이다. 지난해 4분기 70조8000억원보다 26.4% 많다.
은행채만 보면 53조4000억원에서 68조6000억원으로 28.5% 늘었다. 카드사 자금줄인 여전채도 17조4000억원에서 20조9000억원으로 20.1% 불었다.
문제는 새로 찍는 채권의 만기가 짧다는 데 있다. 3분기 은행채 발행액 24조6000억원은 1년 전보다 97.6% 많았고, 절반 이상이 1년 미만 단기채였다.
그래서 내년 만기 은행채는 210조원에 육박하고 여전채까지 더하면 302조원이다. 빚을 갚으려 다시 빚을 내는 물량이 쏟아지면, 사 줄 투자자를 찾기 위해 더 높은 금리를 불러야 한다.
예금을 받지 못하는 카드사는 더 아프다. 8개 전업카드사의 8월 카드론 평균 금리는 연 14.10%로, 7월 14.15%에 이어 두 달째 14%대다.
증시로 간 예금이 왜 영끌족 이자로 돌아오나?
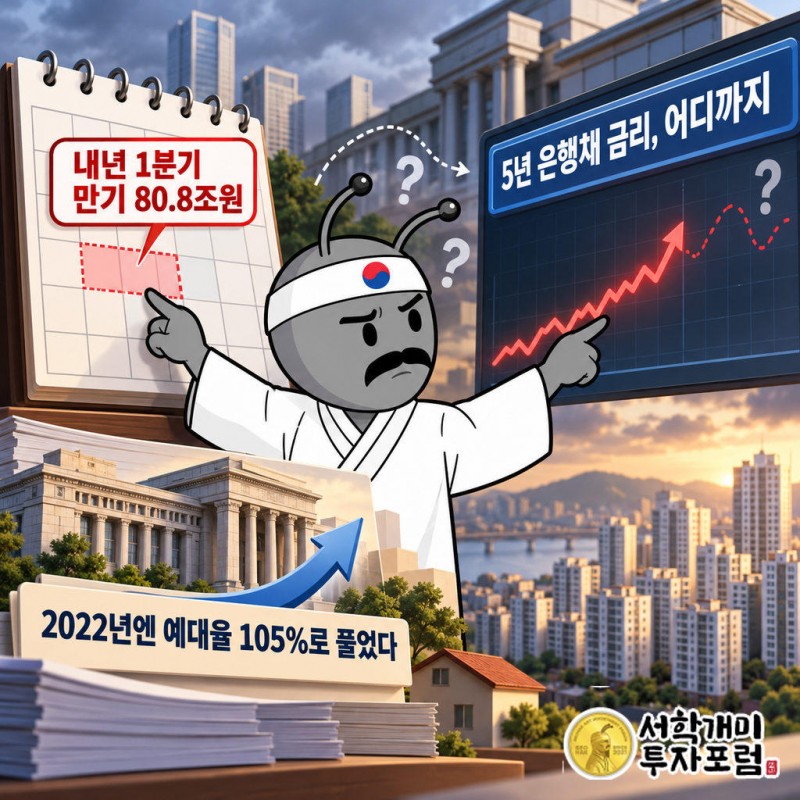
은행이 올해 채권을 이렇게 많이 찍은 이유 중 하나는 예금이 빠져나갔기 때문이다. 빚을 내서라도 주식을 사려는 열기에 예금이 증시로 옮겨 갔고, 은행은 그 빈자리를 채권으로 메웠다.
예금은 은행에 싼 돈이고 채권은 비싼 돈이다. 싼 돈이 빠지고 비싼 돈이 들어오면 은행의 조달비용이 오른다.
그 비용이 어디로 가는지는 분명하다. 채영서 한국신용평가 연구원은 "금융사들이 늘어난 조달 비용을 대부분 대출 금리에 전가할 가능성이 크다"고 말했다.
누군가의 주식 계좌를 채운 돈이 한 바퀴 돌아 다른 누군가의 주담대 이자 고지서에 찍힌 셈이다. 증시 활황과 영끌족의 비명은 따로 벌어진 일이 아니라 하나의 돈길 위에 있다.
반대편에서 웃는 쪽도 있다. 연 4%대 후반 은행채·여전채를 사는 채권투자자에게 같은 금리 상승은 수익이다.
스트레스 DSR 3단계로 한도는 이미 줄어 있다
금리만 오른 게 아니다. 2025년 7월 1일부터 스트레스 DSR 3단계가 전 금융권 가계대출에 적용됐고, 스트레스 금리 적용비율은 100%가 됐다.
스트레스 DSR은 앞으로 금리가 오를 것을 미리 얹어 대출 한도를 계산하는 방식이다. 그만큼 빌릴 수 있는 돈이 줄어든다.
갱신 차주에게 이 조합은 뼈아프다. 금리가 오르니 다른 은행으로 갈아타고 싶어도, 새로 심사받는 순간 줄어든 한도가 기다린다.
5대 은행 주담대 잔액은 9월 28일 기준 621조2730억원이다. 은행채 금리 상승이 이어지면 주담대 최고 금리가 연내 연 8%에 닿을 것이라는 전망까지 나온다.
2022년엔 예대율 105%로 풀었다, 이번 안전판은 어디에
이 장면은 처음이 아니다. 2022년 1~10월 은행채 발행액은 175조3990억원까지 불었고, 그 여파로 회사채 순발행액이 1년 전보다 88.3% 줄었다. 레고랜드 사태와 맞물린 채권시장 경색이었다.
당시 금융당국은 LCR(유동성커버리지비율) 정상화 일정을 2023년 6월로 미루고, 예대율 규제를 100%에서 105%로 6개월간 풀었다. 은행채 발행 관련 제재도 한시 면제했다.
은행이 채권을 덜 찍어도 되도록 숨통을 틔운 조치였다. 이번 302조원 만기 국면에서 같은 카드가 나올지는 아직 정해진 것이 없다.
갱신을 앞둔 차주가 볼 숫자는 하나다. 금융투자협회가 매일 공시하는 5년 만기 은행채(AAA) 금리가 4.64%에서 더 오르는지, 그리고 당국이 2022년처럼 예대율·LCR에 손을 대는지.
영끌족의 이자는 집값이 아니라 채권시장이 정한다. 그리고 올해 그 채권시장을 달군 것은 주식으로 향한 우리 모두의 돈이었다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 은행채 금리와 주담대 갱신 구조를 설명한 것이며 대출·투자 권유가 아닙니다. 실제 갱신 금리와 한도는 개인 신용·소득·DSR 심사와 시장금리 변동에 따라 달라지므로 대출 결정과 그 책임은 본인에게 있습니다.
주담대, 은행채, 영끌족, 주담대 갱신, 스트레스 DSR, 여전채, 카드론, 대출금리

