
카드사, 매각이익 3배인데 왜 매각을 줄이나
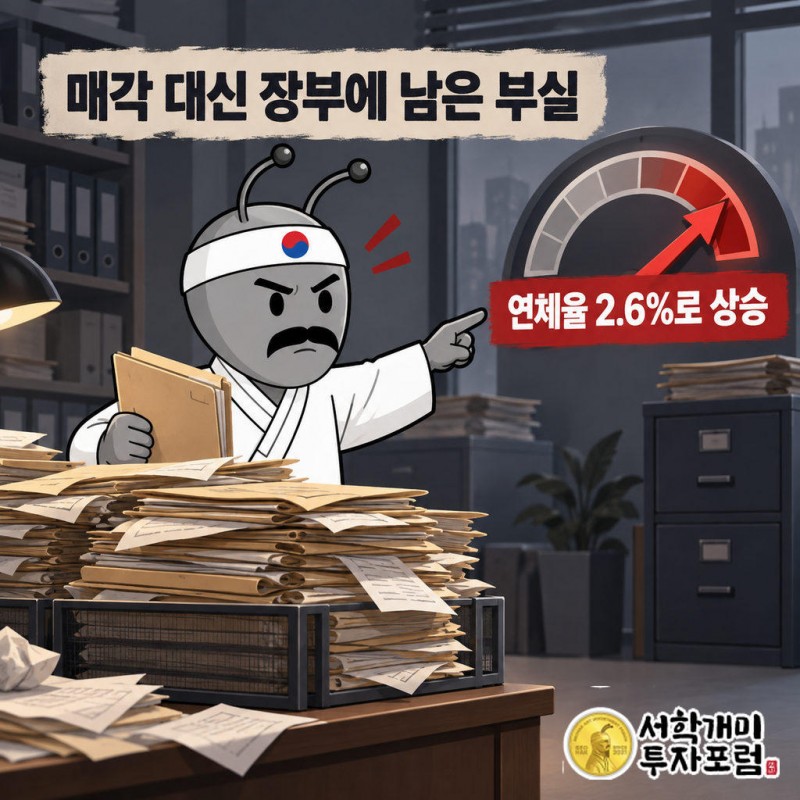
금리가 다시 뛰었지만 카드사·캐피탈사를 흔들 변수는 이자비용이 아니라 떼일 돈이다. 한국신용평가는 이번 조달비용 충격이 과거 금리 상승기의 40~60% 수준에 그친다고 봤고, 대신 올해 상반기 캐피탈 업계 1개월 이상 연체율이 2.6%로 올라섰다. 그동안 부실채권을 팔아 숨기던 연체가 규제 변화로 장부에 남기 시작한 것이 핵심이다.
뉴스 핵심
- 이번 금리 상승기의 조달비용 충격은 과거의 40~60% 수준으로 한신평은 전망했다.
- 부실채권 매각 가이드라인 개정으로 연체가 장부에 남기 시작했다.
- A급 이하 중소형 캐피탈사가 조달과 부실 양쪽에서 가장 약하다.
카드사·캐피탈사는 왜 금리에 먼저 맞나
카드사와 캐피탈사에는 예금 창구가 없다. 카드론·할부금융·리스로 내줄 돈을 전부 여전채·ABS·CP를 찍어 보험사, 연기금, 자산운용사에서 빌려 온다.
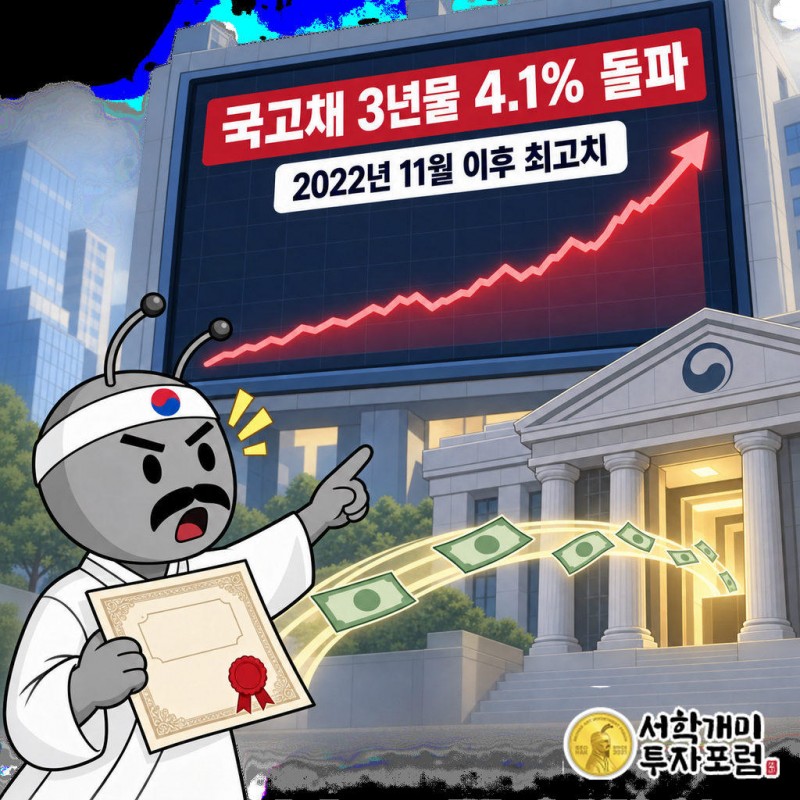
그래서 채권시장 금리가 곧 이 회사들의 원가다. 9월 28일 국고채 3년물이 4.1%를 넘어 2022년 11월 이후 가장 높은 곳에 올라섰고, 10년물도 4.4% 가까이 붙었다.
오름세의 출발점은 미국 국채금리 급등이었다. 고유가, 중동 긴장, 미국 재정적자 우려가 겹쳤다. 카드·캐피탈사가 새로 채권을 찍을 때 붙는 금리는 이미 기존 금리를 넘어섰다.
원가가 오르면 먼저 회사 마진이 줄고, 버티지 못하면 카드론·현금서비스 금리로 넘어온다. 금리 뉴스가 대출받는 개인에게까지 닿는 길이 이것이다.
2022년 레고랜드 때 여전채 금리는 얼마나 뛰었나
기준점은 2022년이다. AA+ 3년물 여전채 금리는 그해 5월 3.80%에서 6월 초 4.41%, 8월 4.86%를 거쳐 10월 20일 5.937%까지 올랐다. 5개월 사이 약 2.14%p가 붙었다.
레고랜드 사태로 채권시장이 얼어붙자 카드사는 급한 불을 단기차입으로 껐다. 그해 상반기 8개 카드사의 단기차입금 잔액은 6조6369억원으로 1년 전보다 105.5% 불어났다.
신규 사업을 멈추고 버티는 것 말고는 방법이 없던 시기였다.
이번 조달비용 충격이 40~60%에 그치는 이유
한신평 채영서 수석연구원은 2022년 같은 발작 가능성은 작다고 봤다. 이유는 부채 장부의 구성이 바뀌었다는 데 있다.
채 연구원은 "과거 저금리 시기에 발행한 채권 상당수가 이미 차환됐으며, 상대적으로 높은 금리로 조달된 부채가 만기도래하고 있다는 점에서 과거와 차이가 있다"고 말했다.
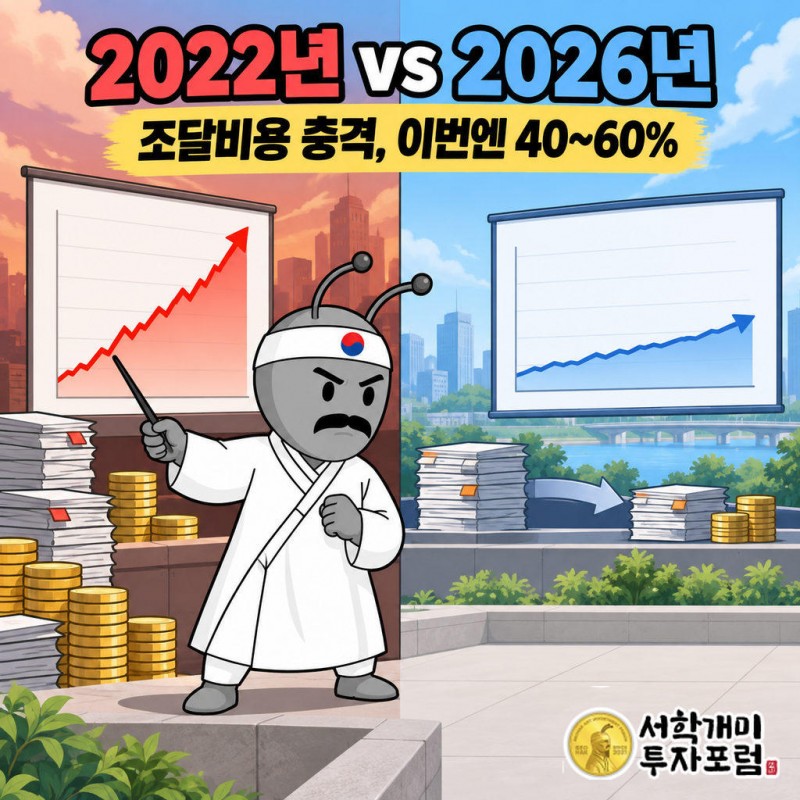
쉽게 말해 싸게 빌린 돈을 비싸게 갈아타는 충격은 이미 한 번 치렀다. 지금 만기가 오는 빚은 원래 비쌌던 빚이라, 금리가 더 올라도 평균 조달비용 증가 폭은 과거의 40~60% 수준에 머문다는 계산이다.
이 40~60%는 시장금리 상승폭이 아니라 평균 조달비용 증가 폭을 견준 값이다. 2022년의 금리 급등폭을 그대로 곱해 읽으면 안 된다.
부실채권을 팔던 길은 왜 막혔나
카드·캐피탈사는 그동안 연체된 채권을 장부에서 지우거나 싸게 팔아 연체율을 눌러 왔다. 올해 그 정리 규모가 줄자 숨었던 숫자가 지표로 올라왔다.
정리가 줄어든 이유는 시장이 아니라 규칙이다. 금융당국이 '채권추심 및 대출채권 매각 가이드라인'을 고쳐, 채권을 판 뒤에도 원래 회사가 사 간 쪽의 추심 현황과 재매각 여부를 점검하도록 했다.
팔면 끝나던 채권이 팔아도 책임이 남는 채권으로 바뀐 것이다. 그러니 회사는 매각보다 자체 관리 쪽으로 무게를 옮긴다.
매각이익은 3배로 늘었는데 왜 매각을 줄이나
여기서 숫자 하나가 거꾸로 선다. 카드사 8곳의 대출채권 매매이익은 2021년 2,230억원에서 2023년 5,848억원, 2024년 6,320억원, 2025년 7,291억원으로 3배 넘게 불었다.
매각이 이만큼 돈이 됐다는 것은 그만큼 많이 팔았다는 방증으로 볼 수 있다. 연체율이 낮아 보였던 몇 년은 이 판매 창구가 열려 있던 시기와 겹친다.
창구가 좁아지면 두 가지가 동시에 일어난다. 연체율이 장부에 남고, 매각으로 벌던 이익도 줄어든다. 팔아서 방어해도 그 과정의 손실이 이익을 갉아먹는다는 한신평 진단과 같은 방향이다.
그 결과가 캐피탈 업계 1개월 이상 연체율 2.6%다. 작년 말보다 올랐고, 떼일 위기에 놓인 고정이하여신도 늘었다.
대형 카드사와 A급 캐피탈사, 누가 이중고를 지나
대형 카드사와 AA급 캐피탈사는 버는 돈으로 부실을 메울 수 있다. 투자자가 여전히 이들 채권을 찾아 자금 융통도 무난하다.
A급 이하 중소형 캐피탈사는 사정이 다르다. 빌릴 때 이자가 더 비싸고, 부동산 PF 부실까지 겹쳐 대출 건전성이 가장 빨리 나빠지고 있다.
높은 이자에 끌려 중소형 캐피탈채를 산 개인이라면, 받는 쿠폰보다 발행사의 연체율과 고정이하여신 추이가 먼저다. 금리 차이는 바로 그 위험의 값이다.
다음 금리 급등 때 카드론 이용자가 볼 숫자는 무엇인가
이번 급등은 루머나 개별 공시가 아니라 미국 국채금리에서 넘어온 시장금리 상승이었다. 이런 일은 다시 온다.
그때 먼저 볼 것은 국고채 금리 자체보다 카드·캐피탈사 반기 실적의 연체율, 고정이하여신, 대손비용이다. 채 연구원도 신규 부실 규모와 정리 속도, 대손비용 관리가 업체별 실적과 신용도를 가를 것이라고 강조했다.
2022년의 공포는 돈을 못 빌리는 데서 왔다. 2026년의 위험은 빌려준 돈을 못 받는 데서 온다. 매각 창구가 좁아진 지금, 여전사의 성적표는 누구에게 빌려줬는지가 매긴다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 카드사·캐피탈사의 조달과 건전성 구조를 설명한 것이며 특정 채권이나 종목의 매수·매도 권유가 아닙니다. 금리 경로와 업체별 연체율은 전망과 다르게 움직일 수 있고, 중소형 캐피탈채는 신용위험이 커질 수 있으니 투자 판단과 책임은 독자에게 있습니다.
카드사, 캐피탈사, 여전채, 연체율, 국고채 3년물, 한국신용평가, 레고랜드, 부실채권 매각, 카드론 금리

