
국민연금, 언제 넣느냐가 31년과 1년을 가른다
국민연금 기금이 기본 전망보다 해마다 2%p 더 벌면 2120년까지 기금이 바닥나지 않는다는 국회예산정책처 시뮬레이션이 나왔다. 이 조건은 1988년 이후 누적 평균 5.4%를 넘는 연 6.6%를 100년 가까이 유지하는 것이라 쉽지 않다. 국고 지원은 규모보다 시점이 결정적이어서, 2026년에 넣으면 소진이 31년 늦춰지지만 2069년에 넣으면 1년에 그친다.
뉴스 핵심
- 수익률 1%p 상향이면 소진이 2082년으로 13년 늦춰지고, 2%p면 2120년까지 소진이 없다.
- 2%p 상향은 연 약 6.6%로, 1988년 이후 누적 평균 5.4%대와 정부 목표 5.4%를 웃돈다.
- GDP 1% 국고를 2026년에 넣으면 31년, 2069년에 넣으면 1년 연장된다.
- 공무원·군인연금과 달리 국민연금법에는 국가의 적자 보전 강제 조항이 없다.
국민연금 수익률 2%p가 고갈을 지우는 이유는 복리다
수익률 1%p와 2%p의 차이는 1%p 두 번이 아니다. 1%p를 올리면 기금 소진이 2069년에서 2082년으로 13년 밀리고, 2%p를 올리면 전망 기간 끝인 2120년까지 소진이 아예 나오지 않는다.
적자 전환도 같은 모양이다. 현행 제도에서는 2050년에 연금 지출이 보험료 수입을 넘어서는데, 1%p 상향이면 2060년으로 10년 늦어지고 2%p 상향이면 전망 기간 내내 흑자가 이어진다.
기금은 눈덩이다. 한 해 더 번 수익이 다음 해 원금이 되고, 그 원금이 다시 번다. 100년 가까운 기간에 이 차이가 쌓이면 지출이 기금을 갉아먹는 속도보다 기금이 불어나는 속도가 빨라지는 선이 생긴다. 2%p는 그 선을 넘는 숫자로 볼 수 있다.
이 결과는 남인순 의원실이 가정을 정해 국회예산정책처에 계산을 맡긴 것이다. 예산정책처는 공식 의견이 아니라고 선을 그었다.
2069년 기금 소진은 이미 한 번 늦춰진 숫자다
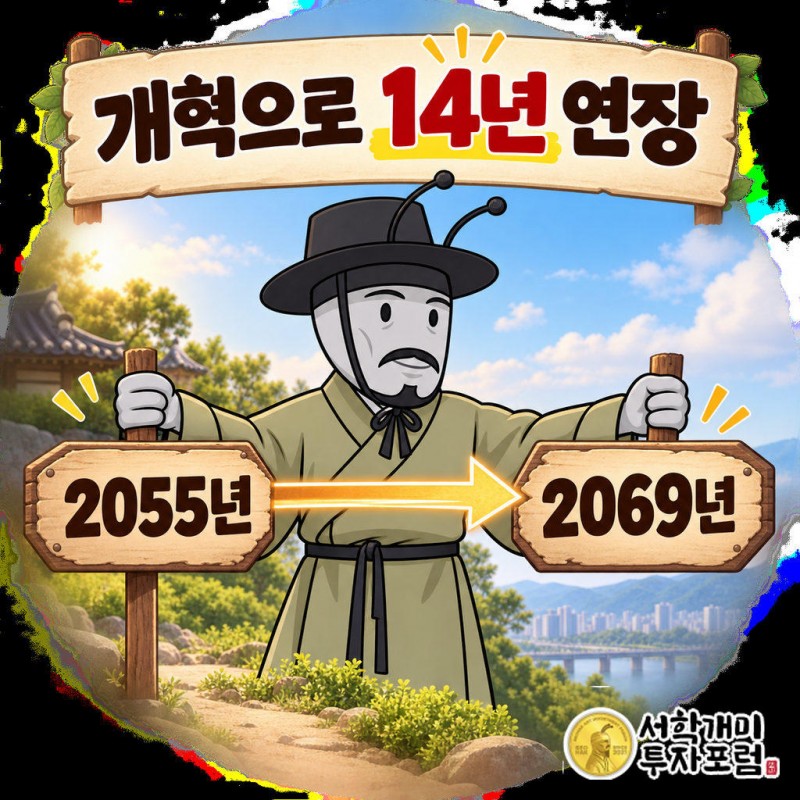
2069년을 「아무것도 안 하면 오는 날」로 읽으면 틀린다. 2023년 보건복지부 5차 재정계산이 내놓은 소진 시점은 2055년, 적자 전환은 2041년이었다.
당시 소진이 4차 계산(2057년)보다 2년 당겨진 원인은 인구였다. 합계출산율 전망이 1.27명에서 0.73명으로 내려갔고 기대수명은 84.3세로 늘었다.
그 뒤 2025년 연금개혁이 들어왔다. 보험료율은 9%에서 2026년부터 해마다 0.5%p씩 올라 2033년 13%에 닿고, 소득대체율은 40%에서 43%로 올랐다. 이번 기준선은 이 개혁을 깔고 계산했다.
개혁 한 번으로 소진이 14년가량 늦춰졌다. 보험료라는 첫 번째 카드는 이미 쓰였고, 이번 시뮬레이션은 남은 두 카드인 수익률과 국고의 값을 매긴 것이다.
기금은 해마다 몇 %를 벌어야 하나
기준선의 기본 운용수익률은 전망 기간 평균 4.6% 안팎이다. 여기에 2%p를 얹으면 약 6.6%, 1%p면 약 5.6%를 2120년까지 평균으로 내야 한다.
비교할 숫자는 둘이다. 1988년 기금 조성 이후 연평균 누적 수익률은 5.4%대이고, 정부가 정한 2025~2029년 목표수익률도 5.4%다.
최근 성적은 좋다. 2024년 수익률은 18.82%, 2025년은 약 20%로 1988년 이후 최고였다.
그런데 시뮬레이션이 요구하는 것은 한두 해 대박이 아니라 100년 가까운 평균이다. 1%p 시나리오(약 5.6%)는 지금까지 걸어온 길과 비슷한 높이지만, 2%p 시나리오(약 6.6%)는 누적 실적과 정부 목표를 모두 1%p 넘게 웃돈다.
우리가 읽기에 현실적인 카드는 1%p 쪽이다. 2%p는 「고갈 없음」이라는 문구가 강할 뿐, 기금이 지금껏 한 번도 긴 기간 평균으로 보여 준 적 없는 성적을 전제로 한다.
국고 지원, 2026년과 2069년은 왜 31년과 1년으로 갈리나
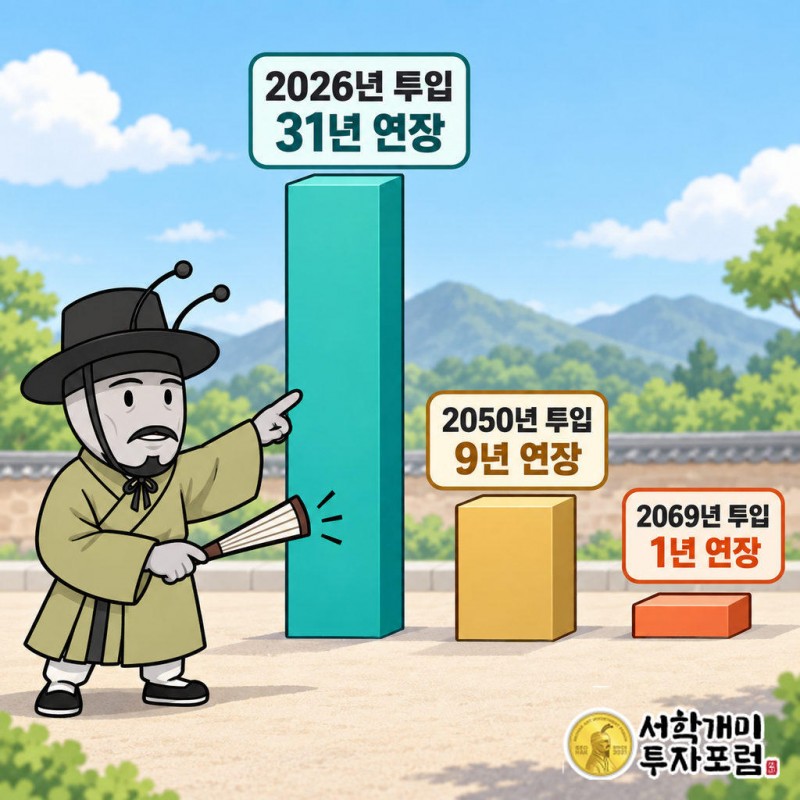
같은 돈이라도 언제 넣느냐가 전부다. 2026년부터 매년 GDP의 1%를 넣으면 적자 전환은 2068년, 소진은 2100년으로 31년 늦어진다.
적자가 시작되는 2050년부터 넣으면 소진은 2078년으로 9년 연장에 그친다. 기금이 바닥나는 2069년에 넣으면 2070년, 단 1년이다.
규모를 늘려도 이 법칙은 안 바뀐다.
GDP 2%를 2026년부터 넣으면 2120년까지 기금이 유지되고, 2050년부터면 소진이 2104년으로 35년 밀린다. 2069년부터면 역시 1년이다. GDP 3%도 소진 시점에 넣으면 3년 연장에 머문다.
일찍 들어간 돈은 기금 안에서 수십 년 굴러 수익을 낳지만, 늦게 들어간 돈은 그해 연금을 주는 데 바로 나간다. 앞 절의 복리가 여기서도 같은 힘으로 작동한다.
공무원연금엔 있고 국민연금법엔 없는 지급보장 조항
국고 투입 시나리오에는 전제가 하나 빠져 있다. 국민연금법에는 기금이 모자랄 때 국가가 메워야 한다는 강제 조항이 없다.
공무원연금법·군인연금법은 적자를 국가가 보전한다고 적어 두었다. 국민연금법 제3조의2는 국가가 안정적 지급을 위한 시책을 세워야 한다는 선언에 머문다는 것이 통설이다.
조항이 있는 쪽의 실제 모습은 이렇다. 2017년 한 해 공무원연금에 2조2820억원, 군인연금에 1조4657억원, 합쳐 3조7477억원의 세금이 들어갔다. 두 연금 가입자는 합쳐 127만명이다.
가입자가 훨씬 많은 국민연금이 법적으로는 더 약한 약속 위에 서 있다. 조기 국고 투입이 효과가 크다는 계산은 나왔지만, 그 돈을 매년 넣게 할 법이 먼저 생기지 않으면 숫자는 표 안에 남는다.
내 보험료와 내 세금, 국민연금 부담은 어디로 가나
보험료 인상분은 이미 청구서가 나왔다. 2026년부터 해마다 0.5%p씩, 2033년 13%까지 근로자와 사업주가 나눠 낸다.
수익률 카드는 누구도 돈을 더 내지 않는다. 기금운용이 더 버는 것이 전부라 가장 매력적이지만, 앞에서 본 대로 2%p는 기금의 누적 실적을 넘는 요구다.
국고 카드는 보험료 대신 세금이다. 가입자 주머니에서 납세자 주머니로 옮겨 갈 뿐 공짜가 아니다.
이번 표가 남긴 발견은 「수익률 2%p면 고갈 없다」보다 「늦게 쓰는 돈은 거의 효과가 없다」 쪽이다. 수익률은 약속할 수 없고, 국고는 넣을 법이 없다. 그래서 다음 보험료 논쟁에서 이 시뮬레이션은 결론이 아니라 질문으로 돌아온다. 어느 돈을, 언제, 어떤 법으로 넣을 것인가.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 국회예산정책처 시뮬레이션의 가정과 결과를 풀어 쓴 것으로 투자 권유가 아니다. 기금 수익률은 금융시장 변동에 따라 해마다 크게 달라지고, 인구 전망이나 법 개정에 따라 소진 시점도 바뀔 수 있다. 노후 자금 계획과 투자 판단의 책임은 독자에게 있다.
국민연금, 국민연금 수익률, 국민연금 고갈, 기금 소진, 국고 지원, 국회예산정책처, 연금개혁, 보험료율, 공무원연금, 지급보장

