
은행 4곳 대출 사고 577억원, 정정공시 숫자는 수사 영장이 고친다
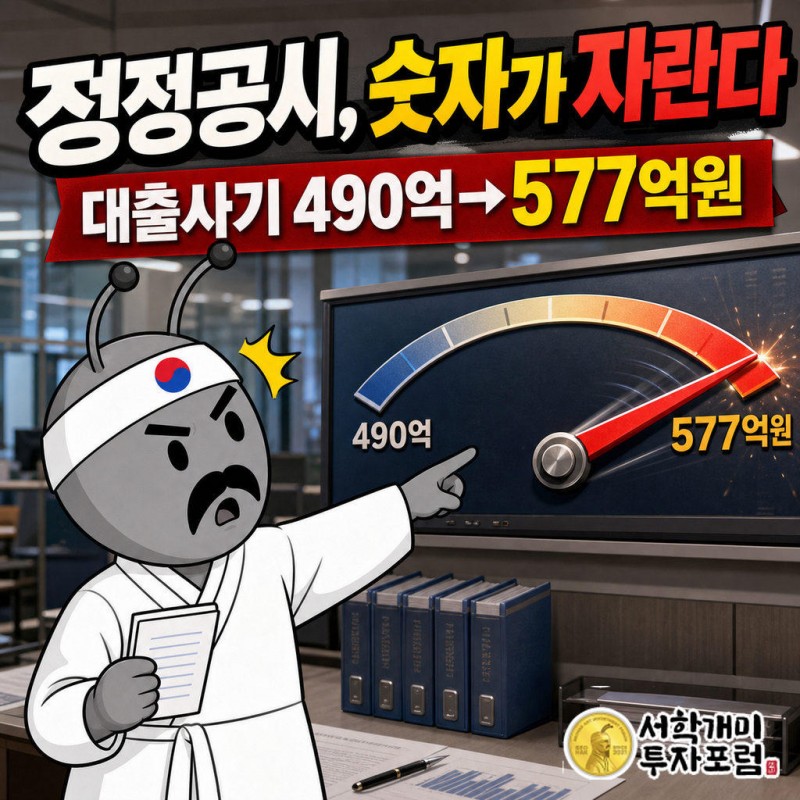
KB국민·신한·우리·IBK기업은행의 외부인 대출사기 금액이 정정공시로 490억원에서 577억원까지 늘었다. 은행은 사고를 처음 발견한 시점의 금액을 공시하고, 수사기관이 영장과 자료 요구로 피해를 하나씩 확인할 때마다 숫자를 고친다. 577억원도 수사가 끝나기 전의 중간 집계로 봐야 한다.
뉴스 핵심
- 4개 은행 대출사기 금액은 정정공시로 490억원에서 577억원까지 늘었다.
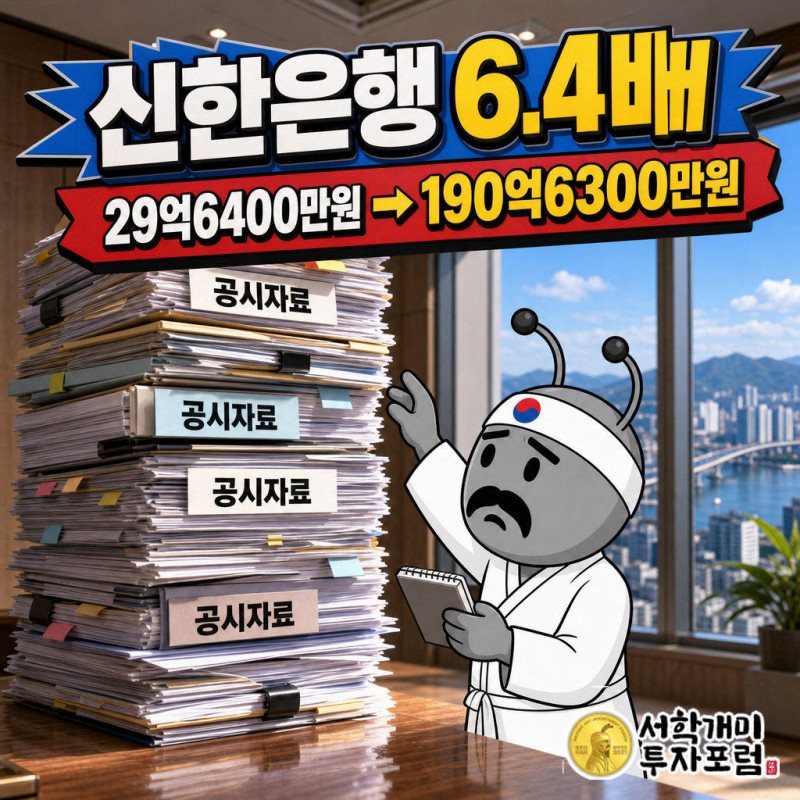
- 신한은행 사고 금액은 첫 공시 29억6천400만원에서 190억6천300만원으로 6.4배가 됐다.
- 2025년 외부인 조직적 대출사기는 88건으로 전년의 5배를 넘었다.
대출사기 577억원, 은행은 왜 같은 사고를 세 번씩 고쳐 쓰나
은행이 처음 내놓는 사고 금액은 영업점이 이상한 대출 몇 건을 찾아낸 순간의 숫자다. 사기 조직 전체가 몇 건의 대출을 일으켰는지는 그때 은행도 모른다.
전체 그림은 수사기관이 그린다. 압수수색 영장에 적힌 피해 금액이 커지거나 수사기관이 자료를 더 요구하면, 은행은 그 숫자를 받아 공시를 다시 고친다.
기업은행 관계자는 "수사기관의 협의 금액 증가로 수정공시를 하게 됐다"고 말했다. 공시 숫자의 주인은 은행 장부가 아니라 수사 진행표다.
그래서 10월 2일 KB국민·우리·기업은행이 낸 정정공시는 새 사고가 아니다. 같은 사고의 숫자가 87억원 더 늘어난 것이다.
신한은행 29억원이 190억원 되기까지, 숫자는 어떻게 자랐나
신한은행 사례가 가장 선명하다. 2025년 12월 처음 낸 사고 금액은 29억6천400만원이었다.
올해 6월 69억6천800만원으로 고쳤고, 8월에는 173억4천300만원이 됐다. 9월 23일 세 번째 정정에서 190억6천300만원까지 올라갔다.
첫 공시의 6.4배다.
사고가 난 기간은 2023년 5월부터 7월까지 석 달뿐이다. 범행은 2023년에 끝났는데 피해 금액은 2년 넘게 계속 자랐다. 은행 관계자는 수사 과정에서 추가 피해가 발견돼 영장의 사고 금액이 늘었다고 설명했다.
- 우리은행: 6월 40억800만원 → 8월 98억7천100만원 → 10월 104억8천100만원
- IBK기업은행: 6월 47억8천500만원 → 8월 182억2천100만원 → 10월 219억4천만원
- KB국민은행: 8월 35억7천790만원 → 10월 62억2천100만원, 사고 기간도 2023년 8월~2025년 4월로 정정
5억원짜리 상가에 10억원 계약서, 돈은 어디로 흘렀나
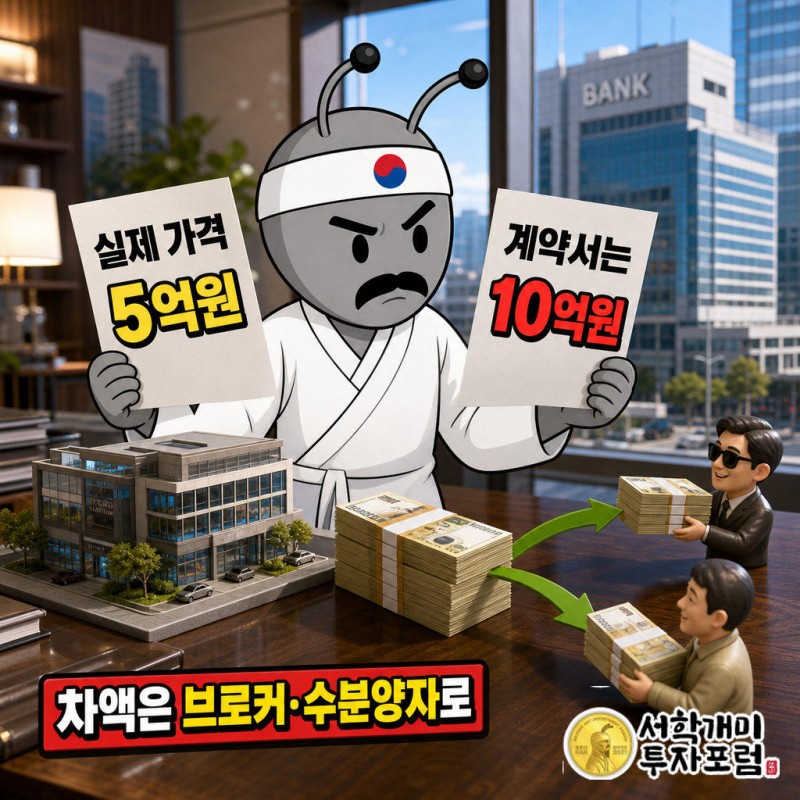
수법은 단순하다. 서울·경기의 팔리지 않은 상가가 무대다. 시행사는 상가를 실제로는 5억원 수준에 넘기면서 은행에는 10억원짜리 이면계약서를 낸다.
은행은 서류상 10억원 상가를 담보로 6억~8억원을 빌려준다. 실제 값보다 큰 돈이 나간다.
시행사는 원래 받기로 한 분양대금만 챙기고, 남는 차액은 브로커와 이름을 빌려준 수분양자가 수수료처럼 나눴다. 기업은행은 시행사와 외부인이 공모해 대출을 과다하게 받고 차액을 분배한 혐의라고 밝혔다.
미분양 상가를 털어내야 하는 시행사, 수수료를 원하는 브로커, 돈 몇 푼에 이름을 파는 사람. 각자 손해 볼 일이 없는 구조라 공모가 쉽게 굴러간다. 비용을 떠안는 쪽은 서류만 보고 돈을 내준 은행 하나다.
영업점 심사는 왜 이 서류를 걸러내지 못했나
영업점 심사는 서류가 진짜라는 전제 위에서 돈다. 분양계약서·재직증명서·재무제표를 전문 조직이 맞춰 만들어 오면 통상 심사로는 가려내기 어렵다.
기업 고객은 자금을 빨리 달라고 한다. 은행이 모든 대출을 몇 달씩 실사할 수도 없다. 사기 조직은 이 속도의 틈을 노렸다.
2025년 외부인의 조직적 대출사기는 88건이었다. 전년 16건의 5배를 넘는다.
은행들이 직원 횡령 같은 내부 사고를 단속하는 사이, 공격은 밖에서 들어왔다. 이번 577억원은 한 해 만에 다섯 배로 불어난 범죄 흐름의 일부로 읽어야 한다.
2011년 저축은행 PF 비리, 전수조사 전까지 규모를 몰랐다
시행사와 브로커가 짜고 부풀린 대출을 받아 가는 그림은 처음이 아니다. 2011년 저축은행 PF대출 비리가 같은 뼈대였다.
금융당국이 저축은행 PF 사업장을 전수조사하자 전체 대출 7조299억원 가운데 3조3601억원이 부실 우려 사업장으로 나왔다. 조사 전에는 아무도 그 크기를 말하지 못했다.
부산저축은행그룹 수사에서는 전·현직 금감원 직원 8명, 국세청 공무원 7명, 공인회계사 4명이 기소됐다. 감시해야 할 사람들까지 엮여 있었다.
2011~2015년 저축은행 31곳이 영업정지됐고 피해자는 10만여 명이었다.
이번 사건을 그때와 같은 크기로 볼 근거는 없다. 대형 시중은행은 저축은행보다 체력이 훨씬 크다. 그래도 교훈 하나는 그대로 옮겨 온다. 공모형 대출 비리의 실제 규모는 끝까지 파 봐야 나온다.
577억원도 끝이 아니라면, 은행 주주는 무엇을 봐야 하나
사기로 나간 대출은 회수가 안 되면 은행의 대손비용이 된다. 그 비용은 이익을 깎고, 이익은 주주 몫이다. 손실의 마지막 주소는 은행 주주의 계좌다.
기업은행에는 별도 사건도 있다. 7월 16일 해외 현지법인 사기 833억7604만원을 새로 공시했다. 국내 부동산 사기와 합쳐 두 달 사이 1110억원 넘는 사고가 공시됐다.
수사는 진행 중이다. 기업은행은 은행권 전반의 외부인 조직 사기 수사가 이어지고 있다고 밝혔다. 영장이 하나 더 나올 때마다 숫자가 또 바뀔 수 있다.
은행 사고 공시는 결과표가 아니라 중간 성적표다. 첫 숫자를 보고 안도하지 말고, 같은 사고에 정정이 몇 번 붙었는지를 세어 보면 그 은행의 남은 위험이 보인다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 은행권 대출사기 공시 구조를 설명한 것이며 특정 은행주의 매수·매도를 권유하지 않습니다. 사고 금액은 수사 결과에 따라 더 늘거나 회수로 줄 수 있고, 은행 실적과 주가에 미칠 영향도 달라질 수 있습니다. 투자 판단과 책임은 독자에게 있습니다.
대출사기, 정정공시, 금융사고, 신한은행, IBK기업은행, 우리은행, KB국민은행, 미분양 상가, 저축은행 PF

