
SK해운 매각 두 번 무산… 한앤코, 4조원 눈높이 들고 IPO 검토
한앤컴퍼니가 SK해운 투자금을 회수할 방법으로 IPO를 검토하고 있다. 2023년 탱커선 사업부 2조원 매각, 2025년 HMM 대상 4조원 통매각이 차례로 깨졌고, 두 번째 실패에는 가격만이 아니라 HMM이 과거 맺은 경쟁제한 조항이 LNG 사업부를 막은 구조적 장벽이 있었다. 상장은 특정 매수자의 제약을 피해 공개시장 수요예측으로 몸값을 정하는 길이다.
뉴스 핵심
- 한앤코는 2018년 SK해운을 약 1조5000억원에 샀고, 2025년 영업이익은 5040억원이다.
- 2023년 사업부 2조원, 2025년 통매각 4조원 안팎 시도가 모두 깨졌다.
- HMM과의 결렬에는 가격 외에 LNG 사업부를 막은 경쟁제한 조항과 범위 이견이 있었다.
- IPO는 특정 매수자의 제약을 피해 공개시장 수요예측으로 몸값을 정하는 길이다.
한앤코는 SK해운을 얼마에 사서 지금 어디까지 왔나
사모펀드 운용사 한앤컴퍼니(한앤코)는 2018년 SK그룹에서 SK해운 경영권을 약 1조5000억원에 샀다. 사모펀드는 회사를 사서 키운 뒤 되팔거나 상장해 돈을 돌려받아야 한다. 그 회수가 8년째 끝나지 않고 있다.
그 사이 회사는 크게 달라졌다. 18척이던 초대형 원유운반선(VLCC)을 30척으로 늘리고, SK에너지·GS칼텍스·현대오일뱅크 같은 정유사와 장기 운송계약을 맺었다.
2025년 연결 매출은 1조8637억원, 영업이익은 5040억원이다. 인수가의 약 3분의 1을 한 해 영업이익으로 번다.
이번 움직임은 아직 초기다. 한앤코는 입찰제안요청서를 돌리지 않고 일부 대형 증권사에서만 기업가치 산정과 상장 방안을 들었다. 상장 시기와 구조는 정해지지 않았다.
2조원에서 4조원으로, 값을 올려 불러도 왜 못 팔았나
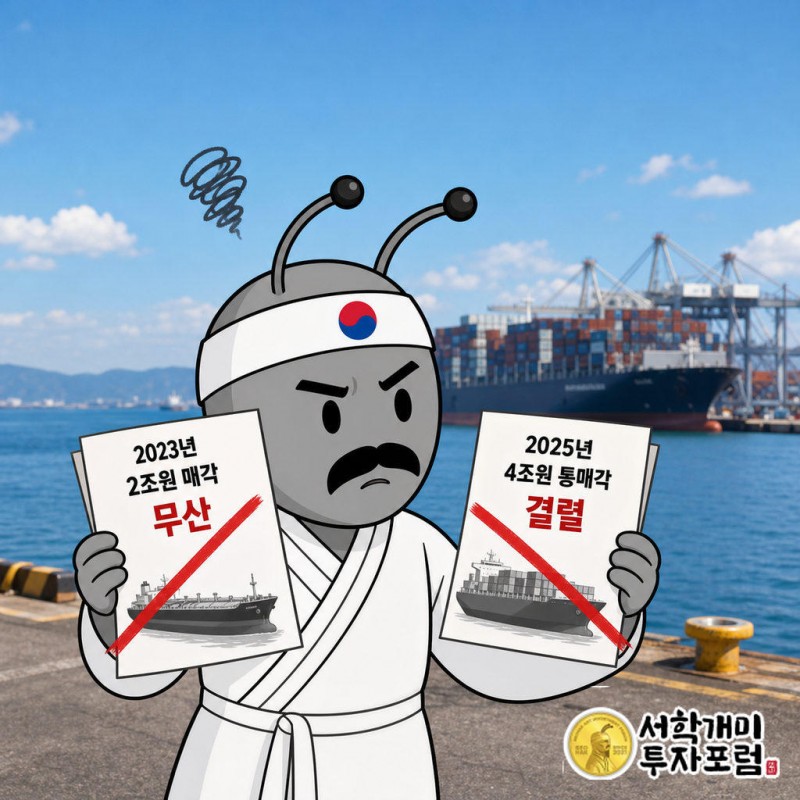
첫 시도는 2023년 3월이었다. 회사 전체가 아니라 돈을 가장 잘 버는 탱커선 사업부만 떼어 약 2조원에 팔려 했다. 성사되지 않았다.
두 번째는 방향이 정반대였다. 한앤코는 회사 전체를 4조원 안팎에 넘기는 통매각으로 돌아섰고, 2025년 1월 HMM이 우선협상대상자가 됐다.
협상은 7개월을 끌다 2025년 8월 4일 공시로 최종 무산됐다.
같은 회사를 두 배 값에 내놓았는데 두 번 다 깨졌다. 단순히 비싸서라면 값을 낮추면 된다. 이 거래는 그보다 깊은 곳에서 막혀 있었다.
HMM이 SK해운 LNG 사업부를 받을 수 없었던 이유는 무엇인가
HMM과의 협상이 깨진 데에는 계약서 한 줄이 있었다. HMM이 과거 맺은 경쟁제한(non-compete) 조항 때문에 SK해운의 LNG 운송 사업부는 HMM에 넘기기 어려운 구조였다.
쉽게 말해 가게를 통째로 팔려는데, 사겠다는 사람이 예전에 "이 업종은 안 한다"고 도장을 찍어 둔 상황이다. 값을 아무리 맞춰도 그 칸은 못 산다.
범위도 어긋났다. HMM은 벌크선·탱커선·LPG선 등 일부 자산만 골라 사려 했고, 한앤코는 통째로 넘기길 고집했다. 여기에 가격 격차가 겹쳤다.
국내에서 이만한 해운사를 통째로 살 후보는 많지 않다. 그중 가장 큰 후보가 계약상 일부를 못 받는다면, 통매각은 처음부터 좁은 문이었다고 봐야 한다.
매각이 깨진 뒤 SK해운은 어떻게 몸을 바꿨나
결렬 뒤 한앤코는 파는 방법이 아니라 파는 물건을 바꿨다. 연초에 원유운반선과 벌크선 등을 팔았다.
2026년 8월에는 계열 해운사 에이치라인해운과 조 단위 선박 맞교환에 합의해 LNG운반선 16척을 더 받았다. 그 결과 LNG 32척·LPG 14척을 거느린 가스 운송 전문 회사가 되고, 사명도 K-LNG로 바꿀 계획이다.
원유와 벌크, 가스가 섞인 회사는 사려는 쪽마다 원하는 칸이 달랐다. 가스 한 업종으로 정리된 회사는 공모 시장에 설명하기 쉽다.
매각 실패의 원인이던 LNG 사업이 이제 회사의 간판이 됐다.
통매각 대신 IPO를 택하면 몸값은 누가 정하나
통매각에서 값은 한앤코와 매수자 한 곳이 마주 앉아 정한다. 상대가 계약상 제약을 안고 있으면 협상은 거기서 멈춘다.
IPO에서는 기관투자자 수요예측과 일반 청약으로 공개시장이 값을 매긴다. 특정 매수자의 경쟁제한 조항이 끼어들 자리가 없다.
한앤코 입장에서는 4조원 눈높이를 관철할 여지가 더 넓은 통로로 볼 수 있다. 경영권을 한 번에 넘기지 않고 지분을 나눠 시장에 풀면서 회수하는 길도 열린다.
대신 그 값을 치르는 쪽이 바뀐다. 상장 뒤 유통 물량과 공모가 부담은 새로 주주가 된 투자자들이 나눠 진다.
SK해운 공모주가 나오면 개인투자자가 볼 숫자는 얼마인가
SK해운(향후 K-LNG)은 아직 비상장사다. 상장이 되면 국내 개인투자자가 공모주로 직접 살 수 있는 대형 가스 해운사가 하나 생긴다.
공모가를 볼 때 기준점은 두 개다. 한 해 영업이익 5040억원, 그리고 매수자들이 끝내 받아들이지 않은 4조원 안팎이라는 눈높이다.
상장사 HMM 주주에게 이번 일은 한 번 거절한 거래가 다른 경로로 시장에 나온다는 뜻이다. HMM이 지분 경쟁에 다시 들어올 일은 경쟁제한 조항이 남아 있는 한 크지 않다.
두 번 협상에서 매수자가 거절한 값이, 이번에는 공모 청약서의 숫자로 개인 앞에 올 수 있다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 SK해운 IPO 검토를 둘러싼 구조를 설명한 것으로 투자 권유가 아닙니다. 상장 시기·공모가는 정해지지 않았고, 해운 업황과 증시 상황에 따라 추진 자체가 바뀔 수 있습니다. 공모 참여 판단과 책임은 투자자 본인에게 있습니다.
SK해운, 한앤컴퍼니, 한앤코, HMM, IPO, K-LNG, 에이치라인해운, 사모펀드 엑시트, LNG운반선

