
펫보험 슬개골 보장은 왜 가입 1년 뒤부터인가… 동물병원 진료비에 기준이 없다
펫보험에 면책기간과 나이 제한이 붙는 것은 보험사가 앞으로 나갈 진료비를 가늠하기 어려운 시장이기 때문이다. 그 뿌리는 1999년 동물병원 표준수가제 폐지와, 병원들이 가격을 맞추려 하자 담합으로 처벌한 2009년 사건에 있다. 그래서 반려인에게 가장 확실한 무기는 가입 시점과 약관이다.
뉴스 핵심
- 슬개골·고관절 질환은 대부분 가입 후 1년 면책이며, 기본형에서 빠져 특약이 필요한 경우가 있다.
- 동물병원 진료비가 제각각인 것은 1999년 표준수가제 폐지에서 비롯됐다.
- 2009년 수의사회 가격 가이드라인은 담합으로 과징금 3천만원을 받았다.
- 현대해상은 손해율 때문에 2010년 펫보험 판매를 멈췄다가 2017년 재개했다.
슬개골 면책기간 1년, 보험사는 무엇을 막으려 하나
소형견을 키우는 집이라면 슬개골 탈구라는 말을 한 번쯤 듣는다. 무릎뼈가 제자리를 벗어나는 병인데, 대부분의 보험사는 이 질환과 고관절 질환에 가입 후 1년 동안 보험금을 주지 않는다.
이유는 단순하다. 다리를 절기 시작한 뒤에야 보험을 찾는 사람을 걸러내야 보험이 굴러간다. 아픈 걸 알고 드는 가입자가 몰리면 보험료는 건강한 가입자 몫까지 오른다.
기본형 상품에서 관절 보장이 아예 빠져 있고 특약으로 따로 넣어야 하는 경우도 있다. 가장 흔한 병일수록 보험사가 가장 조심스럽게 다룬다는 얘기다.
그래서 약관에서 먼저 볼 것은 보장 목록이 아니라 그 병에 붙은 면책기간과 특약 여부다.
진료비가 병원마다 다른 이유는 왜 1999년 법에 있나
반려동물 진료비는 건강보험 바깥에 있다. 전액 보호자가 내고, 값은 병원이 정한다. 이 구조는 처음부터 그랬던 게 아니다.
1999년 2월 5일, 이른바 카르텔일괄정리법이 동물병원 표준수가제를 없앴다. 똑같은 진료비가 가격 경쟁을 막고 서비스 질을 떨어뜨린다는 논리였고, OECD의 경성카르텔 금지 권고에 발맞춘다는 명분도 붙었다.
결과는 지금 반려인이 겪는 그대로다. 같은 진찰도 동네마다 값이 다르다.
보험사 쪽에서 보면 이건 치명적이다. 보험료는 앞으로 나갈 돈을 예측해서 매기는데, 기준 가격이 없으니 예측의 출발점이 흔들린다. 면책기간과 나이 제한이 두꺼워지는 배경이 여기서 시작된다.
2009년 과징금 3천만원, 병원이 가격을 맞추자 벌어진 일
자율에 맡기면 업계가 알아서 기준을 세울 수도 있지 않을까. 실제로 그런 시도가 있었다.
2009년 부산시수의사회가 백신접종비 가이드라인을 만들었다. 공정거래위원회는 이를 담합으로 보고 3천만원 과징금을 매겼다.
표준 가격은 경쟁을 막는다며 없앴고, 병원들이 스스로 값을 맞추려 하자 불법이 됐다. 정부가 정하지도 않고 병원이 맞추지도 못하는 구조가 굳은 것이다.
펫보험 안내 기사는 보통 약관 읽는 법에서 멈춘다. 그런데 약관이 왜 그렇게 까다로운지는 이 두 사건을 나란히 놓아야 보인다. 보험사가 기준 없는 시장에서 위험을 지는 대가를 면책과 보험료로 받고 있는 셈이다.
현대해상은 왜 2010년 펫보험 판매를 접었나
현대해상은 2007년 손해보험사 가운데 처음으로 펫보험을 내놨다. 그리고 2010년 판매를 멈췄다. 높은 손해율을 감당하지 못했다.
다시 판매를 시작한 것은 2017년이다. 장기 펫보험 상품은 2018년에야 처음 나왔다.
걷은 보험료보다 나가는 보험금이 많으면 보험사는 두 가지 중 하나를 고른다. 상품을 접거나, 보험료와 조건을 올린다. 2010년엔 앞의 길을 택했고, 지금의 면책기간과 연령 제한은 뒤의 길이 남긴 흔적으로 볼 수 있다.
진료비 기준이 그대로인 한, 이 선택지는 언제든 다시 테이블에 오른다.
원수보험료 1287억원인데 가입률은 2%대에 머문다
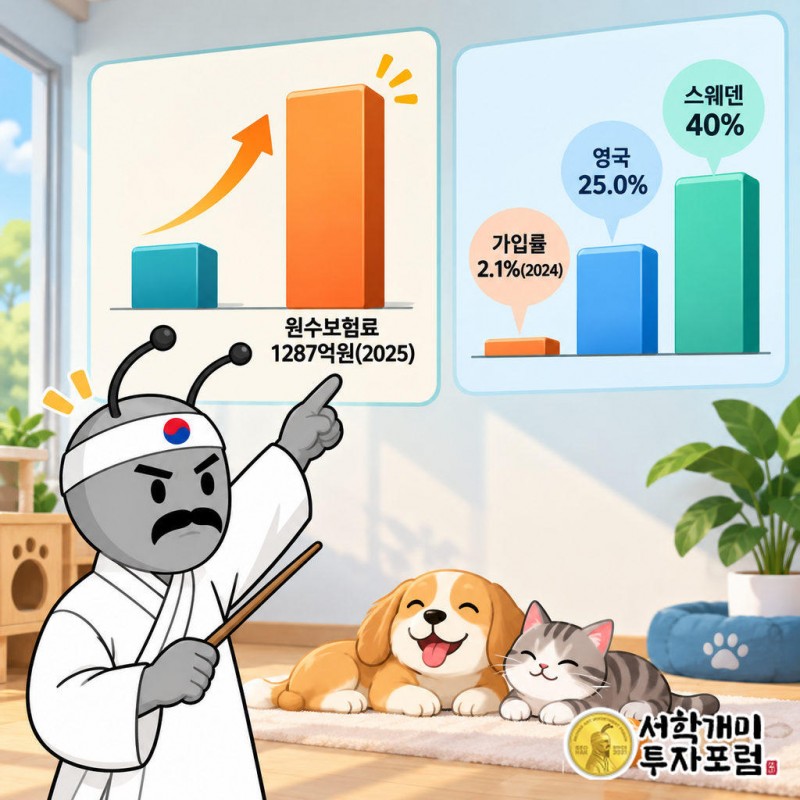
돈은 빠르게 몰리고 있다. 펫보험 원수보험료는 2022년 288억원, 2023년 468억원, 2024년 799억원을 거쳐 지난해 1287억원으로 처음 1000억원을 넘었다.
하지만 가입한 집은 여전히 드물다. 2024년 가입률은 2.1%로 영국 25.0%, 일본 21.4%, 미국 3.9%에 못 미친다. 2023년 집계는 1.4%였고, 같은 비교에서 스웨덴은 40%였다.
보험사들은 지금 문턱을 낮추는 중이다. 병력이 있는 반려동물도 받아 주는 상품이 늘고, 특정약물치료와 이물제거 처치까지 보장이 넓어졌다.
MRI·CT를 기본으로 보장하는 곳이 많고, 의료비는 연간 1500만원, 수술비는 1회당 300만원 한도가 흔하다. 고양이가 끈이나 장난감을 삼켰을 때의 이물제거는 연 2회, 200만원 한도로 보장된다.
어릴 때 들라는 말, 보험료 말고 무엇을 지키나
업계 관계자는 "펫보험은 연령이 어리거나 병력이 없을 때 가입해 두는 것이 유리하다"고 말했다. 나이가 많으면 보험료가 오르거나 가입이 거절될 수 있다는 설명이다.
이 조언을 면책기간과 겹쳐 보면 뜻이 더 분명해진다. 건강할 때 들면 1년 면책이 지나간 뒤에 병이 와도 보장 안에 있다. 아픈 뒤에 들면 면책과 거절이 동시에 막아선다.
2026년부터는 1인 동물병원까지 진찰료·예방접종비·혈액검사비 같은 주요 항목을 공개해야 한다. 값을 통일하지는 못해도 비교는 할 수 있게 된 것이다.
보장비율, 연간 한도, 자기부담금이 보험사마다 다르다.
우리가 보는 결론은 이렇다. 진료비에 기준이 없는 시장에서 펫보험은 보호자가 사는 가격표다. 그 가격표가 가장 쌀 때는 반려동물이 아무 병도 없을 때이고, 그 시기는 생각보다 짧다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 펫보험 구조를 설명한 것으로 특정 상품 가입이나 보험사 투자를 권하지 않습니다. 면책기간·보장한도·자기부담금은 약관마다 다르고 갱신 때 보험료가 오를 수 있으니 가입 판단과 책임은 독자에게 있습니다.
펫보험, 면책기간, 슬개골 탈구, 반려동물 보험, 동물병원 진료비, 표준수가제, 현대해상, 원수보험료

