
주연테크 가처분 인용에 왜 세진티에스 정리매매까지 멈췄나
법원이 주연테크·케이엠제약의 상장폐지 효력정지 가처분을 인용하자 같은 시총 기준에 걸린 세진티에스·에이에프더블류의 정리매매가 10월 2일 오후 2시6분 함께 멈췄다. 퇴출은 일단 피했지만 거래정지는 이의신청 결정이나 본안판결 확정까지 이어질 수 있어, 주주의 돈은 팔 수도 없는 상태로 묶였다.
뉴스 핵심
- 가처분 인용은 상장폐지를 멈출 뿐 거래 재개를 보장하지 않는다. 이의신청이나 본안판결까지 정지가 이어질 수 있다.
- 거래소는 시총 기준 상향과 관리종목 탈출 요건 강화를 동시에, 앞당겨 시행했다.
- 법원은 시총 단일 지표로 소명 기회를 배제한 점을 비례원칙 위반으로 봤다.
세진티에스 정리매매는 왜 오후 2시6분에 멈췄나
10월 2일 오후, 디스플레이 소재 기업 세진티에스 주가는 장중 16% 넘게 뛰고 있었다. 상장폐지 직전 마지막 처분 기회인 정리매매 기간이었다.
오후 2시6분 한국거래소가 정리매매를 멈췄다. 세진티에스는 그날 13.55% 오른 1031원에 거래를 마쳤고, 그 뒤로는 팔 길이 막혔다.
원인은 이 회사가 아니었다. 법원이 주연테크와 케이엠제약의 상장폐지 효력정지 가처분을 인용하자, 거래소가 같은 시총 규정을 적용받은 세진티에스에도 그 규정을 계속 적용할지 검토하기로 한 것이다.
2차전지 부품기업 에이에프더블류도 같은 시각 정리매매가 끊겼다. 6일까지 정리매매를 마치고 7일 상장폐지될 예정이던 절차가 보류됐다.
상장폐지 효력정지 가처분, 법원은 무엇을 문제 삼았나
서울남부지법은 주연테크 사건(2026카합1541)에서 시가총액이라는 단일 지표 미달만으로 기업의 이의신청·소명 기회를 막은 규정이 비례원칙에 어긋난다고 봤다.
법원은 시총이 작은 회사를 퇴출하는 것 자체를 막지 않았다. 걸린 것은 절차였다. 회사가 할 말을 할 기회를 줬느냐, 바뀐 규칙에 대비할 시간을 줬느냐다.
이 판단은 반대쪽 시각과도 맞닿는다. 시장 수급과 투자심리 탓에 시총이 쪼그라든 정상 기업까지 내보낼 위험이 있고, 시총 하나로 사업성과 재무 건전성을 다 판단하기는 어렵다는 지적이다.
시총 기준만 올린 게 아니라 관리종목 탈출 요건도 좁혔다
코스닥 상장 유지 시총 기준은 지난해 40억원이었다. 올해 1월 150억원, 7월 200억원으로 올랐고 내년 7월에는 300억원이 된다.
남들이 잘 다루지 않는 대목은 그다음이다. 관리종목에서 빠져나오는 조건도 같은 시기에 바뀌었다.
종전에는 10거래일 연속에 30거래일 누적만 채우면 됐다. 새 규정은 90거래일 중 45거래일 연속 충족을 요구한다. 이 강화 기준의 시행 시점도 2027년 1월에서 2026년 7월로 당겨졌다.
우리는 이번 사태를 이렇게 본다. 거래소는 들어가는 문(퇴출 기준)은 넓히고 나오는 문(회복 요건)은 좁히는 레버 두 개를 동시에, 유예 없이 당겼다. 법원이 문제 삼은 예측 가능성은 바로 이 겹친 속도에서 나온다.
가처분 인용은 호재일까, 주주 돈은 언제 풀리나
상장폐지를 막았으니 주주에게 좋은 소식이라고 읽기 쉽다. 실제는 다르다.
주연테크와 케이엠제약은 가처분이 인용된 뒤에도 거래정지가 그대로였다. 회사 측은 거래소가 이의를 신청하면 그 법원 결정이나 본안판결 확정 때까지 거래정지가 이어질 수 있다고 공시했다.
본안소송이 항소와 상고까지 가면 분쟁이 1년 넘게 길어질 수 있다. 그동안 주식은 계좌에 있지만 팔 수 없는 돈이 된다.
퇴출은 피했다. 대신 탈출도 막혔다.
정리매매 중 1031원에 산 100주는 얼마가 묶였나
세진티에스를 중단일 종가 1031원에 100주 들고 있다면 약 10만3,100원이 거래 재개 전까지 현금으로 바뀌지 않는다. 1,000주면 약 103만1,000원이다.
묶인 사람은 두 부류다. 일부라도 건지려 정리매매에 나섰던 기존 주주, 그리고 반등을 노리고 정리매매 기간에 새로 산 투자자다. 둘 다 같은 자리에 갇혔다.
비용의 방향은 한쪽으로 쏠린다. 거래소는 기준을 정하고 이의를 신청하며 버틸 수 있다. 시간의 대가는 개인 계좌가 고스란히 진다.
이번 급등과 중단은 루머가 아니라 법원 결정과 거래소 조치에서 나왔다. 비슷한 일이 또 생기면 거래소 공시와 해당 회사의 가처분 관련 공시, 법원 인용 여부를 먼저 확인하면 된다.
72곳·44곳, 다음 분쟁은 어디서 나오나
올해만 같은 시총 미달 기준으로 코이즈, 원풍물산, 신라에스지, 케이엠제약, 골드앤에스, 수성웹툰, 에이에프더블류, 세진티에스 8개사가 상장폐지 결정을 받았다.
하반기에는 50개사 이상이 같은 기준의 영향권에 들 것으로 전망됐다. 골드앤에스와 핀텔은 이미 가처분을 신청해 법원 판단을 기다린다.
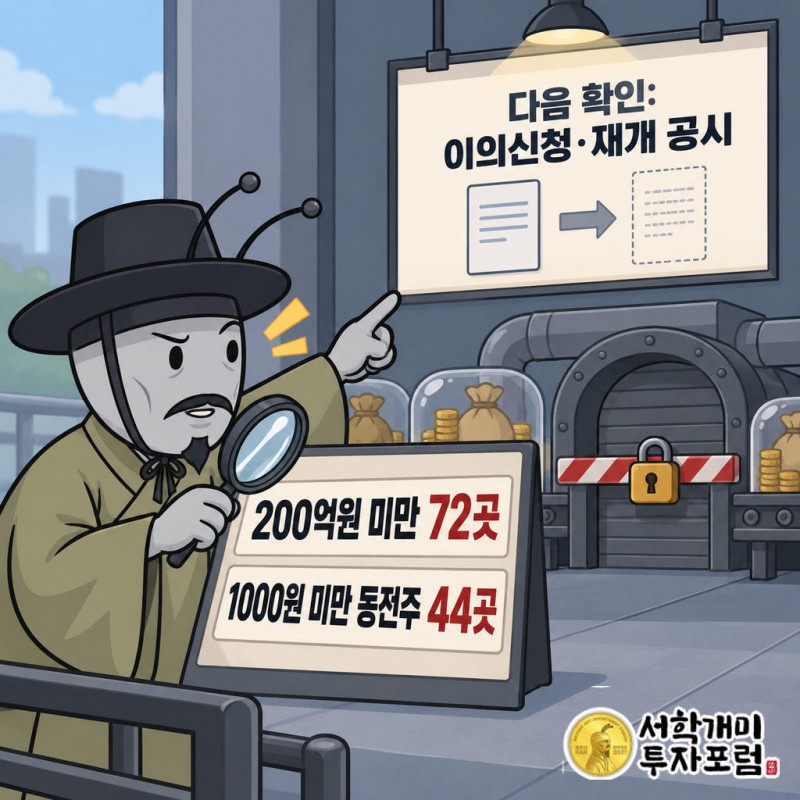
4일 기준 시총 200억원 미만 코스닥 상장사는 72곳, 1000원 미만 동전주는 44곳이다. 기준을 밑돈다고 바로 퇴출되는 건 아니지만, 법적 대응을 검토하는 회사가 늘 가능성이 크다.
빠른 퇴출과 돈 회수, 둘 다 지키려면 무엇이 빠졌나
한 증권사 관계자는 "거래소가 가처분 인용 기업의 거래 재개 조건과 정리매매 보류 원칙을 구체적으로 제시할 필요가 있다"고 말했다.
우리가 보는 구멍도 여기다. 퇴출 기준은 단계별 숫자로 촘촘히 정해 뒀는데, 법원이 멈춰 세웠을 때 주식을 언제 다시 팔 수 있는지는 정해 두지 않았다.
부실기업을 빨리 내보내는 정책은 투자자가 필요할 때 돈을 뺄 수 있다는 믿음 위에서만 시장을 살린다. 그 믿음이 빠지면 300억원 기준이 오는 내년 7월, 소형주에서 먼저 사라지는 것은 부실기업이 아니라 매수자일 수 있다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 특정 종목의 매수·매도를 권유하지 않습니다. 상장폐지 분쟁 종목은 법원 결정과 거래소 판단에 따라 거래정지가 장기화되거나 퇴출이 확정될 수 있어 투자금 회수 시점을 예측하기 어렵습니다. 투자 판단과 책임은 본인에게 있습니다.
주연테크, 세진티에스, 케이엠제약, 에이에프더블류, 정리매매, 상장폐지 효력정지 가처분, 코스닥 상장폐지, 시가총액 기준, 관리종목

