
코스닥 반도체 소부장 끌어올린 AI 데이터센터 돈, 미국 장기금리도 밀어 올린다
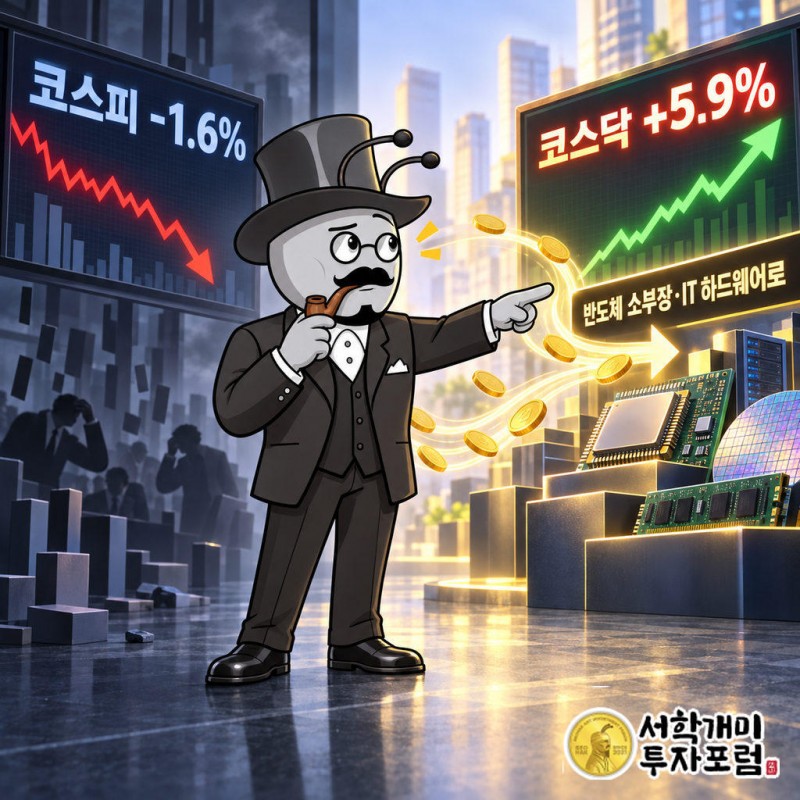
미국 10년물 금리가 5%를 넘은 9월 25일~10월 1일, 코스피는 1.6% 내리고 코스닥은 5.9% 올랐다. 이 차이는 업종 전반의 회복이 아니라 반도체 소부장·IT 하드웨어로 몰린 돈이 만들었다. 그 반도체 수요를 떠받치는 AI 데이터센터 자금이 장기금리를 밀어 올리는 회사채에서 나온다는 점이 이 장세의 핵심이다.
뉴스 핵심
- 9월 25일~10월 1일 코스피 -1.6%, 코스닥 +5.9%의 차이는 반도체 소부장·IT 하드웨어로 몰린 외국인·기관 자금이 만들었다.
- AI 회사채 발행은 8월 10일까지 약 2,200억 달러로 이미 컸고, 이 돈이 반도체 수요와 장기금리를 동시에 밀어 올린다.
- 코스닥 12개월 선행 EPS는 1년째 제자리라, 이익 추정치가 함께 오른 업종만 가려 보는 것이 핵심이다.
코스피는 빠지고 코스닥은 오른 한 주, 돈은 어디로 갔나
같은 한 주에 두 시장이 반대로 움직였다. 9월 25일부터 10월 1일까지 코스피는 1.6% 내렸고 코스닥은 5.9% 올랐다.
코스닥을 끌어올린 건 시장 전체가 아니었다. 외국인과 기관의 돈이 반도체 소재·부품·장비(소부장)와 IT 하드웨어로 몰렸다.
두 지수의 간격은 약 7.5%p다. 1,000만원을 두 시장에 나눠 담았다면 한 주 사이 차이는 약 75만원이었던 셈이다.
이 숫자가 말하는 건 '어느 시장'보다 '어느 업종'이 계좌를 갈랐다는 사실이다.
미국 10년물 금리 5%는 왜 쉽게 안 내려오나
미국 10년물 금리는 이 기간 5%를 웃돌았다. 유가만으로는 설명이 안 된다. 국채와 회사채가 한꺼번에 시장에 쏟아지고 있다.
첫째는 재정이다. 유안타증권은 감세 법안 OBBBA가 2025~2034년 누적 연방적자를 약 4조2,000억 달러 더 늘린다고 추정했다.
둘째는 AI다. 댈러스 연방준비은행은 올해 AI 관련 회사채 발행을 약 3,000억 달러로 봤다. 유안타증권은 이를 미국 국채 10년물 약 3,600억 달러 발행과 맞먹는 부담으로 환산했다.
유가가 안정돼도 금리가 덜 내려올 수 있는 이유가 여기 있다.
AI 회사채 3,000억 달러, 실제로는 이미 더 컸다
3,000억 달러라는 추정은 이미 낡았다. 알파벳·아마존·메타·마이크로소프트·오라클의 채권 발행은 8월 10일까지만 약 2,200억 달러였다.
JP모건은 올해 빅테크 채권 발행을 5,400억 달러로 내다봤다. 테크·미디어·통신 부문 역대 최고치다.
오라클 한 곳이 올해 450억~500억 달러를 채권·주식으로 조달할 계획이다. 그 돈은 오픈AI·메타·엔비디아 등을 위한 데이터센터로 간다.
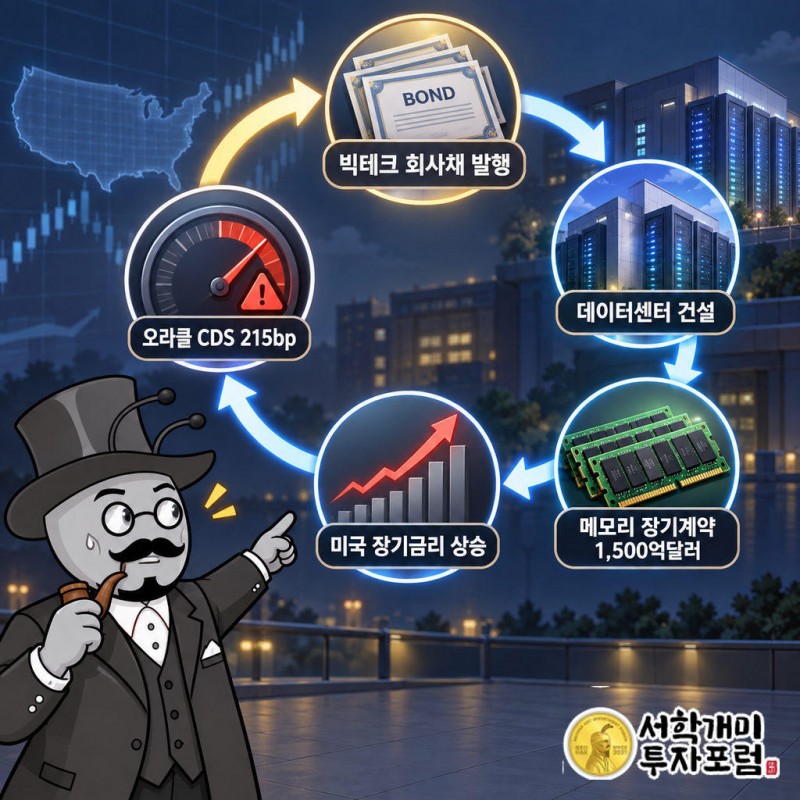
채권시장은 벌써 값을 깎고 있다. 최근 발행된 빅테크 채권이 발행가 아래에서 거래됐고, 오라클 5년물 CDS 프리미엄은 144bp에서 215bp로 뛰었다.
장기금리를 누르는 돈의 크기가 기사 속 숫자보다 크다는 뜻이다.
마이크론 장기계약은 반도체 이익을 얼마나 묶어 뒀나
마이크론(Micron, MU)은 최근 실적과 다음 분기 가이던스가 모두 시장 예상을 넘었다. 2027~2028년 메모리 수급이 올해보다 더 빡빡할 것으로 봤다.
2027년 생산량의 75% 이상은 이미 장기계약 등으로 주인이 정해졌다. 일부 계약은 2031년까지 간다.
속은 더 단단하다. 미인도 계약(RPO)이 약 1,500억 달러로 회계연도 2026 매출 1,332억 달러를 넘는다. 장기계약은 16건에서 26건으로 늘었고 고객 선수금만 320억 달러다.
국내 쪽 지표도 같은 방향이다. 높은 기저효과에도 9월 반도체 수출은 큰 폭의 증가세를 이어갔다.
반도체를 버티게 하는 돈이 고금리를 만드는 돈이다
돈의 길을 따라가면 원이 그려진다. 빅테크가 채권으로 돈을 빌리고, 그 돈으로 데이터센터를 짓고, 그 안에 들어갈 메모리를 산다.
그 수요가 마이크론 장기계약과 국내 반도체 수출을 받친다. 같은 채권 발행은 미국 장기금리를 밀어 올린다.
그래서 '반도체가 고금리를 버틴다'는 말은 절반만 맞다. 반도체를 버티게 하는 돈과 고금리를 만드는 돈이 같다.
비용은 다른 업종이 진다. 유안타증권은 원화 강세 영향을 받을 수출주와 거래대금 감소를 겪는 증권주는 실적 추정치를 확인해야 한다고 봤다.
한쪽이 꺾이면 다른 쪽도 같이 흔들리는 구조다.
코스닥 반등, 이익이 따라온 업종은 어디까지인가
코스닥은 8월 29.4%, 9월 2.6% 올랐다. 그런데 12개월 선행 주당순이익(EPS)은 1년째 사실상 제자리다.
유안타증권은 이 반등을 이익 개선보다 수급 되돌림으로 봤다. 삼성전자·SK하이닉스에 쏠렸던 돈이 풀리고, 많이 빠진 종목이 되돌아온 효과라는 설명이다.
이재원 유안타증권 연구원은 "최근 1개월 12개월 선행 주당순이익(EPS), 주당매출액(SPS)이 모두 상향 조정된 업종에 집중할 필요가 있다"고 말했다.
기준은 간단하다. 지수가 오른 업종이 아니라 이익 전망과 매출 전망이 같이 올라간 업종인가.
25년 전 광케이블 붐이 남긴 질문
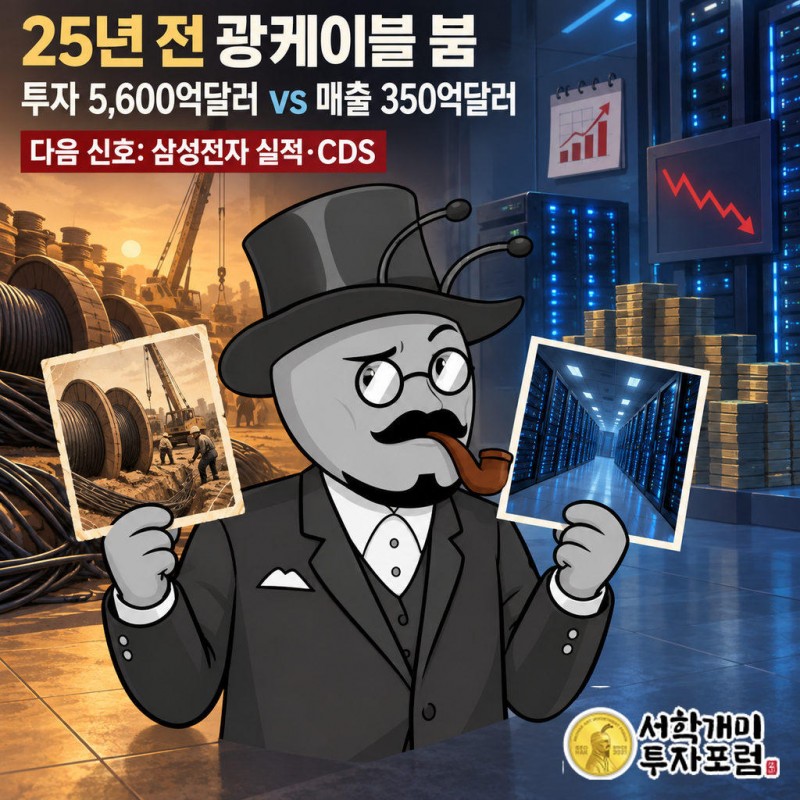
1990년대 말 통신업계는 '인터넷 트래픽이 100일마다 두 배'라는 전망을 믿고 8,000만 마일 넘는 광케이블을 깔았다.
수요는 따라오지 않았다. 2001년 통신업계가 무너졌고, 글로벌크로싱은 약 124억 달러의 빚을 남기고 2002년 파산했다.
지금 빅테크는 최근 2년간 AI 인프라에 약 5,600억 달러를 넣었지만 확인된 AI 매출은 약 350억 달러라는 지적이 나온다.
장기계약은 수요를 단단히 묶어 둔다. 다만 그 계약을 지불할 돈이 결국 빌린 돈이라면, 다음 실적 시즌에 볼 것은 반도체 숫자만이 아니다. 빅테크 채권의 스프레드가 반도체 이익의 맨 앞 신호가 된다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 특정 종목·업종의 매수나 매도를 권하지 않습니다. 반도체 업종의 실적 전망과 AI 투자 수요는 빅테크의 자금 조달 여건과 미국 장기금리에 따라 빠르게 바뀔 수 있고, 장기계약도 수요 위축 시 조정될 수 있습니다. 투자 판단과 책임은 독자에게 있습니다.
미국 10년물 금리, 코스닥, 코스피, 반도체 소부장, 마이크론, Micron, MU, 유안타증권, AI 회사채, OBBBA

