
삼성전자 D램값 16% 올랐는데 3분기 실적 눈높이는 내려갔다
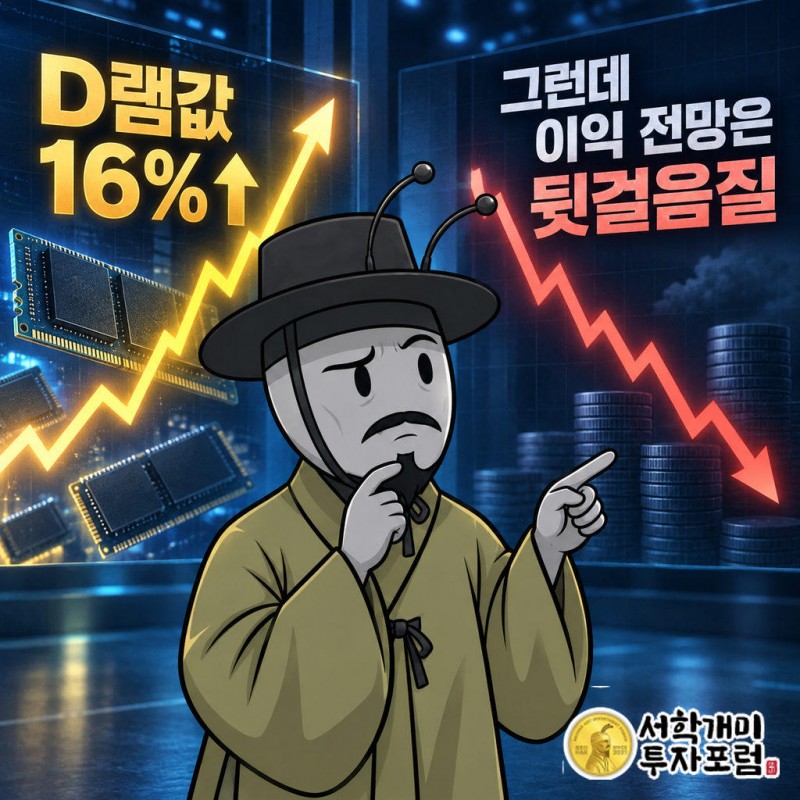
삼성전자·SK하이닉스의 3분기 영업이익 추정치는 한 달 새 3.2%, 1.6% 내려갔지만 D램 평균판매가격은 전 분기보다 16%, 15% 올랐을 것으로 추정된다. 깎인 원인은 수요가 아니라 달러당 1430원에서 1370원으로 낮아진 환율 가정과 원가다. 같은 원화 강세 속에서도 조선·정유는 고가 수주와 정제마진으로 추정치를 끌어올렸다.
뉴스 핵심
- 삼성전자·SK하이닉스 실적 하향은 D램 가격이 아니라 환율 가정과 원가 때문이다.
- 조선·정유는 고가 수주와 정제마진으로 환율 부담을 넘었다.
- 증권사 실적 부진 뒤에는 7월 말 레버리지 ETF 규제가 있다.
삼성전자·SK하이닉스 D램값은 올랐는데 왜 실적 눈높이는 내려갔나
메모리는 더 비싸게 팔렸다. DS투자증권은 삼성전자와 SK하이닉스의 3분기 D램 평균판매가격이 전 분기보다 각각 16%, 15% 올랐을 것으로 추정했다.
그런데도 두 회사의 3분기 영업이익 추정치는 최근 한 달 새 3.2%, 1.6% 줄었다. 팔리는 값이 오르는데 이익 전망이 내려간다면, 문제는 수요가 아닌 다른 곳에 있다.
하향 원인으로 꼽힌 것은 셋이다. 달러당 1430원에서 1370원으로 낮춘 환율 가정, 삼성전자의 스마트폰 메모리 원가 상승, SK하이닉스의 제품 전환에 따른 매출 인식 차이다.
셋 중 둘은 회사 사정이고, 하나는 바깥 바람이다. 이번 시즌 반도체를 읽는 열쇠는 그 바깥 바람이다.
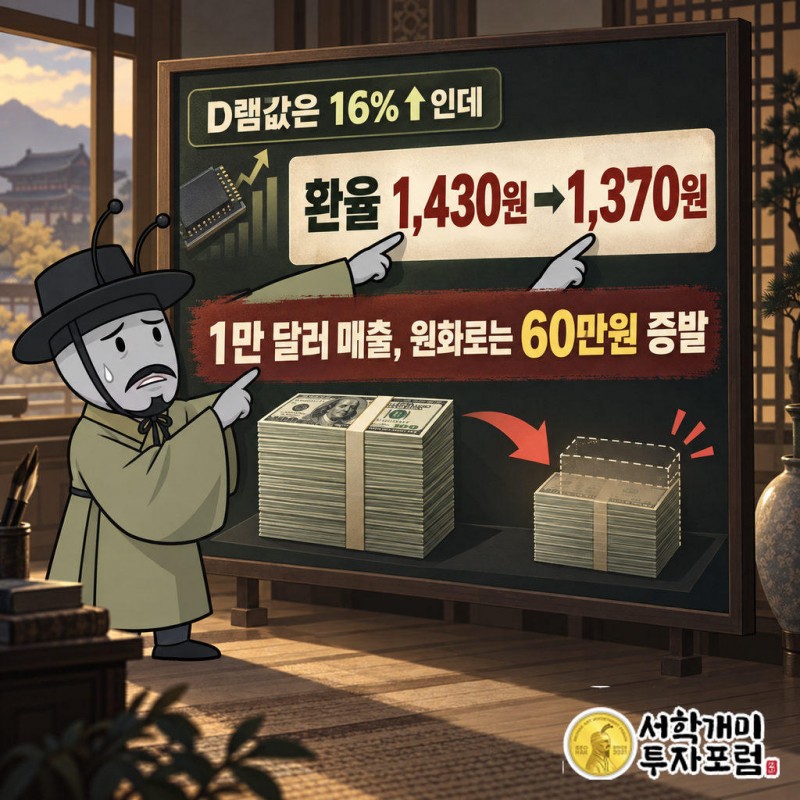
환율 60원이 1만 달러 매출에서 얼마를 지우나
계산은 단순하다. 달러로 1만 달러어치를 판 매출은 환율 1430원이면 1,430만원, 1370원이면 1,370만원으로 장부에 잡힌다.
같은 물건을 같은 값에 팔았는데 원화로는 60만원이 사라진다. 비율로는 약 4.2%다.
수출 비중이 큰 반도체 양강에서 이 차이가 매출 전체에 걸린다. D램값이 오른 만큼을 환율이 일부 되가져간 구조다.
해외주식을 가진 독자도 같은 산수를 겪는다. 원화가 강해지면 종목 주가가 그대로여도 원화로 환산한 평가액이 줄어든다.
원화를 끌어올린 손에 SK하이닉스도 있었다
원달러 환율은 8월 24일 장중 1376.5원까지 내려 11개월 만의 최저치를 찍었다.
요인으로는 수출기업의 달러 매도가 꼽혔고, 7월 SK하이닉스 ADR 대금 환전이 그 변곡점이었다. 한미 금리차 축소와 미 연준 인상 기대 약화도 겹쳤다.
반도체 대기업이 벌어 온 달러를 원화로 바꾸면 원화가 강해지고, 강해진 원화는 다시 그 회사의 원화 환산 이익을 깎는다. 실적 눈높이를 낮춘 환율 가정의 일부는 회사 자신의 현금 흐름이 만든 결과로 볼 수 있다.
조선·정유는 같은 원화 강세를 어떻게 넘었나
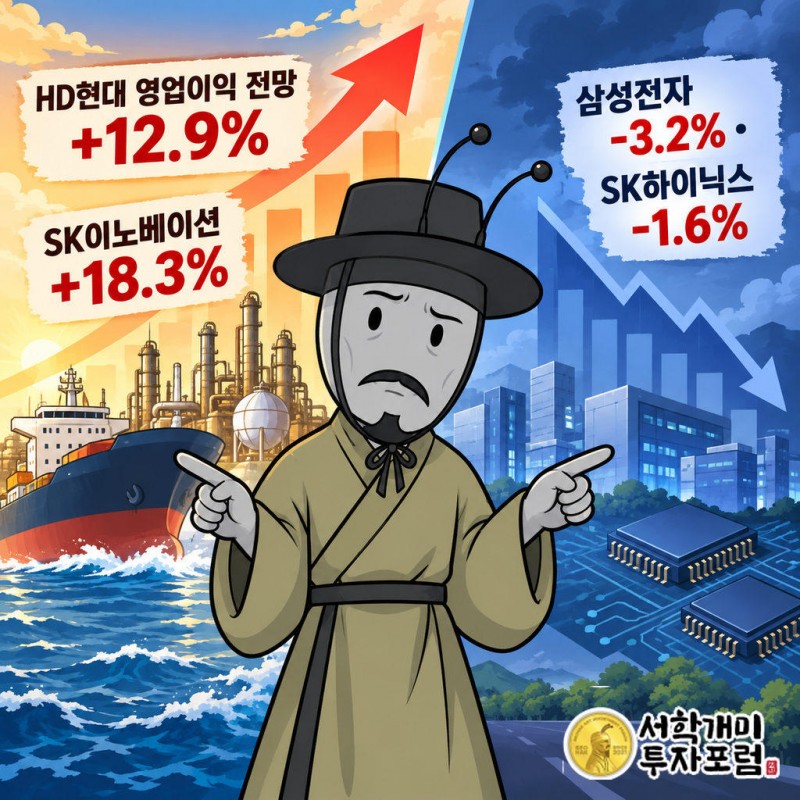
HD현대의 3분기 영업이익 추정치는 한 달 새 2조7595억원에서 3조1153억원으로 12.9% 늘었다. 전년 같은 분기보다도 83.0% 많은 수준이다.
한화오션 등을 합친 조선업종 예상치는 6조9177억원으로 한 달 새 5.3%, 석 달 새 24.7% 올랐다. 과거 비싸게 따낸 배를 지금 짓고 있어서다.
정유도 비슷하다. SK이노베이션은 18.3%, 에쓰오일은 6.4%, ㈜GS는 1.3% 추정치가 올랐다.
조현렬 삼성증권 연구원은 "정유사들은 환율 하락으로 인한 재고 평가손실 인식이 불가피하지만, 정제마진과 윤활기유 마진이 분기 내내 예상을 뛰어넘는 강세를 보이면서 현재 컨센서스보다도 높은 깜짝 실적이 예상된다"고 말했다.
환율의 타격은 똑같이 받았다. 차이는 그걸 덮을 만큼 가격이 올랐느냐였다.
컨센서스와 최신 추정치, 5조원 넘게 벌어졌다
DS투자증권은 삼성전자 3분기 영업이익을 104조원, SK하이닉스를 70조원으로 봤다. 컨센서스는 109조4939억원, 77조5495억원이다.
간격은 삼성전자가 약 5조4939억원, SK하이닉스가 약 7조5495억원이다. 최근에 숫자를 낸 증권사일수록 더 낮게 본다.
삼성전기는 반대편에 있다. AI 서버용 MLCC 수요와 판가 인상으로 예상치가 석 달 새 32.0% 늘어 6214억원이 됐다.
증권사 이익은 왜 한 달 새 24.9% 꺾였나
미래에셋증권의 추정치는 3970억원에서 2982억원으로 24.9% 줄었다. 한국금융지주 13.7%, 키움증권 7.0%도 내려갔다.
국내 증시 일평균 거래대금은 7월 99조5000억원에서 8월 67조2000억원으로 32.5% 줄었다.
7월 31일 단일종목 레버리지 ETF 규제가 강화된 뒤, ETF 거래대금 중 이 상품 비중은 40%에 육박하던 데서 8월 5% 수준으로 내려앉았다. 수수료가 줄어든 1차 원인은 막연한 투심보다 이 제도 변화에 가깝다.
이번 실적 시즌, 반도체는 숫자보다 콘퍼런스콜이다
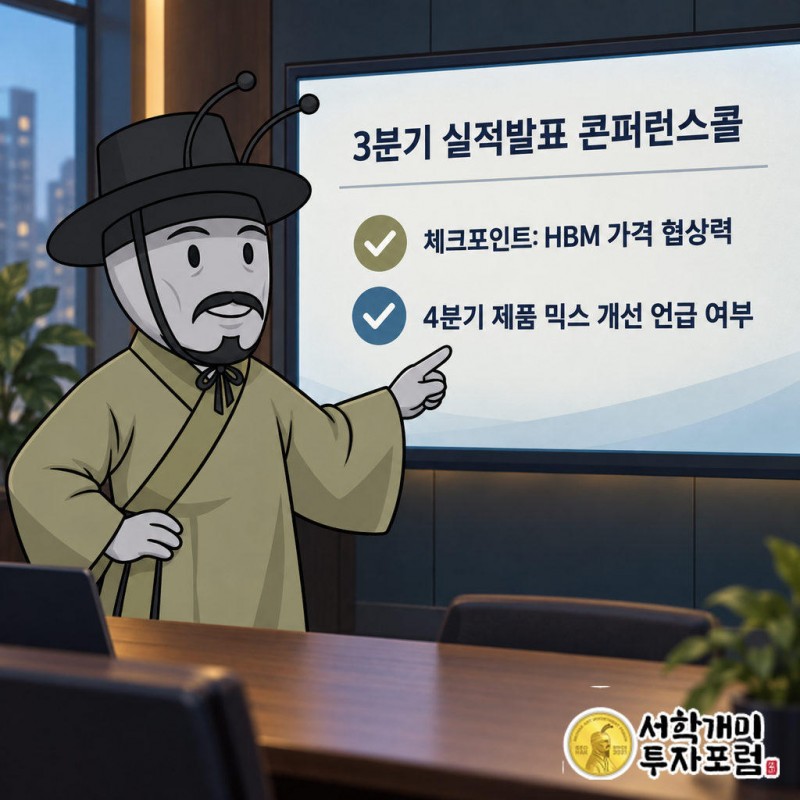
이수림 DS투자증권 연구원은 "주가의 핵심 변수는 이제 3분기 실적보다 4분기 고부가가치 제품 믹스 개선과 2027년 이익 전망치의 상향 가능성"이라고 말했다.
반도체의 이번 하향은 덜 팔려서가 아니라 원화로 덜 남아서다. 그래서 환율이 다시 움직이면 같은 D램값으로도 숫자는 달라진다.
조선·정유가 가격으로 환율을 이겼다면, 반도체가 이길 무기는 HBM 같은 고부가 제품의 협상력이다. 이번 시즌 승패는 그 무기를 실적 발표에서 숫자로 보여 주느냐로 갈린다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 기사는 3분기 실적 추정치를 해설한 것이며 투자 권유가 아닙니다. 증권사 추정치는 실제 발표와 다를 수 있고 환율 변동에 따라 원화 환산 이익과 해외자산 평가액이 바뀝니다. 투자 판단과 책임은 독자에게 있습니다.
삼성전자, SK하이닉스, 3분기 실적, 원달러환율, HD현대, SK이노베이션, 에쓰오일, 미래에셋증권, D램 가격, 레버리지 ETF 규제

