
에코앤드림, 주문이 돌아오자 350억원을 빌렸다… 매연 필터 회사는 이제 니켈값을 먼저 낸다
에코앤드림, 주문이 돌아오자 350억원을 빌렸다… 매연 필터 회사는 이제 니켈값을 먼저 낸다
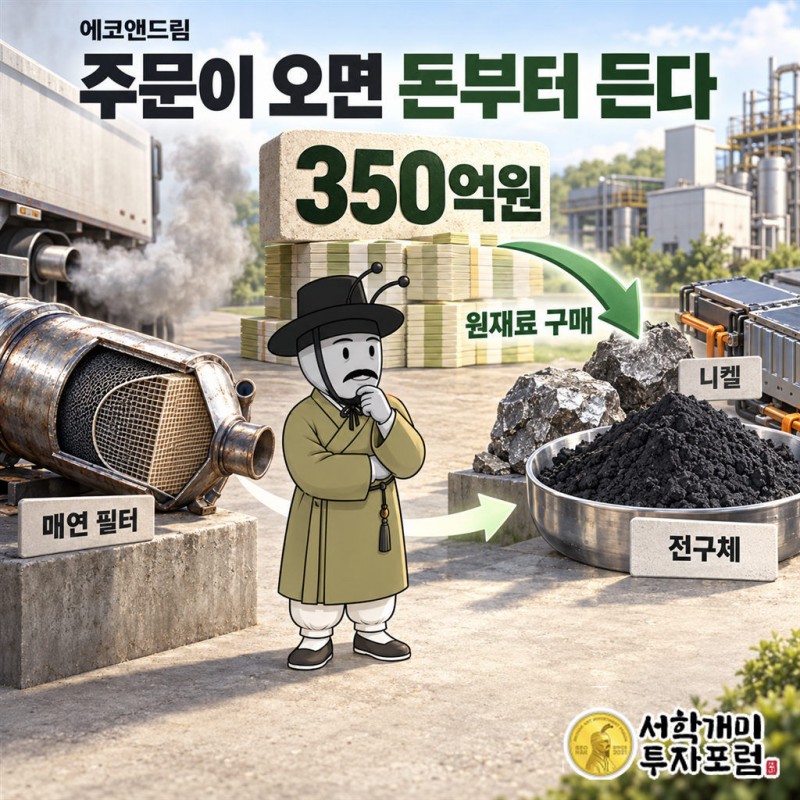
9월 23일, 에코앤드림(101360)은 벨기에 소재 회사 유미코어(Umicore)에서 주문 하나를 받았다. 배터리 양극재의 원료가 되는 하이니켈 전구체 177억원어치를 10월 한 달 동안 납품하는 주문이다. 올해 상반기 6개월 매출이 364억원이었다. 한 달 치 주문이 반년 매출의 절반에 가깝다.
13일 뒤인 10월 6일, 회사는 350억원을 빌리기로 했다. 이자가 0%인 전환사채다. 빌린 돈은 전부 전구체 원재료를 사는 데 들어간다. 올해 안에 235억원, 내년에 115억원이다. 350억원은 올해 상반기 매출과 거의 같은 크기다.
주문이 늘었는데 돈이 모자란다. 이 회사는 원래 그렇게 생겼다. 에코앤드림은 20년 동안 두 번 크게 벌었고, 두 번 다 매출의 크기를 남의 장부가 정했다. 처음에는 지자체 예산이, 지금은 북미 고객의 재고가 정한다. 달라진 것은 돈이 움직이는 순서 하나다. 매연 필터는 예산이 값을 치르는 물건이었고, 전구체는 회사가 니켈과 코발트를 먼저 사야 만들 수 있는 물건이다. 그래서 이 회사에서 주문이 돌아오는 날은 돈이 가장 모자란 날이 된다. 350억원은 회복의 입장료다.
매연 필터는 지자체 예산이 사 줬다
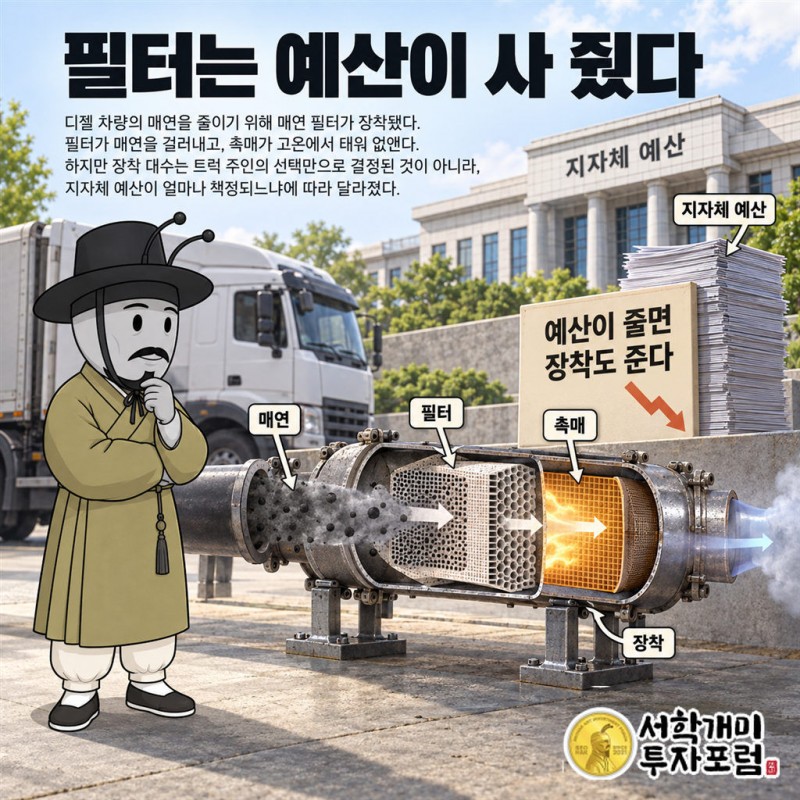
에코앤드림은 2004년 이엔드디라는 이름으로 출발했다. 처음 만든 것은 경유차 엔진과 배기구 사이에 다는 장치다. 배기가스 속 검댕을 필터로 붙잡고 촉매로 태운다. 흔히 DPF라 부르는 매연저감장치다. 회사는 중소기업으로는 처음 1종 DPF 인증을 받았고, 수도권 경유차에 단 저감장치가 약 3만6,000대에 이르렀다.
이 물건의 손님은 트럭 주인이 아니었다. 2019년 매출 583억원 가운데 64%가 저감장치를 포함한 촉매시스템이었고, 그 매출 대부분이 지자체에서 나왔다. 오래된 경유차에 장치를 달 때 드는 돈을 예산이 대는 사업이었다.
2019년 미세먼지를 재난으로 다루는 법이 통과되고 추가경정예산이 편성되자 그 예산이 불었다. 촉매시스템 매출은 2018년 149억원에서 2019년 373억원이 됐다. 2020년 2분기에는 매출 241억원에 영업이익 59억원을 냈다. 100원어치 팔아 24.5원을 남긴, 회사가 생긴 뒤 가장 좋은 분기였다. 그해 7월 30일 회사는 코넥스에서 코스닥으로 옮겨 상장했고, 공모주 청약에는 808대 1의 경쟁이 붙었다. 2020년 한 해 매출은 923억원, 영업이익은 163억원이었다.
돈으로 보면 이 사업의 장점과 약점은 같은 자리에 있었다. 값을 치르는 쪽이 지자체라 떼일 걱정이 적다. 그 대신 한 해에 몇 대를 다느냐는 회사가 아니라 예산서가 정한다.
예산이 바뀐 분기에 매출 90%가 사라졌다
2021년 1분기 매출은 75억원이었다. 1년 전보다 70% 줄었고, 촉매시스템 매출은 90%가 빠졌다. 저감장치 보급 사업의 보조금 계산 방식이 바뀌면서 장치 단가가 30% 내려가고 장착이 미뤄졌다. 회사는 이 공백을 「매출 이연」이라고 불렀다. 미뤄진 장착은 그해 2분기에 일부 돌아왔지만 흐름은 되돌아가지 않았다.
매출은 2021년 774억원, 2022년 600억원대, 2023년 515억원으로 내려왔다. 2023년에는 영업손실을 냈다. 3년 사이 매출이 923억원에서 515억원으로 줄었는데, 회사가 만드는 장치의 성능이 그사이에 나빠진 것은 아니다. 바뀐 것은 예산서였다.
그 시기 회사를 받친 것은 농기계·건설기계 엔진에 들어가는 촉매였다. 2020년 무렵 이미 약 100개 기계 모델에 촉매를 납품했고, 이 일은 지금도 남아 있다. 2024년 상반기에도 촉매로 169억원을 벌었다. 큰돈은 아니어도 예산과 상관없이 기계가 팔리는 만큼 들어오는 돈이다.
14년 준비한 물건이 매출 0.56%였다
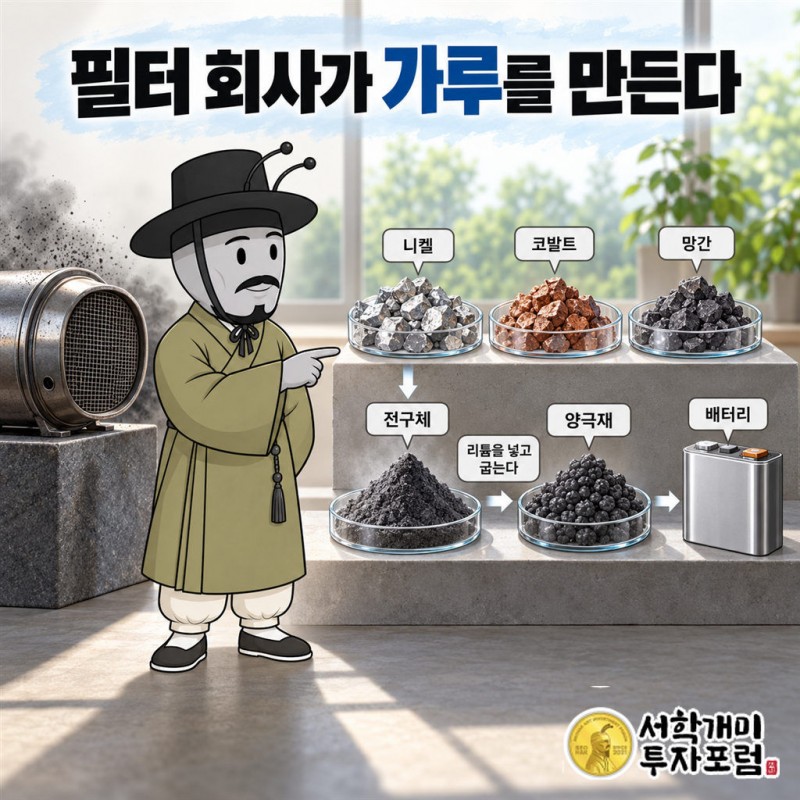
매연 필터가 팔리던 때 회사는 다른 물건을 준비하고 있었다. 2008년에 연구를 시작한 전구체다. 니켈·코발트·망간을 섞어 작은 알갱이로 키운 가루다. 양극재 회사가 여기에 리튬을 넣고 구우면 배터리의 양극재가 된다. 2014년부터는 622 전구체와 미드니켈 전구체를 양산했다. 622는 니켈·코발트·망간을 6대 2대 2로 섞었다는 표시다.
그런데 이 사업은 오랫동안 장부에서 거의 보이지 않았다. 전체 매출에서 전구체가 차지한 몫이 2022년 0.56%, 2023년 6.21%다. 연구를 시작하고 14년이 지난 2022년에도 매출 100원 가운데 1원이 안 됐다. 그해 7월 청주에 연산 5,000t 공장을 세웠고, 12월에는 회사 이름도 이엔드디에서 에코앤드림으로 바꿨다.
판을 바꾼 것은 손님 하나였다. 2024년 1월 회사는 유미코어와 5년짜리 하이니켈 전구체 공급계약을 맺었다. 유미코어는 이 전구체로 양극재를 만들어 SK온에 넘긴다. 그해 전구체 매출은 1분기 107억원으로 시작해 연간 612억원이 됐다. 1분기 한 번에 2023년 한 해 전구체 매출의 세 배를 넘겼다. 전체 매출은 1,049억원으로 회사가 생긴 뒤 가장 컸고, 전구체 비중은 58.34%로 뛰었다.
매연 필터 회사는 1년 만에 배터리 소재 회사가 됐다. 손님도 바뀌었다. 예산서가 있던 자리에 유미코어 한 곳의 구매 계획이 들어섰고, 그 뒤에는 SK온의 공장과 북미 전기차 판매가 줄지어 섰다. 매출의 크기를 회사 바깥에서 정하는 구조는 그대로였다.
공장이 다 선 해에 주문이 줄었다
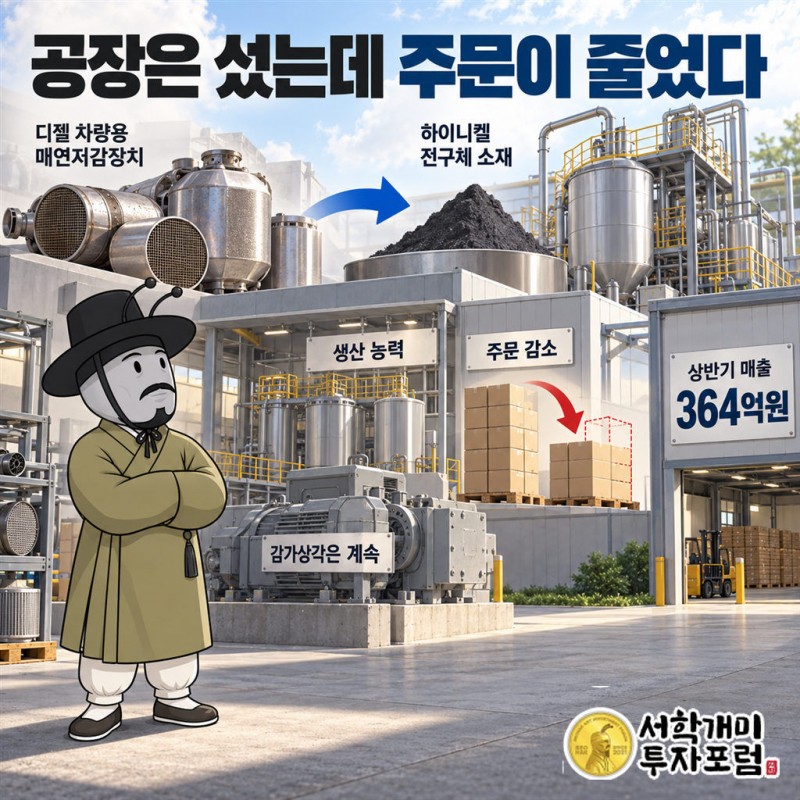
계약이 생기자 회사는 공장을 키웠다. 2024년 4월 약 1,200억원의 유상증자를 결정했고 새만금 공장 투자액을 2,200억원으로 늘렸다. 연산 3만t의 새만금 공장은 2025년 3월 준공식을 열었다. 청주까지 합친 생산능력은 3만5,000t, 청주 공장 하나의 7배다.
2025년 매출은 1,419억원으로 또 늘었다. 2023년의 세 배에 가깝다. 그런데 영업이익은 적자로 돌아섰고, 영업활동에서 들어온 현금은 마이너스 111억원이었다. 2024년 마이너스 219억원에 이어 2년 연속이다. 매출이 세 배 가까이 느는 그 두 해 동안 장사에서 현금이 남은 해가 없었다. 아직 받지 못한 판매 대금인 매출채권은 1년 새 210억원에서 314억원으로 불었다. 빈자리는 바깥 돈이 채웠다. 증자와 차입으로 들어온 현금이 2024년 2,242억원, 2025년 805억원이다.
공장이 다 선 2026년에는 주문이 줄었다. 상반기 매출은 364억원으로 1년 전보다 47.7% 적었고 영업손실은 60억원이었다. 미국 전기차 판매가 주춤하자 앞단의 손님들이 사들이는 양을 줄였다. 새만금 공장의 감가상각비는 주문과 상관없이 장부에 올라가기 시작했다. 새만금에서 만든 전구체가 고객에게 본격적으로 나간 것은 7월부터다.
2021년 예산서가 하던 일을 2026년에는 미국의 전기차 판매가 했다. 제품도 손님도 바뀌었는데 매출이 꺾이는 방식은 닮았다.
주문이 오면 니켈부터 산다
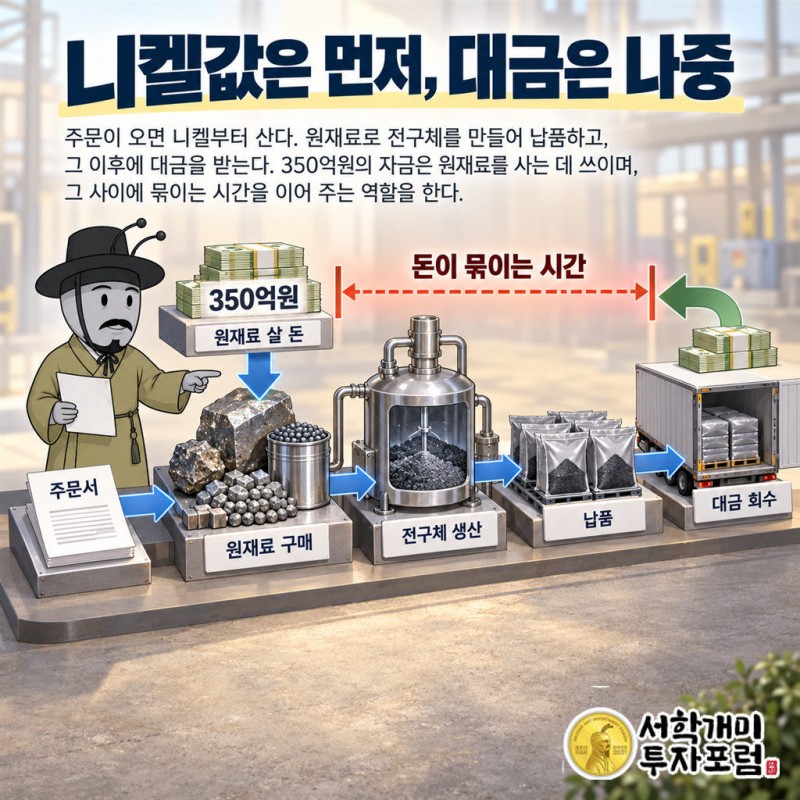
9월 유미코어 주문은 그 흐름이 돌아서는 장면이다. 회사 설명으로는 북미 고객의 재고가 소진되고 전기차 수요가 돌아오면서 발주가 늘었다. 이 물량도 유미코어의 양극재와 국내 배터리 회사의 셀을 거쳐 북미에서 만드는 전기차에 들어간다. 회사는 내년 전구체 출하량이 역대 가장 많을 것으로 본다.
전구체 회사에게 주문서는 곧 장보기 목록이다. 니켈·코발트·망간을 사 와야 만들 수 있고, 판매 대금은 만들어 넘긴 뒤에 들어온다. 사는 날과 받는 날 사이만큼 돈이 묶인다. 주문이 클수록, 생산량이 늘수록 먼저 내야 할 돈도 커진다. 350억원이 정확히 그 자리에 들어간다. 올해 남은 3개월 동안 235억원, 내년에 115억원어치 원재료를 산다.
매연 필터 시절과 나란히 놓으면 차이가 선명하다. 필터 시절의 위험은 예산이 붙지 않는 것이었다. 전구체 시절에는 위험이 하나 더 붙는다. 주문이 붙으면 그만큼 돈을 먼저 마련해야 한다. 공장이 3만5,000t을 만들 수 있어도, 그 공장을 채울 니켈값을 먼저 대지 못하면 주문서는 매출이 되지 않는다.
빌리는 조건에도 회사의 처지가 묻어 있다. 이자는 0%, 만기는 2031년 10월이다. 돈을 낸 41곳은 이자 대신 1주를 9,700원에 바꿀 권리를 받았다. 기준주가보다 10% 높은 값이고, 주가가 빠져도 이 값을 내려 주는 조건은 없다. 10월 6일 저녁 주가는 8,950원이었다. 내년 10월부터 이 권리가 모두 주식으로 바뀌면 360만8,247주, 지금 주식 수의 20.29%가 새로 생겨 기존 주주의 몫이 그만큼 엷어진다. 주가가 9,700원 위로 오르지 않으면 빌려준 쪽은 바꾸지 않고 2031년에 원금을 돌려받는다.
에코앤드림이 20년 동안 판 물건은 매연을 걸러 태우는 필터에서 니켈 알갱이로 바뀌었다. 두 물건의 매출은 남의 결정이 한 번 끌어올리고 남의 결정이 한 번 끌어내렸다. 필터는 예산서가 오면 팔렸다. 전구체는 주문서가 오면 돈부터 빌려야 한다.
함께 읽기: 엘앤에프는 테슬라 계약이 973만원으로 줄어도 테슬라 차에 들어간다 [기업해부사전 35화]
자료: 사모 전환사채 350억원 발행 결정(2026.10.06), 원재료 구매 자금 조달 배경(2026.10.06), 유미코아 전구체 177억원 공급(2026.09.23), 2026년 상반기 실적(2026.08.14), 2025년 현금흐름과 매출채권, 전구체 매출 비중과 새만금 준공(2025.03.12), 2024년 실적 보도자료, 유상증자와 새만금 투자(2024.04.30), 전구체 전환과 유미코어 장기계약(2024.08.30), 사명 변경과 청주공장(2022.12.26), 2021년 실적, 2020년 실적과 저감장치 단가 인하(2021.06.09), 2023·2024년 실적(2025.02.10),2021년 1분기 실적(2021.05.14), 2020년 2분기 실적, 코스닥 이전상장과 2019년 매출 구성(2020.07), 2019년 촉매시스템 매출, 매연저감장치 인증과 보급 대수. 공시 계기: 2026.10.06 주요사항보고서(전환사채권발행결정).
작성 기준일 2026년 10월 7일. 매출·이익은 회사 발표와 보도에 나온 연결 기준 수치입니다. 2025년 영업손실 금액은 보도마다 달라 본문에 적지 않았습니다. 전환사채 조건은 발행 결정 공시 기준이며 납입일(10월 14일) 전에 바뀔 수 있습니다. 사업 구조에 관한 필자의 해석을 포함합니다. 매수·매도 권유가 아닙니다.
에코앤드림, 101360, 이엔드디, 에코앤드림 전환사채, 전환사채, CB, 전구체, NCM 전구체, 하이니켈 전구체, 유미코어, Umicore, SK온, 양극재, 매연저감장치, DPF, 촉매, 새만금, 2차전지 소재, 운전자금, 회사이야기

