
국제약품, 1회용 인공눈물 직접 만든 지 5년 만에 공장이 넘쳤다… 주식 받은 3세 앞에 555억원 증설
국제약품, 1회용 인공눈물 직접 만든 지 5년 만에 공장이 넘쳤다… 주식 받은 3세 앞에 555억원 증설
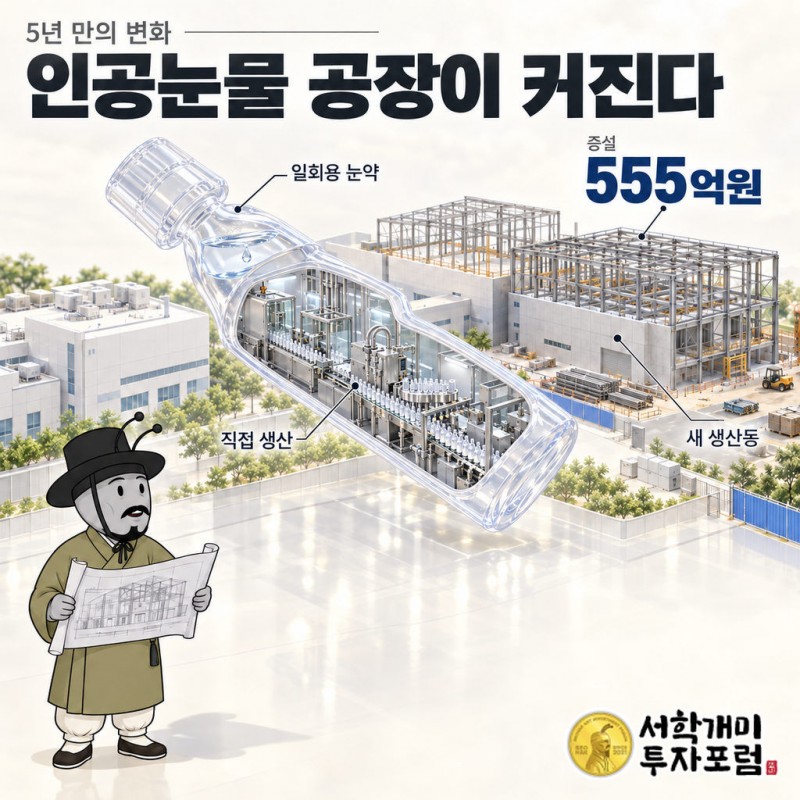
약국에서 파는 1회용 인공눈물은 손가락 한 마디만 한 플라스틱 통이다. 끝을 비틀어 따서 한두 방울 넣고 버린다. 이 통은 미리 만들어 둔 빈 통에 약을 붓는 방식으로 나오지 않는다. 기계 하나가 플라스틱 알갱이를 녹여 통 모양을 불어 내고, 그 안에 약을 채우고, 입구를 녹여 봉하는 일을 한 번에 끝낸다. 국제약품(002720)의 경기도 안산공장에 그 기계가 들어온 것은 2020년이다.
10월 6일 국제약품의 최대주주가 바뀌었다. 남영우 명예회장이 갖고 있던 국제약품 주식 181만5,237주(8.58%)를 전부 아들 남태훈 부회장에게 증여했다. 남 부회장의 지분은 2.12%에서 10.70%가 됐다. 그런데 최대주주 자리에 오른 것은 그가 아니라 지분 23.96%를 가진 가족회사 우경이다.
3세가 받은 것을 주식 수로만 세면 이 회사를 잘못 읽는다. 1959년 문을 연 이 제약사는 지금 처방약을 두루 파는 회사라기보다 눈약 공장이 앞에서 끌고 가는 회사다. 올해 상반기 매출의 31%가 점안제였고, 안산공장은 정해 둔 생산능력의 130.8%로 돌았다. 남 부회장 앞에 놓인 가장 무거운 결정도 지분이 아니라 그 공장을 두 배 넘게 키우는 555억원짜리 공사다. 작년 한 해 영업이익이 62억원인 회사가 내린 결정이다.
안과에 강한 회사가 1회용 눈약은 남의 공장에서 받았다
국제약품은 1959년 남상옥 창업주가 세웠고, 1975년 아들 남영우 명예회장이 2대 경영을 맡았다. 항생제와 순환기·소화기 약을 두루 팔았지만 오래 쌓아 온 자리는 안과였다. 2020년에도 레보신·휴메톨론·레스타폴린 같은 점안액을 병원에 대고 있었다.
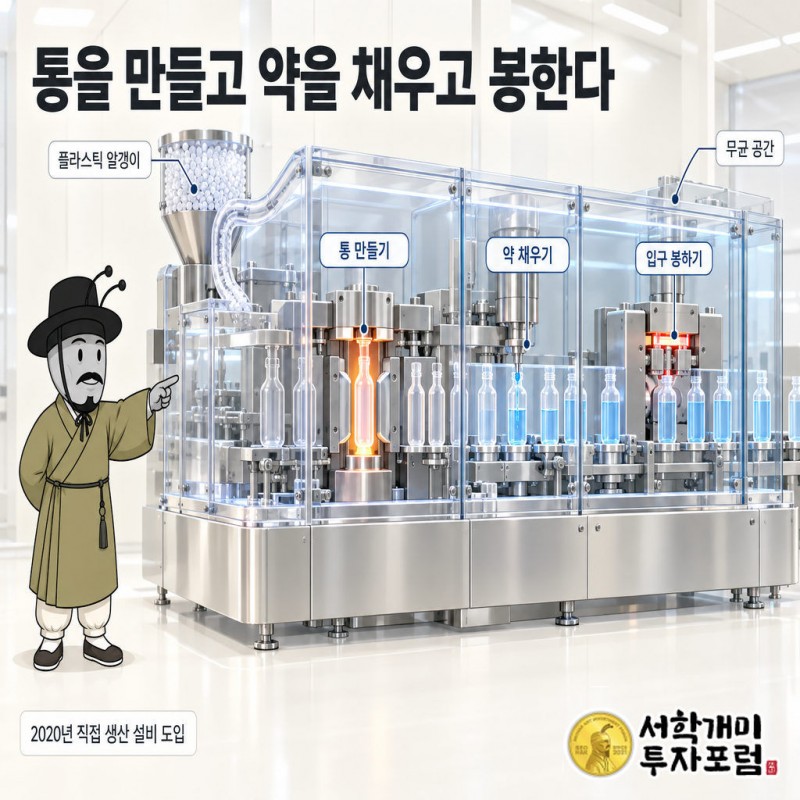
그런데 한 번 쓰고 버리는 1회용 점안제는 직접 만들지 못했다. 1회용 통에는 대개 방부제를 넣지 않는다. 대신 통을 만들고 약을 채우고 봉하는 전 과정을 균이 닿지 않게 처리하는 설비가 따로 있어야 한다. 그 설비가 없어 생산을 남의 공장에 맡겼다. 2020년 준공식에서 남태훈 당시 대표는 자체 1회용 설비가 없어 공급이 불안정했고, 신제품 출시가 늦어졌고, 점안제 신약 개발에도 제약이 많았다고 했다.
2020년 11월 26일 안산공장에 1회용 점안제 라인이 섰다. 110억원을 들여 1년 8개월 동안 1,317㎡ 규모로 지었다. 한가운데에는 독일 롬멜락(Rommelag)에서 들여온 BFS 설비를 놓았다. 통을 불어 만들고(Blow), 약을 채우고(Fill), 봉하는(Seal) 일을 한 기계 안에서 끝내는 설비다. 연간 7,000만~1억 관을 만들 수 있었고, 본격 생산은 2021년 하반기에 시작했다.
돈으로 보면 이 라인은 남의 공장에 주던 몫을 회사 안으로 들인 결정이다. 그 대가로 위험도 함께 들어왔다. 물량이 줄면 기계가 놀고, 물량이 늘면 기계가 모자란다. 맡겨 만들 때는 남의 공장이 지던 고민이 이제 국제약품의 고정비가 됐다.
기계가 들어오자 인공눈물이 매출의 3분의 1이 됐다
라인이 돌기 시작한 뒤 가장 크게 자란 것은 새 약이 아니라 익숙한 인공눈물이었다. 히알루론산 성분의 큐알론 점안액 매출은 2021년 122억원에서 2023년 200억원이 됐다. 히알루론산 인공눈물은 국내 안구건조증 약 가운데 가장 큰 덩어리다. 업계 추산으로 약 3,500억원 규모다.
점안제 전체 매출은 2023년 346억원, 2024년 396억원, 2025년 455억원으로 2년 연속 늘었다. 2024년 상반기에 처음으로 회사 매출의 4분의 1을 넘겼고(27.1%), 올해 상반기에는 923억원 가운데 288억원으로 31%가 됐다.
회사 전체 매출을 길게 놓고 보면 흐름이 더 또렷하다. 2010년 1,300억원대이던 매출은 2018년 1,077억원까지 내려갔다가 2025년 1,755억원으로 올라왔다. 바닥에서 올라오는 그 7년 사이에 1회용 라인이 섰다.
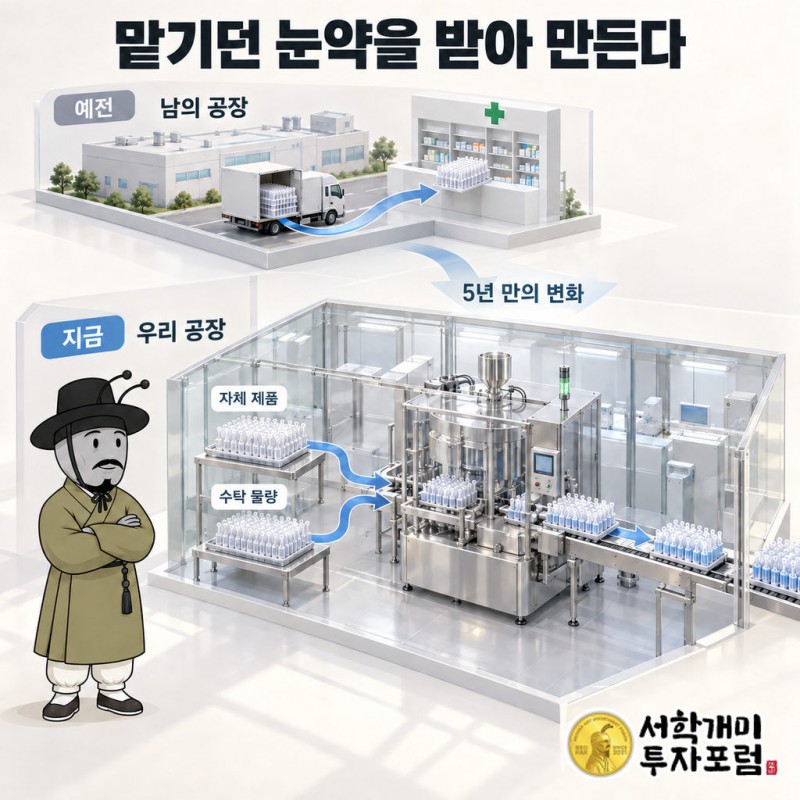
지금 그 라인은 남의 약도 만든다. 회사는 자체 점안제 수요와 함께 다른 제약사가 맡기는 수탁생산 물량이 계속 늘고 있다고 밝혀 왔다. 1회용 눈약을 남의 공장에 맡기던 회사가 5년 만에 남의 1회용 눈약을 받아 만드는 공장이 됐다.
위장약 성분을 투명한 눈약으로 녹였다
국제약품이 직접 개발한 안과 신약도 있다. 레바아이 점안액 2%다. 주성분 레바미피드는 원래 눈에 넣는 약이 아니다. 일본 오츠카제약(Otsuka)이 무코스타라는 이름으로 판 위염·위궤양 약, 위 점막을 보호하는 먹는 약의 성분이다.
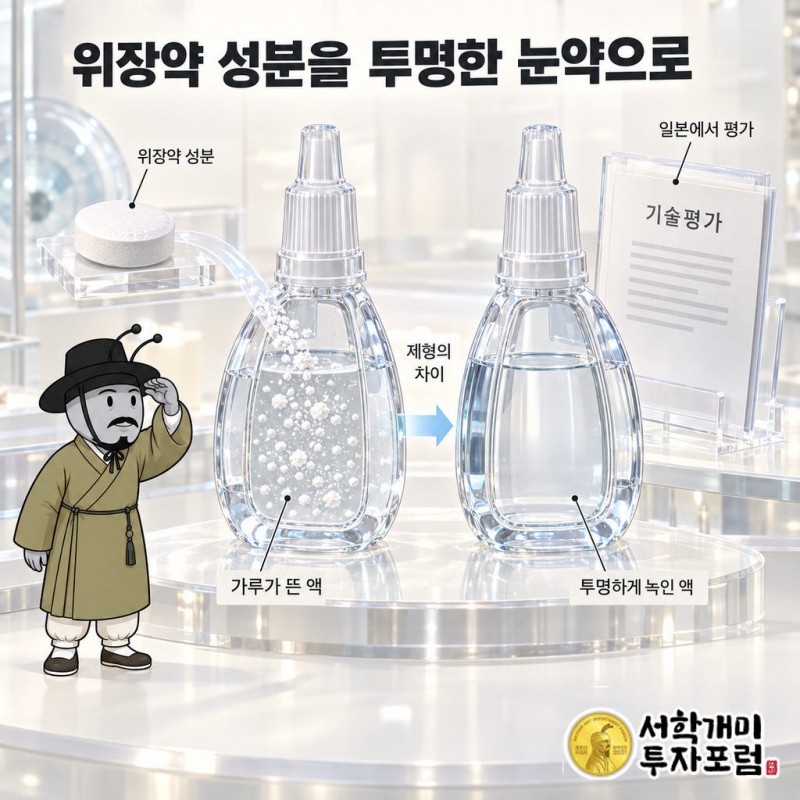
오츠카는 이 성분으로 눈약도 만들어 일본에서 팔았다. 레바미피드는 물에 잘 녹지 않아서 일본 제품은 가루가 떠 있는 현탁액이었고, 넣으면 이물감과 자극감, 시야 흐림이 따랐다. 이 약은 한국에서 허가를 받지 않았다.
국제약품은 이 가루를 물에 녹여 무색 투명한 액으로 만드는 기술을 특허로 갖고 있다. 삼일제약과 2년 넘게 함께 개발해 2022년 6월 개량신약으로 허가를 받았고, 레바미피드 점안액으로는 일본에 이어 세계 두 번째 허가였다. 하루 4번 넣는다. 국내 대학병원 15곳에서 임상 3상을 거쳤고 2023년 3월 출시됐다.
기술로는 앞섰지만 장부는 아직 작다. 출시 첫해 레바아이 매출은 약 8억8,000만원으로, 같은 성분을 함께 개발한 삼일제약 레바케이(약 14억9,000만원)보다 적었다. 그해 점안제 매출 346억원 가운데 3%가 안 된다. 다회용 5mL 제품은 실온 보관 조건이 지켜지지 않으면 투명해야 할 액에 가루가 생긴다는 신고가 나와 자진 회수됐다. 방부제가 없는 1회용 제품은 그대로 공급됐다.
2025년 5월, 국제약품은 일본 로토제약(Rohto Pharmaceutical)과 자회사 로토니텐과 레바아이 기술평가 계약을 맺었다. 로토가 약 10개월 동안 독점으로 평가하고, 그 뒤 라이선스 본계약으로 넘어갈 수 있는 첫 단계다. 국제약품은 평가 대금을 받았고, 일본 레바미피드 안과약 시장을 약 50억엔으로 본다. 위장약 성분을 처음 눈약으로 만든 나라에, 그 약의 약점을 고친 제형을 들고 간 것이다.
레바아이가 국제약품의 간판이 되려면 시간이 더 필요하다. 지금 이 회사의 안과 사업에서 더 오래 남는 자산은 성분 하나보다, 어떤 성분이든 균 없이 1회용 통에 담아 내는 공장 쪽에 있다.
130%로 돌던 공장에 영업이익 9년 치를 붓는다
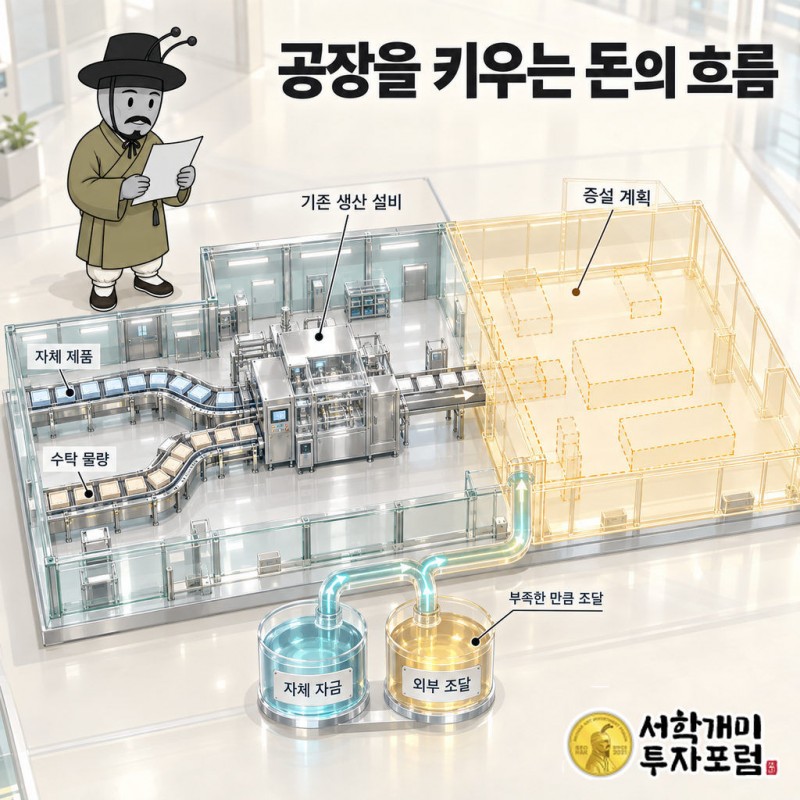
가동률 130.8%는 올해 상반기 안산공장의 평균이다. 공장이 정해 둔 생산능력보다 30% 넘게 더 만들고 있었다. 8월 회사는 이 공장에 555억2,000만원을 들이기로 했다. 4,911㎡ 규모의 점안제·고형제 생산동과 2,673㎡ 규모의 창고를 새로 짓고 낡은 설비를 바꾼다. 다 지으면 점안제 생산능력은 133%, 정제와 캡슐은 각각 100% 늘어난다. 돈은 2026년 49억원, 2027년 400억원, 2028년 106억2,000만원으로 나뉘어 들어가고, 완공 목표는 2029년 9월이다. 레바아이와 큐알론의 1회용 제품을 끊기지 않게 대고 늘어나는 수탁 물량을 받는 것이 증설의 이유로 꼽혔다.
이 금액을 회사 장부에 대 보면 무게가 보인다. 2025년 연결 매출은 1,755억원, 영업이익은 62억원이었다. 100원어치를 팔아 3.5원을 남겼다. 555억원은 그 영업이익의 9년 치에 가깝고, 2025년 말 자기자본 977억원의 56.8%다. 6월 말 현금성자산은 149억원이었고, 단기차입금 30억원과 1년 안에 갚을 장기차입금 270억원을 빼면 순차입금이 약 151억원이었다. 회사는 자체 자금을 먼저 쓰고 모자라는 만큼 밖에서 조달하겠다고 했고, 바깥 돈의 규모는 정하지 않았다.
한 해 이익으로 지을 수 없는 공장을 짓는 이유는 앞의 숫자들에 다 들어 있다. 점안제가 늘어나는 속도를 기계가 따라가지 못하고 있다. 기계가 모자라면 자기 제품과 맡아 둔 남의 물량이 같은 기계를 두고 다툰다. 2020년의 110억원짜리 라인이 이 회사의 매출 구성을 바꿨다면, 555억원은 그렇게 바뀐 회사에 거는 두 번째 판이다. 이번 판은 첫 판보다 다섯 배 크다.
주식은 아들에게, 최대주주 자리는 아버지 회사에
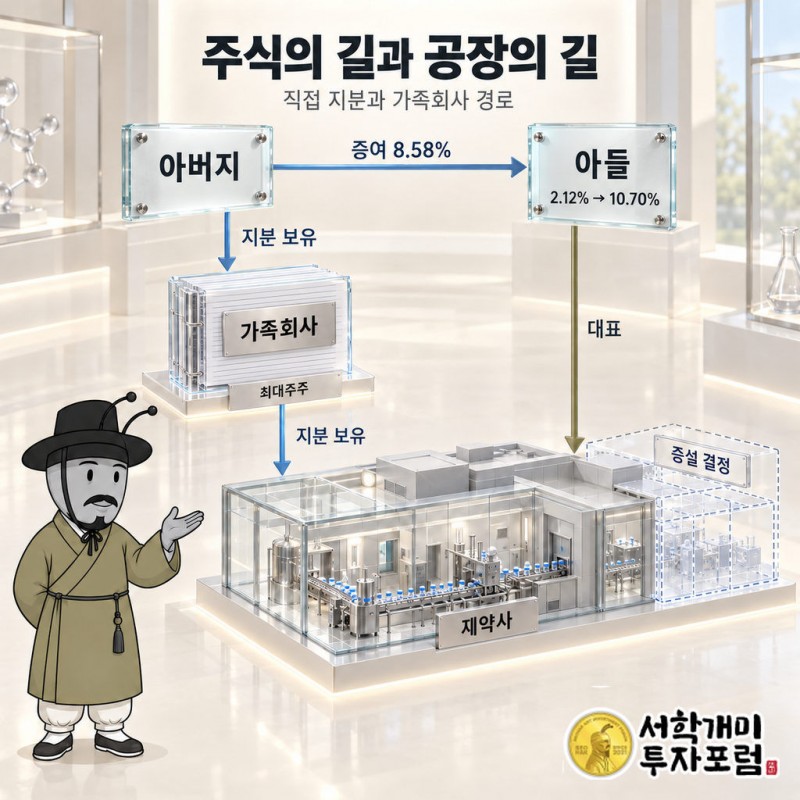
10월 6일 증여로 남 명예회장의 국제약품 직접 지분은 0이 됐다. 남 부회장은 10.70%로 집안 개인 가운데 가장 많은 주식을 가진 사람이 됐다. 공시상 최대주주는 우경이다. 우경은 이번에 주식을 한 주도 사지 않았다. 원래 갖고 있던 506만9,457주(23.96%)가 그대로인데, 개인 지분이 옮겨 가면서 특수관계인 가운데 가장 많은 주식을 가진 쪽이 됐다.
우경의 내력에는 이 회사의 또 다른 얼굴이 있다. 우경은 2017년 12월 효림산업의 투자 부문을 떼어 내 세운 회사다. 효림산업은 1986년 수처리와 폐기물 처리 설비로 출발한 환경 설비 회사(지금의 효림이엔아이)이고, 2016년 중반에 이미 국제약품 지분 23.67%를 쥔 최대주주였다. 제약회사 지분의 가장 큰 덩어리가 오랫동안 물 처리 장비 회사의 장부에 들어 있었다.
지금 우경 지분의 85.43%는 남 명예회장 몫이다. 남 부회장은 효림이엔아이 지분 28.93%를 갖고 그 회사 대표를 맡고 있으며, 우경에서는 이사다. 국제약품 주식은 아들에게 넘어갔지만, 국제약품 주식 4분의 1을 쥔 회사의 주인은 여전히 아버지다. 1980년생인 남 부회장은 2009년 입사해 2025년 10월부터 혼자 대표를 맡고 있고, 2026년 인사에서 부회장이 됐다.
주식의 사슬은 아직 아버지 쪽에 한 칸이 남아 있다. 공장의 사슬은 사정이 다르다. 1회용 라인이 선 2020년에도, 555억원 증설을 정한 2026년에도 회사 대표는 남태훈이었다. 이번 증여는 그가 이미 키워 온 공장에 주식의 이름을 늦게 붙인 일에 가깝다.
할아버지는 약을 팔아 회사를 세웠고, 아버지는 그 회사를 가족회사 아래로 묶었다. 아들이 키운 것은 1년에 최대 1억 개, 하루 27만 개꼴로 플라스틱 통을 불어 약을 채우는 기계다. 그 기계를 두 배로 늘리는 청구서가 주식보다 먼저 그의 이름으로 나왔다.
함께 읽기: 동아제약은 캄보디아에서 박카스를 팔지 않는다 [기업해부사전 22화]
자료: 남영우 명예회장 지분 전량 증여와 우경 지분 구조(2026.10.06), 최대주주 우경 변경(2026.10.06), 안산공장 555억원 투자와 가동률(2026.08), 투자 재원과 6월 말 현금·차입금(2026.08), 안산공장 가동률 130.8%와 자기자본 대비 비율, 점안제 매출 추이와 1회용 라인 증설 배경, 2025년 연결 실적(정기주주총회), 점안제 매출 비중과 큐알론 매출(2024), 1회용 점안제 라인 준공(2020.11.30), 레바아이 출시와 일본 현탁액 제품(2023.03), 레바아이·레바케이 공동개발과 2023년 매출, 인공눈물 시장 규모와 레바아이 임상, 레바아이 다회용 자진 회수, 로토제약 기술평가 계약(2025.05.13), 창업과 2010·2018년 매출, 효림산업과 국제약품 지분(2016.09), 우경 설립과 효림이엔아이 지분(2024.03). 공시 계기: 2026.10.06 최대주주변경, 최대주주등소유주식변동신고서(최대주주변경시).
작성 기준일 2026년 10월 7일. 매출·이익은 회사 발표와 보도에 나온 연결 기준 수치이고, 점안제 매출은 보도에 인용된 회사 자료 기준입니다. 증설 금액과 일정은 2026년 8월 결정 기준이며 바뀔 수 있습니다. 사업 구조에 관한 필자의 해석을 포함합니다. 매수·매도 권유가 아닙니다.
국제약품, 002720, 국제약품 최대주주 변경, 최대주주 변경, 국제약품 증여, 남태훈, 남영우, 우경, 효림이엔아이, 점안제, 1회용 점안제, 인공눈물, 큐알론, 레바아이, 레바미피드, 로토제약, 안산공장, BFS, 위탁생산, 회사이야기

