
개인투자용 국채 10년물 증액… DC·IRP 퇴직연금 계좌 열린 다음 달
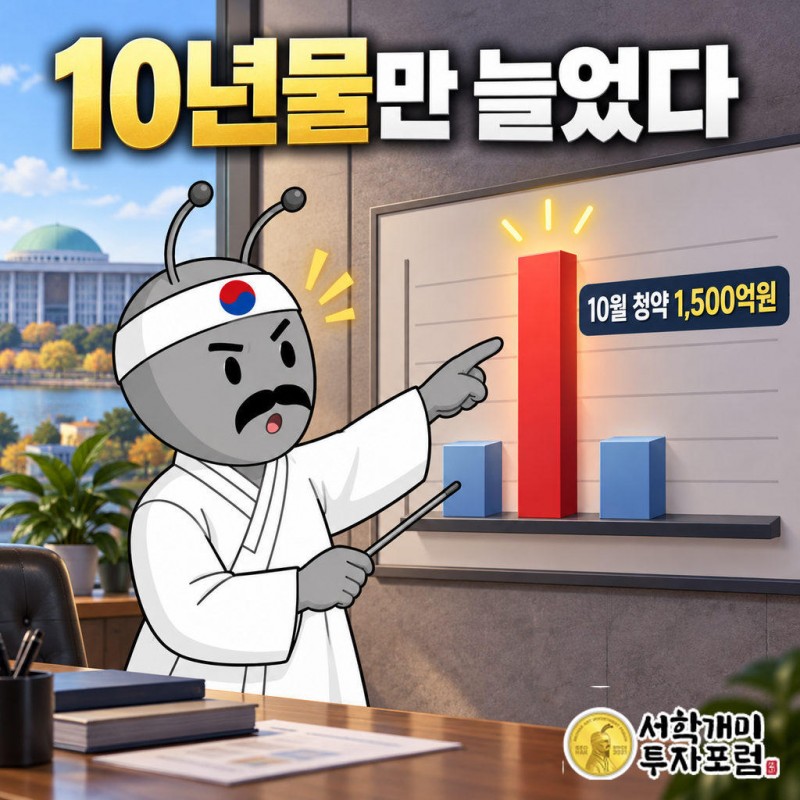
미래에셋증권이 10월 8일부터 15일까지 받는 개인투자용 국채 청약은 총 2천300억원으로 전월과 같지만, 10년물만 1천500억원으로 400억원 늘고 5년물과 20년물은 200억원씩 줄었다. 장기물이 안 팔려 5년물을 새로 넣었던 제도가 이제는 10년물을 더 찍는 쪽으로 돌아섰고, 그 무게중심에는 9월부터 열린 DC·IRP 퇴직연금 계좌가 있다.
개인투자용 국채 10월 청약에서 달라진 것
- 10월 총발행은 2천300억원으로 같지만 10년물만 400억원 늘어 1천500억원이 됐다.
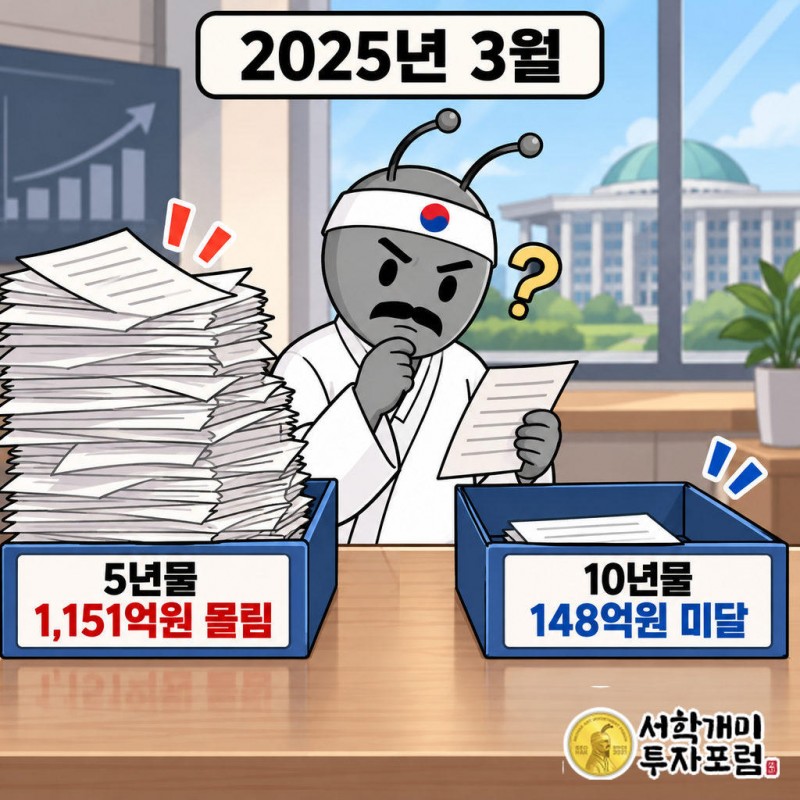
- 2025년 3월에는 5년물이 초과청약되고 10년물은 148억원 미달이었다. 선호가 뒤집혔다.
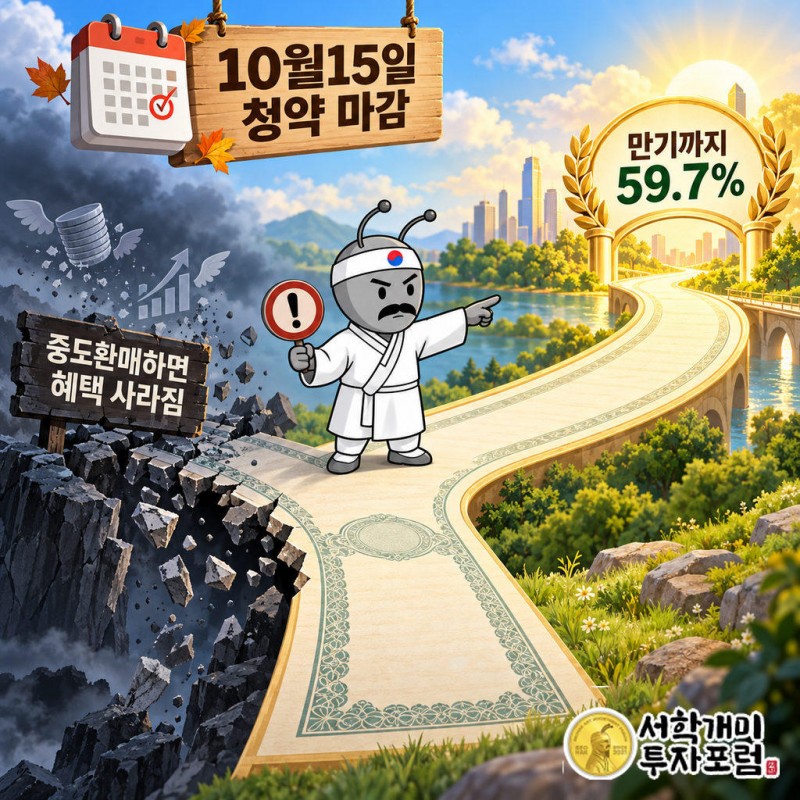
- 10년물 만기 세전 수익률은 약 59.7%지만, 중도환매하면 복리와 분리과세가 사라진다.
개인투자용 국채 10월 청약, 늘어난 것은 10년물 하나다
총발행규모는 같고 만기별 발행규모만 바뀌었다. 10월 총발행규모는 2천300억원으로 9월과 같다.
달라진 것은 배분이다. 10년물이 1천500억원으로 400억원 늘었고, 5년물은 300억원, 20년물은 450억원으로 각각 200억원씩 줄었다.
3년물은 이표채 20억원, 복리채 30억원이 나온다. 발행 물량이 전체에서 차지하는 비중은 작다.
청약은 미래에셋증권(006800)에서 10월 8일부터 15일까지 공휴일을 빼고 5영업일 동안 받는다.
개인투자용 국채는 왜 장기물이 늘 골칫거리였나
이 국채는 처음부터 오래 묶어 둘 돈을 겨냥했다. 이자소득 14% 분리과세 혜택은 2022년 세법개정에서 먼저 설계됐고, 실제 첫 청약은 2024년 6월에야 열렸다.
출발 때 종목은 10년물과 20년물뿐이었다. 그런데 장기물에 돈이 기대만큼 붙지 않았다.
그래서 정부는 2025년 3월 5년물을 새로 넣었고, 지금은 3년물까지 들어와 있다. 만기가 짧은 종목은 장기물의 부족한 수요를 보완하려고 추가됐다.
2025년 3월 5년물 1,151억원 몰릴 때 10년물은 미달이었다
2025년 3월 첫 5년물 청약은 흥행이었다. 배정 600억원에 1,151억원이 몰렸고, 발행량을 790억원으로 늘려야 했다.
같은 회차 10년물은 배정 500억원에 352억원만 들어와 148억원이 남았다. 20년물은 100억원 배정에 57억원, 43억원 미달이었다.
짧은 건 팔리고 긴 건 안 팔렸다.
이번 10월 배분은 그 반대다. 5년물을 줄이고 10년물을 늘렸다. 시장이 따라오지 않던 설계에 처음으로 시장이 붙기 시작했다는 신호로 볼 수 있다.
10년물 수요를 바꾼 것은 퇴직연금 계좌였나
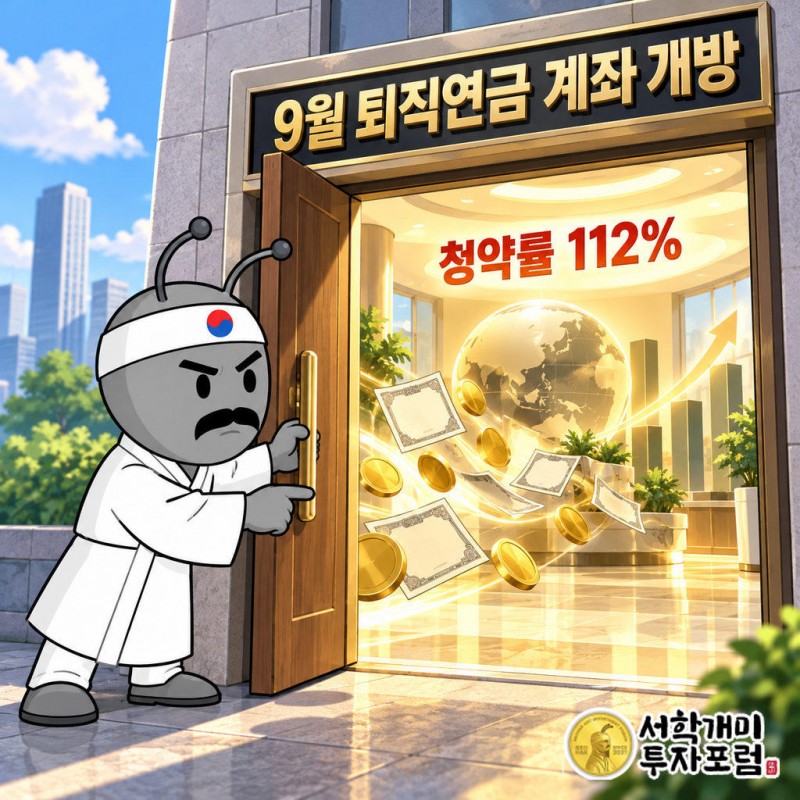
시점이 겹치는 변화가 하나 있다. 9월부터 DC·IRP 퇴직연금 계좌에서도 10년물과 20년물을 담을 수 있게 됐다.
퇴직연금 계좌 안에서는 운용 기간 동안 세금이 미뤄지고, 연금으로 받을 때 요건에 따라 연금소득세가 붙는다. 수십 년 묶어 둘 돈에 맞춘 구조다.
9월 청약은 발행계획 2천300억원을 넘는 2천585억원이 들어와 청약률 112%를 찍었다. 미래에셋증권 관계자는 "9월 퇴직연금형 개인투자용 국채 도입 이후 장기 국채를 활용한 연금자산 운용에 대한 고객 관심이 확인되고 있다"고 말했다.
두 사실 사이를 잇는 공식 수치는 아직 없다. 그래도 퇴직연금은 원래 10년 넘게 굴리는 돈이고, 개인 전용계좌에서 미달이던 10년물에 그 돈이 들어갈 길이 처음 열렸다. 10년물 증액은 이 새 수요를 겨냥한 배분으로 읽는 것이 자연스럽다.
10년물에 1,000만원 넣으면 만기에 얼마 받나
10월 10년물은 표면금리 4.510%에 가산금리 0.28%가 붙는다. 만기까지 들고 가면 세전 수익률은 약 59.7%, 연평균 6.0%다.
1,000만원을 넣었다면 만기 세전 이자는 약 597만원이다. 같은 돈을 20년물(약 162.8%)에 넣으면 약 1,628만원, 3년물 복리채(약 12.1%)면 약 121만원이다.
매입금액 2억원까지는 분리과세 혜택이 붙는다. 3년물 이표채는 이 혜택이 없다.
함정은 중도환매다. 1년이 지나면 팔 수 있지만, 그때는 표면금리 이자만 주고 복리이자와 분리과세가 모두 빠진다. 59.7%는 만기까지 보유했을 때의 수익률이다.
10년물과 20년물 사이, 가산금리 차이가 말해 주는 것
10월 표면금리는 10년물 4.510%, 20년물 4.520%로 거의 같다. 차이는 가산금리에서 난다. 10년물 0.28%, 20년물 0.43%다.
3년물 가산금리는 0%, 5년물은 0.05%다. 만기가 길수록 가산금리가 높다.
올해 1~9월 누적 청약은 약 2조4천억원으로 모집 1조6천400억원 대비 경쟁률 1.47대 1이었다. 이제 이 국채는 안 팔리는 상품이 아니다.
그러니 만기 선택의 기준은 금리가 아니라 그 돈을 정말 몇 년 안 건드릴 수 있느냐다. 퇴직연금처럼 손댈 일 없는 돈이면 10년물 증액은 기회다. 언제 꺼낼지 모르는 돈이면 늘어난 10년물이 오히려 덫이 된다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 개인투자용 국채 청약 조건을 설명한 것이며 매입을 권하지 않습니다. 수익률은 만기 보유 기준 세전 수치이고, 중도환매 시 복리이자와 분리과세 혜택이 사라져 실제 수령액이 크게 줄 수 있습니다. 매달 금리와 배정이 바뀌니 판단과 책임은 독자에게 있습니다.
개인투자용 국채, 개인투자용 국채 10년물, 국채 청약, 미래에셋증권, 006800, 퇴직연금 IRP, DC형 퇴직연금, 분리과세

