
삼성전자 메모리값 급등에 스마트폰·가전 적자 2.5배 넘게 불었다
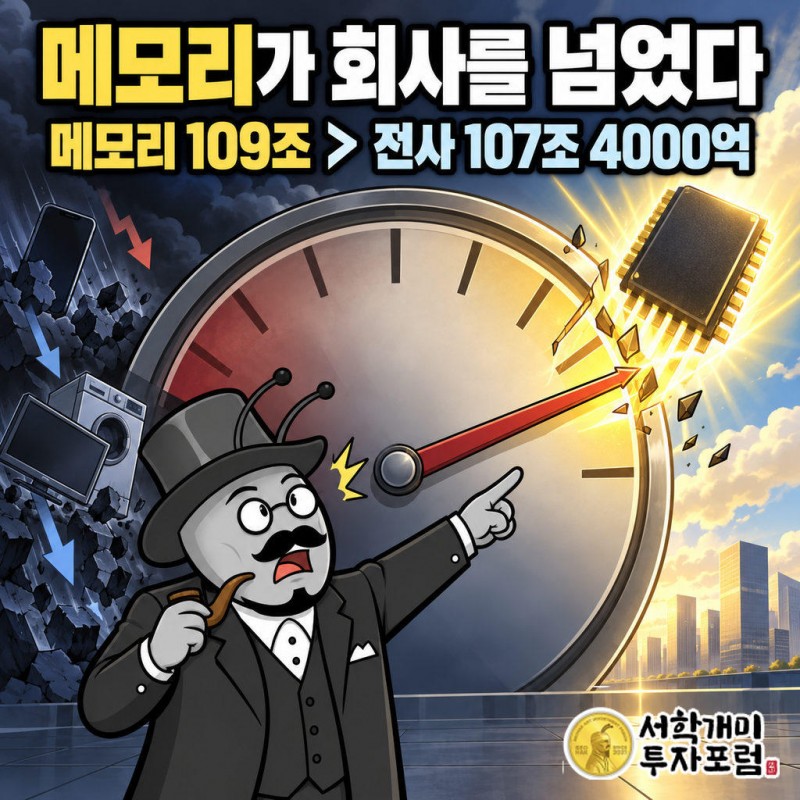
삼성전자의 3분기 영업이익 107조4000억원은 거의 전부 메모리에서 나왔다. 그 메모리값 급등이 같은 회사 스마트폰·가전 사업에는 원가로 넘어가 적자를 키웠다. 그래서 이 숫자가 시작인지 정점인지는 결국 메모리 가격 한 줄에 달려 있고, 2018년 정점 뒤 이익이 1년 만에 반토막 난 전례가 이미 있다.
삼성전자 실적발표, 이익과 적자가 함께 커진 이유
- 3분기 영업이익 107조4000억원은 사실상 메모리사업부 한 곳에서 나왔다.
- 메모리값 급등이 DX부문 적자를 2분기 8000억원에서 약 2조원으로 키웠다.
- 2018년 정점 뒤 2019년 이익은 52.9% 줄었다. 메모리 쏠림은 지금이 더 크다.
삼성전자 100조는 어디서 나왔나, 메모리가 회사 전체보다 더 벌었다
답부터 말하면 메모리다. 메리츠증권은 3분기 메모리사업부 영업이익을 109조원으로 추정했다. 삼성전자(005930) 전체 영업이익 107조4000억원보다 많다.
메모리사업부 이익이 전사 이익보다 큰 만큼, 나머지 사업은 합산 적자를 냈다. 같은 추정에서 시스템LSI·파운드리는 1.5조원, 스마트폰을 맡는 MX사업부는 1.9조원, 가전·TV는 7000억원 적자였다.
동력은 고성능 메모리다. 6세대 고대역폭메모리 HBM4 생산이 본격화했고, HBM과 기업용 SSD(eSSD) 판매가 크게 늘었다. D램과 낸드 가격은 전 분기보다 각각 20.1%, 19% 올랐다.
삼성전자는 지금 메모리사업부 이익으로 나머지 사업의 적자를 메우고 있다.
메모리값이 오르면 왜 갤럭시 사업부가 적자를 내나
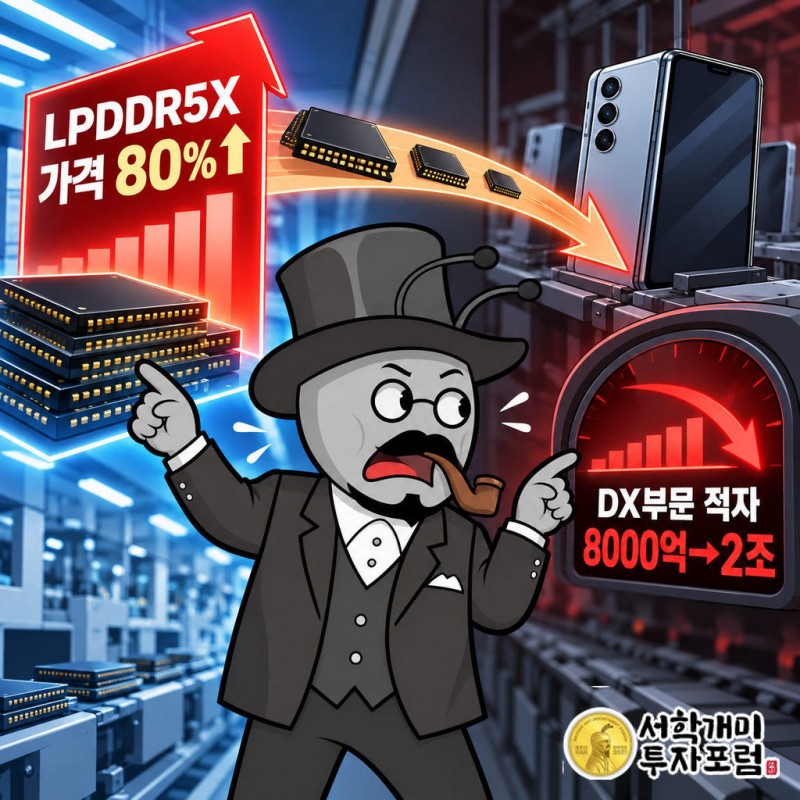
모바일용 저전력 D램(LPDDR5X) 값이 2분기보다 약 80% 뛰었다. 이 D램을 사서 스마트폰에 넣는 쪽이 디바이스경험(DX)부문이다.
결과는 적자 확대다. DX부문 영업손실은 2분기 8000억원에서 3분기 약 2조원으로 2.5배 넘게 불었다. 2021년 부문 출범 뒤 처음 맞는 두 분기 연속 적자다.
메모리사업부가 올린 판매 가격이 DX부문의 원가 부담으로 이어졌다. 갤럭시Z 폴드8이 잘 팔려도 이 구조는 바뀌지 않았다.
성과급 10.5%와 600만원, 100조는 누구의 몫인가
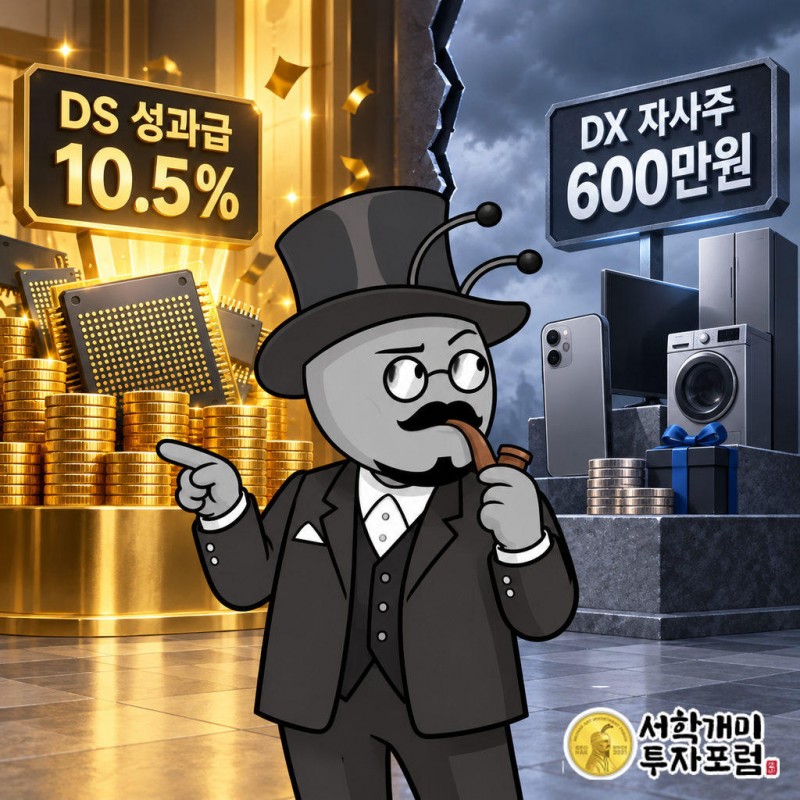
5월 노사 합의안에서 DS부문은 영업이익의 10.5%를 특별경영성과급으로 받는다. DX부문은 이 항목에서 빠지고 600만원어치 자사주만 받는다.
적자를 낸 사업부는 공통 지급률의 60%만 받는 조항까지 있다. 옆 사업부가 올린 메모리값 탓에 적자가 났는데, 그 적자 때문에 보너스가 또 깎인다.
조직이 먼저 반응했다. 초기업노조 조합원은 5월 7만6000명에서 약 5만3000명으로 줄었고, DX 중심의 동행노조는 2600명에서 3만명 이상으로 늘었다.
100조 발표 당일, 회사 안에서는 그 100조가 누구 것인지를 두고 노조가 갈라지고 있었다.
2018년 59조 뒤 1년 만에 반토막, 이번엔 다른가
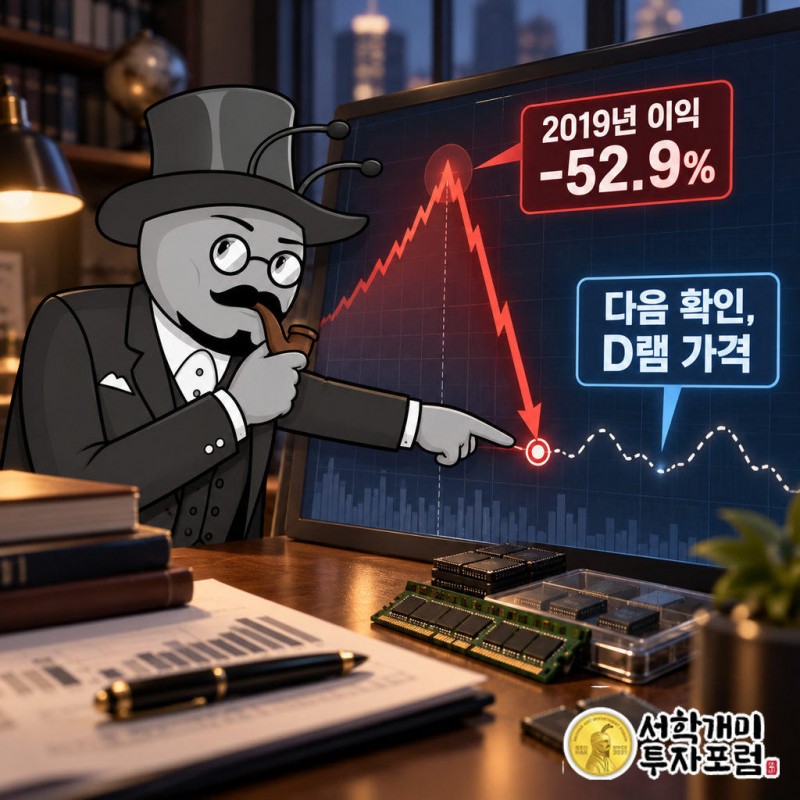
삼성전자는 이미 한 번 메모리 정점을 겪었다. 2018년 영업이익은 약 59조원으로 당시 최대였고, 반도체 비중이 75.7%였다.
메모리값이 꺾이자 2019년 영업이익은 27조7000억원, 1년 만에 52.9% 줄었다.
지금 이익 구조는 그때보다 메모리 쏠림이 더 심하다. 메모리 추정 이익이 전사 이익을 넘는 상황이라, 메모리값이 내려가면 받쳐 줄 사업이 없다. 거꾸로 DX부문의 원가 부담은 그때 덜어진다. 하락기엔 회사 안의 시소가 반대로 기운다.
내년 559조 전망은 무엇을 전제로 하나
올해 연간 영업이익은 370조원, 내년 컨센서스는 559조원이다. 4분기 전망치도 114조원 수준으로 3분기보다 높다.
낙관의 근거는 AI 인프라 투자다. 한 업계 관계자는 "AI 인프라 투자가 막 본궤도에 올랐기 때문에 이번 100조원 돌파는 장기 슈퍼사이클의 시작점에 가깝다"고 했다. 같은 사람이 "다만 내년 글로벌 반도체 수급과 공급망에 변화가 일어날 가능성은 배제할 수 없다"고도 했다.
559조는 메모리값이 지금 높이를 지키거나 더 오른다는 가정 위에 서 있다. 내년 1분기 모바일 메모리 판가가 50% 이상 오른다는 전망도 있지만, 그만큼 DX부문의 원가 부담도 커진다.
삼성전자 100주 들고 있다면 무엇을 봐야 하나
실적 발표 뒤 주가는 26만2000원, 하루 2.42% 내렸다. 100주면 평가액 2,620만원이다. 사상 최대 실적에도 주가가 빠진 건 이 숫자가 이미 예상치 안에 있었기 때문이다. 시장 예상은 영업이익 108조원이었다.
그러니 이 주식의 방향은 다음 분기 숫자보다 메모리 가격이 먼저 정한다. 마이크론(Micron, MU)이 최근 분기 437억달러 영업이익을 내며 삼성 실적을 미리 알려 준 것처럼, 경쟁사 실적과 D램 가격 흐름이 선행 신호다.
이달 말 확정 실적에서 사업부별 숫자가 나온다. 메모리 이익과 DX 적자가 함께 커지는지가 첫 확인 지점이다.
우리가 보는 100조는 시작도 정점도 아닌, 메모리 가격 한 줄에 걸린 숫자다. 그 줄이 꺾이는 날 삼성전자 안의 시소는 반대로 기운다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 삼성전자 실적 구조에 대한 편집부 해석이며 매수·매도 권유가 아니다. 메모리 가격은 2018년 이후처럼 빠르게 반전될 수 있고 컨센서스 559조원은 빗나갈 수 있다. 투자 판단과 책임은 독자 본인에게 있다.
삼성전자, 005930, 영업이익 100조, 삼성전자 3분기 실적, HBM4, DX부문 적자, 삼성전자 성과급, 반도체 슈퍼사이클

