
시민안전보험 15세 미만 공백, 장애인에겐 2014년 열린 예외가 아이에겐 없다
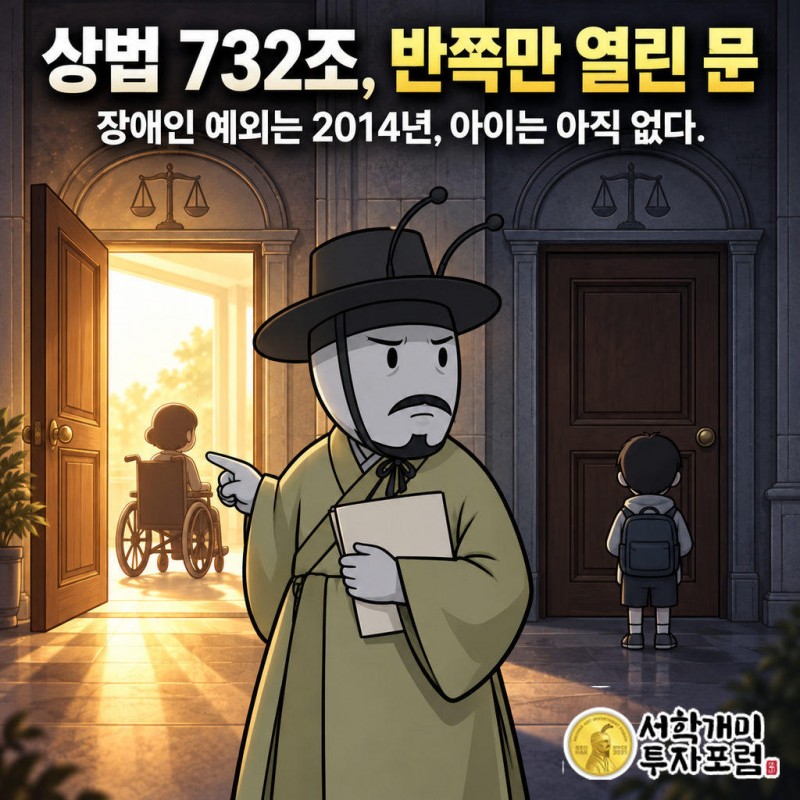
재난으로 숨진 15세 미만 아이가 시민안전보험 사망보장을 못 받는 이유는 상법 732조가 15세 미만자의 사망을 보험사고로 한 계약을 무효로 정해 두었기 때문이다. 같은 조문 안에서 심신박약자에게는 2014년에 예외가 열렸지만 아이에게는 지금까지 아무 예외가 없다. 정부는 2026년 10월 8일 보험업계와 만나 재난 등 좁은 범위에서만 예외를 여는 방향으로 동의를 얻었다.
뉴스 핵심
- 재난으로 숨진 15세 미만이 시민안전보험 사망보장을 못 받는 이유는 상법 732조가 그 계약을 무효로 정하기 때문이다.
- 같은 조문에서 심신박약자는 2014년 개정으로 예외가 생겼지만 15세 미만자에게는 예외가 없다.
- 2024년 12·29 여객기 참사 때는 특별법으로 대응했고, 이번에는 상법 자체를 고치려 한다.
- 보험업계는 보험사고와 계약관련자 범위를 한정하는 조건에서 예외 허용에 동의했다.
어머니를 구하러 내려간 중학생은 왜 시민안전보험에서 빠졌나
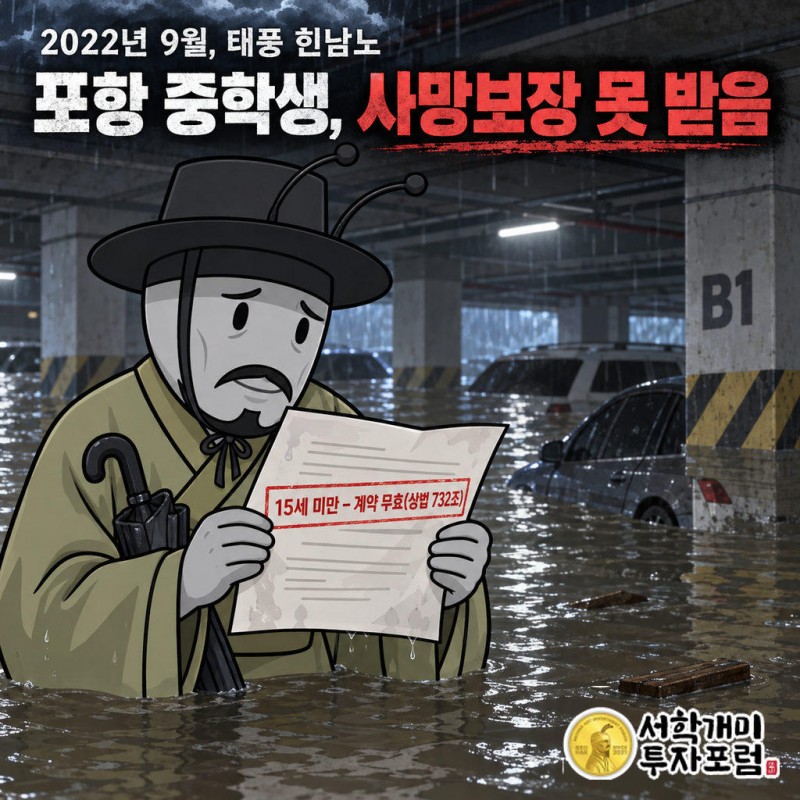
2022년 9월, 태풍 힌남노가 포항의 한 아파트 지하주차장을 물로 채웠다. 그 안에서 어머니를 구하려던 중학생이 숨졌다.
이 학생이 사는 지자체는 주민을 위해 시민안전보험에 들어 있었다. 그런데 사망보장은 나오지 않았다. 나이가 15세 미만이었기 때문이다.
걸림돌은 상법 732조 한 줄이다. "15세미만자, 심신상실자 또는 심신박약자의 사망을 보험사고로 한 보험계약은 무효로 한다"는 조문이다.
원래는 아이를 노린 보험범죄를 막으려고 둔 규정이다. 보호자가 아이 이름으로 사망보험에 들고 해치는 일을 원천 차단하겠다는 뜻이었다. 그 방패가 재난 앞에서는 아이를 보장 밖으로 밀어냈다.
상법 732조 한 문장, 장애인에겐 2014년에 열린 문이 아이에겐 왜 닫혀 있나
상법 732조를 끝까지 읽으면 단서가 하나 붙어 있다. 심신박약자가 보험계약을 맺거나 단체보험의 피보험자가 될 때 의사능력이 있으면 무효로 보지 않는다는 내용이다.
이 단서는 2014년 3월 11일 개정(법률 제12397호)으로 들어왔고 2015년 3월 12일부터 시행됐다. 심신박약자 관련 내용 자체는 1991년 12월 31일 개정 때 처음 조문에 들어갔다.
같은 문장에 묶인 세 부류 가운데 한 부류에만 탈출구가 생겼다. 15세미만자 쪽에는 약 12년이 지나도록 단서 한 줄 붙지 않았다.
단체보험 피보험자가 되는 길을 장애인에게는 열어 두고 아이에게는 닫아 둔 것이다. 이번 개정 논의는 그 조문의 손대지 않은 절반을 고치는 작업으로 볼 수 있다.
세금으로 낸 시민안전보험료, 15세 미만 몫은 어디로 갔나
시민안전보험은 주민이 보험료를 내지 않는다. 지자체가 예산으로 보험료를 한꺼번에 내고 주민 전체나 정해진 대상을 피보험자로 올린다.
사고가 나면 보험사가 보험금을 준다. 그런데 15세 미만 사망은 계약 자체가 무효라 보험사에 지급 의무가 생기지 않는다.
결과만 보면 세금으로 산 보장에 아이들 칸이 처음부터 비어 있었다.
주민 입장에서는 이 사실을 알 길이 거의 없다. 내 지자체가 시민안전보험에 들었다는 안내는 받아도, 자녀가 사망보장 대상에서 빠진다는 설명까지 듣는 경우는 드물다.
12·29 여객기 참사 희생자 8명, 정부는 왜 상법 대신 특별법을 택했나
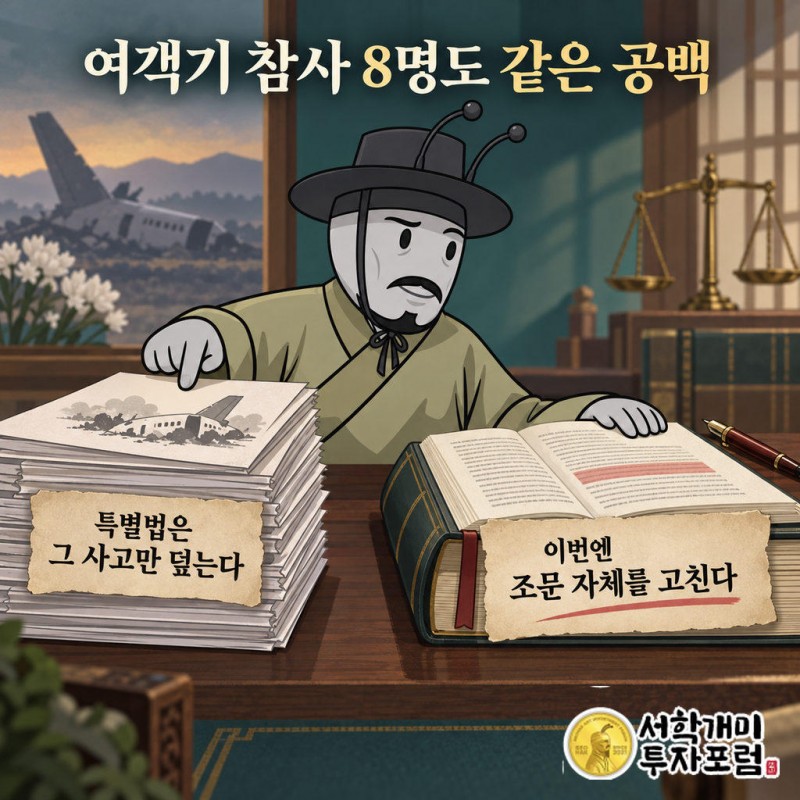
공백은 포항 한 번으로 끝나지 않았다. 2024년 12월 29일 무안 제주항공 여객기 참사의 15세 미만 희생자 8명도 시민안전보험 사망보장에서 빠졌다.
그때 정부는 상법 732조를 건드리지 않았다. 대신 '12·29여객기참사 피해구제 및 지원 등에 관한 특별법'을 따로 만들어 특별지원금을 줄 근거를 세웠다.
특별법은 빠르다. 하지만 그 사고 하나만 덮는다.
다음 재난에서 숨지는 아이는 또 국회가 새 법을 만들어 줄 때까지 기다려야 한다. 이번 논의가 무게를 갖는 것은 사고별 땜질에서 조문 자체를 고치는 쪽으로 방향을 틀었기 때문이다.
보험업계가 동의한 예외는 어디까지인가
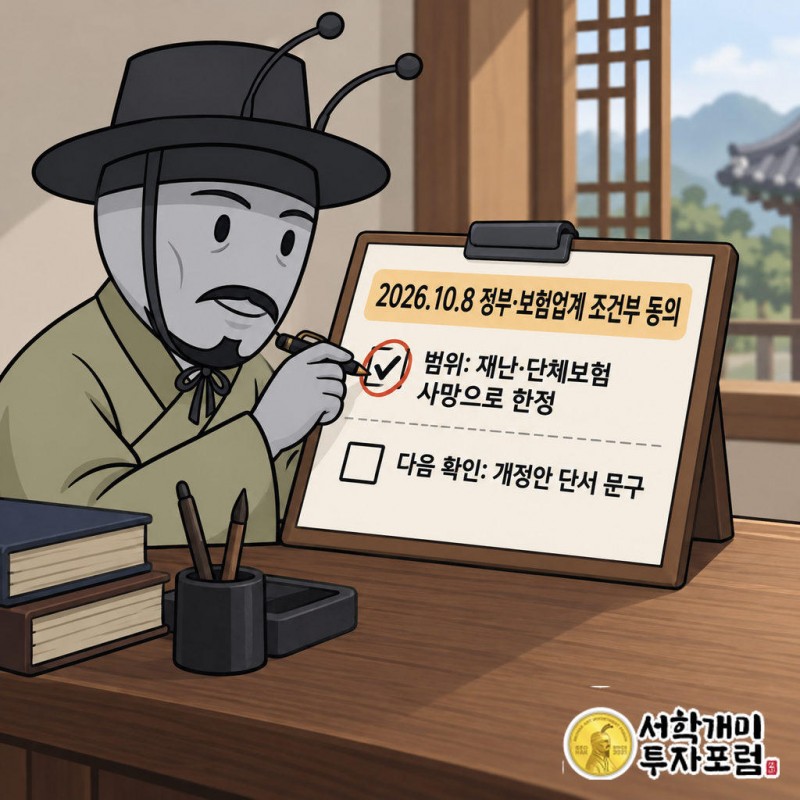
국무총리실은 2026년 10월 8일 정부서울청사에서 나승철 민정실장 주재로 생명보험협회·손해보험협회와 마주 앉았다. 앞서 9월 21일에는 법무부·금융위원회와 같은 상법 개정을 논의했다.
업계의 답은 조건부 동의였다. 총리실은 "보험업계는 재난으로 피해를 입었을 경우 보험사고, 계약관련자의 범위 한정 등 도덕적 위험 발생 가능성을 제한하는 선에서 예외를 허용하는 개정 방향에 동의했다"고 밝혔다.
풀면 이렇다. 어떤 사고를 보장할지 좁히고, 누가 계약하고 보험금을 받을지도 좁히겠다는 것이다. 지자체가 드는 단체보험의 재난 사망처럼 보호자가 끼어들 여지가 적은 자리부터 열겠다는 방향으로 읽힌다.
나 실장은 "미성년자 보호라는 법의 취지를 지키면서도 도덕적 해이를 방지하고 단체보험이 본연의 역할을 다할 수 있도록 보험업계에서 구체적인 운영 방안을 준비해 달라"고 요청했다.
예외의 선을 어디에 긋느냐가 아이 보호와 보험사 장부를 함께 정한다
이 문제의 본질은 보험범죄 방지와 재난 보장이 서로 다른 계약에서 벌어진다는 데 있다. 범죄 위험은 보호자가 개인적으로 드는 사망보험에 몰려 있고, 재난 공백은 지자체가 세금으로 드는 단체보험에서 생겼다.
그러니 선을 긋는 기준도 나이가 아니라 계약의 구조가 돼야 한다. 계약자가 지자체이고 사고가 재난이라면 보호자가 노릴 틈은 거의 없다.
돈의 경로도 여기서 갈린다. 예외가 단체보험 재난 사망으로 좁게 열리면 보험사가 새로 떠안는 위험도 그만큼 좁다. 범위가 넓어질수록 단체보험 손해율과 보험료 산정이 달라진다.
조문 한 줄이 12년 동안 아이들만 남겨 뒀다.
포항의 중학생과 여객기의 8명이 보여 준 것은 보호하려고 만든 규칙도 누구를 빼놓는지 다시 보지 않으면 그 사람을 버리는 규칙이 된다는 사실이다. 이번 개정이 그 빈칸을 사고가 날 때마다가 아니라 미리 채우는 첫 시도라는 데 우리는 의미를 둔다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 상법 732조 개정 논의를 설명한 것이며 보험 가입이나 보험주 매매를 권유하지 않습니다. 개정안 범위와 시행 시기는 국회 논의에 따라 달라질 수 있고, 보장 여부는 거주 지자체 계약 내용을 직접 확인해야 하며 판단과 책임은 독자에게 있습니다.
시민안전보험, 상법 732조, 15세 미만, 재난보험, 단체보험, 국무총리실, 12·29 여객기 참사, 힌남노, 손해보험협회, 생명보험협회

