
와이엔텍은 쓰레기 처리 회사인데 매출 60%를 화학 탱커선이 낸다
와이엔텍은 쓰레기 처리 회사인데 매출 60%를 화학 탱커선이 낸다
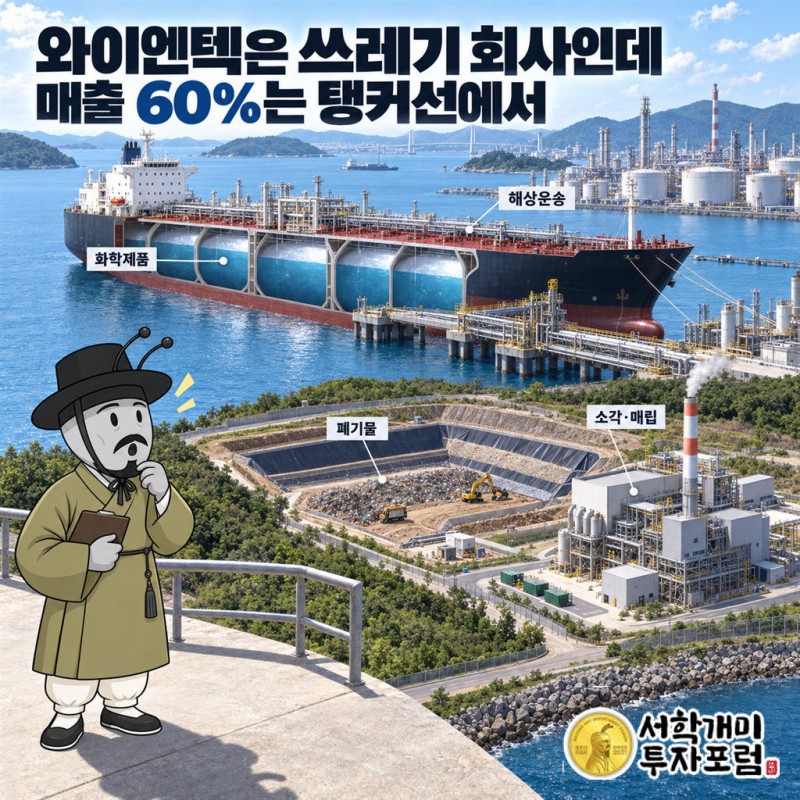
여수 국가산업단지 공장에서는 두 가지가 나온다. 팔려고 만든 벤젠·톨루엔 같은 화학제품, 그리고 만들다 남은 폐유·폐산·찌꺼기다. 와이엔텍(067900)은 둘 다 받는다. 찌꺼기는 산단 옆 소각로와 매립장으로 가져가고, 화학제품은 자기 탱커선에 실어 동남아와 중국으로 나른다.
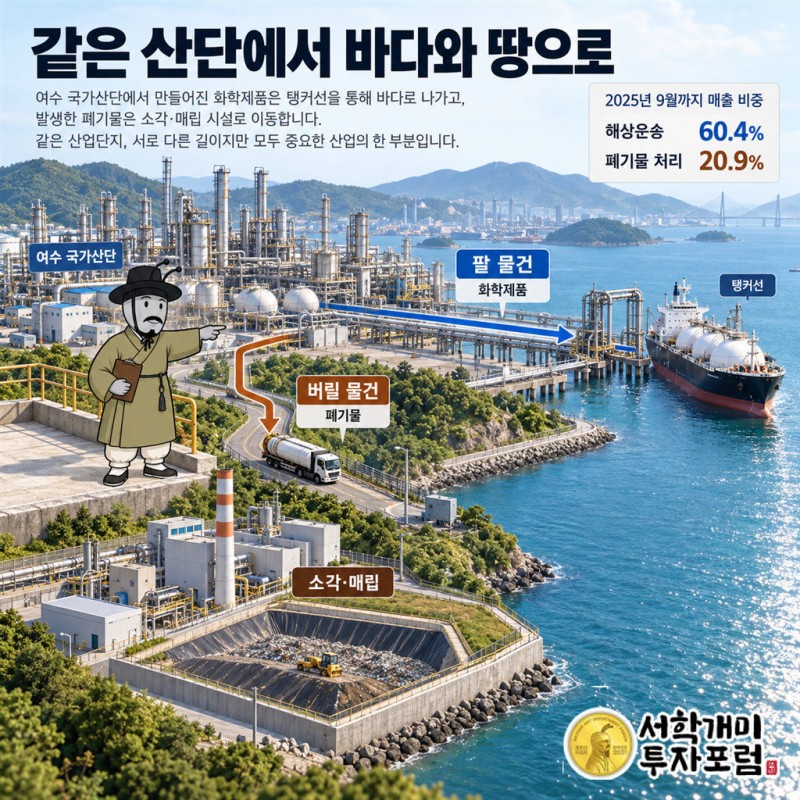
2025년 1~9월 이 회사 매출의 60.4%가 해상운송에서 나왔다. 폐기물 처리는 20.9%였다. 이름만 듣고 쓰레기 처리 회사로 알던 사람에게는 낯선 숫자다.
그렇다고 와이엔텍을 해운사로 읽으면 틀린다. 이 회사는 배로 덩치를 키우고, 허가받은 구덩이로 이익을 지킨다. 그리고 그 구덩이는 쓸수록 줄어든다. 와이엔텍이 지금 내리는 선택은 전부 이 사실에서 출발한다.
10월 8일 회사는 자기주식 10만주를 임직원과 우리사주조합 64명에게 넘기기로 했다. 처분가는 전날 종가인 주당 5,860원, 발행주식의 0.55%다. 2015년 우리사주제도 우수 시행기업으로 뽑힌 회사의 작은 거래지만, 그 직원들이 일하는 회사가 실제로 어디서 돈을 버는지 들여다볼 계기로는 충분하다.
1990년 여천환경, 산단 옆에 구덩이를 팠다
와이엔텍은 1990년 8월 여천환경이라는 이름으로 세워졌다. 이듬해 9월 소각시설과 매립시설을 돌리기 시작했다. 공장들이 내놓는 폐기물을 차로 실어 와서, 태울 것은 태우고 태울 수 없는 것은 묻는다. 수집과 운반, 소각, 매립을 한 회사가 다 한다. 거래하는 사업장은 500곳이 넘고 대부분 1년 단위로 계약한다.
이 장사의 묘미는 버려지는 것에서 두 번 값을 받는다는 데 있다. 폐기물을 받으면서 처리비를 받고, 태울 때 생기는 증기를 다시 판다. 보성군 생활폐기물 소각장도 위탁 운영하는데, 2022년 기준 그곳 소각열은 인근 비닐하우스로 간다. 쓰레기가 처리비가 되고, 처리 과정의 열이 또 매출이 된다.
처리하는 폐기물의 성격도 중요하다. 회사는 단가가 높은 지정폐기물 위주로 장기 계약을 맺어 왔다. 지정폐기물은 폐유·폐산·폐유기용제처럼 사람과 환경에 해로워 법이 따로 관리하는 쓰레기다. 석유화학 공장이 몰린 산단 옆이라는 입지가 이 비싼 쓰레기를 꾸준히 대 준다.
쓰레기를 받던 회사가 화학제품을 싣기 시작했다
2008년부터 사업이 옆으로 번졌다. 그해 보성컨트리클럽 운영을 시작했고, 여수 지역 레미콘 1위였던 호남레미콘을 합병했다. 결정적인 갈림길은 2013년이다. 와이엔쉬핑을 인수했고 11월 해운 영업을 시작했다. 2016년 7월에는 비에스쉬핑 지분 100%를 사들였다.
이 배들이 싣는 것은 벤젠·톨루엔·자일렌 같은 석유화학제품이다. 2023년 회사 자료에 오른 국내 화주는 GS칼텍스, S-Oil, 현대오일뱅크, LG화학, 롯데케미칼 등이고 해외로는 페트로차이나와 마루베니가 있다. 배는 화물을 1만1천톤 남짓 싣는 급과 6천~7천톤 싣는 급의 중소형 케미컬 탱커다. 2025년 9월 말 기준 와이엔텍이 6척, 비에스쉬핑이 3척을 운영한다.
배는 계속 늘어 왔다. 2018년과 2019년에 새로 지은 배를 한 척씩 들였고, 2023년 8월에는 베트남 파룽 조선소에 298억원짜리 배를 맡겼다. 자산총액의 10%가 넘는 돈이었다. 2024년 12월에는 비에스하이퐁호가 들어왔다.
같은 산단에서 공장이 팔 물건은 바다로 나가고 버릴 물건은 땅으로 간다. 와이엔텍은 그 두 길목에 다 서 있다. 2025년 1~9월 해상운송 매출은 522억원으로 폐기물 처리 매출 180억원의 3배 가까이 됐다. 회사의 덩치는 이미 바다 쪽이 정한다.
매출 1원이 남기는 돈은 구덩이 쪽이 훨씬 크다
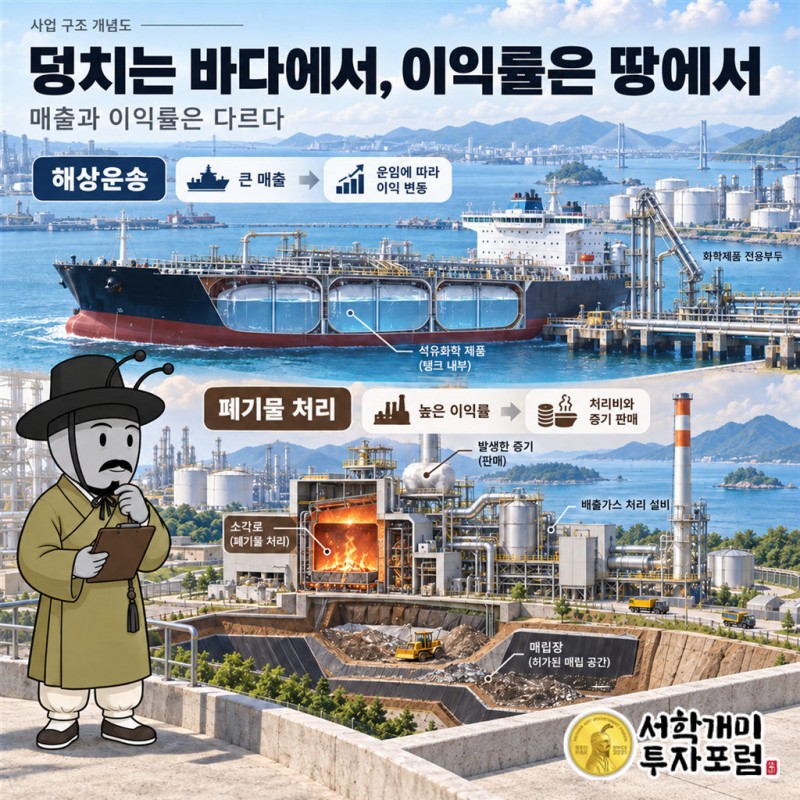
2021년 숫자가 이 회사의 구조를 가장 적나라하게 보여 준다. 그해 해운 매출은 447억원, 폐기물 매출은 433억원이었다. 거의 같은 크기다. 매출에서 원가를 뺀 매출총이익은 해운이 9억원, 폐기물이 290억원이었다. 덩치가 같은 두 사업에서 남은 돈이 30배 넘게 벌어졌다.
해운의 이익은 바다의 시세가 정한다. 러시아·우크라이나 전쟁 뒤 탱커 운임이 치솟은 2022년에는 해운 매출총이익이 82억원으로 뛰었다. 운임이 내려오면 그 숫자도 함께 내려온다. 배를 몇 척 갖고 있느냐보다 그해 운임이 얼마냐가 더 크게 작용하는 사업이다.
2024년에도 구도는 그대로였다. 해운 매출 636억원은 환경 부문 매출 301억원의 두 배를 넘었다. 매출총이익률은 환경이 약 41%, 해운이 약 18%였다. 매출 크기와 이익률이 정확히 거꾸로 서 있다.
회사 전체 실적도 이 비대칭을 따라 움직인다. 2025년 매출은 1,170억원으로 2.8% 늘었는데 영업이익은 261억원으로 13.9% 줄었다(잠정). 같은 해 1~9월 해운 매출은 477억원에서 522억원으로 늘었고 환경 매출은 231억원에서 180억원으로 줄었다. 이익률 낮은 쪽이 커지고 높은 쪽이 작아지면 매출이 늘어도 이익은 준다. 2025년 와이엔텍의 성적표는 그 산수와 맞아떨어진다.
전남에 남은 매립 공간의 61%가 이 회사 것이었다
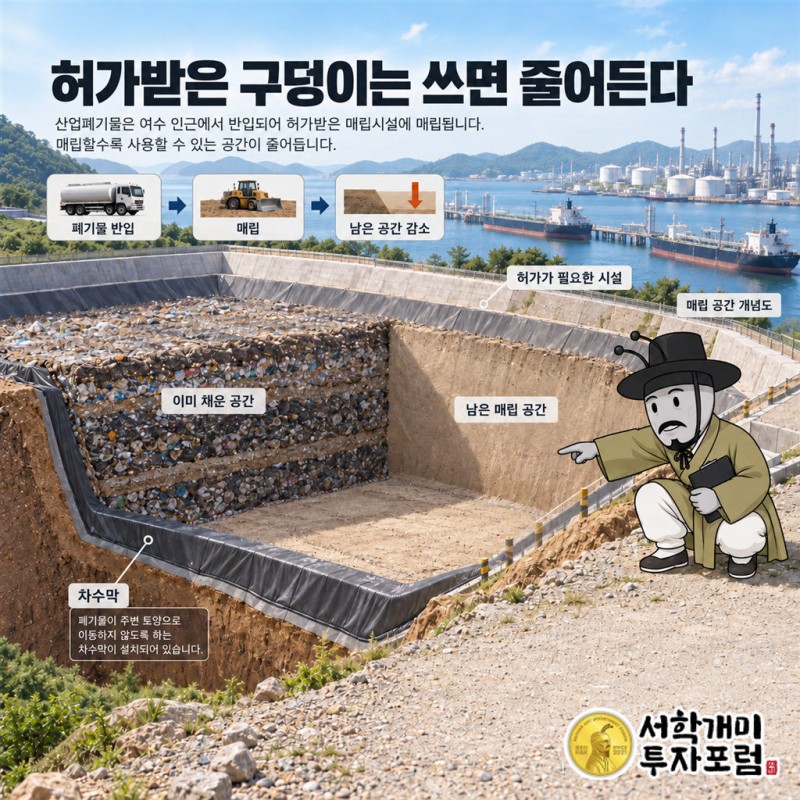
폐기물 쪽 이익률이 높은 이유는 남이 들어오기 어려워서다. 매립장과 소각장은 환경영향평가와 주민 동의, 처리 능력 요건을 갖춰야 허가가 난다. 어느 동네도 반기지 않는 시설이고, 규제가 강해지면서 이미 돌던 업체가 문을 닫는 일까지 생겼다. 새 구덩이를 파서 경쟁에 뛰어드는 길은 사실상 막혀 있다.
2021년 기준 전라남도에 남은 매립 용량의 61%를 와이엔텍이 쥐고 있었다. 지금 속도로 묻으면 몇 년을 더 쓸 수 있는지 따지는 잔여 매립 연수가 전남 전체는 4.9년, 전국은 7.1년인데 와이엔텍 혼자 11.5년이었다. 소각시설 가동률은 124%로 전국 평균 79%를 크게 넘었다. 전남에서 묻을 곳을 찾는 쓰레기는 결국 이 회사 문 앞으로 온다.
그래서 값을 받는다. 2025년 3분기 처리 단가는 톤당 매립이 일반 11만5천원, 지정 25만3천원이고 소각이 일반 18만9천원, 지정 35만9천원이다. 같은 무게라도 지정폐기물은 일반의 두 배 안팎을 받고, 태우는 쪽이 묻는 쪽보다 비싸다. 이 단가표가 와이엔텍 이익률의 출처다.
이 자산에는 고약한 성질이 하나 있다. 쓰면 줄어든다. 2020년 10월 문을 연 제8매립장은 170만㎥ 규모로 20년 사용 허가를 받았고, 2025년 3분기 보고서는 이를 약 15년 쓸 수 있는 용량으로 적는다. 배는 돈을 내면 한 척 더 들일 수 있다. 허가받은 구덩이는 한 번 채우면 끝이다. 와이엔텍의 가장 비싼 자산은 해마다 조금씩 팔려 나가는 재고다.
구덩이보다 비싼 불에 391억원을 건다
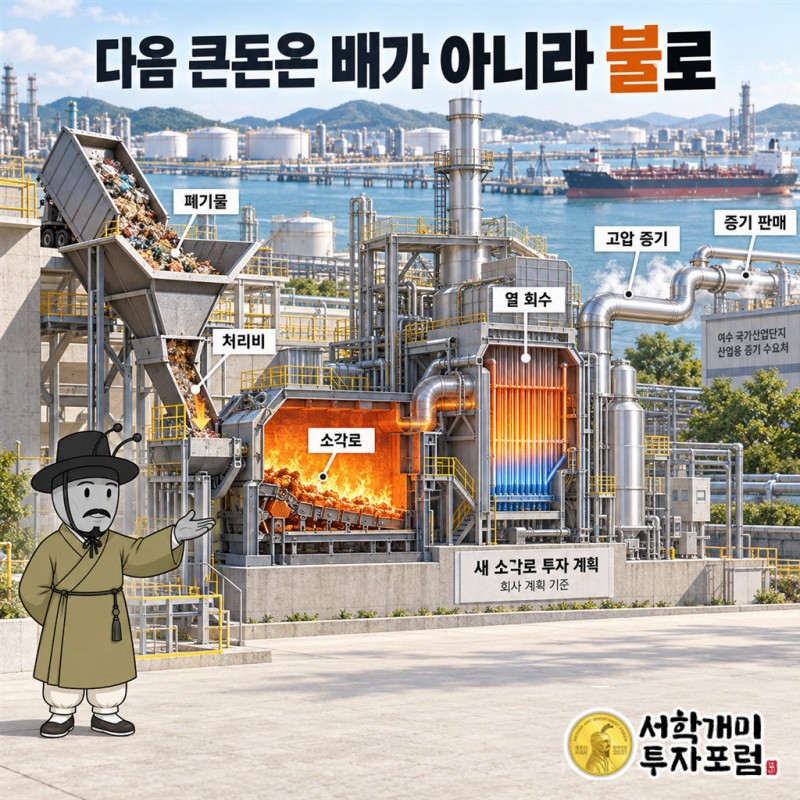
이 판단이 맞는지는 회사가 다음 돈을 어디에 쓰는지가 알려 준다. 2026년 1월 알려진 계획에 따르면 와이엔텍은 391억원을 들여 새 소각로를 짓는다. 투자 기간은 2026년 3월부터 2028년 4월까지이고, 당시 착공 목표는 10월이었다. 하루 125톤인 소각 능력이 245톤으로 늘어난다. 이번 큰돈은 바다가 아니라 불로 간다.
계산은 단가에서 나온다. 소각의 톤당 매출은 약 28만원으로 매립 약 12만원의 두 배를 넘는다. 태울 때 나오는 증기도 달라진다. 새 소각로에서 고압 증기를 만들면 톤당 1만7천원 받던 저압 증기 대신 4만원 넘게 받을 수 있다는 것이 회사의 계산이다. 같은 쓰레기를 묻는 대신 태우면 처리비를 두 배로 받고 열값도 오른다. 구덩이에 기대던 이익을 불로 옮겨 싣는 선택이다.
이 소각로는 오래 기다린 계획이기도 하다. 2023년 말 회사 자료로 만든 분석에서 신설·증설 소각 설비의 가동 목표는 2025년 하반기였다. 지금 일정표의 완공은 2028년 4월이다. 그 사이 2025년 1~9월 환경 매출은 전년보다 22% 줄었고, 같은 기간 배는 늘었다. 덩치는 바다에서 커졌고 이익은 땅에서 빠졌다. 391억원짜리 소각로가 그 무게중심을 다시 땅 쪽으로 옮길 수 있느냐가 와이엔텍의 다음 몇 년이다.
10월 8일 직원 64명이 받게 될 주식은 이 계산 위에 놓여 있다. 그들이 일하는 회사의 매출은 대부분 바다에서 오지만, 회사의 값은 여수산단 옆 땅이 얼마나 남았는지와 그 땅을 얼마에 쓰느냐로 정해진다.
와이엔텍은 배를 사서 크고, 구덩이를 팔아서 번다. 사 올 수 없는 쪽이 이 회사의 진짜 몸이다.
관련 회사 이야기: BGF에코머티리얼즈는 자사주 150억원어치를 사들였다. 와이엔텍은 갖고 있던 자사주를 직원에게 넘긴 경우다. 자사주를 사는 것과 넘기는 것의 차이는 자사주 매입과 소각 뜻에 정리돼 있다.
근거 자료: 자기주식 처분 결정(2026-10-08), 2025년 3분기 보고서, 한국IR협의회 기업분석(2023-12-12), 기술분석보고서(2022-04-14), 신규 소각로 투자(2026-01-26), 2025년 잠정 실적(2026-02-09), 설립과 레미콘 합병(2008-07-14), 선박 취득 결정(2023-08-21).
이 글은 공개 자료에 근거한 사업 해석이며 투자 권유가 아니다. 수치는 본문에 적은 각 시점 기준이고, 처리 단가·운임·설비 일정은 이후 달라질 수 있다. 신규 소각로의 착공과 완공 일정은 회사 계획이며 실제 진행은 별도 공시로 확인된다.
와이엔텍, 067900, 와이엔텍 자사주, 와이엔텍 매립장, 와이엔텍 소각로, 여수산단 폐기물, 지정폐기물, 케미컬 탱커, 비에스쉬핑, 보성컨트리클럽, 회사이야기

