
원일티엔아이, 가스필터 국산화 회사가 잠수함 수소를 독점 공급한다
2026년 10월 1일 원일티엔아이(136150)는 상한가 등락률인 +29.94%를 기록했고, 거래량은 176,894주였습니다.
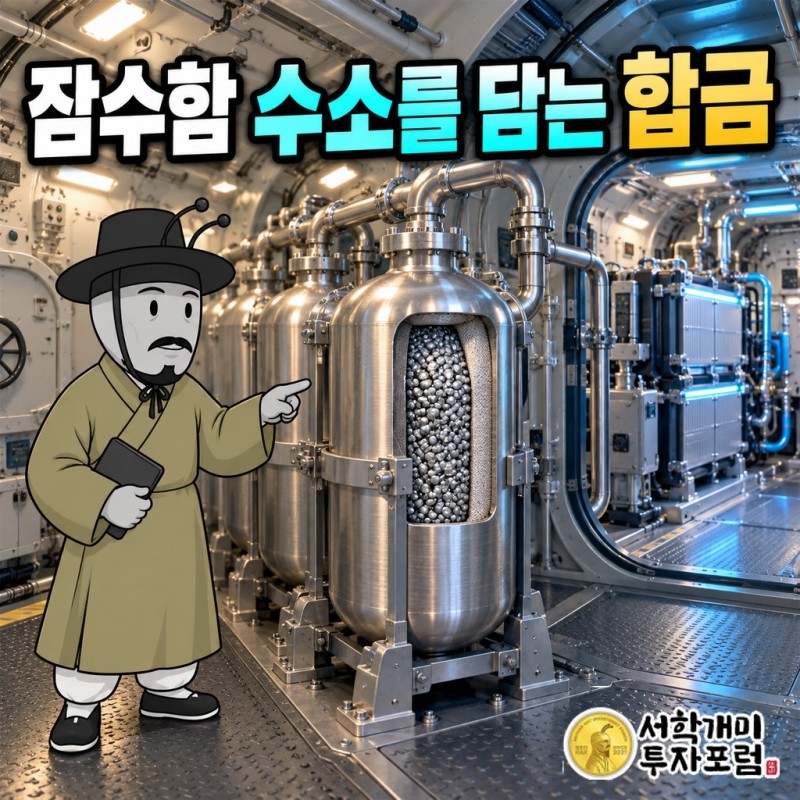
잠수함 안에도 수소를 담는 자리가 있습니다. 장보고-Ⅲ급 잠수함의 연료전지에 들어갈 수소를 맡는 것은 원일티엔아이의 저장합금과 실린더입니다. 이 회사의 기술은 수소를 만드는 데서 끝나지 않습니다. 고객이 쓸 자리에 수소를 담고 공급하는 데서 값어치가 생깁니다.
잠수함에 넣는 수소, 압력을 높이는 대신 합금에 담습니다
수소를 쓴다고 하면 생산설비부터 떠올리기 쉽습니다. 잠수함에서는 만들어진 수소를 어떻게 싣느냐가 문제입니다. 원일티엔아이는 장보고-Ⅲ급 잠수함에 수소저장합금과 수소저장실린더를 독점 공급합니다. 이 장치가 공기불요추진체계(AIP)의 연료전지에 수소를 공급합니다.
저장합금은 낮은 압력에서도 수소를 충전할 수 있습니다. 고압 압축기가 필요 없으니 공간이 좁은 잠수함에 유리합니다. 수소를 얼마나 만드는가와는 다른 문제를 푼 제품입니다. 배 안에서 수소를 보관하고 꺼내 쓸 방법이 있어야 연료전지도 쓸 수 있습니다.
원일티엔아이는 독일에 이어 세계 두 번째로 잠수함용 수소저장합금 개발에 성공했습니다. 수소저장합금의 국내 시장점유율은 2025년 4월 소개 당시 100%였습니다. 이 기술을 사는 고객 가운데 한화오션이 있는 이유가 잠수함 내부에 있습니다.
여기서 기술의 희소성은 구체적입니다. 수소라는 넓은 시장 전체가 아니라, 잠수함에 넣어 연료전지에 공급할 저장장치를 만드는 능력입니다. 회사의 경쟁력을 읽을 때도 ‘수소 기업’이라는 이름보다 이 물건을 먼저 봐야 합니다.
그 저장 기술의 출발점에는 가스필터가 있었습니다
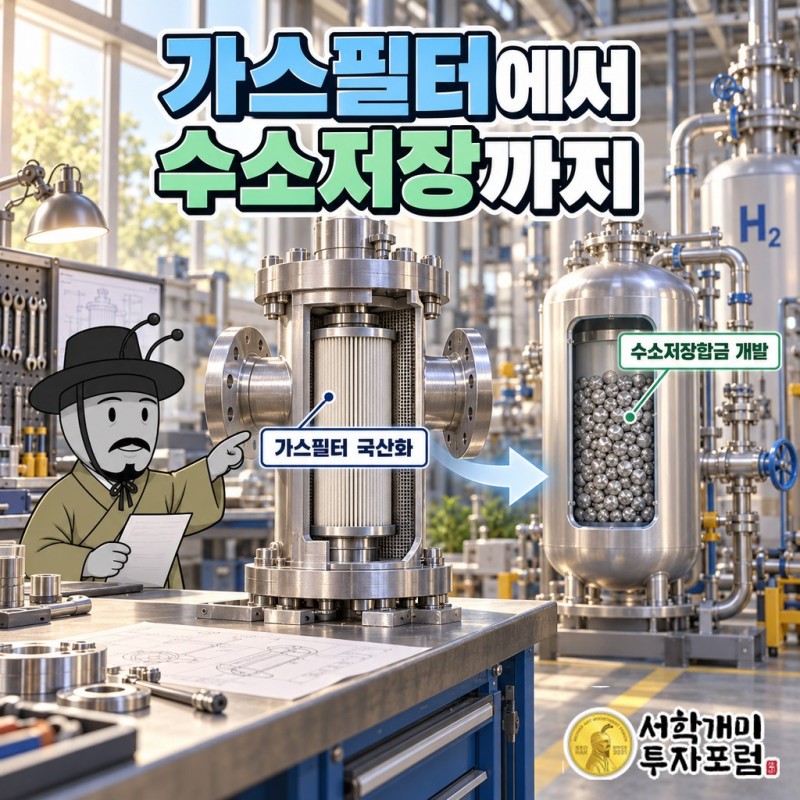
처음부터 잠수함용 수소장치를 만든 회사는 아닙니다. 1990년 6월 원일산업으로 출발했고, 1991년 12월 한국가스공사의 가스필터 국산화 업체로 지정됐습니다. 원일티엔아이라는 이름으로 바꾼 것은 1998년 9월입니다.
가스를 다루던 회사는 2009년 수소저장합금 개발에 착수했습니다. 또 다른 축에서는 2013년 LNG용 고압연소식기화기(SCV)를 국내 최초로 국산화했습니다. LNG 터미널에서 초저온 액체 상태의 천연가스를 다시 기체로 바꿔 발전소나 도시가스 배관망으로 보내는 설비입니다.
잠수함에는 수소를 담고, 터미널에서는 LNG를 기체로 되돌립니다. 둘 다 고객이 에너지를 실제로 쓸 수 있는 상태로 바꾸는 일입니다. 2025년 4월 소개된 SCV 상업 양산사는 독일 린데와 원일티엔아이 두 곳이었습니다.
국산화 성공 뒤에도 회사는 위기를 겪었습니다. 해외 시장 위축으로 유동성이 부족해져 2014년 2월 회생절차 개시를 신청했고, 2015년 3월 절차를 끝냈습니다. 만들기 어려운 설비를 만들었다고 회사 살림까지 곧바로 안정되지는 않았습니다.
이 이력은 기술의 성과와 회사의 생존을 따로 보게 합니다. 저장합금 개발은 회생절차 신청 전부터 진행됐고, 이후 장보고-Ⅲ급 공급 사업으로 자리를 잡았습니다. 기술 개발과 위기, 고객 확보가 겹쳐 있는 회사입니다.
만들 수 있는 곳은 드물어도, 사주는 곳 역시 적었습니다
원일티엔아이 매출을 고객 쪽에서 보면 기술의 희소성과 다른 숫자가 나옵니다. 2025년 3월 소개된 매출처 비중은 포스코이앤씨 48.2%, 한화오션 32.9%였습니다. 두 곳을 합하면 81.1%입니다.
한쪽에는 잠수함을 만드는 고객이, 다른 쪽에는 수소플랜트 설비를 발주하는 고객이 있습니다. 불특정 다수에게 같은 물건을 파는 사업과는 거리가 있습니다. 이 회사의 급소는 기술을 살 고객의 수와 발주입니다. 독점 공급 지위도 그 고객이 주문할 설비의 규모까지 정해 주지는 않습니다.
제품별로는 2024년 LNG 사업 65%, 수소 사업 35%였습니다. 잠수함용 수소장치가 눈에 띄어도, 당시 사업에서 더 큰 몫은 LNG였습니다. 어느 현장에 설비를 보내는지 알아야 회사의 실제 크기가 보입니다.
2026년 8월의 광양 No.8 CGL 신설 공장용 수소플랜트 계약은 고객 관계를 한층 구체적으로 보여 줍니다. 포스코이앤씨에 공급하는 72억원 규모 설비로, 8월 18일 최초 공시 뒤 19일과 24일 두 차례 기재정정됐습니다.
이 계약은 계약금과 선급금 없이 기자재 납품 후 대금 100%를 받는 조건입니다. 주문을 따낸 뒤에도 납품까지 먼저 일해야 합니다. 기술이 드물다는 사실과, 고객에게 돈을 받는 조건은 별개의 협상입니다.
발주 현장은 중국 터미널에서 보령의 수소도시로 넓어집니다
회사가 받은 주문을 따라가면 잠수함 밖의 쓰임새도 선명해집니다. 2025년 12월 24일에는 상하이CIMC TGE가스엔지니어링과 중국 심천 LNG터미널 확장용 SCV 공급계약 107억원을 맺었습니다. 국산화한 기화기가 들어갈 해외 현장입니다.
2026년 2월 10일에는 SK에코엔지니어링과 용인 집단에너지사업의 가스 공급설비 납품계약을 체결했습니다. 86억원과 45억원, 합계 131억원입니다. LNG 터미널과 집단에너지 현장에서 가스를 공급하는 장비가 계속 사업을 받칩니다.
수소 쪽에서는 한국가스기술공사가 발주한 두 현장이 이어집니다. 2026년 6월 10일 계약한 평택 청정수소 시험평가·실증화 지원센터의 수소 회수·공급 핵심설비는 73억원입니다. 수소를 저장하는 장치에서 회수하고 공급하는 설비까지 쓰임이 이어집니다.
6월 22일에는 보령 수소도시 조성사업의 수소추출·유틸리티 설비 113억원 계약을 맺었습니다. 도시가스를 분해해 수소를 뽑아내는 설비를 설계하고, 제작·납품·설치한 뒤 시운전까지 맡습니다.
부품 하나를 보내는 데 그치지 않고 현장에서 작동시키는 일까지 주문에 들어 있습니다. 이정빈 대표는 2021년 “일본 기술과의 경쟁에서 이긴 수소추출기를 바탕으로 전주기 수소생태계 전문기업으로 거듭날 것”이라고 말했습니다. 보령에서는 그 추출기를 포함한 공급설비를 맡게 됐습니다.
넓어진 현장을 맡는 경영도 다음 세대로 넘어갑니다
사업 현장이 넓어지는 동안 경영의 얼굴도 바뀌었습니다. 2026년 3월 31일 이사회에서 이승준 전무를 공동대표로 선임하면서 이정빈·이승준 공동대표 체제가 됐습니다.
그 뒤에는 두 아들에게 똑같이 나뉜 지분이 있습니다. 2025년 4월 소개된 지배구조에서 이승준 전무와 이승욱 상무는 지주회사 제이케이인 지분을 각각 40%씩 보유했습니다. 원일티엔아이에 대한 환산 지분율도 각각 23.9%로 같아, 아버지 이정빈 대표의 지분이 의사결정의 향방을 가를 수 있는 구도였습니다.
상장 전 보고서에는 장남의 해외 유학비·학자금 7억2700만원을 회사 자금으로 지원한 내역도 등장합니다. 첨단 설비의 고객은 대형 기업과 공공기관이지만, 회사 내부에는 창업자 가족과 회사 자금이 맞닿아 온 이력도 남아 있습니다.
공동대표가 된 이승준은 2025년 4월 “핵심 원천 기술을 바탕으로 차별화된 제품으로 시장을 선점해 나가겠다”고 말했습니다. 이제 그 기술을 어디에 공급할지 결정하는 경영을 함께 맡습니다.
보령 계약에는 시운전까지 들어 있습니다. 잠수함 안에 수소를 담던 회사가 도시에서 맡은 책임은 더 넓습니다. 고객이 주문한 것은 수소추출기의 몸체만이 아니라, 현장에 설치해 수소가 나오게 하는 일까지입니다.
원일티엔아이, 원일티엔아이 주가, 원일티엔아이 사업, 원일티엔아이 뭐하는 회사, 원일티엔아이 실적, 원일티엔아이 상한가, 136150, 원일티엔아이 136150, 오늘 이 종목 왜

