
디지아이, 367억 재평가가 깨운 자산주
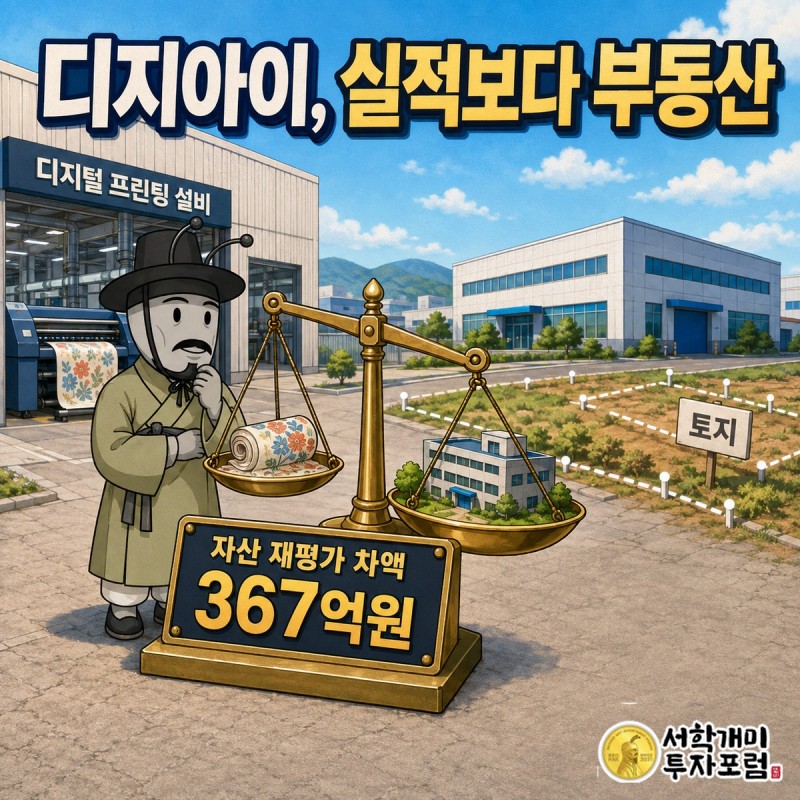
최근 디지아이 주가의 급등락을 만든 재료는 367억원 자산 재평가와 10억원 자사주 신탁입니다. 이 글에서는 프린터보다 잉크를 더 많이 파는 사업 구조와 적자 뒤에 숨은 부동산 가치를 함께 뜯어봅니다.
디지아이 주가, 왜 넉 달 전 공시에 반응했을까요?
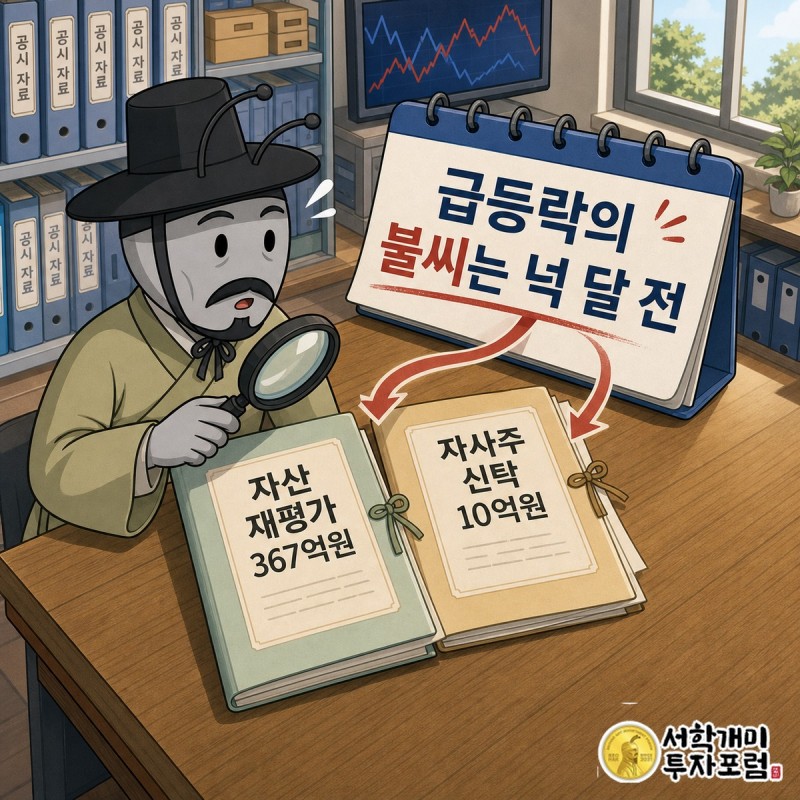
9월 5일 당일 새 뉴스는 없습니다. 그렇다고 움직임의 재료가 빈 것은 아닙니다. 촉매는 4월에 회사가 연달아 꺼낸 두 장의 공시입니다. 첫 번째는 부동산 재평가이고, 두 번째는 자사주 취득 신탁입니다. 시가총액 230억원짜리 회사가 자기 몸집보다 큰 장부 변화와 주가 안정 조치를 잇달아 내놓았습니다. 거래가 얇은 소형주에서는 이 조합이 주가를 크게 흔드는 재료가 됩니다.
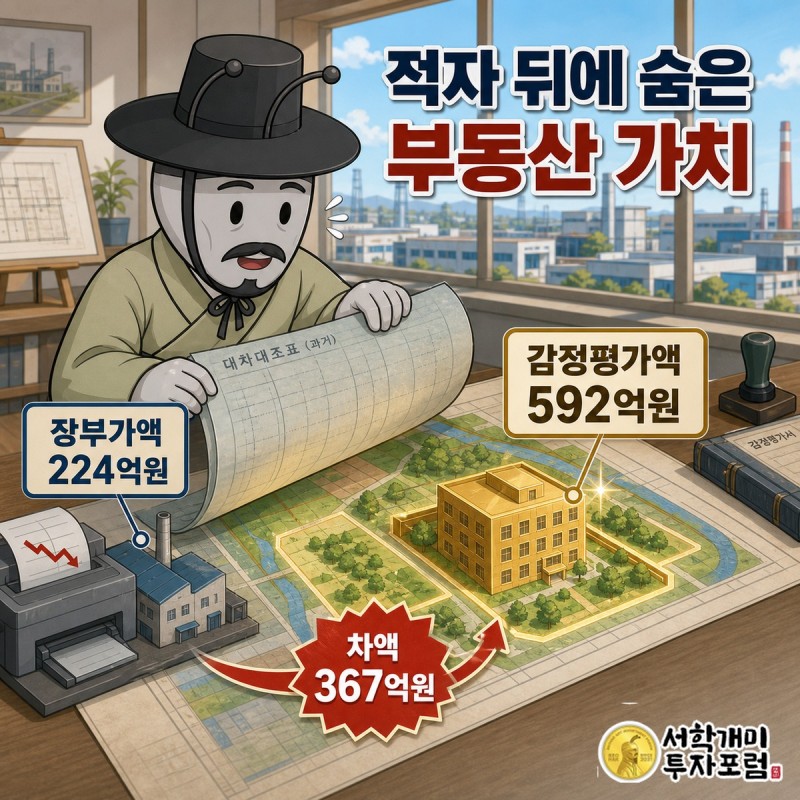
디지아이는 3월 18일 자산 재평가 실시를 결정했고, 4월 2일 결과를 공개했습니다. 평가 대상은 양주 본사와 주변 토지·건물, 서울 도봉구 쌍문동을 포함한 투자부동산입니다. 이 자산들의 장부가액은 224억원이었고 감정평가액은 592억원이었습니다. 차액은 367억원입니다. 회사가 공시에 적은 자산총액 438억원의 83.92%에 해당합니다. 주가가 반응한 핵심 문장은 바로 이 숫자입니다.
나흘 뒤에는 10억원 규모 자기주식취득 신탁계약을 체결했습니다. 계약 목적은 주식가격 안정과 주주가치 제고입니다. 계약 기간은 2026년 4월 6일부터 2027년 4월 5일까지입니다. 당시 기준으로 계산한 취득 예정 수량은 40만2,414주였습니다. 자산 가치를 장부에 올린 뒤 실제 돈을 들여 자기 주식을 사겠다고 연결한 셈입니다. 따라서 최근 급등락의 성격은 실적 서프라이즈가 아니라 자산 재평가와 주주환원 기대가 다시 가격에 붙는 과정입니다.
근거: DART 자산재평가결과 공시, DART 자기주식취득 신탁 공시
그 숫자보다 더 중요한 질문이 남습니다. 부동산을 빼면 디지아이는 무엇을 팔아 돈을 버는 회사일까요?
프린터 회사인데 가장 큰 매출은 왜 잉크일까요?
디지아이란 이름만 보면 IT 서비스나 전자부품 회사를 떠올리기 쉽습니다. 실제 본업은 산업용 디지털 프린팅입니다. 1985년 일리산업사로 시작해 커팅플로터와 잉크젯 프린터를 국산화했고, 2000년 지금의 상호로 바꿨습니다. 옷감에 무늬를 찍는 텍스타일 프린터, 간판과 배너를 출력하는 사인광고용 프린터, 식품 표면을 인쇄하는 프린터, 포장재용 디지털 프레스가 제품군입니다. 2023년에는 디젠을 인수해 친환경 텍스타일 장비 라인업도 넓혔습니다.
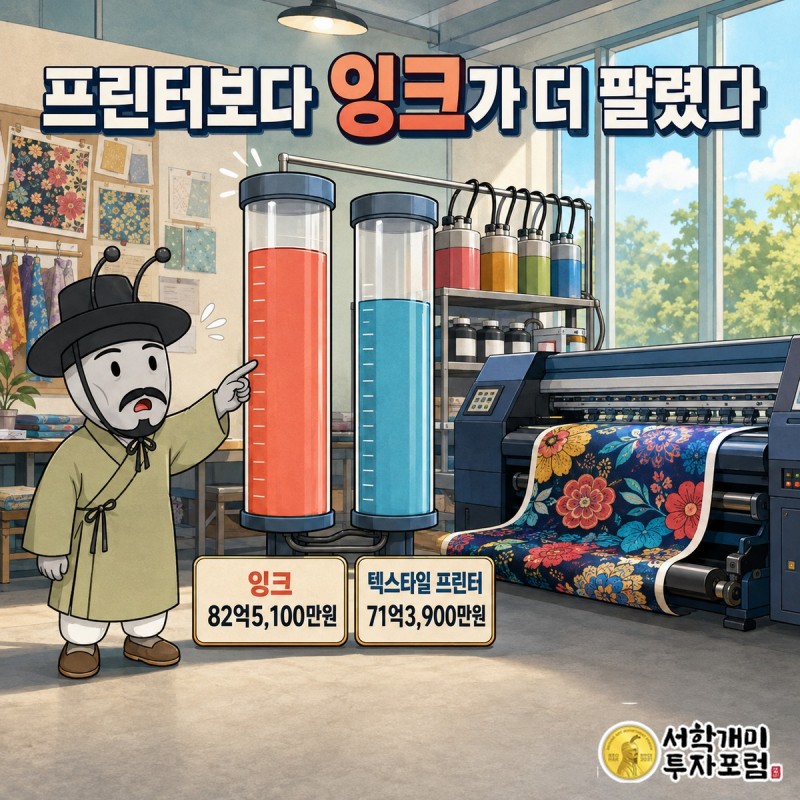
첫 번째로 잘 알려지지 않은 사실은 완성 프린터보다 잉크 상품 매출이 더 크다는 점입니다. 회사의 2025년 사업보고서를 보면 잉크 상품 매출은 82억5,100만원입니다. 텍스타일 프린터 매출 71억3,900만원보다 많습니다. 사인광고용 프린터는 13억1,200만원, 식품용 프린터는 6억4,900만원, 디지털 프레스는 4억2,300만원입니다. 회사 소개는 장비 제조에 초점이 맞춰져 있지만, 매출표의 맨 위는 소모품인 잉크가 차지합니다.
이 구조는 장비 판매 한 번으로 끝나는 제조사와 다릅니다. 프린터가 현장에 깔리면 잉크와 부품 수요가 따라붙습니다. 회사 공식 페이지에는 누적 프린터 판매 1만3,800대, 고객 3,600곳이 적혀 있습니다. 제품은 세계 50여 개국으로 직접 수출됩니다. 이름 없는 테마주 껍데기가 아니라 실제 장비, 실제 소모품, 해외 판매망이 있는 작은 제조사입니다.
두 번째로 놓치기 쉬운 사실도 있습니다. 2025년 부품 매출은 24억8,700만원이고 부동산 임대 등을 포함한 매출은 10억4,500만원입니다. 즉 디지아이는 프린터 한 대의 판매가격만 보면 안 됩니다. 장비를 깔고 잉크와 부품을 공급하며, 보유 부동산에서는 임대수익도 받는 구조입니다. 다만 반복 매출이 존재한다는 사실과 그 매출에서 이익이 난다는 말은 같지 않습니다.
근거: 디지아이 공식 IR·제35기 사업보고서, 디지아이 공식 제품·고객 현황
매출원은 생각보다 단단합니다. 문제는 그 매출이 최근 3년 동안 영업이익으로 바뀌지 못했다는 데 있습니다.
매출은 늘었는데 왜 아직도 적자일까요?
숫자는 회복과 미완성을 동시에 보여줍니다. 매출은 2023년 167억원에서 2024년 204억원, 2025년 213억원으로 늘었습니다. 같은 기간 영업손실은 27억원, 27억원, 8억원으로 줄었습니다. 2025년에 손실 폭을 크게 낮췄지만 흑자 전환까지는 가지 못했습니다. 당기순손실도 22억원에서 19억원, 6억원으로 축소됐습니다.
| 구분(억원·%) | 2023년 | 2024년 | 2025년 |
|---|---|---|---|
| 매출액 | 167 | 204 | 213 |
| 영업이익 | -27 | -27 | -8 |
| 당기순이익 | -22 | -19 | -6 |
| 영업이익률 | -16.01 | -13.41 | -3.60 |
| 부채비율 | 10.71 | 10.22 | 8.59 |
적자의 원인은 매출 규모에 비해 고정비와 개발비 부담이 큰 데서 읽힙니다. 회사는 2025년에 연구개발비 17억1,656만원을 썼습니다. 매출의 8.1%입니다. 프린터 헤드와 제어 기술을 계속 개발해야 하는 산업인데 연매출은 200억원대입니다. 텍스타일 프린터 몇 대의 출하 시점이 바뀌어도 손익이 크게 흔들릴 수 있는 크기입니다. 2026년 최근 분기 역시 매출 45억원, 영업손실 3억원, 순손실 1억원입니다. 적자 축소는 사실이지만 본업 회복은 아직 숫자로 끝나지 않았습니다.
반대로 재무 체력은 눈에 띕니다. 부채비율은 2023년 10.71%에서 2025년 8.59%로 낮아졌습니다. 최근 분기에는 18.13%로 올라왔지만 여전히 낮은 편입니다. 빚으로 버티며 신사업 발표만 이어가는 회사와는 결이 다릅니다. 디지아이는 매출과 제품이 있고, 손실을 줄였으며, 부채 부담도 작습니다. 약점은 생존이 아니라 수익성입니다.
장부의 첫인상은 적자 제조사입니다. 그런데 회사 가치의 무게중심은 손익계산서 밖, 오래 보유한 땅과 건물에 있었습니다.
진짜 반전은 공장이 아니라 투자부동산에 있습니다
세 번째로 알아둘 사실입니다. 367억원 재평가차액의 대부분은 프린터 공장 건물에서 나온 것이 아닙니다. 유형자산 토지와 건물에서 늘어난 금액은 143억원입니다. 투자부동산 토지의 증가분은 228억원이고, 투자부동산 건물은 오히려 4억원가량 평가액이 줄었습니다. 합치면 367억원입니다. 재평가 이야기의 중심은 생산설비가 아니라 오래 보유한 토지입니다.
평가 대상에는 양주시 고읍동 본사 부지뿐 아니라 양주 덕계동·옥정동·회암동, 서울 도봉구 쌍문동 토지와 건물이 들어갑니다. 특히 투자부동산은 제품 생산에 반드시 필요한 자산과 성격이 다릅니다. 임대를 놓거나 매각할 수 있는 별도 자산입니다. 2025년 부동산 임대 등을 포함한 매출 10억4,500만원이 찍힌 이유도 여기 있습니다.
여기서 숫자를 잘 읽어야 합니다. 367억원은 현금이 들어왔다는 뜻이 아닙니다. 감정평가를 통해 장부에 반영할 자산가치 차이입니다. 유형자산 쪽 143억원은 재평가잉여금으로 자본에 더해지고, 투자부동산 쪽 약 224억원은 평가손익 증가로 잡힐 예정이라고 회사가 공시했습니다. 회계상 자본은 두꺼워지지만 프린터 판매 적자가 저절로 사라지지는 않습니다.
그래도 이 공시를 가볍게 볼 수 없는 이유는 크기입니다. 재평가차액 367억원이 현재 시가총액 230억원보다 큽니다. 감정평가액 592억원을 전부 주주가치로 계산하면 안 되지만, 시장이 회사의 영업가치만 보다가 부동산을 다시 가격표에 넣을 명분은 충분합니다. 이 종목이 실적 발표보다 자산 공시에 크게 움직이는 이유가 여기 있습니다.
이제 질문은 선명합니다. 적자 제조사라는 약점보다 낮은 부채와 큰 부동산이라는 장점에 더 높은 점수를 줄 수 있느냐입니다.
코스닥시장에서 본 버는 힘과 새는 구멍
판정: 돈 쓰는 회사에 가깝습니다
본문에서 확인된 것 기준: 2025년 영업손실 8억원 · 최근 3년 반복 유상증자·전환사채 없음(차입 유무는 본문에서 확인되지 않음).
첫째, 장부의 극단값이 분명합니다. 2025년 부채비율은 8.59%이고, 자산 재평가차액은 367억원입니다. 시가총액 230억원과 비교하면 시장이 왜 땅값에 반응했는지 설명이 됩니다. 반복 유상증자나 전환사채로 생존자금을 메우는 전형적인 새는 구멍도 이번 재료에서는 보이지 않습니다.
둘째, 주주가치 제고가 말로만 끝나지 않았습니다. 회사는 10억원을 한도로 자기주식취득 신탁을 체결했습니다. 계약 전 보유 자사주는 8만2,031주였고, 공시 당시 계산한 추가 취득 예정 수량은 40만2,414주였습니다. 소형주에서 10억원은 가볍지 않은 금액입니다. 자산 재평가 직후 나온 실제 자금 집행 계획이라는 점이 점수를 높입니다.
셋째, 껍데기 매출이 아닙니다. 텍스타일·광고·식품·포장용 프린터가 있고, 잉크와 부품이라는 후속 매출이 있습니다. 공식 홈페이지가 제시한 고객은 3,600곳입니다. 2025년 매출도 213억원으로 3년 연속 늘었습니다. 신사업 이름만 붙여 주가를 띄우는 회사와 달리 오래된 제품, 판매망, 연구개발 조직이 실재합니다.
감점도 큽니다. 2023년부터 2025년까지 영업손실이 이어졌고 최근 분기도 3억원 적자입니다. 자산 재평가차익은 현금이 아니며, 자사주 신탁은 소각 결정도 아닙니다. 그래서 디지아이를 흑자 성장주로 부르면 틀립니다. 정확한 이름은 본업의 적자를 줄이는 동안 부동산과 낮은 부채가 하방을 받치는 자산주입니다.
그래서 이 종목의 다음 상승도 매출 증가만으로 설명되지 않습니다. 본업 흑자와 자사주 집행이 동시에 찍힐 때 자산주의 할인 폭이 실제로 줄어듭니다.
이번 움직임은 무엇이고, 언제 답이 나올까요?
이번 급등락은 실적 성장주 랠리가 아니라 자산 재평가 재료형 움직임입니다. 367억원이라는 큰 숫자가 시가총액 230억원과 충돌했고, 10억원 자사주 신탁이 주주환원 기대를 더했습니다. 재료가 강한 대신 하루 거래량과 수급에 따라 등락 폭도 커질 수 있는 소형주형 움직임입니다.
첫 번째 답은 다음 분기 실적에서 나옵니다. 확인할 숫자는 매출보다 영업이익입니다. 2025년 연간 영업손실이 8억원까지 줄었지만 최근 분기에도 3억원 손실이 남았습니다. 한 분기라도 영업흑자가 찍혀야 “땅이 싼 회사”에서 “본업도 돌아서는 회사”로 평가가 바뀝니다. 잉크와 텍스타일 프린터 매출이 늘어도 영업손실이 계속되면 자산주 할인은 남습니다.
두 번째 답은 자사주 신탁 종료일인 2027년 4월 5일에 정리됩니다. 계약금 10억원 가운데 실제로 얼마를 취득했는지, 취득한 주식을 계속 보유하는지, 소각으로 이어지는지가 주주환원의 완성도를 가릅니다. 신탁 계약은 매입 통로를 연 것이고, 소각은 주식 수를 없애는 별도 결정입니다. 둘은 같은 말이 아닙니다.
세 번째 답은 부동산에서 나옵니다. 감정가를 올린 것만으로 현금은 생기지 않습니다. 임대수익 확대, 담보 여력 활용, 일부 매각 같은 후속 행동이 붙으면 장부가치가 현금가치로 바뀝니다. 후속 행동 없이 재평가 숫자만 남으면 주가는 다시 본업 적자를 바라봅니다. 촉매의 수명은 결국 회사가 자산을 어떻게 쓰느냐에 달려 있습니다.
마지막으로 자주 나오는 세 가지 질문을 짧게 정리하면, 이 회사의 정체와 이번 움직임의 한계가 한 번에 보입니다.
디지아이를 볼 때 자주 묻는 세 가지
Q1. 디지아이는 IT나 반도체 회사인가요?
아닙니다. 산업용 디지털 프린터 제조사입니다. 텍스타일, 사인광고, 식품, 포장재용 장비를 만들고 잉크와 부품을 팝니다. 회사 이름보다 공장과 소모품 매출이 본체입니다.
Q2. 367억원 재평가차액이 회사에 들어온 현금인가요?
아닙니다. 토지와 건물을 감정평가해 기존 장부가와 새 평가액의 차이를 회계에 반영한 금액입니다. 자본과 평가손익은 늘지만 현금 유입은 없습니다. 현금이 되려면 임대수익 확대나 매각 같은 후속 거래가 필요합니다.
Q3. 본업은 이미 흑자로 돌아섰나요?
아닙니다. 2025년 영업손실은 8억원으로 전년보다 크게 줄었지만 흑자는 아닙니다. 최근 분기도 영업손실 3억원입니다. 현재 주가 재료의 중심은 이익 급증이 아니라 자산가치 재평가와 자사주 취득입니다.
세 답을 한 문장으로 묶으면 이렇습니다. 디지아이는 잉크 매출이 큰 산업용 프린터 제조사이며, 아직 적자지만 낮은 부채와 시가총액보다 큰 재평가차액을 가진 자산주입니다.
디지아이, 디지아이 주가, 디지아이 주가 이유, 디지아이 전망, 디지아이 실적, 오늘 이 종목 왜

