
탑코미디어, 셋톱박스 벗고 이익 내는 웹툰사
탑코미디어는 최근 한 달 급등주로 묶였고 거래소의 투자경고 표시까지 붙었습니다. 이 글은 단기 시세를 좇지 않습니다. 무엇이 불을 붙였는지 먼저 답한 뒤, 셋톱박스 회사였던 탑코미디어가 지금 무엇을 팔고 어디에서 이익을 내는지 끝까지 뜯어보겠습니다.
탑코미디어 주가, 한 달 급등의 불씨는?
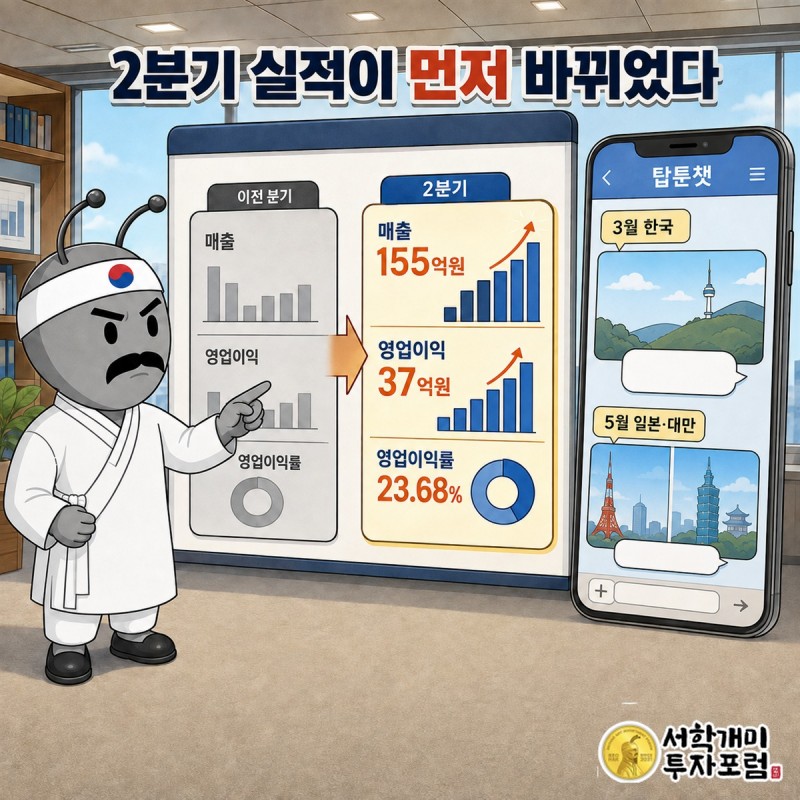
답은 8월 실적과 탑툰챗입니다. 8월 14일 나온 반기보고서에서 2분기 연결 매출 155억원, 영업이익 37억원, 당기순이익 32억원이 잡혔습니다. 직전 분기는 매출 119억원에 영업손실 1억원이었습니다. 한 분기 만에 매출이 되살아났고 영업이익률은 23.68%까지 뛰었습니다. 숫자가 먼저 바뀌었습니다.
그다음 8월 20일 탑툰챗의 수익 구조를 조명한 분석이 잇달아 나왔습니다. 탑툰챗은 웹툰 속 캐릭터와 이용자가 대화하는 서비스입니다. 웹툰 한 회를 읽고 끝내는 결제에서, 캐릭터와 대화를 이어 가며 콘텐츠를 소비하는 결제로 범위를 넓혔다는 설명이 붙었습니다. 3월 한국 출시, 5월 일본·대만 전개라는 회사 연혁도 AI 이야기에 시간을 붙여 줬습니다.
따라서 최근 급등의 촉매는 2분기 이익 회복에 탑툰챗의 새 과금 기대가 겹친 것입니다. 8월 5일 나온 ‘엔키AX’ 사명 변경 추진과 AI 관련 사업 확대 뉴스도 같은 서사를 강화했습니다. 당일 새 뉴스가 없다고 촉매가 사라진 것은 아닙니다. 8월 중순에 나온 실적과 AI 재평가가 한 달 동안 주가에 반영된 흐름입니다.
다만 거래소가 붙인 투자경고는 호재의 진위를 판정하는 딱지가 아닙니다. 주가가 짧은 기간 너무 빠르게 움직였다는 시장경보입니다. 이제 주가 이야기에서 내려와, 이 회사의 정체부터 볼 차례입니다.
코스닥 탑코미디어, 실제로 무엇을 팔까요?
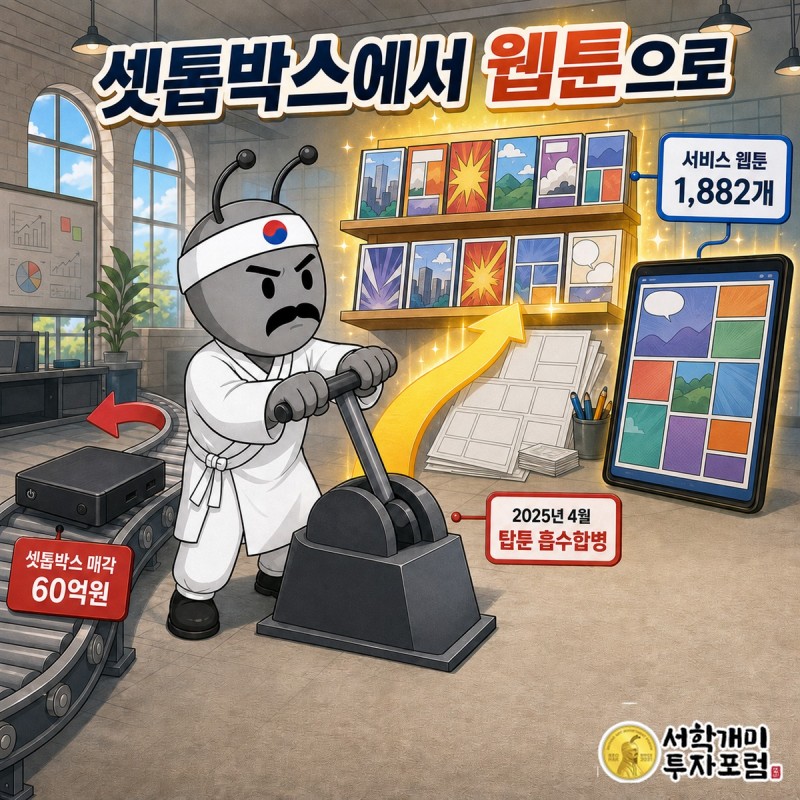
지금의 탑코미디어는 셋톱박스 제조사가 아닙니다. 웹툰을 만들고, 유통하고, 자체 플랫폼에서 이용자에게 파는 콘텐츠 회사입니다. 한국의 탑툰을 비롯해 일본·대만·북미에서 웹툰 플랫폼을 운영합니다. 회사가 밝힌 2024년 서비스 웹툰 수는 1,882개입니다. 2014년 141개에서 쌓아 올린 콘텐츠 재고입니다.
첫 번째로 몰랐던 사실은 코스닥 상장 껍데기와 현재 사업의 출발점이 다르다는 점입니다. 회사는 2007년 설립됐고 2013년 상장했습니다. 당시 중심은 셋톱박스 개발·제조·판매였습니다. 2021년 12월 사명을 디엠티에서 탑코미디어로 바꿨고, 2022년 엔키홀딩스에서 일본 웹툰 유통 영업을 200억원에 사 왔습니다. 회사 이름이 바뀐 뒤 사업도 실제로 갈아 끼운 셈입니다.
두 번째 사실은 옛 본업을 그냥 끌고 가지 않았다는 것입니다. 2023년 말 셋톱박스 사업을 60억원에 넘겼습니다. 그리고 2025년 4월 탑툰을 흡수합병했습니다. 합병 신주 27,268,382주가 발행됐고, 합병비율은 탑코미디어 1주 대 탑툰 27.2683824주였습니다. 이제 웹툰 기획·제작·유통·플랫폼 운영이 한 상장사 안에 들어왔습니다.
이 구조에서 돈 버는 방식은 두 갈래입니다. 남의 플랫폼에 웹툰을 공급하면 유통 수수료를 뺀 몫이 매출이 됩니다. 자기 플랫폼에서 코인을 팔고 콘텐츠를 소비시키면 이용자 결제와 플랫폼 운영이 한 회사 안에서 만납니다. 탑툰챗은 이미 가진 캐릭터 IP를 대화형 상품으로 한 번 더 파는 장치입니다. 새 공장을 짓는 신사업이 아니라, 기존 IP의 사용 시간을 늘리는 사업에 가깝습니다.
즉 탑코미디어의 핵심 자산은 셋톱박스 기술이 아니라 웹툰 IP, 이용자, 결제 플랫폼입니다. 그런데 사업의 얼굴이 바뀐 속도만큼 장부도 깔끔하게 변했는지는 따로 봐야 합니다.
탑코미디어 매출, 장부에 변신이 찍혔을까요?
연간 숫자는 방향이 선명합니다. 매출은 2023년 192억원, 2024년 233억원, 2025년 486억원으로 커졌습니다. 2025년에는 영업이익도 37억원으로 흑자 전환했습니다. 탑툰 합병으로 외형이 커진 해라 단순한 자연 성장으로 읽으면 안 되지만, 상장사 안에 들어온 사업이 실제 매출과 영업이익을 만들었다는 사실은 분명합니다.
| 구분 | 2023년 | 2024년 | 2025년 |
|---|---|---|---|
| 매출액(억원) | 192 | 233 | 486 |
| 영업이익(억원) | -27 | -37 | 37 |
| 당기순이익(억원) | -119 | -47 | -23 |
| 영업이익률(%) | -13.83 | -15.97 | 7.55 |
| 순이익률(%) | -61.87 | -20.24 | -4.78 |
| ROE(지배주주, %) | -32.79 | -13.55 | -7.16 |
| 부채비율(%) | 12.46 | 18.74 | 86.08 |
연결 기준 · 단위는 표 안에 표시 · 제공된 연간 재무자료
좋은 숫자는 영업이익입니다. 2년 연속 적자였던 본업이 2025년 흑자로 돌아섰고, 2026년 2분기에는 영업이익 37억원을 한 분기에 냈습니다. 나쁜 숫자는 순이익과 ROE입니다. 2025년 영업이익은 흑자였지만 당기순손실은 23억원이었고 지배주주 ROE도 -7.16%였습니다. 영업 아래 단계까지 이익의 질이 완성된 해는 아니었습니다.
부채비율도 2023년 12.46%에서 2025년 86.08%로 높아졌습니다. 최근 분기에는 74.50%로 내려왔지만 과거의 초저부채 회사와 같은 장부는 아닙니다. 탑툰 합병으로 회사 크기와 자본 구조가 함께 바뀌었기 때문입니다. 숫자를 볼 때는 ‘매출 두 배’보다 합병 전후가 같은 회사인지부터 따져야 합니다.
그래도 2026년 2분기 당기순이익 32억원과 순이익률 20.50%는 중요한 진전입니다. 연간 적자 흔적을 한 분기 흑자로 덮은 단계이지, 여러 해 검증을 끝낸 단계는 아닙니다. 바로 여기서 이 회사의 반전과 약점이 동시에 나옵니다.
반전은 ‘AI 회사’보다 지배구조에 있습니다
탑코미디어를 새 AI 종목으로만 보면 절반을 놓칩니다. 회사가 가진 웹툰 사업은 바깥에서 갑자기 만든 것이 아닙니다. 2022년 최대주주 계열에서 일본 유통 영업을 사 왔고, 2025년에는 같은 그룹에서 물적분할된 탑툰을 흡수합병했습니다. 사업의 핵심이 최대주주 쪽에서 상장사 안으로 단계적으로 들어온 구조입니다.
2026년 3월 말 기준 엔키홀딩스는 탑코미디어 주식 33,841,095주, 68.65%를 보유했습니다. 탑툰 합병 신주 27,268,382주가 그 지분을 크게 만든 핵심입니다. 일반 주주가 봐야 할 것은 경영권 다툼이 아니라, 최대주주와 상장사의 이해가 어떻게 맞물리는지입니다. 웹툰 자산을 상장사에 모았다는 장점이 있지만 지분 집중도도 매우 높습니다.
사명도 한 번 더 바뀔 길에 올라섰습니다. 디엠티에서 탑코미디어로 바꾼 지 약 5년 만에 엔키AX 변경안이 임시주주총회 안건에 들어갔습니다. 사명 변경 자체가 나쁜 것은 아닙니다. 첫 변경 뒤에는 셋톱박스를 팔고 웹툰 플랫폼을 합치는 실제 사업 재편이 따라왔습니다. 이번에는 ‘AX’라는 글자보다 AI 챗봇 매출과 이익이 다음 분기에도 남는지가 증거가 됩니다.
여기서 세 번째로 기억할 사실이 생깁니다. 탑코미디어는 AI 기술을 새로 팔아 돈을 버는 소프트웨어 회사라기보다, 보유한 웹툰 IP를 AI 대화 상품으로 다시 파는 콘텐츠 회사입니다. 기술보다 중요한 것은 캐릭터를 좋아하는 유료 이용자와 반복 결제입니다. AI 간판은 포장이고, 경제적 본체는 IP와 플랫폼입니다.
이 차이를 알면 판정도 쉬워집니다. 실적이 없는 테마주인지, 사업 전환이 숫자로 찍힌 회사인지 가르면 됩니다.
버는 힘과 남은 약점, 숫자로 확인했습니다
판정: 돈 버는 회사입니다. 본문에서 확인된 것 기준, 2025년 영업이익 37억원 · 최근 3년에는 2025년 합병 신주 27,268,382주 발행입니다. 영업활동현금흐름 부호와 CB·차입 유무는 본문에서 확인되지 않습니다. 단, 이 판정은 급등한 주가가 싸다는 뜻이 아니라 회사의 사업 실체에 대한 판정입니다. 이유는 세 가지입니다.
첫째, 본업을 실제로 갈았습니다. 사명만 바꾸고 신사업 발표만 반복한 회사가 아닙니다. 200억원을 들여 일본 웹툰 영업을 가져왔고, 수익성이 낮아진 셋톱박스 사업은 60억원에 팔았습니다. 이어 탑툰을 합병해 제작부터 플랫폼까지 한 몸으로 만들었습니다.
둘째, 영업이익이 생겼습니다. 연간 영업손실은 2023년 27억원, 2024년 37억원이었지만 2025년에는 영업이익 37억원으로 돌아섰습니다. 2026년 2분기에도 같은 37억원을 냈습니다. 본업 밖 일회성 이익으로만 이야기를 만든 종목과는 다릅니다.
셋째, 팔 물건과 팔 장소가 함께 있습니다. 웹툰 IP만 가진 제작사도 아니고, 남의 콘텐츠만 진열하는 유통사도 아닙니다. 한국·일본·대만·북미 플랫폼과 웹툰 IP를 함께 갖췄습니다. 탑툰챗은 그 두 자산을 연결한 상품입니다.
감점도 큽니다. 2025년 순손실과 마이너스 ROE는 오래된 적자 흔적이 아직 끝나지 않았음을 보여 줍니다. 부채비율은 합병 전보다 높아졌습니다. 최대주주 지분이 68.65%로 집중됐고, 짧은 기간 급등해 투자경고까지 붙었습니다. 사업 실체는 확인되지만 현재 가격까지 좋다고 단정할 수는 없습니다.
결론은 단순합니다. 탑코미디어는 ‘웹툰인 척하는 셋톱박스 회사’가 아닙니다. 셋톱박스를 정리하고 웹툰 플랫폼으로 바뀐 회사입니다. 이제 남은 검사는 AI라는 새 간판이 아니라 반복 가능한 이익입니다.
이번 움직임은 실적주일까요, 테마주일까요?
둘이 섞였습니다. 출발점은 2분기 영업이익 37억원이라는 실적입니다. 상승 속도를 키운 것은 탑툰챗, AI 콘텐츠, 엔키AX라는 테마 언어입니다. 실적이 받치지 않는 순수 테마 급등은 아니지만, 한 분기 숫자보다 주가가 훨씬 빨리 달리면 다음 실적이 검증대가 됩니다.
가장 먼저 볼 숫자는 매출보다 영업이익률입니다. 2026년 1분기 -0.70%에서 2분기 23.68%로 급변했습니다. 2분기 수준이 이어지면 탑툰 합병과 플랫폼 중심 전환의 효과가 굳어집니다. 다시 한 자릿수나 적자로 밀리면 2분기 비용과 매출 인식이 유난히 좋았던 것으로 판정이 바뀝니다.
두 번째는 당기순이익입니다. 2025년에는 영업흑자 37억원을 내고도 순손실 23억원이었습니다. 2026년 2분기 순이익 32억원이 연속되면 영업 아래의 비용 문제까지 잦아든 것입니다. 세 번째는 탑툰챗의 해외 확장입니다. 한국 출시 뒤 일본·대만까지 넓힌 서비스가 기존 웹툰 이용자의 결제를 실제로 더 끌어내는지가 관건입니다.
답이 나오는 자리는 다음 분기보고서와 연간 사업보고서입니다. 확인할 항목은 분기 매출, 영업이익, 당기순이익, 플랫폼 사업 설명 네 가지면 충분합니다. 사명 변경 보도나 AI 사업 추가 문구보다 이 네 줄이 더 강한 증거입니다.
그래서 이번 움직임의 성격은 실적이 불을 붙이고 AI 기대가 배수를 키운 급등입니다. 다음 숫자가 좋으면 회사의 변신이 굳고, 나쁘면 테마가 실적을 앞질렀다는 답이 나옵니다. 이제 자주 나오는 질문을 짧게 정리하겠습니다.
세 가지만 더 묻는다면?
Q1. 탑코미디어는 아직 셋톱박스를 만드나요?
아닙니다. 2023년 말 셋톱박스 사업을 양도했습니다. 현재 본체는 웹툰 기획·제작·유통과 자체 플랫폼 운영입니다.
Q2. 2분기 급증한 이익은 본업에서 나온 것인가요?
그렇습니다. 연결 매출 155억원에 영업이익 37억원이 잡혔습니다. 영업이익은 본업의 수익성을 보여 줍니다. 당기순이익도 32억원으로 흑자였습니다.
Q3. AI 기술 회사로 보면 되나요?
아닙니다. 웹툰 IP와 플랫폼을 가진 콘텐츠 회사로 보는 것이 정확합니다. AI는 캐릭터와 대화하는 새 소비 방식을 붙이는 도구입니다. 돈이 되는지는 탑툰챗의 반복 결제와 다음 분기 이익으로 드러납니다.
탑코미디어에서 기억할 두 줄은 이것입니다. 옛 본업은 셋톱박스였지만 지금은 자체 플랫폼을 가진 웹툰 회사다. 그리고 AI 기대만 있는 것이 아니라 2분기 영업이익 37억원이 먼저 나왔다. 최근 급등을 이해하는 데 이보다 짧은 설명은 없습니다.
탑코미디어, 탑코미디어 주가, 탑코미디어 전망, 탑코미디어 실적, 탑코미디어 배당, 탑코미디어 목표주가, 오늘 이 종목 왜

