
보로노이, 매출보다 임상 데이터가 본체
보로노이는 최근 세계폐암학회 발표 기대가 붙으며 급등락했습니다. 이 글은 주가보다 더 중요한 질문, 보로노이가 무엇을 팔고 왜 매년 적자를 내면서도 시가총액 2조 8,341억원을 인정받는지를 밝힙니다.
투자 참고용 · 작성 기준일 2026년 9월 5일
보로노이 주가, 최근 급등락의 불씨는 무엇이었나
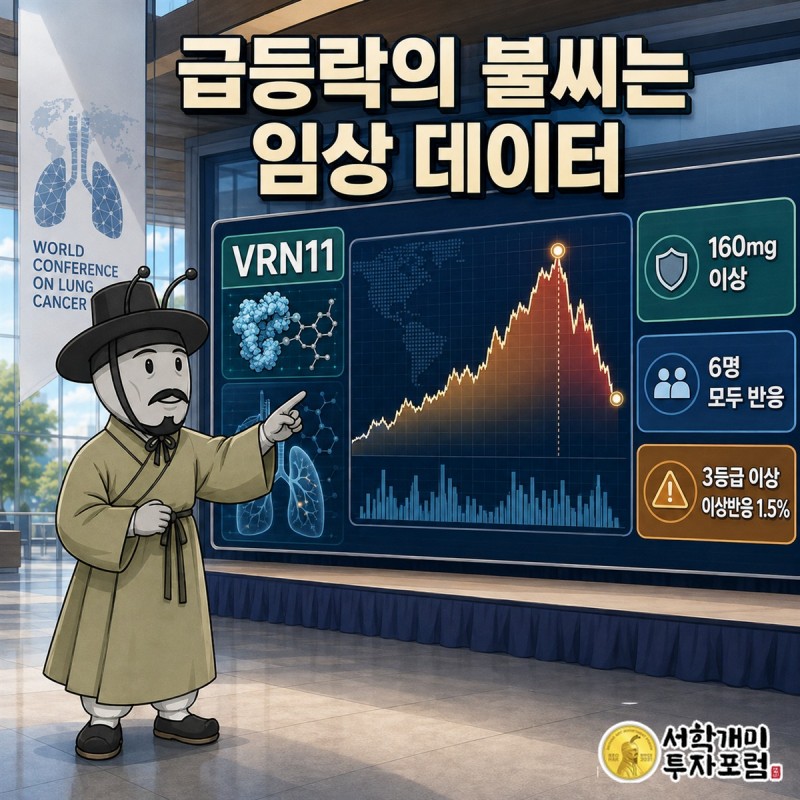
직접 촉매는 9월 1일 나온 세계폐암학회 발표 소식입니다. 보로노이는 폐암 후보물질 VRN11과 HER2 고형암 후보물질 VRN10에 관한 연구 결과 6건을 공개한다고 알렸습니다. 하루짜리 새 계약이 아니라, 회사 가치의 대부분을 차지하는 두 임상 자산의 데이터가 한꺼번에 노출되는 일정입니다. 그래서 시장은 발표 전 기대와 발표 내용에 대한 경계 사이에서 주가를 빠르게 흔들었습니다.
재료가 갑자기 생긴 것도 아닙니다. 회사는 8월 24일 IR에서 VRN11의 임상 자료를 다시 정리했습니다. 2026년 3월 12일 기준, 유효 용량 160mg 이상을 투여한 EGFR C797S 변이 환자 6명 모두에서 객관적 반응을 봤다고 제시했습니다. 3등급 이상 약물 관련 이상반응 비율은 1.5%로 적었습니다. 호주·홍콩·싱가포르에서는 1b/2상 확대가 진행 중입니다. 9월 학회는 이 누적 기대를 다시 가격에 올리는 자리입니다.
따라서 이번 급등락은 실적 발표형 움직임이 아닙니다. 임상 데이터가 기업가치를 바꾸는 전형적인 바이오 이벤트형 움직임입니다. 문제는 이 회사 매출 구조를 모르고 숫자만 보면 완전히 다른 회사로 오해한다는 점입니다.
보로노이 뭐하는 회사인가
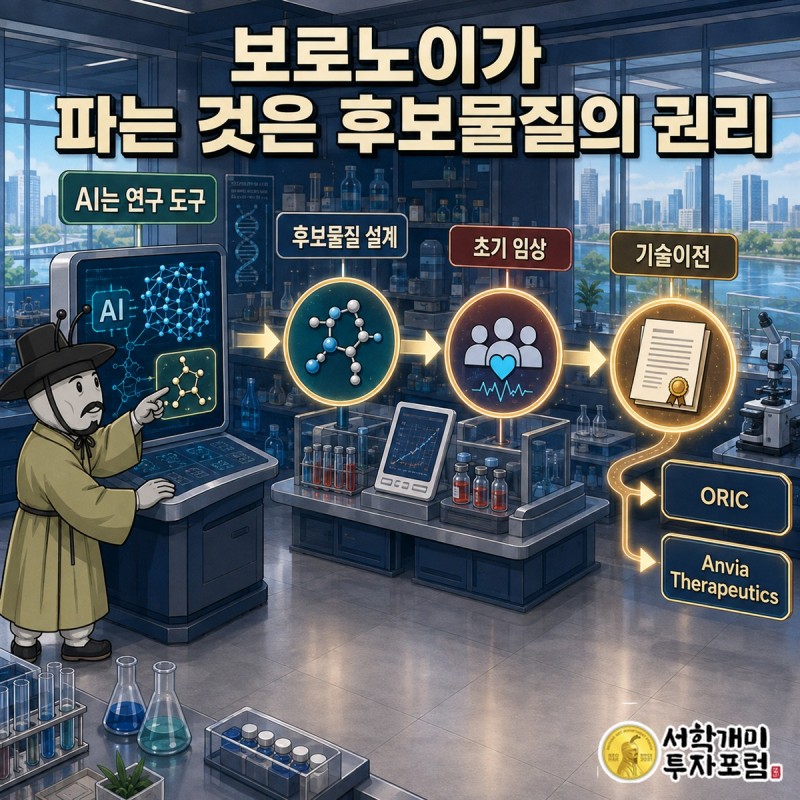
현재 완제품 의약품을 생산해 병원이나 약국에 파는 회사는 아닙니다. 보로노이의 상품은 임상 후보물질과 그 권리입니다. 송도에 의약화학연구소와 AI연구소를 두고 키나아제 정밀표적치료제를 설계한 뒤, 초기 임상을 직접 돌려 사람에게서 약효를 보여 줍니다. 그다음 기술이전 계약금과 개발 단계별 마일스톤을 받거나, 가치가 커진 파이프라인을 더 큰 제약사에 넘기는 방식으로 돈을 법니다.
첫 번째 몰랐던 사실은 매출 75억원이 약 판매액이 아니라는 점입니다. 2022년 매출에도 2020년 ORIC 기술이전 계약의 선급금 인식분과 마일스톤이 들어갔습니다. 당시 VRN07은 미국 나스닥 상장사 ORIC에 최대 6억 2,100만달러, 계약금 1,300만달러를 포함한 조건으로 기술이전됐습니다. 이런 회사는 계약이 잡히는 해에 매출이 생기고, 계약 사이에는 매출이 급감합니다. 소비재 회사처럼 분기 매출을 이어 붙이면 본체를 놓칩니다.
두 번째 몰랐던 사실은 AI가 제품이 아니라 연구 속도를 높이는 도구라는 점입니다. 회사가 파는 것은 AI 구독 서비스가 아닙니다. 자체 플랫폼으로 화합물을 찾고, 동물시험과 초기 임상으로 걸러 낸 후보물질의 권리를 팝니다. 이름만 AI 바이오인 껍데기와 달리 실제 고객인 ORIC이 있고, 2025년에는 Anvia Therapeutics와도 계약을 맺었습니다.
결국 매출표보다 파이프라인의 임상 단계와 계약 상대를 먼저 읽어야 합니다. 그런데 장부를 펼치면 연구의 진전만으로 덮을 수 없는 큰 비용이 보입니다.
보로노이 매출, 장부는 왜 매년 적자인가
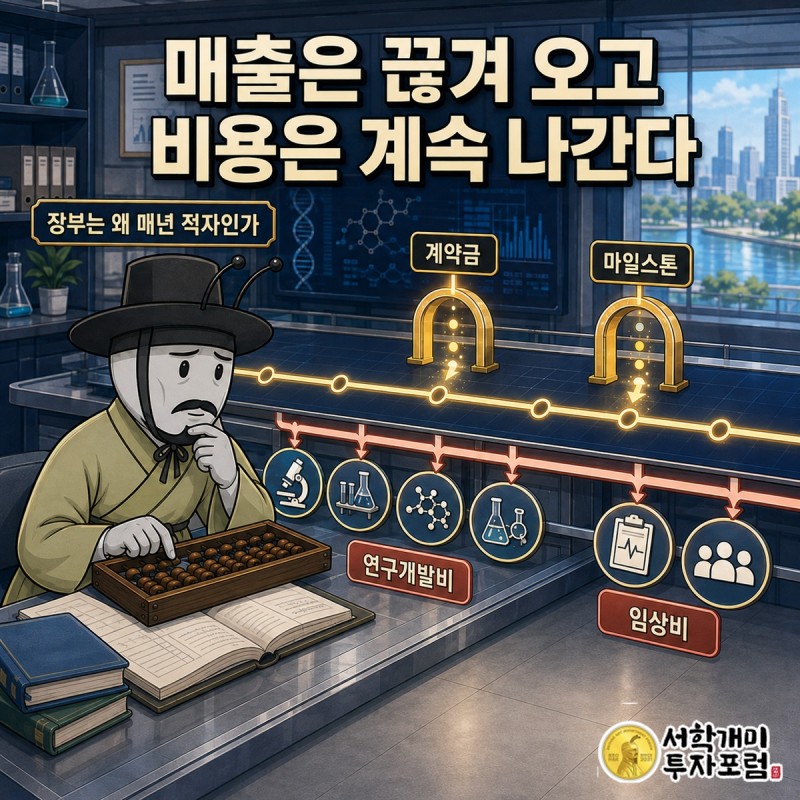
이 회사의 장부는 한 문장으로 요약됩니다. 매출은 계약 시점에 끊겨 들어오고, 연구개발비와 임상비는 매 분기 나갑니다. 2023년 매출 148억원에서 2025년 75억원으로 줄어드는 동안 영업손실은 108억원에서 544억원으로 커졌습니다. 2026년 2분기 영업손실도 293억원, 순손실은 290억원입니다. 본업이 적자인 이유는 물건이 안 팔려서가 아니라 아직 판매할 완제품이 없는데 임상 비용은 먼저 지출하기 때문입니다.
| 구분 | 2023 | 2024 | 2025 | 2026년 2분기 |
|---|---|---|---|---|
| 매출액(억원) | 148 | 98 | 75 | - |
| 영업이익(억원) | -108 | -179 | -544 | -293 |
| 당기순이익(억원) | -156 | -199 | -427 | -290 |
| ROE(지배주주, %) | -86.23 | -96.66 | -50.18 | -119.39 |
| 부채비율(%) | 480.51 | 86.67 | 64.97 | 93.30 |
부채비율은 2023년 480.51%에서 2025년 64.97%까지 내려왔지만, 2026년 2분기에는 93.30%로 다시 올랐습니다. 재무가 무너진 회사는 아닙니다. 동시에 본업에서 현금이 나오는 회사도 아닙니다. 2025년 6월 전환사채 발행, 2026년 6월 자기전환사채 만기 전 취득과 7월 매수선택권 행사자 지정 공시가 이어졌습니다. 임상 개발비를 외부 자금으로 메우는 단계라는 뜻입니다.
장부의 핵심 위험은 적자 자체보다 다음 기술이전이나 임상 성과가 늦을 때 자금조달이 반복될 수 있다는 점입니다. 숫자만 보면 거친 회사인데, 파이프라인을 나눠 보면 한 가지 반전이 나옵니다.
보로노이 사업, 같은 폐암약처럼 보여도 돈줄은 둘이다
보로노이의 폐암 이야기를 하나로 묶으면 안 됩니다. 2020년 ORIC에 기술이전한 VRN07, 즉 ORIC-114는 EGFR 엑손20 삽입 변이를 겨냥합니다. 최근 주가의 중심인 VRN11은 흔한 EGFR 변이와 드문 변이, 기존 약의 내성 변이 C797S까지 폭넓게 겨냥하는 별도 물질입니다. 전자는 파트너가 개발하며 계약금과 마일스톤을 낳는 자산이고, 후자는 보로노이가 직접 임상 범위를 넓히며 몸값을 키우는 핵심 자산입니다.
여기에 VRN10이 두 번째 축으로 붙습니다. VRN10은 HER2 변이와 증폭·과발현 고형암을 겨냥합니다. 회사 공식 파이프라인에는 HER2 변이 환자 7명 가운데 3명의 객관적 반응, 6명의 질병통제가 적혀 있습니다. 유방암 환자 6명에서는 1명의 객관적 반응과 5명의 질병통제가 제시됐습니다. 표본은 아직 작지만, 동물 데이터만 내세우는 단계는 이미 지났습니다.
이 구조가 보로노이의 진짜 사업 모델입니다. 후보물질 하나에 모든 것을 거는 회사라기보다, 약물 설계 플랫폼에서 여러 표적치료제를 뽑고 일부는 기술이전하며 일부는 직접 임상으로 밀어 올립니다. 시가총액 2조 8,341억원은 현재 매출 75억원보다 VRN11·VRN10의 성공 가능성과 다음 계약을 미리 평가한 숫자입니다.
그래서 이 회사는 적자라는 이유만으로 사업이 없다고 볼 수 없고, 임상 반응이 나왔다는 이유만으로 완성됐다고 볼 수도 없습니다. 이제 버는 힘과 새는 구멍을 가르는 근거를 한 줄로 정리할 차례입니다.
버는 힘보다 새는 구멍이 큰가
판정: 돈 빌리는 회사입니다
본문에서 확인된 것 기준: 2025년 영업이익 -544억원 · 2025년 6월 전환사채 발행 있음. 사업은 실재합니다. ORIC이라는 실제 계약 상대가 있고, 기술이전된 VRN07이 임상 개발로 이어졌습니다. 주력 자산도 사람 대상 임상에 들어가 있습니다. VRN11은 C797S 환자 반응과 뇌전이 사례를 냈고, VRN10도 HER2 환자에서 초기 반응을 공개했습니다. 기존 본업을 버리고 유행하는 신사업을 붙인 회사도 아닙니다. 2015년 설립 뒤 키나아제 표적치료제 설계와 임상에 집중해 왔습니다.
다만 주식의 가격이 싸다는 뜻은 아닙니다. 2025년 영업손실 544억원, 2026년 2분기 영업손실 293억원은 가볍지 않습니다. 매출은 반복 판매가 아니라 계약 이벤트에 좌우됩니다. 전환사채 공시도 있습니다. 현재 시가총액은 임상 성공과 후속 계약을 상당 부분 먼저 요구합니다. 유망한 후보물질과 싼 주식은 같은 말이 아닙니다.
이 판정이 바뀌는 조건도 분명합니다. 임상 데이터가 넓은 환자군에서 반복되고, 후속 기술이전이나 마일스톤이 실제 현금 유입으로 이어져야 합니다. 이 조건을 어디에서 읽을지가 마지막 질문입니다.
보로노이 전망, 이번 움직임은 어디까지 믿을 수 있나
이번 움직임은 실적 턴어라운드가 아니라 데이터 선반영입니다. 학회 제목과 증례 한두 건만으로 오른 구간은 발표가 끝난 뒤 되돌림도 큽니다. 반대로 환자 수가 늘어난 상태에서 반응률, 반응 지속기간, 뇌전이 효과와 안전성이 함께 유지되면 회사 가치의 근거가 두꺼워집니다. 같은 급등이라도 무엇이 공개됐는지에 따라 성격이 달라집니다.
첫 답은 세계폐암학회 자료의 세부 숫자에서 나옵니다. VRN11은 C797S뿐 아니라 흔한 EGFR 변이와 뇌전이 환자까지 효과가 이어지는지가 핵심입니다. VRN10은 HER2 변이 환자와 유방암 환자에서 반응 환자 수가 늘어나는지가 중요합니다. 두 약 모두 초기 표본을 넘어설 때 임상 자산의 가격이 다시 매겨집니다.
두 번째 답은 1b/2상 진행 공시와 다음 기술이전 계약에서 나옵니다. IND 승인 국가는 임상 입구가 넓어졌다는 뜻이지 매출 발생을 뜻하지 않습니다. 환자 등록, 용량 선정, 반응 지속, 파트너 계약이 순서대로 붙어야 장부가 바뀝니다. 주가가 먼저 달리고 장부가 나중에 따라오는 회사라서 일정 하나보다 연결되는 증거를 봐야 합니다.
정리하면 이번 급등락은 근거 없는 테마가 아니라 임상 이벤트 거래입니다. 다만 이벤트가 매출로 넘어가는 다리가 아직 길다는 점까지 함께 읽어야 세 가지 자주 묻는 질문에도 답이 됩니다.
보로노이에서 가장 많이 묻는 세 가지
Q1. 보로노이는 지금 판매 중인 신약이 있나요?
없습니다. 후보물질을 개발하고 초기 임상으로 가치를 입증해 기술이전 계약금과 마일스톤을 받는 신약개발사입니다.
Q2. ORIC의 폐암약과 VRN11은 같은 약인가요?
다른 약입니다. ORIC-114는 보로노이가 기술이전한 VRN07이고, 최근 학회와 글로벌 1b/2상 확대의 중심은 별도 후보물질 VRN11입니다.
Q3. 적자가 큰데도 기업가치가 높은 이유는 무엇인가요?
현재 이익이 아니라 VRN11·VRN10의 임상 성공 가능성, 기존 기술이전 실적, 앞으로 받을 계약금과 마일스톤을 먼저 가격에 넣기 때문입니다.
세 답을 묶으면 결론은 간단합니다. 보로노이는 약을 이미 많이 파는 회사가 아니라, 사람에게 효능을 보인 후보물질의 권리를 비싸게 만들고 파는 회사입니다.
공식 근거: 보로노이 2026년 8월 24일 IR · 보로노이 파이프라인 · 보로노이 공시 목록
※ 이 글은 매수·매도 권유가 아니며, 공개된 회사 IR·공시와 제공된 재무 수치를 바탕으로 작성한 투자 참고 자료입니다.
보로노, 보로노 주가, 보로노 전망, 보로노 실적, 보로노 배당, 보로노 목표주가, 오늘 이 종목 왜

