
TS인베스트먼트가 사서 키워 판 콤부차 회사 티젠… 배당 합쳐 약 370%

골프공 회사의 이사진이 통째로 바뀝니다. 발효 음료를 만들던 작은 회사는 몇 년 뒤 배당까지 합쳐 약 370% 수익률을 남기고 팔립니다. 그 사이 공장도 없는 AI 반도체 설계 스타트업에는 일찌감치 투자금이 들어갑니다. 서로 아무 상관 없어 보이는 이 장면들 뒤에 한 회사가 있습니다. 코스닥 상장 벤처캐피탈 TS인베스트먼트(246690)입니다.
벤처캐피탈이라고 하면 보통 유망한 회사 지분을 조금 사 두고 상장을 기다리는 모습을 떠올립니다. TS인베스트먼트는 그 공식에서 한참 벗어나 있습니다. 퓨리오사AI 초기 투자자로 이름이 알려졌지만, 이 회사의 본업은 회사를 사서 키워 파는 일입니다. 지분이 아니라 운전대를 사는 투자자입니다. 남의 돈 1조4000억원을 맡게 된 길도 그 운전대에서 시작됐습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 7일이며, 앤트가드 시그널 가격(2026년 10월 6일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
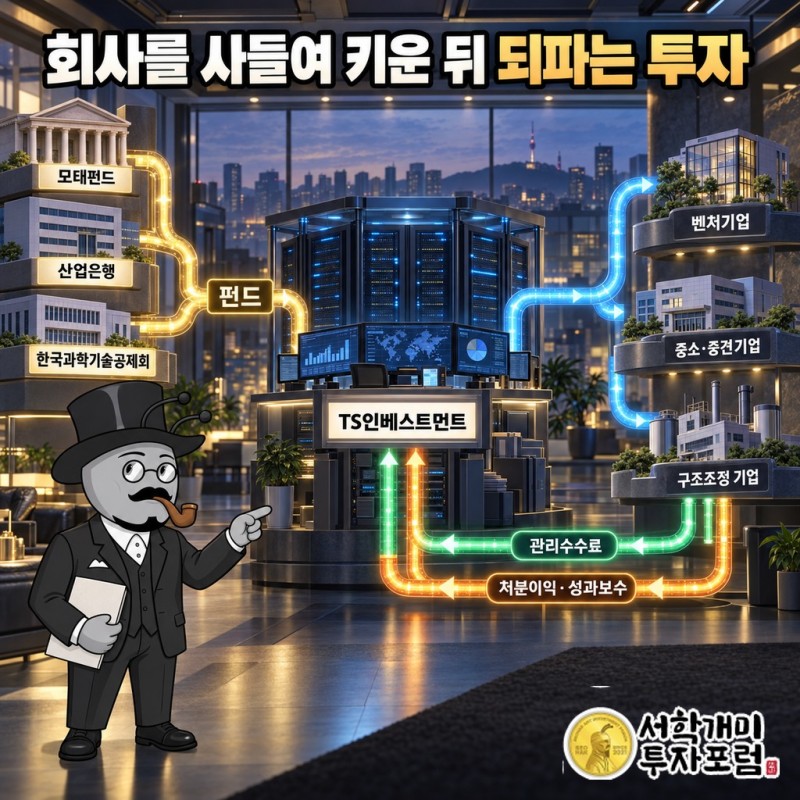
TS인베스트먼트는 2008년 기업구조조정전문회사(CRC)로 출발했습니다. 어려움에 빠진 회사를 사들여 고쳐 내는 일을 하던 곳입니다. 그 이력을 안고 2016년 12월 코스닥에 상장했습니다. 지금은 창업자·벤처기업 투자, 벤처투자조합과 사모펀드(PEF) 결성·운용, 구조조정 기업 투자를 함께 합니다. 이 가운데 중심은 중소·중견기업의 경영권 지분을 사서 직접 경영에 참여하는 M&A;·바이아웃입니다. 바이아웃은 회사를 사들여 키운 뒤 되파는 투자를 말합니다.
돈을 버는 길은 둘입니다. 첫째는 관리수수료입니다. 기관에게서 돈을 받아 펀드를 굴려 주고, 그 대가로 해마다 정해진 보수를 받습니다. 둘째는 보유 지분을 팔거나 투자처가 상장·M&A;될 때 생기는 처분이익과 성과보수입니다. 성과보수는 펀드가 정해진 수익을 넘겼을 때 운용사가 나눠 받는 몫으로, 업계에서는 캐리라고 부릅니다.
돈을 맡기는 쪽은 한국벤처투자가 운용하는 모태펀드, 산업은행, 한국과학기술공제회 같은 기관입니다. 모태펀드는 정부 돈을 여러 민간 펀드에 나눠 넣는 펀드의 펀드입니다. TS인베스트먼트는 이 돈으로 M&A;펀드, 세컨더리펀드, 벤처펀드, 기업승계펀드처럼 쓰임새가 다른 조합을 따로따로 만듭니다. 2026년 8월 보도 기준으로 약 21개 조합, 운용자산(AUM) 약 1조4000억원입니다. 코스닥에 상장된 벤처캐피탈 가운데 상위권 규모입니다.
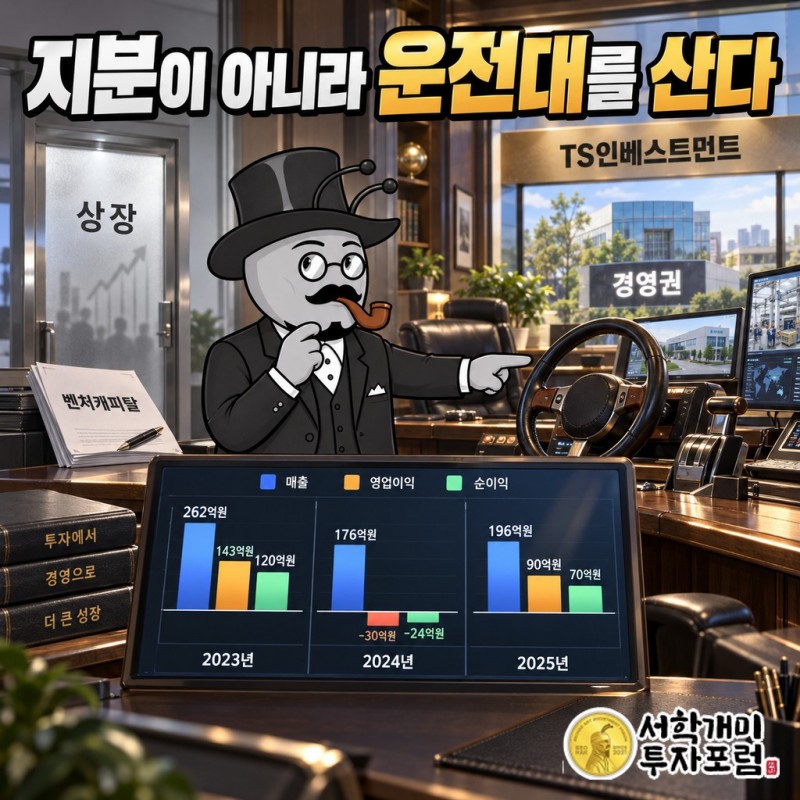
TS인베스트먼트는 지분 몇 퍼센트가 아니라 운전대를 산다
국내 벤처캐피탈 대부분은 IPO로 돈을 돌려받습니다. 투자한 회사가 상장하면 지분을 팔아 수익을 내는 방식입니다. 이 방식은 상장 시장이 얼어붙으면 회수가 통째로 멈춥니다. 투자한 회사가 아무리 좋아도 문이 열리지 않으면 돈이 묶입니다.
TS인베스트먼트는 출발부터 달랐습니다. 구조조정 회사로 시작한 덕에 회사를 고쳐 쓰는 손이 먼저 생겼습니다. 경영권을 쥐면 회사의 방향을 직접 정할 수 있습니다. 비용을 줄이든, 판로를 바꾸든, 사람을 바꾸든 기다리는 대신 손을 쓸 수 있습니다.
2022년 3월 골프공 업체 볼빅이 그 예입니다. TS인베스트먼트는 볼빅 경영권을 인수한 뒤 이사진을 새로 꾸렸습니다. 지분 몇 퍼센트를 들고 이사회 결정을 기다리는 투자자가 아니라, 이사회를 직접 짜는 주인이 됐습니다.
이 차이가 돈의 흐름을 바꿉니다. 언제 팔지를 시장이 아니라 회사가 고릅니다. 상장 대신 다른 회사에 팔 수도 있고, 다른 펀드에 넘길 수도 있습니다. TS인베스트먼트가 IPO 말고도 전략적 매각과 세컨더리 매각을 두루 쓰는 이유가 여기 있습니다. 문이 하나인 집과 셋인 집은 불이 났을 때 전혀 다릅니다.
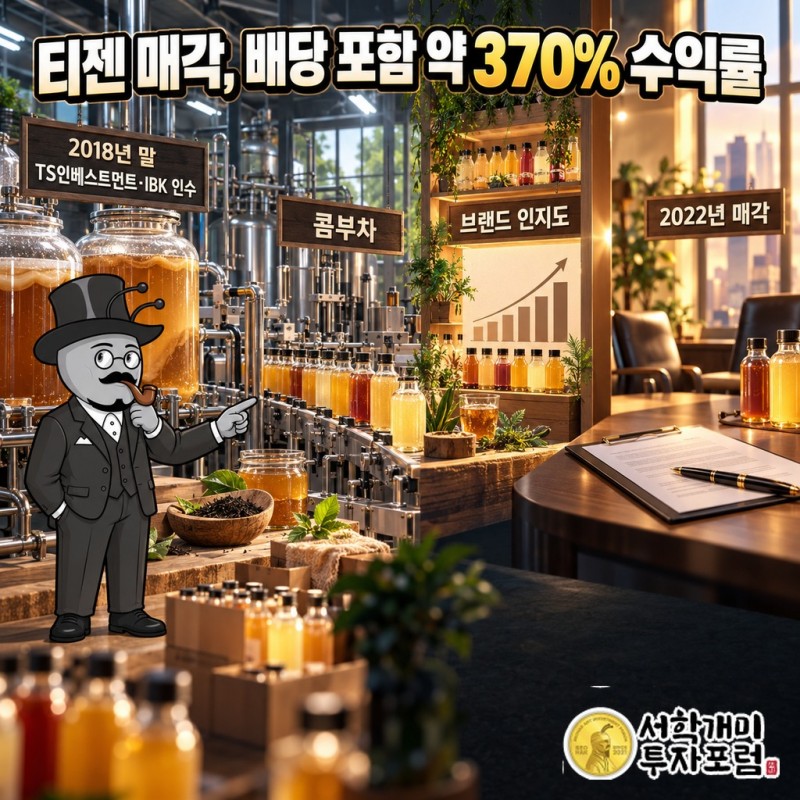
콤부차 회사 티젠은 어떻게 약 370% 수익률이 됐나
2018년 말 TS인베스트먼트는 IBK와 함께 티젠을 사들였습니다. 티젠은 콤부차를 만드는 회사입니다. 콤부차는 차를 발효시켜 새콤한 맛을 낸 음료입니다. 반도체도, 바이오도 아닌 음료 회사였습니다.
인수 뒤 브랜드에 바람이 불었습니다. BTS 정국과 배우 김태리가 티젠 제품과 함께 노출되면서 이름이 단번에 알려졌습니다. 음료 회사가 광고비로는 쉽게 사기 힘든 인지도였습니다.
TS인베스트먼트는 2022년 티젠을 팔았습니다. 배당까지 합친 수익률은 약 370%였습니다. 경영권을 사서 4년 남짓 키운 회사가 그만큼의 값을 남기고 새 주인에게 넘어갔습니다.
이 거래의 핵심은 파는 시점입니다. 상장을 기다리는 투자자는 시장이 문을 열어 줄 때까지 손을 쓸 수 없습니다. 경영권을 쥔 투자자는 브랜드가 가장 뜨거울 때 사 줄 사람을 직접 찾아 나설 수 있습니다. 작은 음료 회사 하나가 이 회사 방식의 교과서가 된 까닭입니다.
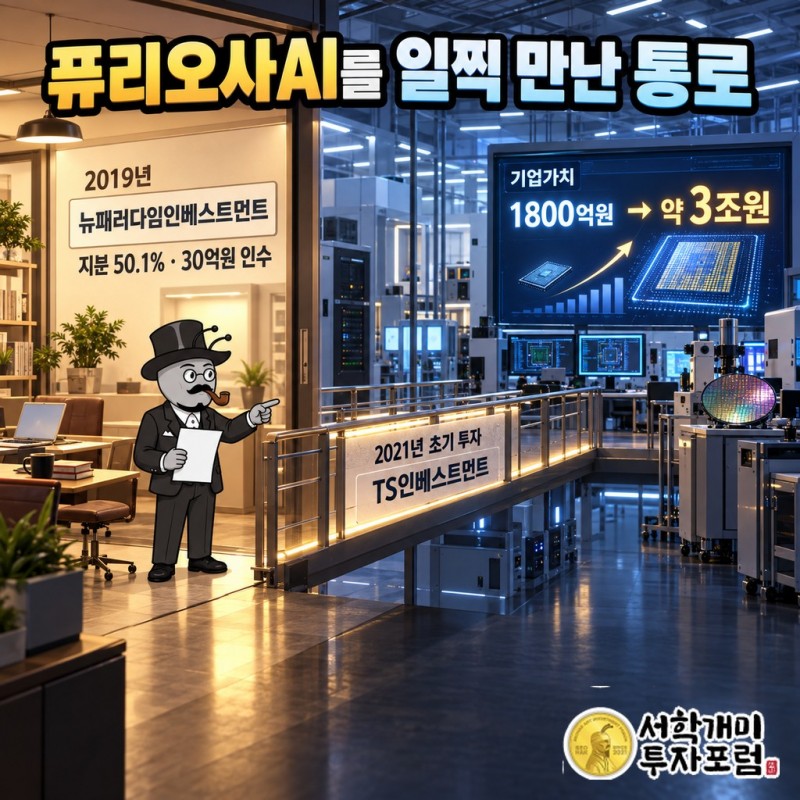
TS인베스트먼트가 퓨리오사AI를 일찍 만난 통로
2019년 TS인베스트먼트는 초기기업 전문 액셀러레이터 뉴패러다임인베스트먼트 지분 50.1%를 30억원에 인수했습니다. 액셀러레이터는 막 시작한 스타트업에 작은 돈과 조언을 넣어 키우는 곳입니다. 회사를 사서 고치던 투자사가 갓 태어난 회사를 보는 눈까지 얻었습니다. 씨앗 단계 투자부터 경영권 인수와 회수까지 한 회사 안에서 이어지는 구조가 이때 갖춰졌습니다.
2021년 TS인베스트먼트는 AI 반도체 팹리스 퓨리오사AI의 초기 투자 라운드에 참여했습니다. 팹리스는 공장 없이 반도체 설계만 하는 회사입니다. 투자 당시 퓨리오사AI의 기업가치는 1800억원이었습니다. 지금 거론되는 기업가치는 약 3조원입니다.
2026년 5월 29일에는 정부 국민성장펀드가 첨단전략산업기금 등을 포함해 퓨리오사AI에 약 8000억원 규모 직접투자를 승인했다는 소식이 나왔습니다. 나라가 키우겠다고 고른 AI 반도체 회사의 초기 주주 명단에 TS인베스트먼트가 들어 있었습니다.
이 사례에서 볼 것은 운보다 구조입니다. 바이아웃만 하는 회사라면 갓 생긴 반도체 설계 회사를 들여다볼 이유가 없습니다. 초기 투자 창구를 따로 갖고 있었기에 몇 년 뒤 수천억원짜리 투자 대상이 될 회사를 일찍 만났습니다. 바이아웃이 이 회사의 몸통이라면, 초기 투자는 다음 세대 회사를 먼저 만나는 통로입니다.
사장님의 은퇴가 TS인베스트먼트의 새 시장이 된다
2026년 4월 29일 TS인베스트먼트는 한국벤처투자 모태펀드의 기업승계 M&A; 분야 위탁운용사(GP)로 뽑혔습니다. 경쟁률은 6대 1이었습니다. 위탁운용사는 정부 출자금을 받아 펀드를 대신 굴리는 운용사입니다. 이 선정으로 400억원 출자를 확보했고, 1000억원 이상 규모 펀드를 만드는 일에 들어갔습니다.
기업승계 펀드는 창업주가 물러날 때 회사를 이어받을 사람이 마땅치 않은 중소기업을 사서 이어 가는 돈입니다. 돈을 잘 버는 회사가 주인을 못 찾아 흔들리는 일을 막는 데 정책 자금이 들어갑니다. 이 일에는 남의 회사를 사서 직접 경영해 본 손이 필요합니다. 구조조정 회사로 출발해 경영권 인수를 해 온 TS인베스트먼트의 이력이 그대로 들어맞는 분야입니다.
돈은 빨리 모였습니다. 2026년 8월 26일 보도에 따르면 이 펀드의 출자확약서(LOC) 확보액이 1500억원을 넘었습니다. 출자확약서는 기관이 이만큼 넣겠다고 약속하는 문서입니다. 처음 목표로 잡은 1000억원을 넘기면서 18호 M&A;펀드 결성이 가시권에 들어왔습니다.
펀드는 한 번 만들어지면 여러 해 동안 관리수수료를 낳습니다. 사들인 회사를 키워 팔면 성과보수가 따라붙습니다. 창업 세대가 물러나는 중소기업은 한두 해 반짝하는 유행이 아니라 오래 이어지는 흐름입니다. 이 회사의 본업과 나라가 돈을 넣는 방향이 정확히 겹친 지점이 바로 이 펀드입니다.
창업자 김웅 대표가 운전대를 넘긴 TS인베스트먼트
2026년 4월 1일 정기주주총회에서 TS인베스트먼트의 경영 방식이 바뀌었습니다. 창업자 김웅 대표와 변기수 대표가 함께 이끌던 각자대표 체제를 끝냈습니다. 외부에서 영입한 이동현 대표 혼자 이끄는 단독대표 체제로 넘어갔습니다. 김웅 대표는 회사를 떠나지 않고 사내이사로 남았고, 최대주주 지분에도 변동이 없었습니다.
남의 회사를 사서 전문경영으로 키워 온 투자사가 자기 회사에도 같은 방식을 썼습니다. 창업자가 한 걸음 물러나고 전문경영인이 앞에 서는 장면은, 이 회사가 기업승계 펀드로 다른 중소기업에 만들어 주려는 바로 그 장면입니다.
회사 덩치도 이미 한 사람의 감으로 굴러갈 크기를 넘었습니다. 스무 개가 넘는 조합마다 출자자와 목적이 다릅니다. M&A;펀드는 경영권을 사고, 세컨더리펀드는 다른 투자자가 들고 있던 지분을 넘겨받고, 벤처펀드는 초기 회사에 들어갑니다. 최근에는 AI·AX(AI 전환) 투자로도 영역을 넓혔습니다.
정책 자금 운용사 경쟁에서 TS인베스트먼트는 대형 VC·PEF 운용사들과 맞붙습니다. 이 싸움에서 평가받는 것은 창업자 한 명이 아니라 운용 체계 전체입니다. 이번 단독대표 전환은 회사를 개인이 아니라 체계로 내세우는 변화로 보는 것이 맞습니다.
TS인베스트먼트가 사고파는 것
TS인베스트먼트의 이야기를 한 줄로 묶으면 이렇습니다. 망가진 회사를 고치던 구조조정 회사가 회사를 사서 키워 파는 바이아웃 하우스가 됐고, 그 위에 씨앗 단계 투자 창구와 기업승계 펀드를 얹었습니다. 볼빅의 이사진 교체, 티젠의 매각, 퓨리오사AI의 초기 지분은 서로 다른 사업이 아니라 한 줄로 이어진 단계입니다.
벤처캐피탈 대부분이 상장이라는 문 하나 앞에서 기다릴 때, 이 회사는 문을 여러 개 만들어 왔습니다. 그래서 이 회사가 실제로 사고파는 것은 회사가 아니라 시간입니다. 스타트업이 자랄 시간, 브랜드가 가장 뜨거운 순간, 창업자가 물러날 때를 사서 그 값이 가장 좋을 때 넘깁니다.
출처: 금융감독원 전자공시(DART) TS인베스트먼트 공시 및 네이버 금융 재무 정보, 아시아경제(2026-08-20), 머니투데이(2022-05-24), 한국경제(2019-04-24), 네이트뉴스(2026-05-29), 더벨(2026-04-30), 이데일리(2026-08-26), 더벨(2026-04-01)
TS인베스트먼트 앤트가드 시그널 — 진입·손절·목표가
TS인베스트먼트 · 앤트가드 시그널
기준가 2,130원 (2026년 10월 6일 종가)
진입 2,160원 (기준가 대비 +1.41%)
손절 1,840원 (기준가 대비 -13.62%)
목표1 2,320원 (기준가 대비 +8.92%)
목표2 2,480원 (기준가 대비 +16.43%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -320원 (-14.81%) | — |
| 목표1까지 보상 | +160원 (+7.41%) | 0.50 대 1 |
| 목표2까지 보상 | +320원 (+14.81%) | 1.00 대 1 |
신호 산출 기준일은 2026년 10월 6일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 7일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
TS인베스트먼트, TS인베스트먼트 주가, TS인베스트먼트 전망, TS인베스트먼트 실적, 246690, TS인베스트먼트 246690, TS인베스트먼트 배당, TS인베스트먼트 목표주가, TS인베스트먼트 배당금, TS인베스트먼트 주가 전망, TS인베스트먼트 실적 발표, 앤트가드

