
한국화장품제조, 매장 하나 없는 화장품 공장이 '사실상의 지주회사'

동네 로드샵 거리에서 더샘 간판을 본 사람은 많습니다. 방문판매나 홈쇼핑으로 쥬단학 화장품을 써 본 어머니 세대도 많습니다. 그런데 그 매장에서 물건을 팔아 매출을 올리는 회사와 그 물건을 실제로 만드는 회사는 서로 다른 상장사입니다. 파는 일은 한국화장품(123690)이 하고, 만드는 일은 한국화장품제조(003350)가 합니다.
보통은 손님을 상대하는 회사가 그룹의 얼굴이자 중심일 것 같습니다. 이 그룹은 거꾸로입니다. 오너 일가 지분 46.71%가 몰려 있는 곳은 매장을 가진 판매사가 아니라 공장을 돌리는 한국화장품제조입니다. 소비자에게 이름조차 낯선 이 제조법인이 계열사를 거느리는 맨 위 회사, 곧 사실상의 지주회사입니다. 공장이 어떻게 꼭대기에 올랐고, 그 공장이 지금 어떤 손님을 받는지 따라가면 이 회사의 진짜 얼굴이 나옵니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 7일이며, 앤트가드 시그널 가격(2026년 10월 6일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
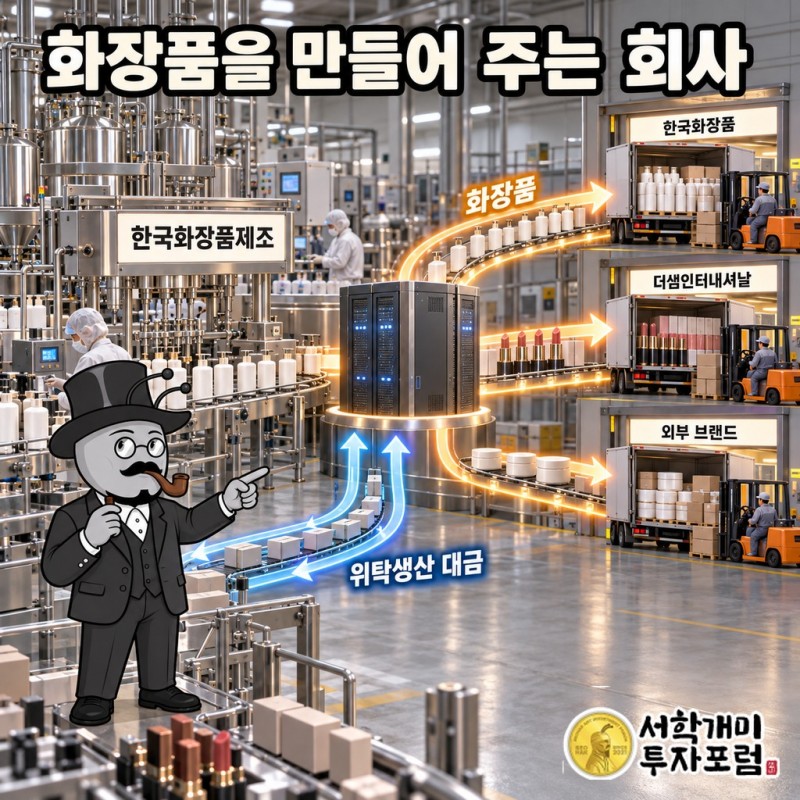
한국화장품제조는 화장품을 만들어 주는 회사입니다. 업계에서는 이 일을 OEM·ODM이라고 부릅니다. OEM은 주문한 회사가 정한 대로 만들어 주는 것이고, ODM은 내용물 개발까지 맡아서 만들어 주는 것입니다. 이 회사는 자체 매장도, 소비자를 직접 상대하는 영업망도 두지 않습니다. 스킨·로션 같은 기초 화장품과 립스틱·파운데이션 같은 색조 화장품을 생산하는 일만 맡습니다.
돈은 생산을 맡긴 쪽에서 들어옵니다. 가장 큰 손님은 같은 그룹 식구입니다. 방문판매와 홈쇼핑으로 쥬단학을 파는 한국화장품, 로드샵과 역직구로 더샘을 파는 더샘인터내셔날이 이 공장에 물건을 맡깁니다. 역직구는 해외 소비자가 한국 온라인몰에서 직접 사 가는 판매 방식입니다. 그룹 밖 화장품 브랜드의 위탁생산 물량도 따로 받습니다. 그래서 이 회사 매출 장부에는 제품 판매 대금이 아니라 만들어 준 값이 쌓입니다.
이 회사의 역사는 1962년 3월로 거슬러 올라갑니다. 1978년 2월 유가증권시장에 상장했으니 주식시장에 이름을 올린 지도 반세기 가까이 됐습니다. 오랫동안 이 회사는 화장품을 만들고, 팔고, 건물을 빌려주는 일까지 한 몸으로 했습니다. 지금처럼 만드는 일만 하는 회사가 된 것은 2010년의 결정 때문입니다.
판매 회사를 떼어 내고 공장이 남았다
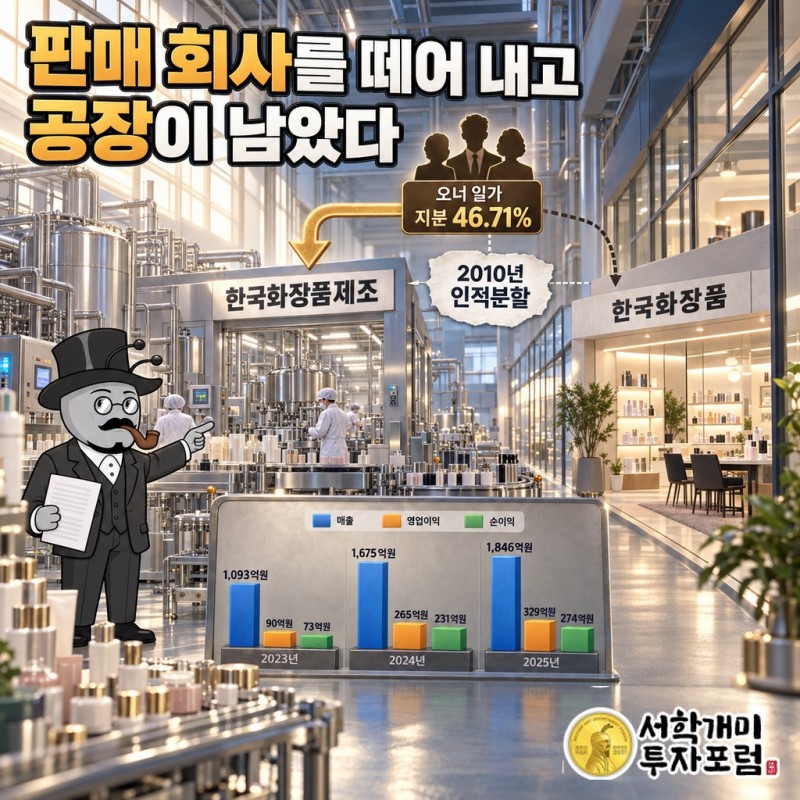
2010년 이 회사는 판매 사업과 부동산 임대 사업을 떼어 내 새 회사를 만들었습니다. 그렇게 태어난 회사가 지금의 한국화장품(123690)입니다. 이런 방식을 인적분할이라고 합니다. 기존 주주가 원래 회사 주식과 새 회사 주식을 지분만큼 함께 받는 방식입니다. 한 회사가 하던 일이 만드는 회사와 파는 회사, 두 상장사로 갈라졌습니다.
이런 분할 뒤에는 보통 소비자에게 이름이 알려진 쪽이 주인공이 됩니다. 쥬단학과 더샘 매장, 홈쇼핑 방송, 방문판매원은 모두 한국화장품 쪽 일입니다. 사람들이 한국화장품이라는 이름을 들었을 때 떠올리는 장면도 거의 다 그쪽에 있습니다. 제조법인 한국화장품제조는 그 뒤에서 공장을 돌리는 회사로 남았습니다.
지분을 따라가면 순서가 뒤집힙니다. 창업주 임광정 가계를 중심으로 한 오너 일가 지분 46.71%가 몰린 곳은 판매법인이 아니라 한국화장품제조입니다. 절반에 가까운 지분입니다. 그만한 지분이 한 회사에 모여 있으니, 그룹의 큰 결정은 이 공장 회사를 거쳐 내려간다고 봐야 합니다.
이 구조는 이렇게 읽어야 합니다. 이 그룹에서 브랜드는 판매사가 쥐고 있지만, 무게중심은 공장에 있습니다. 매장은 유행에 따라 문을 열고 닫지만, 공장은 어느 브랜드가 잘 팔리든 주문을 받습니다. 오너 일가 지분이 제조법인에 모여 있는 덕에, 그룹에서 가장 오래 버티는 쪽이 가장 위에 서 있습니다.
한국화장품제조 공장은 시니어와 2030을 함께 받는다
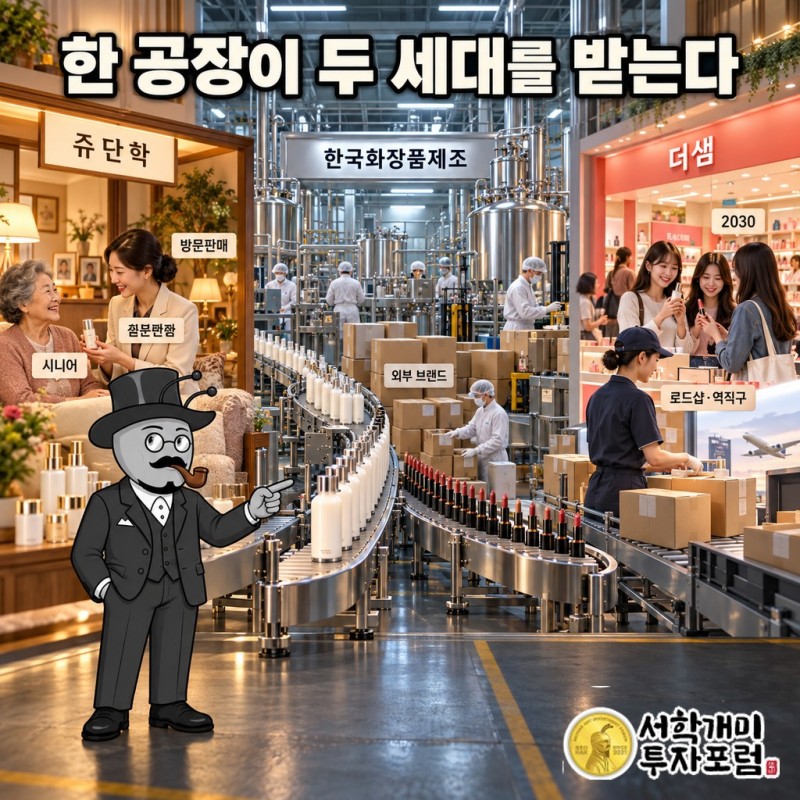
그룹의 브랜드 전략은 두 갈래입니다. 쥬단학은 방문판매원이 집으로 찾아가 파는 브랜드이고, 주된 손님은 시니어 고객층입니다. 더샘은 로드샵과 역직구로 파는 브랜드이고, 주로 2030세대가 삽니다. 파는 길도, 사는 사람도, 지갑을 여는 이유도 서로 딴판입니다.
두 브랜드가 이렇게 다른데 물건은 같은 생산기지에서 나옵니다. 한국화장품제조가 그룹의 투트랙 브랜드 전략을 받치는 공장이기 때문입니다. 공장 입장에서는 한쪽 손님이 주춤할 때 다른 쪽 손님이 주문을 채워 줄 수 있는 구조입니다. 방문판매로 시니어를 만나는 길과 역직구로 해외 젊은 소비자를 만나는 길이 모두 이 공장 하나로 모입니다.
여기에 그룹 밖 손님이 더해집니다. 한국화장품제조는 외부 화장품 브랜드의 위탁생산 물량도 맡습니다. 공장을 한 그룹의 전속 부엌으로만 쓰지 않고 남의 주문도 받아 돌립니다. 브랜드끼리 경쟁에서 누가 이기든 생산을 맡은 쪽은 주문서를 받습니다. 이것이 위탁생산이라는 장사의 기본 구조입니다.
그래서 이 회사의 매출은 소비자 인기투표 결과를 그대로 따라가지 않습니다. 판매사는 광고비와 매장 운영비를 들여 손님을 끌어와야 하지만, 매장을 두지 않는 제조사는 그 비용을 지지 않고 만든 만큼 값을 받습니다. 유통 경쟁의 비용과 위험은 판매사가 지고, 공장은 물량을 받습니다. 그룹의 무게중심이 공장에 있다는 앞의 이야기가 돈이 도는 방식에서도 맞아떨어집니다.
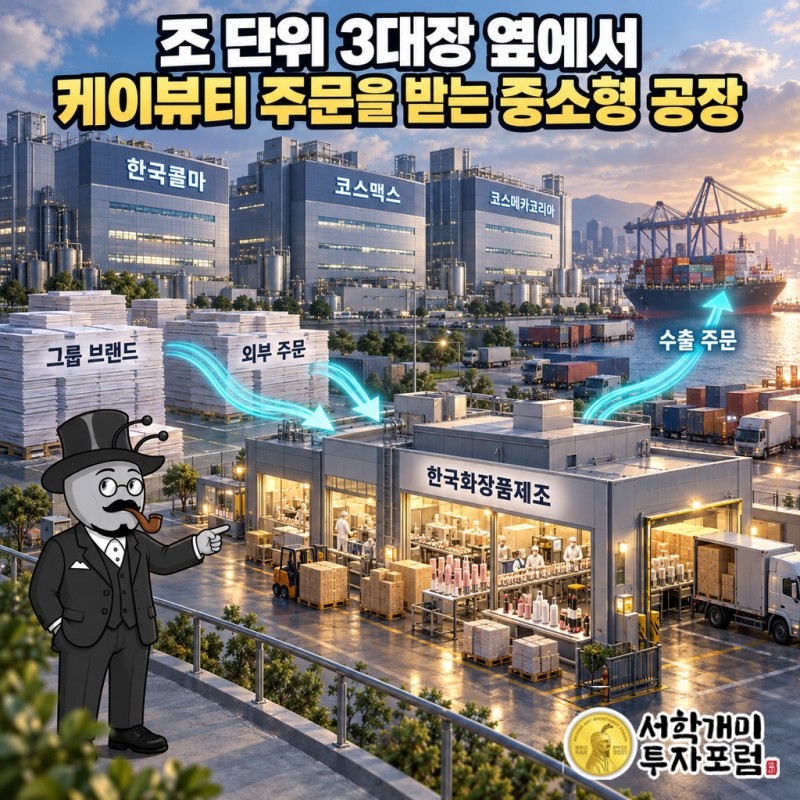
조 단위 3대장 옆에서 K뷰티 주문을 받는 중소형 공장
국내 화장품 위탁생산 업계에는 3대장이 있습니다. 한국콜마, 코스맥스, 코스메카코리아입니다. 이 셋은 각각 조 단위 매출을 내고, 국내는 물론 중국·미국·동남아 등에 생산기지를 여러 곳 두고 설비를 늘리는 경쟁을 벌입니다. 한국화장품제조는 이들과 견주면 매출 규모가 훨씬 작은 중소형 회사입니다.
덩치 차이는 길의 차이로 이어집니다. 3대장은 해외에 공장을 지어 현지 브랜드의 주문까지 쓸어 담는 길을 갑니다. 한국화장품제조는 그룹 브랜드라는 고정 손님을 바닥에 깔고, 그 위에 외부 주문을 얹는 길을 갑니다. 규모로 싸우는 회사와 단골로 버티는 회사의 차이입니다.
이 판에 최근 바람이 불었습니다. K뷰티 수출이 호황을 맞으면서 업계 전체의 수주가 늘었습니다. 해외에서 한국 화장품을 찾는 손님이 늘면 브랜드사는 더 많이 만들어야 하고, 그 주문은 위탁생산 공장으로 흘러갑니다. 한국화장품제조의 최근 실적 증가도 이 흐름을 배경으로 합니다.
이 바람은 큰 공장에만 불지 않습니다. 업계 전반에 주문이 넘치면 그 물량은 중소형 공장까지 내려옵니다. 여기에 더샘처럼 역직구로 해외 소비자를 직접 만나는 그룹 브랜드가 있으니, 수출 바람은 그룹 안쪽 길로도 이 공장에 닿습니다. 바깥 문과 안쪽 문, 두 곳으로 같은 바람이 들어오는 공장입니다.
1주를 5주로 쪼갠 뒤 들어온 5.16%
2026년 2월 20일 이사회는 보통주 1주를 5주로 쪼개는 액면분할을 결의했습니다. 주식 한 장에 적힌 금액, 곧 액면가가 500원에서 100원으로 내려갔습니다. 발행주식은 약 453만주에서 약 2,266만주로 늘었습니다. 회사 가치는 그대로 두고 주식을 더 잘게 나눈 것입니다. 피자 한 판을 네 조각에서 스무 조각으로 자른다고 피자가 커지지 않는 것과 같습니다.
목적은 유통주식수 확대입니다. 시장에서 사고팔 수 있는 주식이 많아지면 거래가 쉬워지고, 한 주를 사는 데 드는 돈이 작아집니다. 오너 일가가 절반 가까운 지분을 쥔 회사는 시장에 도는 주식이 적어 거래가 뜸하기 쉬운데, 주식 쪼개기는 그 문을 넓히는 방법입니다. 분할 작업을 위해 2026년 4월 13일부터 17일까지 매매거래가 멈췄습니다.
분할 뒤인 2026년 8월 28일, 에셋플러스자산운용이 이 회사 주식 1,169,709주를 보유해 지분 5.16%를 새로 신고했습니다. 상장사 지분을 5% 넘게 가지면 그 사실을 공시해야 하는데, 이를 대량보유상황보고라고 합니다. 보유 목적은 경영에 간섭하지 않는 단순투자로 적었습니다.
두 숫자를 나란히 놓으면 이 회사의 주주 구성이 한눈에 들어옵니다. 오너 일가 46.71%가 맨 위에 있고, 그 아래로 외부 자산운용사가 5.16%로 들어왔습니다. 그룹을 붙드는 지분과 바깥에서 골라 산 지분이 한 회사 안에 함께 있게 됐습니다. 소비자에게 이름도 낯선 제조법인을 전문 운용사가 직접 골랐다는 사실이 이 회사가 받는 시선을 보여 줍니다.
새 주식 대신 금고 속 자사주를 내건 581억원
2025년 12월 23일 한국화장품제조는 제15회 교환사채를 발행했습니다. 권면총액, 곧 채권에 적힌 총액은 약 581억원입니다. 교환사채는 회사가 돈을 빌리면서, 나중에 채권자가 원하면 빌려준 돈 대신 회사가 가진 주식으로 바꿔 갈 수 있게 해 둔 채권입니다. 바꾸기 전까지는 갚아야 할 빚입니다.
이번에 바꿔 줄 주식으로 내건 것은 회사가 금고에 보관하던 자기주식, 곧 자사주 약 406만7,095주입니다. 전환사채는 바꿔 줄 때 새 주식을 찍어 내지만, 이 방식은 이미 있는 주식을 내줍니다. 주식 수가 새로 늘지 않으니 기존 주주의 몫이 덜 묽어집니다. 쌓아 두기만 하던 자사주를 돈을 끌어오는 수단으로 쓴 구조입니다.
2026년 9월, 이 채권의 교환청구권이 이틀에 걸쳐 행사됐습니다. 1차에 10억원어치가 7만7,978주로, 2차에 20억원어치가 15만5,957주로 바뀌었습니다. 모두 23만3,935주입니다. 내걸어 둔 자사주 약 406만7,095주와 견주면 아직 일부만 주식으로 넘어간 상태입니다.
채권자가 돈 대신 주식을 받아 간 것은 돌려받을 현금보다 이 회사 주식을 들고 있는 쪽을 택한 것입니다. 빚이 주식으로 바뀐 만큼 회사가 갚을 돈도 줄어듭니다. 자사주는 금고에서 시장으로 나가고, 그만큼의 빚은 장부에서 지워집니다. 주식을 쪼개 시장의 문을 넓힌 같은 해에, 금고 속 주식도 시장으로 흘러나가기 시작했습니다.
간판은 판매사가, 열쇠는 공장이 쥔다
한국화장품제조를 화장품 공장 하나로만 보면 이 회사의 절반을 놓칩니다. 이 회사는 2010년 판매를 떼어 낸 뒤 만드는 일에 집중했고, 그룹 브랜드 두 갈래와 외부 브랜드의 주문을 함께 받는 생산기지가 됐습니다. 동시에 오너 일가 지분이 가장 많이 모인 그룹의 맨 위 회사입니다. 공장과 지주회사라는 두 얼굴이 한 법인에 겹쳐 있습니다.
지난 1년 사이 이 회사는 주식을 다섯 배로 쪼개 시장의 문을 넓혔고, 금고 속 자사주를 내걸어 자금을 끌어왔고, 외부 운용사를 5% 넘는 주주로 맞았습니다. 소비자 눈에는 여전히 보이지 않는 이름이지만, 주식시장에서는 점점 더 잘 보이는 회사로 바뀌고 있습니다. 쥬단학과 더샘이 매장에서 손님을 부르는 동안, 그 매장으로 가는 물건을 만드는 공장이 그룹의 열쇠를 쥐고 있습니다.
출처: 금융감독원 전자공시(DART) 한국화장품제조 공시 및 네이버 금융 재무 정보, 위키백과 '한국화장품제조'(2026-10-07 열람), 다음 '쥬단학 한국화장품, 지금 어디에 서 있나'(2026-03-19), 디지털투데이(2026-02-20), 한국거래소 KIND 대량보유상황보고(약식)(2026-08-28), 한국거래소 KIND 공시(2025-12-23), 디지털투데이(2026-09-18)
한국화장품제조 앤트가드 시그널 — 진입·손절·목표가
한국화장품제조 · 앤트가드 시그널
기준가 15,040원 (2026년 10월 6일 종가)
진입 15,100원 (기준가 대비 +0.40%)
손절 13,180원 (기준가 대비 -12.37%)
목표1 16,340원 (기준가 대비 +8.64%)
목표2 17,590원 (기준가 대비 +16.95%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -1,920원 (-12.72%) | — |
| 목표1까지 보상 | +1,240원 (+8.21%) | 0.65 대 1 |
| 목표2까지 보상 | +2,490원 (+16.49%) | 1.30 대 1 |
신호 산출 기준일은 2026년 10월 6일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 7일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
한국화장품제조, 한국화장품제조 주가, 한국화장품제조 전망, 한국화장품제조 실적, 003350, 한국화장품제조 003350, 한국화장품제조 배당, 한국화장품제조 목표주가, 한국화장품제조 배당금, 한국화장품제조 주가 전망, 한국화장품제조 실적 발표, 앤트가드

