
인포바인 자사주 54.18%… 휴대폰 인증서 보관 회사가 처음 소각을 결의했다

20년 전 인터넷뱅킹 인증서는 PC나 USB 메모리에 묶여 있었습니다. 회사 컴퓨터에서 이체 한 번 하려면 집에 둔 USB부터 챙겨야 했습니다. 이 불편을 휴대폰 하나로 풀어 낸 회사가 인포바인(115310)입니다. 그런데 최근 몇 년 이 회사를 따라다닌 말은 인증서가 아니라 자사주였습니다. 회사가 자기 주식을 50%대까지 들고 있는, 코스닥에서 자사주 비율이 가장 높은 회사로 불렸습니다.
남의 인증서를 맡아 주며 큰 회사가 자기 주식은 회사 금고에 차곡차곡 쌓아 온 것입니다. 2026년 9월 18일, 인포바인은 그 금고를 처음으로 덜어 내기로 했습니다. 쌓아 둔 자사주 일부를 실제로 소각하기로 한 것입니다. 이 회사를 이해하는 열쇠는 기술이 아니라 보관입니다. 남의 것을 맡아 주는 일로 시작해, 자기 것을 오래 쥐고 있다가, 이제 막 돌려주기 시작한 회사의 이야기입니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 7일이며, 앤트가드 시그널 가격(2026년 10월 6일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
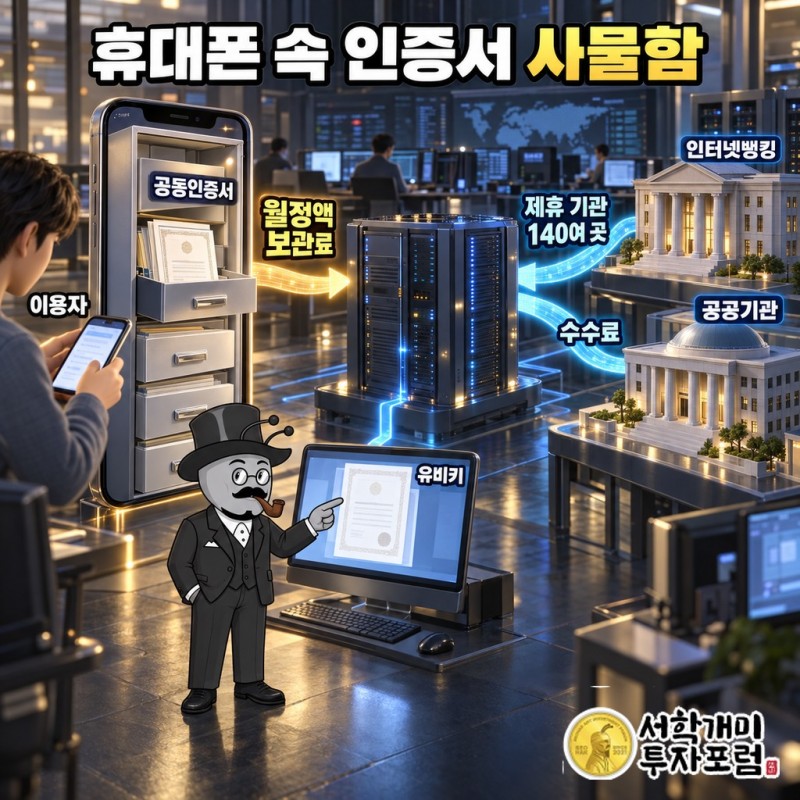
인포바인은 2000년에 세워져 2010년 2월 코스닥에 상장했습니다. 간판 서비스는 2004년 11월 세계 최초로 상용화한 UBIKey(유비키)입니다. 공동인증서, 예전 이름으로 공인인증서를 PC가 아니라 휴대폰에 넣어 두었다가 인터넷뱅킹이나 공공기관 사이트에서 필요할 때 불러오게 해 줍니다. 쉽게 말하면 휴대폰 속 인증서 사물함입니다. 어느 컴퓨터 앞에 앉든 휴대폰만 있으면 인증서를 꺼낼 수 있다는 편리함을 판 회사입니다.
돈은 두 갈래로 들어옵니다. 하나는 이용자가 내는 월정액 보관료입니다. 쓰는 동안 매달 빠져나가고 해지하면 멈추는 구독형 요금이라, 이용자가 머무는 만큼 같은 돈이 매달 반복해서 들어옵니다. 다른 하나는 통신사·은행·카드사·보험사·공공기관과 맺은 제휴에서 나오는 수수료입니다. 이용자가 인증서를 불러오는 길이 바로 이 제휴망이고, 연결된 기관은 140여 곳에 이릅니다.
한때는 곁가지 사업도 여럿이었습니다. 넥슨과 함께 대전 액션게임 '제4구역'을 만들었고, 전화결제 서비스 '빈페이'도 내놓았습니다. 지금도 '인포바인 게임'이 검색창에 뜨는 것은 이 시절의 흔적입니다. 지금 이 회사를 먹여 살리는 것은 인증서 보관 하나입니다. 한 가지 아이디어로 넓은 제휴망을 깔고 그 위에서 매달 보관료를 받는 회사, 이것이 인포바인의 뼈대입니다.
인포바인 UBIKey, 은행 57곳을 사물함 하나에 묶었다
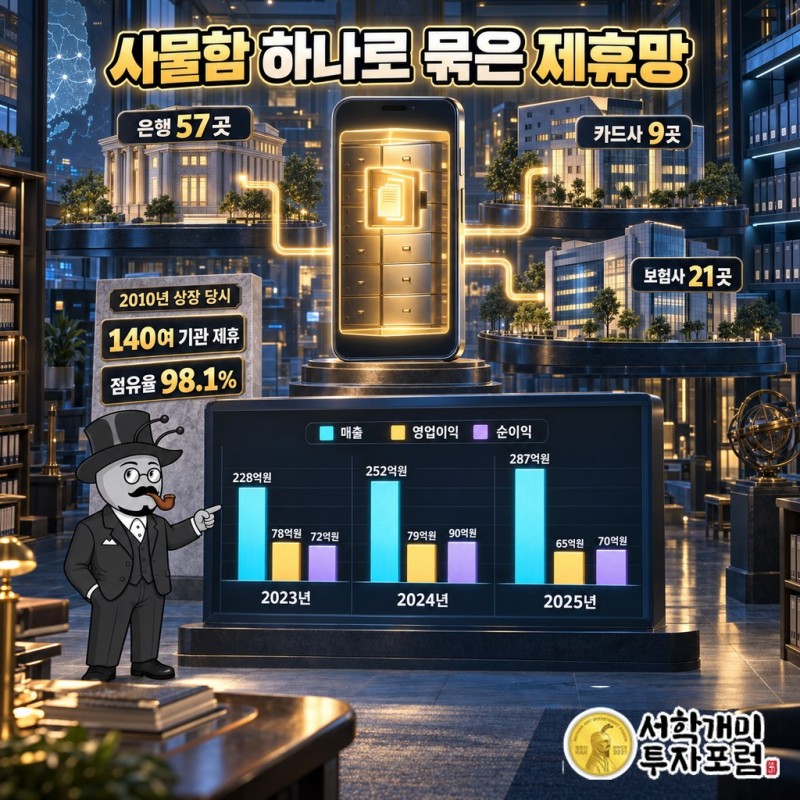
2010년 2월 상장 공모 무렵 인포바인의 제휴망은 은행 57곳, 카드사 9곳, 보험사 21곳을 포함해 140여 기관에 걸쳐 있었습니다. 이용자 쪽에서 보면 거래하는 금융회사가 어디든 같은 사물함에서 인증서를 꺼낼 수 있었습니다. 은행마다 다른 방식을 따로 익힐 필요가 없었습니다.
같은 시기 휴대폰인증서 보관서비스 시장에서 인포바인의 점유율은 98.1%로 보도됐습니다. 휴대폰에 인증서를 맡기는 사람이라면 거의 모두 인포바인을 거쳤다는 말입니다. 이 수치는 2010년 상장 당시의 기록입니다. 그 무렵 이 시장에는 사실상 회사가 하나뿐이었습니다.
이 장사의 힘은 기술보다 망에서 나왔다고 봐야 합니다. 인증서를 휴대폰에 담는 기술은 따라 만들 수 있어도, 140여 곳과 하나하나 맺은 제휴는 후발 회사가 처음부터 다시 쌓아야 합니다. 이용자는 이미 연결된 곳을 떠날 이유가 없고, 금융회사는 이용자가 몰린 곳과 손잡는 편이 쉽습니다. 매달 들어오는 보관료가 바로 이 망 위에서 돌았습니다.
공인인증서가 폐지된 뒤 인증 시장에서 바뀐 것
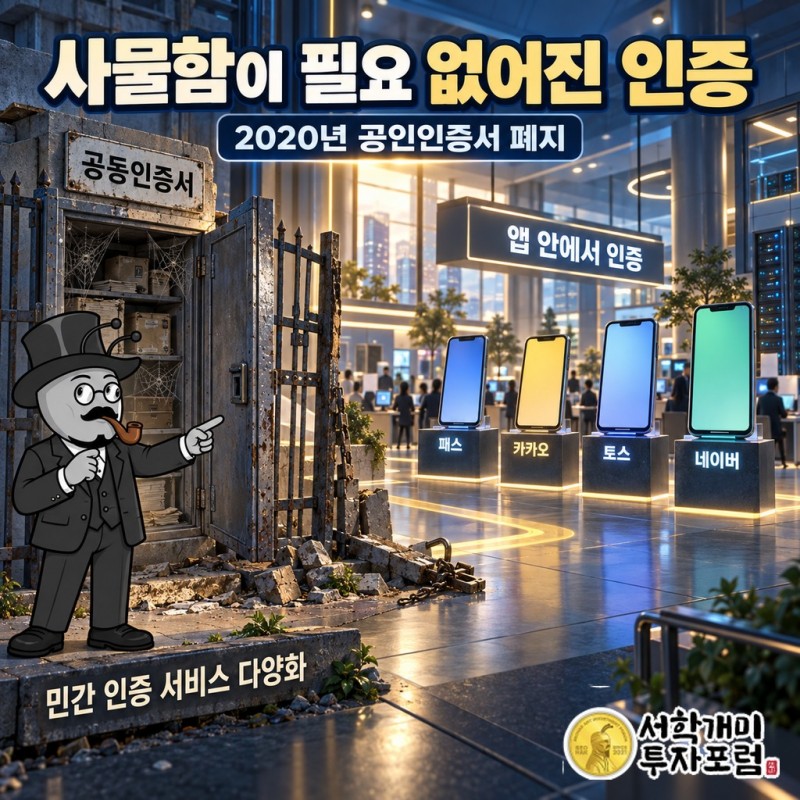
2020년 전자서명법이 바뀌면서 공인인증서 제도 자체가 없어졌습니다. 인증서는 공동인증서라는 이름으로 남았지만, 나라가 지정한 인증서를 써야 한다는 울타리는 사라졌습니다. 울타리가 걷힌 땅으로 민간 인증 서비스가 밀려 들어왔습니다.
이동통신 3사가 함께 내놓은 PASS는 가입자 3500만을 넘겼습니다. 카카오·토스·네이버도 저마다 인증 서비스를 내놓았습니다. 이런 서비스는 인증서를 어디에 보관할지 고민하게 만들지 않습니다. 이미 깔려 있는 앱 안에서 인증이 끝납니다.
인포바인도 공시에서 '금융인증 등 민간 인증 서비스가 다양화됨에 따라 시장점유율이 축소'되고 있다고 스스로 적었습니다. 이 문장에서 인포바인의 진짜 경쟁 상대가 드러납니다. 같은 사물함을 파는 다른 회사가 아니라, 사물함이 필요 없게 만든 서비스였습니다. 상장 때의 압도적인 점유율이 경쟁사를 이긴 결과였다면, 2020년 이후의 변화는 경기 규칙이 통째로 바뀐 결과입니다.
이 무렵부터 인포바인을 보는 눈은 사업 바깥으로 옮겨 갑니다. 이 회사가 오랫동안 쌓아 온 또 하나의 보관물이 있었기 때문입니다. 회사 금고 속 자기 주식입니다.
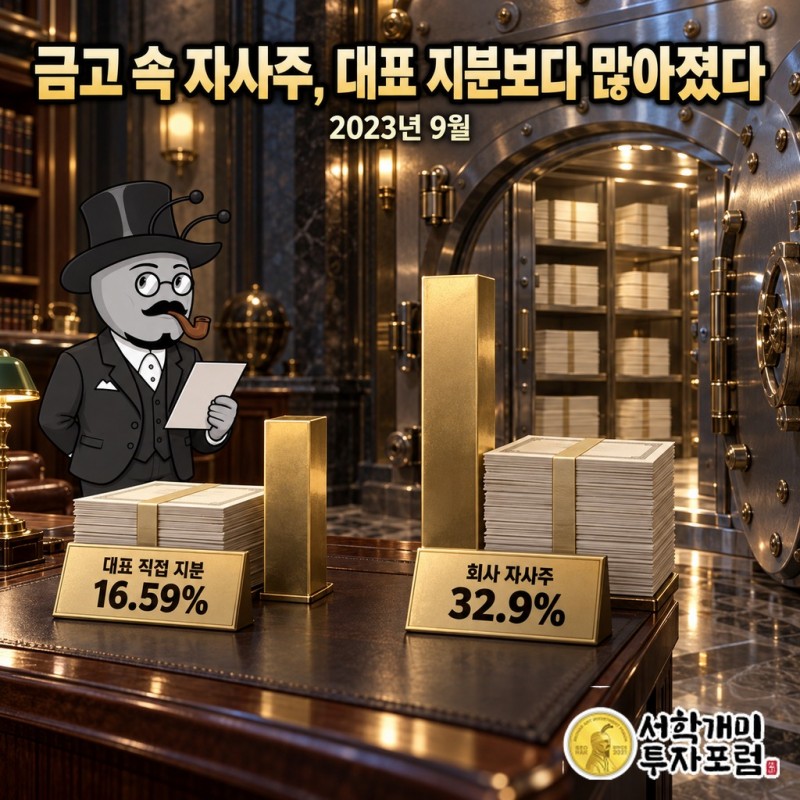
인포바인 금고 속 자사주, 대표 지분보다 많아졌다
출발은 2013년 7월입니다. 권성준 대표가 현종건 이사에게서 지분 6.19%를 5억원에 사들이며 당시 최대주주였던 문명관 씨를 제치고 최대주주에 올랐습니다. 증권업계는 세 주주의 지분 차이가 크지 않아 경영권 다툼이 날 수 있다고 우려했습니다. 6.19%짜리 지분 하나로 1등이 바뀔 만큼 세 사람의 몫이 엇비슷했습니다.
자사주는 회사가 자기 돈으로 사서 금고에 넣어 둔 자기 주식입니다. 금고에 들어간 주식은 주주총회에서 표를 던지지 못합니다. 2023년 9월 기준 권 대표가 직접 가진 지분은 16.59%였고, 회사가 쥔 자사주는 32.9%였습니다. 대표 한 사람의 지분보다 회사 금고 속 주식이 더 많았습니다.
금고는 그 뒤로도 불었습니다. 2025년 7월에는 자사주 비율이 50%대로 코스닥 1위라는 보도가 나왔고, 같은 해 10월에는 54.18%, 173만52주라는 수치가 나왔습니다. 2023년 9월 32.9%였던 비율이 2년 남짓 만에 절반을 넘긴 것입니다. 인포바인은 코스피·코스닥을 통틀어 자사주 비율이 가장 높은 회사로 거론돼 왔습니다.
2023년에는 이 구조를 두고 '경영권 방어 목적의 자사주 취득은 지배주주의 이익을 위한 것'이라는 법학 전문가의 지적도 나왔습니다. 표를 던지지 못하는 주식이 늘어날수록 남은 주식 사이의 힘의 균형이 달라지기 때문입니다. 인포바인의 이야기는 여기서부터 인증서만큼이나 지분의 이야기가 됩니다.
10여 년 전의 걱정이 주주명부 소송으로 돌아왔다
2013년의 우려는 2024년 12월 20일 실제 사건이 됐습니다. 이○○ 씨 외 1명이 서울남부지방법원에 인포바인을 상대로 주주명부 열람·등사 가처분 소송을 냈다고 회사가 공시했습니다. 주주명부는 누가 이 회사 주식을 몇 주씩 갖고 있는지 적어 둔 장부입니다. 다른 주주의 뜻을 모으려면 먼저 누가 주주인지 알아야 하니, 시장은 이 소송을 경영권을 둘러싼 다툼으로 받아들였습니다.
다툼은 길지 않았습니다. 2025년 1월 14일 같은 원고들이 소송을 취하했다고 회사가 공시했습니다. 소송 제기부터 취하까지 한 달이 채 걸리지 않았습니다. 세 주주의 몫이 엇비슷하다는 2013년의 걱정이 10여 년을 건너 법원 문턱까지 갔다가 돌아선 장면입니다.
판을 크게 흔든 것은 법정이 아니라 국회였습니다. 2025년 7월 더불어민주당 김남근 의원이 상장사가 새로 사들인 자사주를 1년 안에 소각하도록 의무화하는 상법 개정안을 발의했습니다. 시장은 곧바로 자사주를 가장 많이 쥔 회사를 찾았고, 그 이름이 인포바인이었습니다. 발의 직후 4거래일 동안 인포바인 주가가 크게 뛰었습니다.
이 반응이 말해 주는 것은 분명합니다. 시장은 인포바인 금고 속 주식을 언젠가 주주에게 돌아올 몫으로 보고 있었습니다. 금고가 열리느냐가 이 회사를 보는 가장 큰 질문이 됐습니다. 2025년 10월 「소각은 언제쯤」이라는 제목의 기사가 나온 것도 같은 흐름입니다.
인포바인, 주식을 5개로 쪼갠 뒤 113만2866주를 지웠다
2026년 들어 금고 주변이 움직이기 시작했습니다. 3월 12일 인포바인은 한 주의 액면가를 500원에서 100원으로 낮추는 5대1 주식분할을 결정했습니다. 발행주식은 319만2883주에서 1596만4415주로 늘었습니다. 회사가 밝힌 목적은 유통주식수 확대입니다. 4월 7일부터 27일까지 거래를 멈춘 뒤 새 주식이 상장됐습니다.
분할에는 사정이 있었습니다. 인포바인은 주식분산기준 미달로 관리종목에 올라 있었습니다. 주식분산기준은 일반 투자자들 사이에 주식이 충분히 퍼져 있어야 한다는 거래소의 기준입니다. 2026년 5월 8일 인포바인은 이 사유를 해소해 관리종목에서 벗어났습니다. 회사 금고와 대주주 손에 주식이 몰려 바깥에 도는 주식이 모자랐던 문제를, 주식 수를 늘리는 방식으로 푼 것으로 봐야 합니다.
그리고 9월 18일 이사회가 보통주 113만2866주를 소각하기로 결의했습니다. 금액으로 64억183만원 규모입니다. 자본금은 그대로 두고 발행주식총수만 줄이는 방식입니다. 장부의 자본금 숫자는 움직이지 않지만, 주식 수가 줄어든 만큼 남은 한 주 한 주가 가진 회사의 몫은 커집니다.
크기는 두 숫자를 나란히 놓으면 보입니다. 분할 뒤 발행주식총수가 1596만4415주였고, 이번에 없애는 주식이 113만2866주입니다. 금고를 다 비운 것은 아닙니다. 자사주 비율 코스닥 1위 회사가 쌓기만 하던 주식을 처음으로 실제로 없앤 결정이고, 소각 의무화 법안이 발의된 지 1년 남짓 만에 나온 첫 걸음입니다.
보관하던 회사가 돌려주기 시작했다
인포바인의 20여 년은 한 단어로 묶입니다. 보관입니다. 휴대폰 속 사물함에 남의 인증서를 맡아 140여 기관을 잇는 망을 만들었고, 회사 금고에는 자기 주식을 쌓아 대표 지분보다 많게 만들었습니다. 인증 시장의 규칙이 바뀌는 동안에도 이 회사의 습관은 맡아 두는 쪽이었습니다.
2026년은 그 습관이 처음 뒤집힌 해입니다. 주식을 쪼개 바깥에 도는 주식을 늘렸고, 금고 속 주식을 처음으로 지웠습니다. 인증서 사물함으로 시작한 회사가 이제 가장 큰 사물함인 자기 금고를 주주 쪽으로 열고 있습니다. 이 회사가 20년 동안 맡아 둔 것 가운데 가장 무거운 물건은 인증서가 아니라 주주의 몫이었습니다.
출처: 금융감독원 전자공시(DART) 인포바인 공시 및 네이버 금융 재무 정보, 이투데이(2010-02-08), 인포바인 공시(민간 인증 확대에 따른 점유율 언급), 머니투데이(2013-07-14), 딜사이트(2023-09-14), 뉴스1(2025-10-20), 더빅데이터(2024-12-20), 이데일리(2025-01-14), 뉴스핌(2025-07-11), 네이트뉴스(2026-03-12), 톱스타뉴스(2026-05-07), 디지털투데이(2026-09-18)
인포바인 앤트가드 시그널 — 진입·손절·목표가
인포바인 · 앤트가드 시그널
기준가 9,570원 (2026년 10월 6일 종가)
진입 9,580원 (기준가 대비 +0.10%)
손절 8,810원 (기준가 대비 -7.94%)
목표1 10,010원 (기준가 대비 +4.60%)
목표2 10,440원 (기준가 대비 +9.09%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -770원 (-8.04%) | — |
| 목표1까지 보상 | +430원 (+4.49%) | 0.56 대 1 |
| 목표2까지 보상 | +860원 (+8.98%) | 1.12 대 1 |
신호 산출 기준일은 2026년 10월 6일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 7일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
인포바인, 인포바인 주가, 인포바인 전망, 인포바인 실적, 115310, 인포바인 115310, 인포바인 배당, 인포바인 목표주가, 인포바인 배당금, 인포바인 주가 전망, 인포바인 실적 발표, 앤트가드

