
시게이트·웨스턴디지털 급락 부른 TDK 자기헤드 인수전 보도, 도시바는 부인
시게이트와 웨스턴디지털 주가를 10월 6일 하루에 9.2%, 6.9% 끌어내린 것은 TDK 자기헤드 사업 인수전 보도였다. 그런데 이름이 오른 도시바와 대주주 JIP는 같은 날 보도가 사실과 다르다고 반박했다. 확인된 것은 세 회사 모두가 TDK 헤드를 쓰고 도시바는 전량을 의존한다는 구조이고, 시장은 그 구조가 흔들릴 가능성에 값을 먼저 매겼다.
뉴스 핵심
- 10월 6일 시게이트·웨스턴디지털 급락의 계기였던 TDK 인수전 보도를 도시바와 JIP가 같은 날 부인했다.
- TDK는 유일한 독립 자기헤드 업체이고 도시바는 헤드 전량을 TDK에 의존한다.
- TDK의 해당 부문 ROIC는 4%로 사내 최저다. 업계의 요충지가 매도자에겐 저수익 사업이다.
시게이트 주가를 끌어내린 보도, 당사자는 왜 부인했나
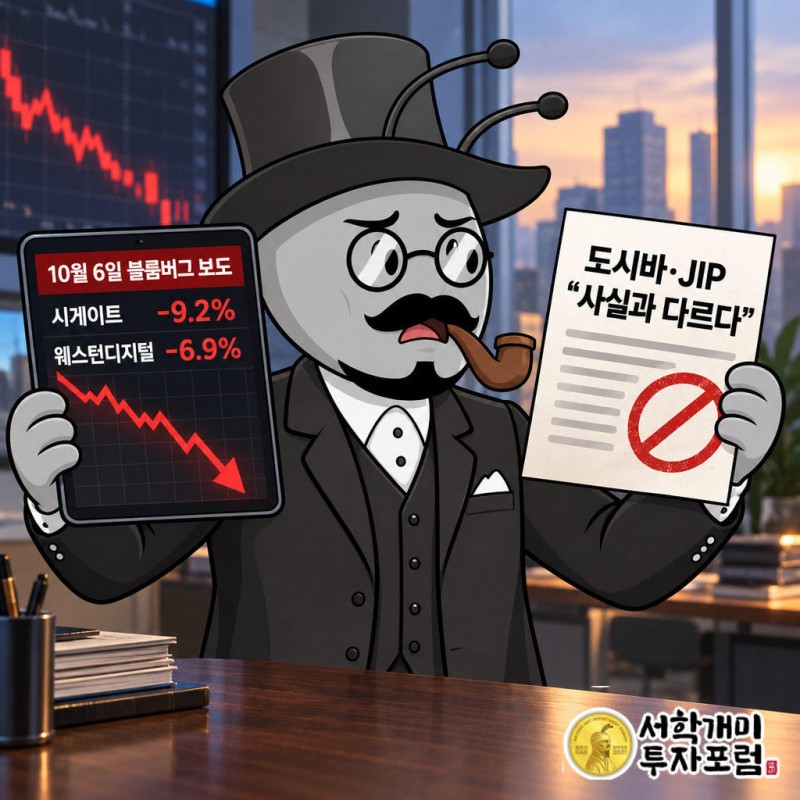
10월 6일 뉴욕증시에서 시게이트(Seagate)는 9.2%, 웨스턴디지털(Western Digital)은 6.9% 빠졌다. 방아쇠는 블룸버그의 보도 한 건이었다.
내용은 이렇다. 시게이트와 도시바가 TDK의 HDD용 자기헤드 사업을 사려고 맞붙었고, 도시바가 봄에 먼저 협상을 텄는데 시게이트가 여름에 더 높은 값을 불렀다는 것이다. 거래 규모는 최대 수십억 달러로 전해졌다.
같은 날 도시바 대변인은 보도가 회사가 실제로 아는 상황과 다르다고 밝혔다. 도시바·TDK·시게이트 셋이 앞으로의 헤드 공급을 논의했다는 대목도 사실이 아니라고 못 박았다.
도시바의 재무 후원자인 일본산업파트너스(JIP)도 기사가 자사의 이해를 정확히 담지 못했다며 거들었다.
투자자들은 부인당한 보도에 기대 손실을 확정했다.
시게이트 1,000만원어치는 두 번의 보도 뒤 얼마가 됐나
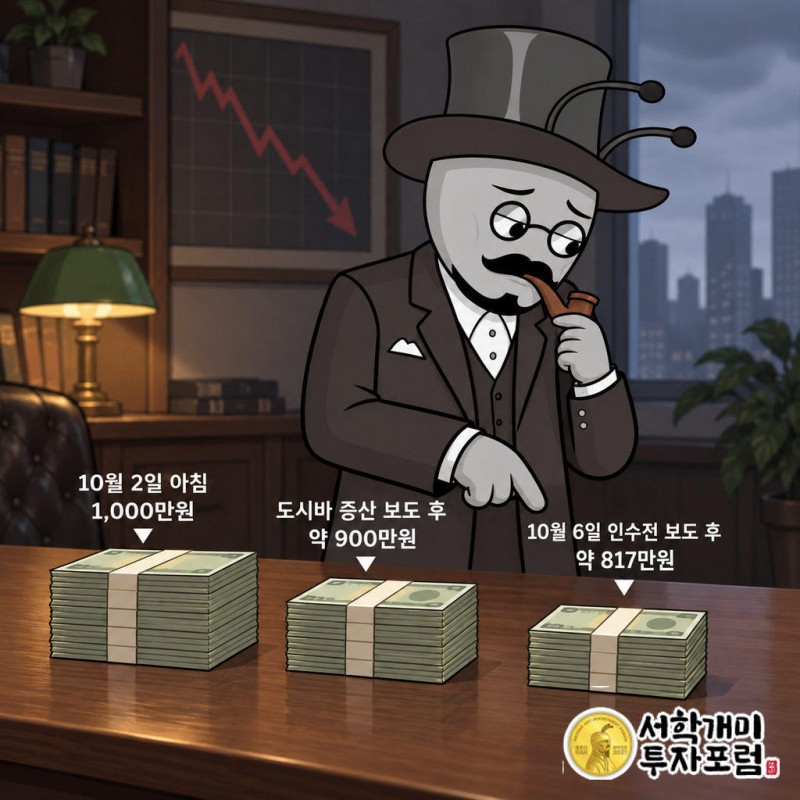
하락은 6일이 처음이 아니었다. 10월 2일 도시바 증산 계획 보도가 나온 날에도 시게이트는 10%, 웨스턴디지털은 7% 떨어졌다.
10월 2일 아침 시게이트를 1,000만원어치 들고 있었다면 그날 저녁 약 900만원이 됐다. 6일 9.2%가 더 빠지면 약 817만원이다. 사이의 거래일 움직임을 빼고 두 날의 하락만 겹쳐 본 값이다.
두 번 모두 실적 발표나 회사 공시가 아니었다. 첫 번째는 니혼게이자이의 증산 보도, 두 번째는 소식통을 인용한 인수전 보도였다.
올해 들어 시게이트가 200% 넘게, 웨스턴디지털이 140% 넘게 오른 뒤라 보도 한 줄에도 차익 실현이 몰리기 쉬운 자리였다.
자기헤드는 무엇이고 왜 TDK 하나가 세 회사를 쥐나
자기헤드는 HDD 안에서 데이터를 실제로 쓰고 읽는 부품이다. 원판이 아무리 많아도 헤드가 없으면 디스크는 깡통이다.
TDK는 이 헤드를 만드는 유일한 독립 업체다. 시게이트, 웨스턴디지털, 도시바 세 곳 모두에 공급한다.
의존의 깊이는 다르다. 시게이트와 웨스턴디지털은 헤드를 직접 만들고 수요가 몰릴 때만 TDK 제품으로 채운다. 도시바는 전량을 TDK에서 받는다.
그래서 누가 TDK 헤드 사업을 갖느냐가 곧 누가 남의 증산 속도를 조절할 수 있느냐로 이어진다. 시게이트가 이기면 도시바의 유일한 공급처가 경쟁사 손에 들어간다.
도시바 점유율 10%→30% 목표, 헤드가 막히면 공장도 멈춘다
도시바는 3억8천만 달러(약 5천억원)를 들여 2027회계연도까지 AI 데이터센터용 HDD 생산능력을 두 배로 늘릴 계획이다. 필리핀 공장을 중심으로 약 10%인 점유율을 30%까지 올리는 것이 목표다.
지금 공급 용량 기준 점유율은 시게이트와 웨스턴디지털이 각각 약 45%다. 두 회사가 공급 부족 속에서 값을 부를 수 있었던 바탕이 이 과점이다.
도시바가 계획대로 크면 시장에 디스크가 늘고, 두 회사의 가격 결정력은 줄어든다. 시장이 2일에 먼저 반응한 이유다.
하지만 도시바의 증산은 헤드가 받쳐 줘야 돌아간다. 공장을 두 배로 지어도 헤드 공급처를 경쟁사가 쥐면 그 계획은 남의 허락을 받는 계획이 된다.
TDK는 왜 가장 중요한 사업을 팔려 하나
자기헤드는 TDK 안에서 자기 응용제품 부문에 속한다. 이 부문의 투자자본수익률(ROIC)은 4%로 TDK 사업부 중 가장 낮다.
HDD 업계 전체의 숨통을 쥔 자산이 정작 주인에게는 돈이 제일 안 되는 사업이다. 사는 쪽에는 경쟁사를 묶는 지렛대고, 파는 쪽에는 정리하고 싶은 짐이다.
매각설만으로 TDK 주가가 도쿄에서 5.3% 오른 것도 이 계산과 맞닿는다. 값을 올려 줄 사겠다는 쪽이 둘이라는 이야기였으니까.
2011년 HDD 통합과 무엇이 같고 다른가
지금의 3강 구도는 2011년에 만들어졌다. 웨스턴디지털이 히타치의 HDD 사업부를 43억 달러에, 시게이트가 삼성전자의 HDD 사업을 13억7500만 달러에 사들였다.
도시바도 히타치 생산라인 일부를 흡수했다. 완제품 제조사는 5개에서 3개로 줄었다.
그때는 완제품 공장을 나눠 가졌다. 이번엔 그 세 회사가 부품 한 곳을 두고 다시 겨룬다. 약 15년 만에 같은 선수들이 판의 아래층에서 재편을 시도하는 셈이다.
이번 판은 공장보다 작지만 효과는 더 날카롭다.
다음 HDD주 급락 때 무엇부터 확인하나
이번 두 번의 급락은 모두 보도가 움직였다. 그러니 다음에도 먼저 볼 것은 원 보도가 누구 입에서 나왔는지, 당사자가 확인했는지 부인했는지다.
부인이 나왔다면 다음은 TDK다. 매각 주체인 TDK가 직접 내는 발표가 인수전의 실체를 가른다. TDK 본인의 공식 입장은 아직 확인되지 않는다.
구조로 보면 결론은 분명하다. 시게이트·웨스턴디지털이 누려 온 가격 결정력은 수요만이 아니라 도시바가 헤드를 마음껏 못 늘리는 공급 제약 위에 서 있었다. 시장이 하루에 9% 넘게 판 것은 그 제약이 풀리거나, 거꾸로 경쟁사 손에 더 단단히 묶일 가능성이었다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 시게이트·웨스턴디지털·TDK에 대한 투자 권유가 아닙니다. 인수전 보도는 당사자가 부인한 상태라 결과가 크게 달라질 수 있고, 달러 자산은 환율 변동 위험도 함께 집니다. 투자 판단과 책임은 독자에게 있습니다.
시게이트, Seagate, 웨스턴디지털, Western Digital, TDK, 도시바, 자기헤드, HDD, AI 데이터센터

