코인 소득 칸에는 어떤 금액을 넣나요?
코인 소득은 양도·대여 대가에서 취득가액과 인정되는 부대비용을 뺀 금액입니다. 한 해 과세대상 손익을 원으로 합산해 입력하며, 매도대금 전체나 아직 팔지 않은 코인의 평가이익은 입력하지 않습니다.
거래소의 수익 표시가 세무상 소득 산정 방식과 같은지 확인해야 합니다. 기본공제는 계산기가 적용하므로 미리 빼지 않습니다.

 서학개미투자 도구
한 해 코인 양도·대여 소득을 원으로 넣으면 공제 후 예상 세액이 나와요. 거주자 기준으로 2027년 시행을 가정해요. 취득가액 산정과 신고 대행은 지원하지 않아요.
한 해 양도·대여 소득을 넣으면 바로 계산돼요
2024년 법 개정으로 시행이 유예되어 2027-01-01 이후 양도·대여분부터 과세 예정입니다. 시행 전 참고용이며 신고 대행이 아닙니다. 국세기본법 제47조의2·제47조의3·제47조의4의 가산세는 포함하지 않습니다.
전문성·적용 기준
2026-10-09 기준, 2027년 귀속 거주자의 양도·대여 순소득을 대상으로 합니다. 국세청 안내·소득세법 제64조의3제2항의 공제·20%와 지방세법 제93조제18항의 2%를 적용하며, 해당 지방세 규정은 2027-01-01 시행 예정입니다. 비거주자·법인·가산세·감면은 제외합니다. 매도대금 입력, 거래소별 중복 공제, 시행 전 취득가액 특례 누락에 주의합니다. 검토 주체는 세무사 실무 관점의 AI 자체 점검이며 자격 보유자의 검토는 미완료입니다. 신고 대행이 아닙니다.
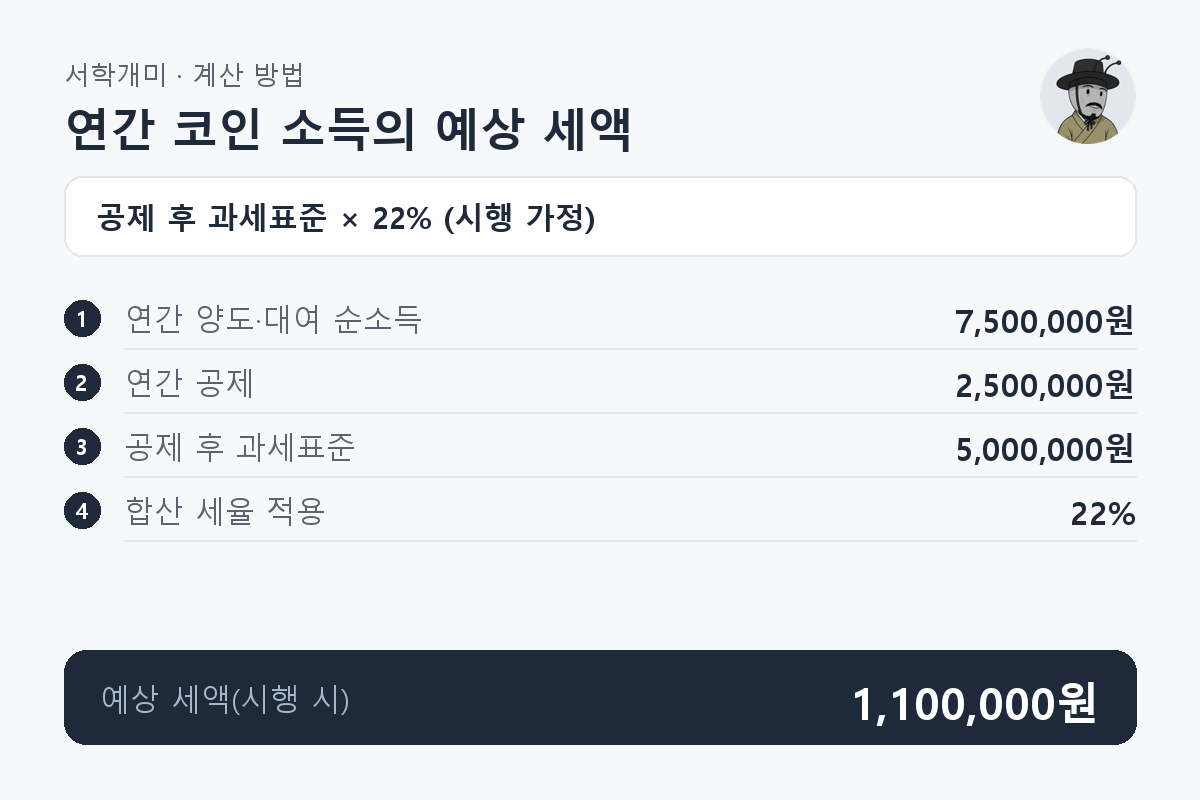
예상 세액은 입력한 연간 소득에서 공제를 뺀 금액에 세율을 적용한 원 단위 참고값입니다. 대표 예시 소득 7,500,000원의 결과는 1,100,000원입니다. 2026년 납부세액을 뜻하지 않으며, 시행 시 귀속연도의 법령과 실제 소득 산정 근거를 다시 확인해야 합니다.
과세표준 = max(0, 연간 소득 − 2,500,000원); 예상 세액 = 과세표준 × 22%입니다. 취득가액과 비용을 차감한 연간 순소득에 공제를 한 번 적용합니다.
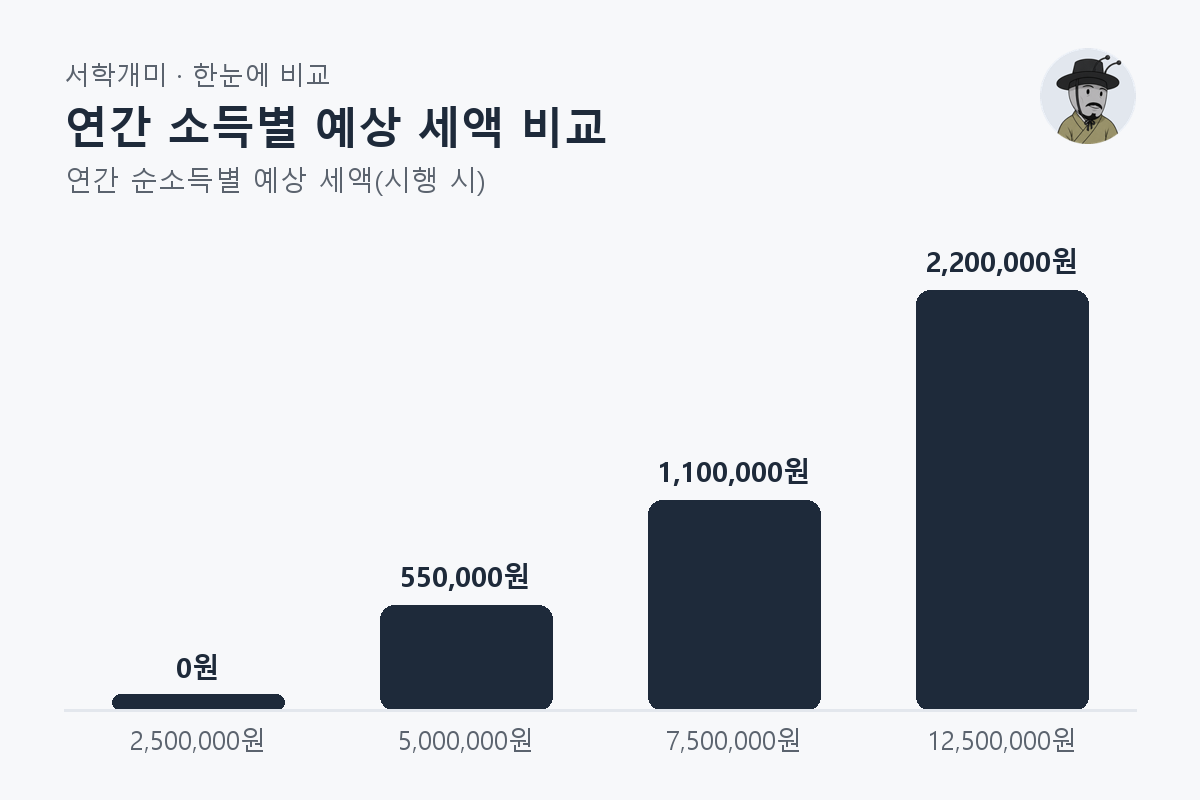
연간 소득만 바꾼 비교 사례입니다. 공제·세율·귀속연도는 같으며 7,500,000원이 대표 예시입니다.
| 연간 순소득 | 공제 후 과세표준 | 예상 세액(시행 시) |
|---|---|---|
| 2,500,000원 | 0원 | 0원 |
| 5,000,000원 | 2,500,000원 | 550,000원 |
| 7,500,000원 | 5,000,000원 | 1,100,000원 |
| 12,500,000원 | 10,000,000원 | 2,200,000원 |
코인 소득은 양도·대여 대가에서 취득가액과 인정되는 부대비용을 뺀 금액입니다. 한 해 과세대상 손익을 원으로 합산해 입력하며, 매도대금 전체나 아직 팔지 않은 코인의 평가이익은 입력하지 않습니다.
거래소의 수익 표시가 세무상 소득 산정 방식과 같은지 확인해야 합니다. 기본공제는 계산기가 적용하므로 미리 빼지 않습니다.
예상 세액은 과세 시행을 가정한 참고값입니다. 소득 7,500,000원의 결과 1,100,000원은 2026년 납부세액을 뜻하지 않으며, 실제 귀속연도의 시행 여부와 거래 자료를 확인해야 합니다.
현재 안내는 2027-01-01 이후 양도·대여분부터 과세 예정이라는 내용입니다. 시행 전 소득에 이 예상액을 소급 적용하지 않습니다.
결과는 소득세 20%와 지방소득세 2%를 합한 22% 기준입니다. 수수료 등 인정되는 비용은 입력 소득에서 이미 차감한 것으로 봅니다. 가산세·개별 감면은 계산하지 않으며, 세액은 원 단위로 반올림합니다.
지방세법 제93조제18항의 2% 규정은 2027-01-01 시행 예정입니다. 국고금 관리법 제47조와 지방세기본법 제59조에 따른 국세·지방세 각각의 10원 미만 끝수 처리는 이 계산기에 반영하지 않습니다.
시행 전에 취득했어도 시행 후 양도하면 과세대상 여부를 확인해야 합니다. 기존 보유분은 실제 취득가액과 시행 전일 시가 중 큰 금액을 쓰는 특례가 있으며, 코인끼리의 교환도 양도에 포함될 수 있습니다.
국세청 안내와 소득세법 제37조제5항을 기준으로 소득을 먼저 산정해야 합니다. 스테이킹·채굴 등은 거래의 실질에 따른 소득 구분을 별도로 확인해야 합니다.
신고 준비는 거래소별 매매·교환·대여 내역과 취득가액·수수료 증빙을 모으는 것부터 시작합니다. 시행 시 연간 손익을 통산해 다음 해 5월에 분리과세 기타소득으로 신고하며, 이 계산기는 신고 대행이 아닙니다.
소득세법 제70조제2항의 신고기간은 다음 해 5월 1일부터 31일까지입니다. 홈택스 신고와 지방소득세 신고·납부 절차 및 휴일에 따른 기한 변경은 해당 연도 공지를 확인해야 합니다.
2027년 시행 가정의 코인 세금은 거주자의 연간 양도·대여 순소득에 기본공제를 한 번 적용해 산정합니다. 공제 초과분에 소득세 20%와 지방소득세 2%를 적용하며, 공제 이하 소득이나 손실의 예상 세액은 0원입니다.
기준일은 2026-10-09이며 국세청 과세 안내와 지방세법 개정문을 대조했습니다. 취득가액·수수료 등 필요경비를 먼저 반영하고, 시행 직전 법령 변경 여부를 다시 확인해야 합니다.
연간 코인 순소득 10,000,000원의 예상 세액은 1,650,000원입니다. 2027년 시행 가정에서 공제 후 과세표준은 7,500,000원이며, 가산세·감면을 제외한 원 단위 반올림 참고값입니다.
대표 예시와 연간 순소득만 바꾼 비교 사례입니다. 여러 거래소·지갑의 같은 해 과세대상 손익을 합산하고 취득가액·비용을 차감한 금액을 사용합니다.
코인 세금의 연 250만원 공제는 거래소별이 아니라 거주자별로 한 번 적용합니다. 같은 귀속연도의 여러 거래소·지갑에서 발생한 과세대상 소득을 합산하며, 입력할 순소득에서 공제를 미리 빼지 않습니다.
