티에스이는 뭐 하는 회사? 반도체 칩이 시험을 칠 때마다 닳는 바늘판을 판다
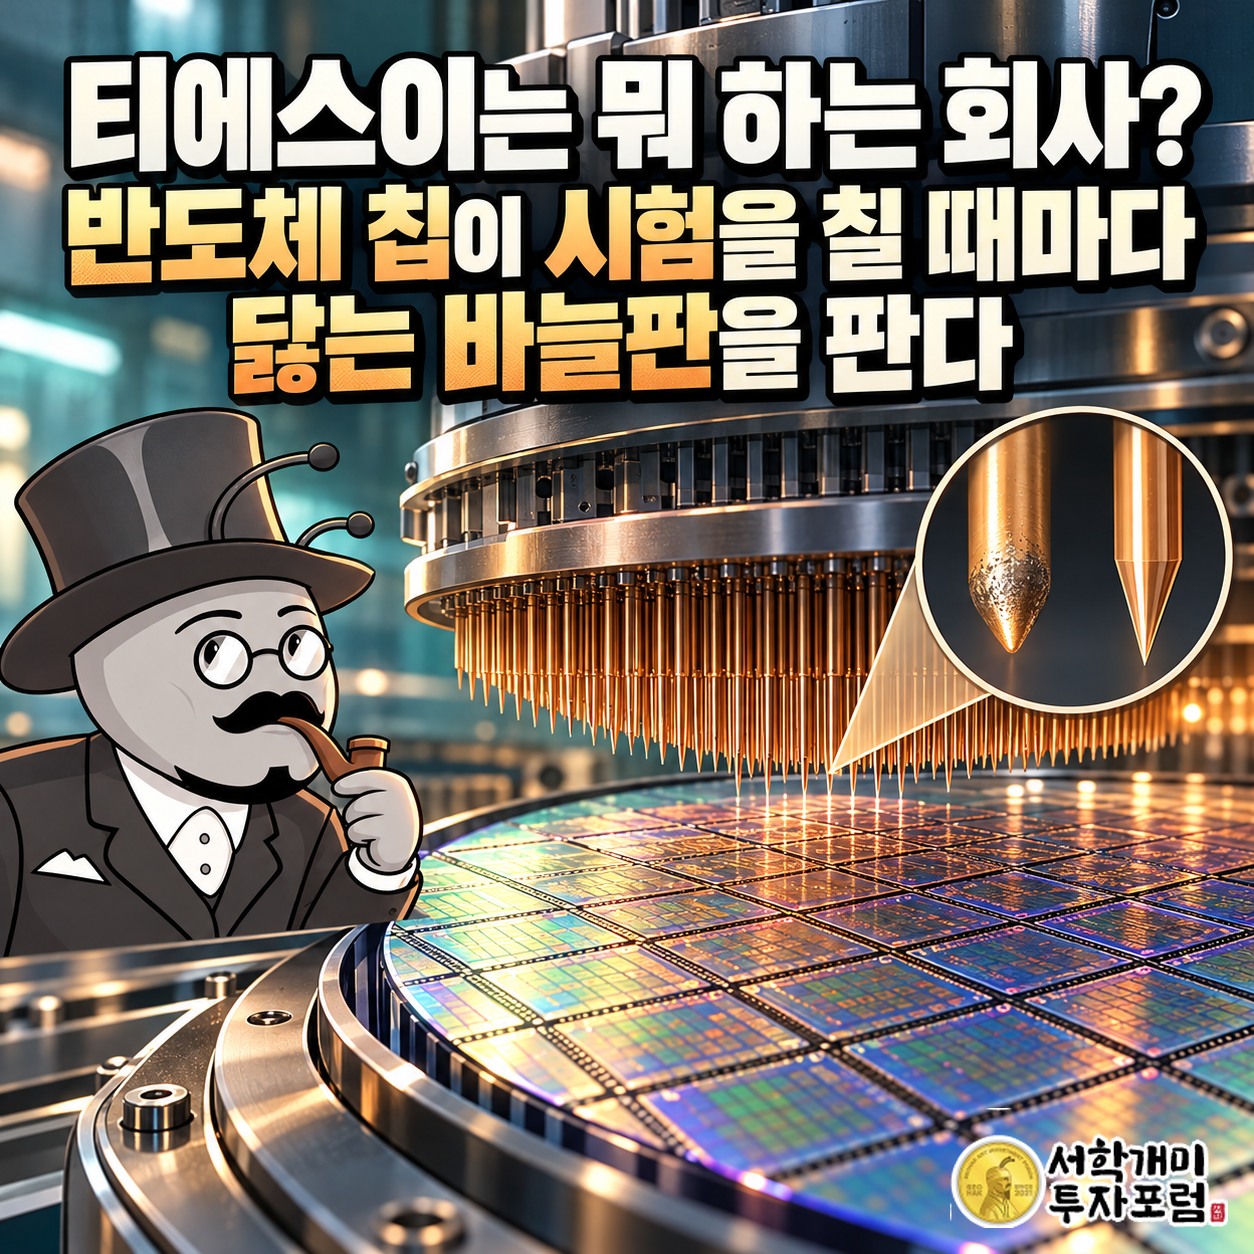
반도체 칩은 공장을 나가기 전에 반드시 시험을 치른다. 둥근 판 모양의 웨이퍼 위에 칩들이 붙어 있을 때, 머리카락보다 가는 바늘들이 한꺼번에 내려와 칩마다 전기를 흘려 본다. 이 바늘이 박힌 판이 프로브카드다. 칩은 시험을 한 번 치르면 끝이다. 바늘판은 시험을 치를 때마다 조금씩 닳는다.
티에스이(131290)가 바로 이 바늘판을 만든다. 2025년 상반기 별도 기준으로 매출의 45%가 프로브카드에서 나왔다. 인터페이스 보드 28%, 테스트 소켓 12%를 각각 크게 앞선 숫자다. 이 회사는 반도체 공장의 시험 횟수에 세를 받는 회사다. 그리고 그 세를 내는 고객의 얼굴이 지금 낸드에서 D램과 HBM으로 바뀌는 중이다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 28일이며, 앤트가드 시그널 가격(2026년 10월 27일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
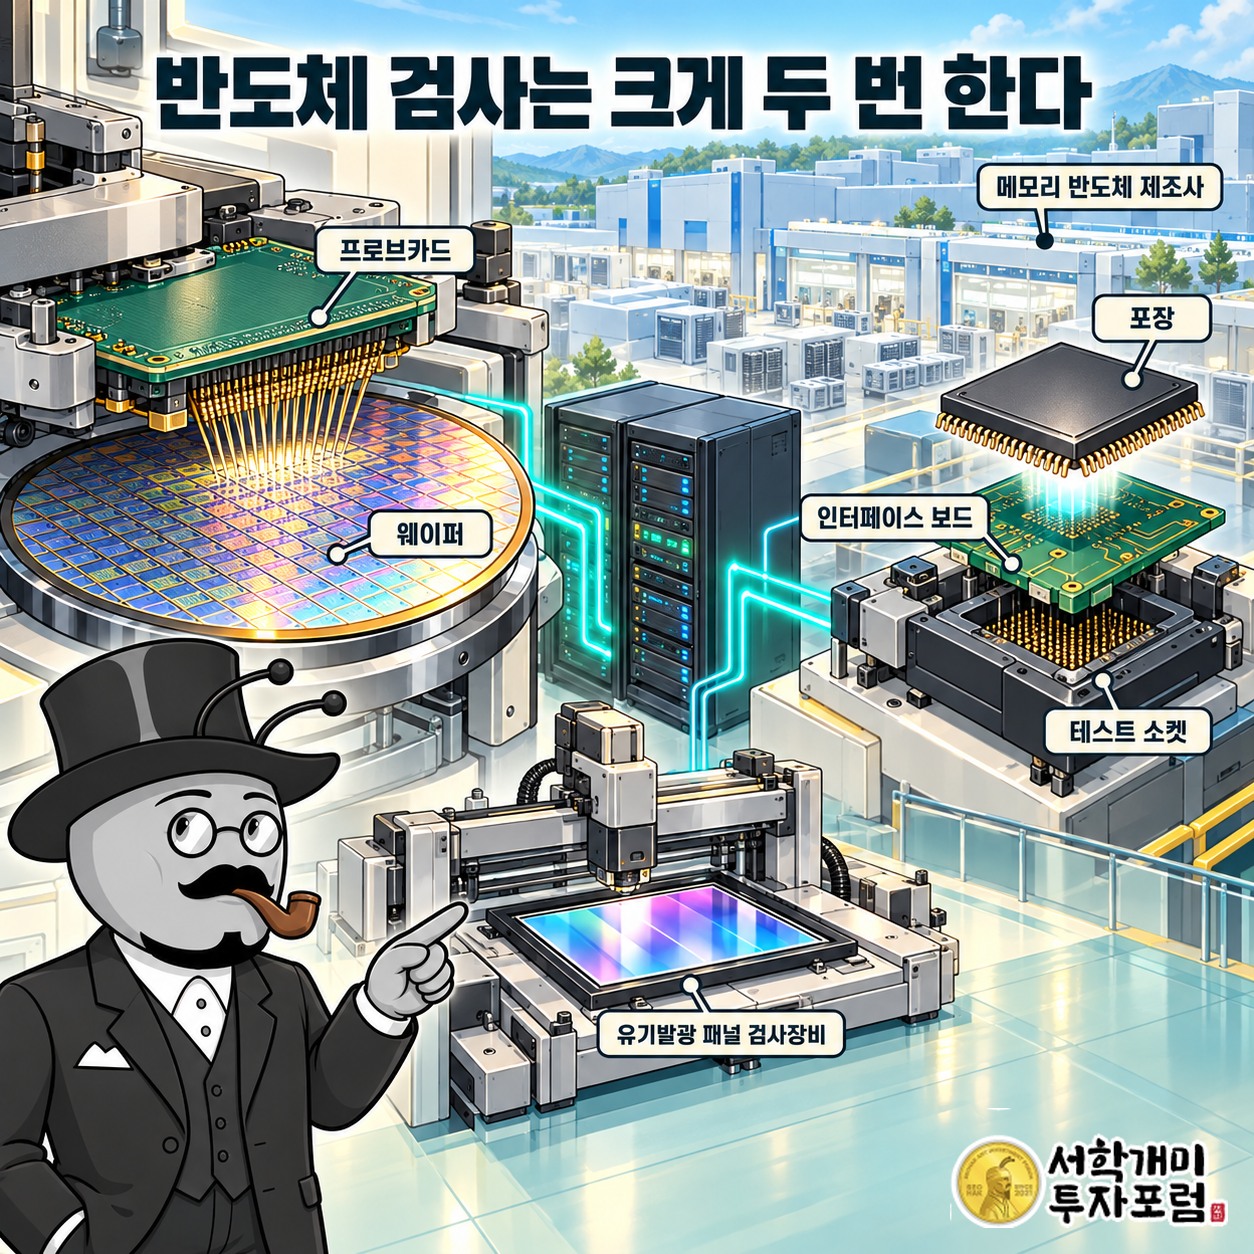
반도체 검사는 크게 두 번 한다. 웨이퍼 상태에서 칩이 살아 있는지 먼저 보고, 칩을 하나씩 잘라 포장한 뒤 한 번 더 본다. 첫 번째 시험에서 검사 장비와 칩을 이어 주는 것이 프로브카드다. 두 번째 시험에서는 인터페이스 보드와 테스트 소켓이 같은 일을 한다. 티에스이는 이 세 가지를 모두 만들고, 여기에 OLED 패널 검사장비까지 판다. 사 가는 쪽은 대부분 메모리 반도체 제조사다.
티에스이는 1994년 권상준 회장이 세웠다. 권 회장은 2026년 1분기 기준 지분 21.23%를 가진 최대주주다. 티에스이 계열사도 이 사업과 맞물려 있다. 증권사 자료에 따르면 자회사 타이거일렉은 프로브카드와 인터페이스 보드의 원재료인 인쇄회로기판(PCB)을 만든다. 메가터치는 스프링이 든 작은 접촉 핀인 포고핀과, 칩과 기판 사이를 이어 주는 중간 판인 인터포저를 댄다. 바늘판을 받치는 기판과 칩에 닿는 핀까지 한 울타리 안에서 나오는 구조다.
세계 시장에서의 위치도 숫자로 나와 있다. 2025년 기준 티에스이는 글로벌 프로브카드 시장 점유율 7위, 인터페이스 보드 4위다. 매출은 프로브카드가 더 크지만 세계 순위는 인터페이스 보드가 더 높다. 테스트 소켓은 2024년 6월 증권사 추정으로 메모리용 약 55%, 비메모리용 약 45%로 고객이 고르게 나뉜다. 국내에서는 테크윙, 네오셈이 함께 거론되지만 이 두 회사는 검사 장비와 핸들러 쪽에 무게가 있어 제품 영역이 일부만 겹친다.
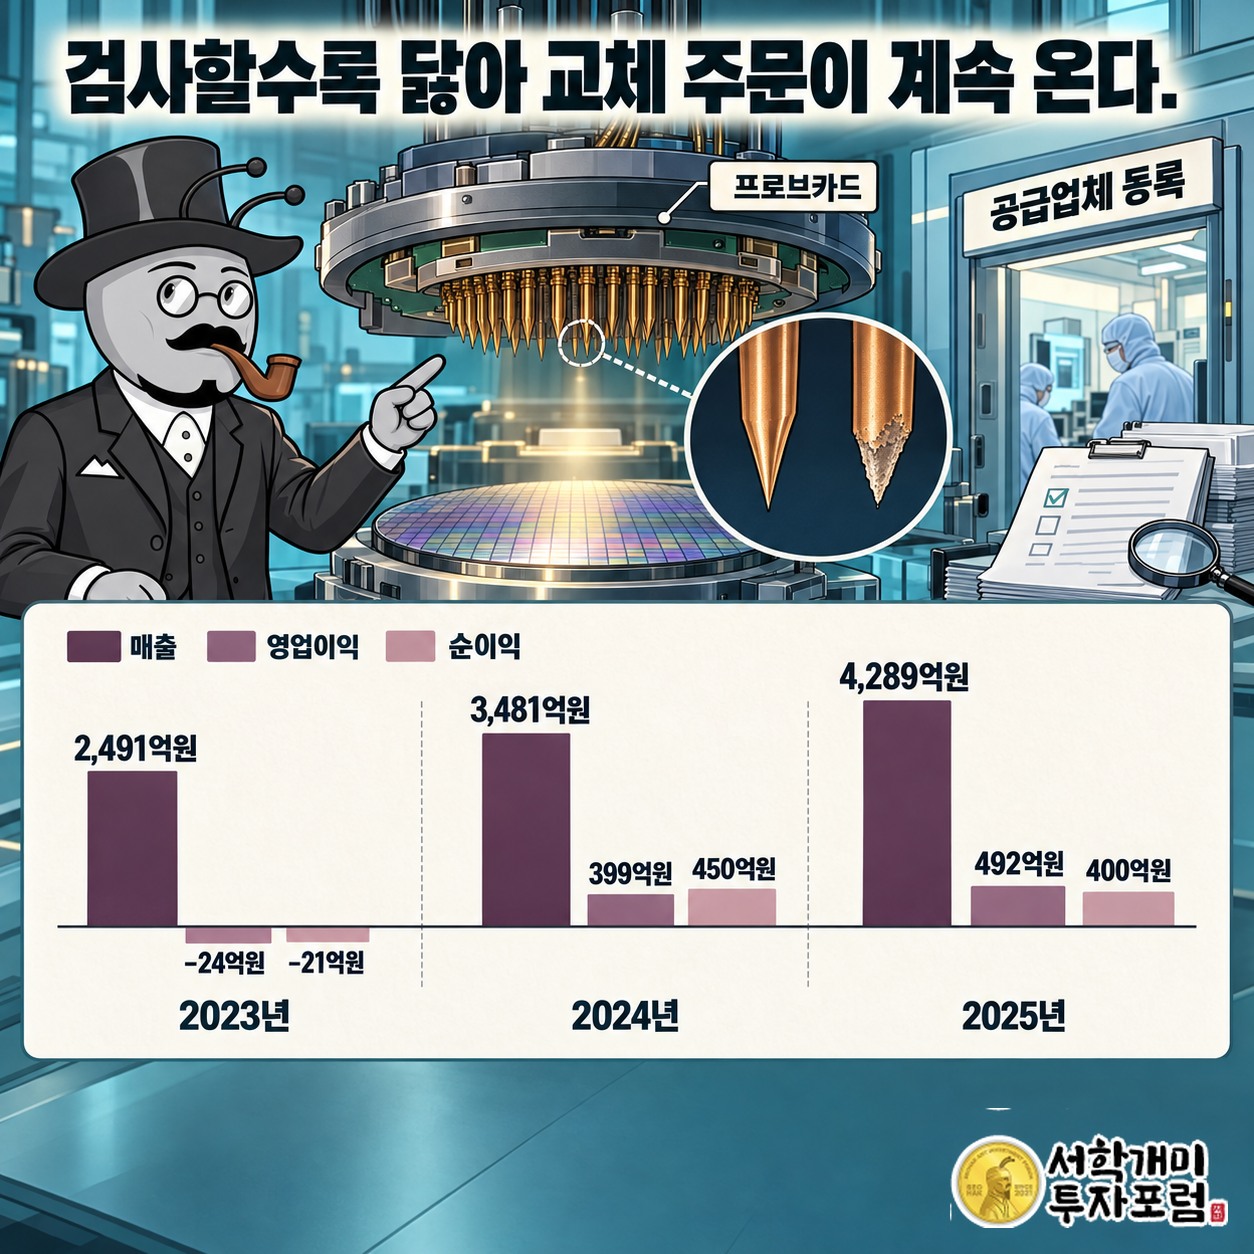
티에스이 프로브카드는 왜 한 번 팔고 끝나지 않나
반도체 장비는 보통 공장을 지을 때 한 번 팔린다. 프로브카드는 다르다. 한 번 쓰고 버리는 부품은 아니지만, 검사 횟수에 비례해 바늘이 닳는 소모품이다. 고객이 공장을 늘리면 바늘판이 더 필요하고, 같은 공장을 더 오래 돌려도 교체 주문이 따라붙는다. 장비 회사가 고객의 투자 계획에 매여 있다면, 티에스이는 고객 공장의 가동률에 매여 있다.
이 소모품 시장에는 들어가는 문이 좁다. 반도체 제조사마다 승인된 공급업체로 등록되는 데 1~2년이 걸린다. 여기에 MEMS 기술까지 요구된다. MEMS는 반도체를 만드는 방식으로 아주 작은 기계 구조를 깎아 내는 기술이다. 머리카락보다 가는 바늘을 정확한 간격으로 수없이 세워야 하니 이 기술 없이는 시험 자체가 안 된다.
등록에 1~2년이 걸린다는 말은 거꾸로도 읽어야 한다. 고객 입장에서도 공급업체를 바꾸려면 그만큼 시간을 다시 써야 한다. 그래서 한번 들어간 회사는 쉽게 밀려나지 않는다는 것이 증권사 설명이다. 문턱이 높을수록 문 안에 들어선 회사의 주문은 오래간다.
증권사 리포트는 티에스이를 메모리 3사 모두에 납품할 수 있는 국내 유일 기업으로 평가했다. 그 문을 가장 먼저 연 곳이 삼성전자다. 2026년 4월 분석에서는 S사와 M사로 표기된 고객을 향한 D램 프로브카드 공급이 본격화됐다고 적었다. 좁은 문을 여러 개 통과했다는 사실이 이 회사가 가진 가장 단단한 자산이다.
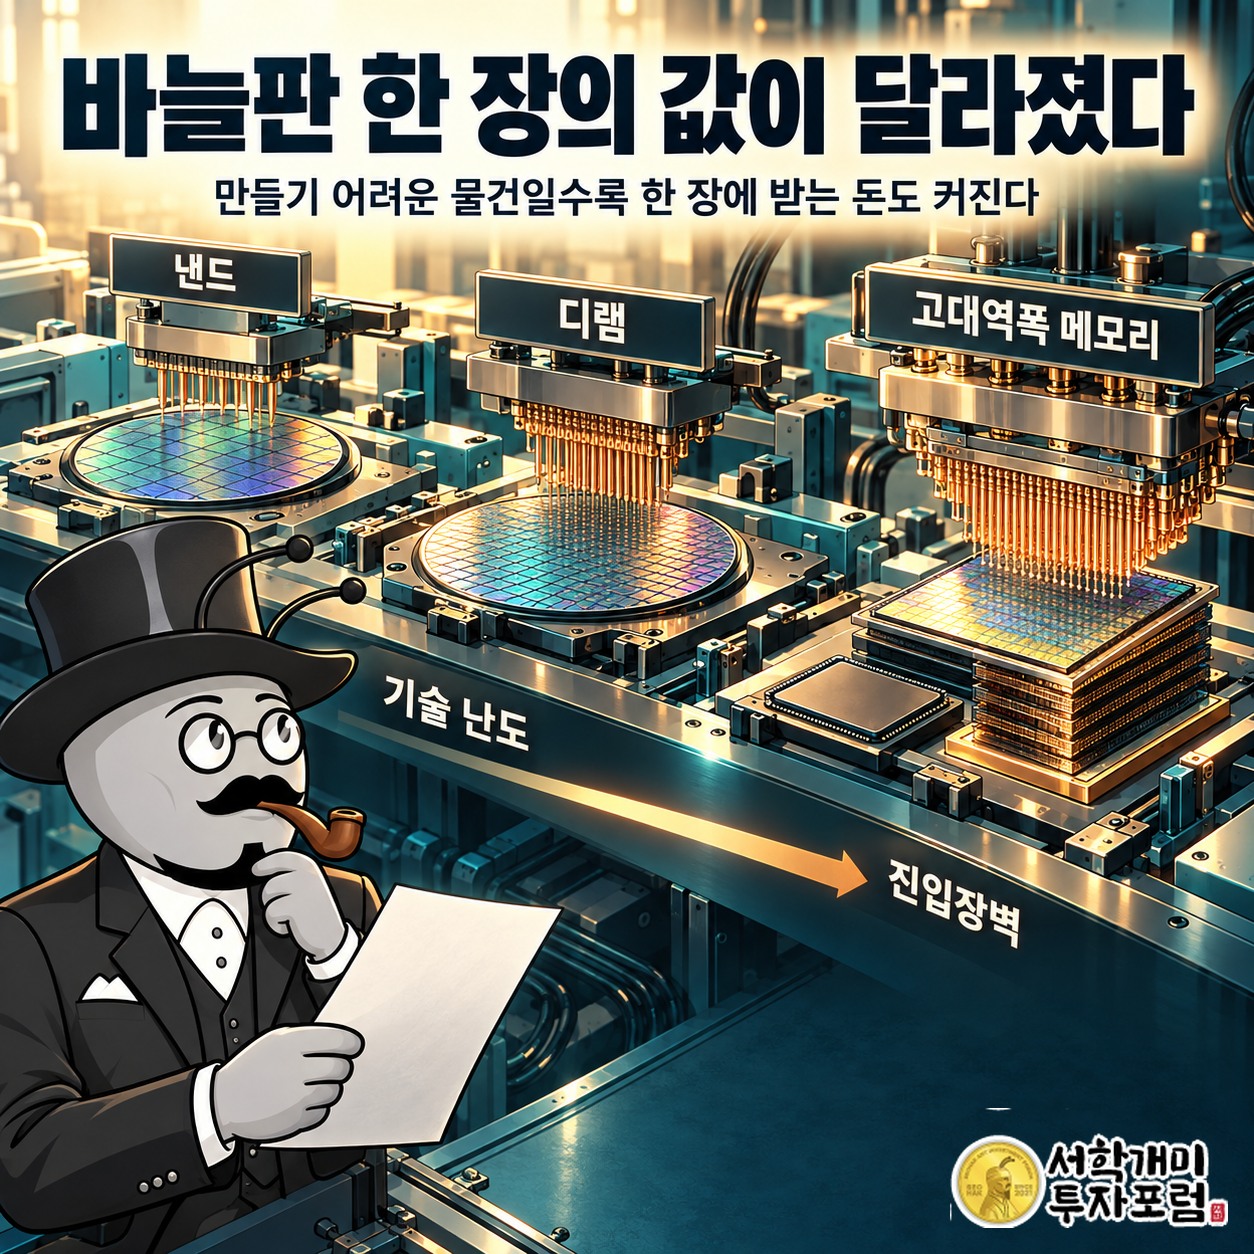
낸드에서 D램·HBM으로, 바늘판 한 장의 값이 달라졌다
티에스이는 오랫동안 낸드 플래시용 프로브카드가 중심이었다. 낸드는 사진이나 파일을 오래 저장하는 메모리다. 지금 무게는 D램과 HBM용으로 옮겨 가고 있다. D램은 컴퓨터가 일하는 동안 데이터를 잠깐 올려 두는 메모리이고, HBM은 그 D램을 여러 층 쌓아 AI 칩 바로 옆에 붙이는 고성능 메모리다. 같은 바늘판이라도 D램·HBM용이 단가가 더 높다.
단가가 높은 데는 이유가 있다. DS투자증권 연구원은 D램 프로브카드가 낸드보다 기술 난도가 높고 진입장벽이 두텁다고 평가했다. 만들기 어려운 물건일수록 팔 수 있는 회사가 적고, 한 장에 받는 돈도 커진다. 낸드에서 D램으로 옮겨 간다는 것은 같은 시험장에서 더 비싼 바늘판을 파는 쪽으로 사업의 무게가 바뀐다는 이야기다.
2026년 3월 증권사 분석은 티에스이가 삼성전자에 2026년 1분기부터 HBM4용 프로브카드 공급을 시작했다고 적었다. HBM4는 HBM의 새 세대 제품이다. 같은 분석은 D램 프로브카드 고객이 중국에서 한국, 미국으로 넓어지고 있다고 봤다. 2026년 4월에는 낸드 프로브카드 수요도 예상보다 빨리 늘었고, 인터페이스 보드는 AI 칩 양산이 늘면서 공급이 크게 늘었다는 평가가 나왔다.
2025년 상반기에 프로브카드 매출을 끈 것은 중국 고객사였다. 같은 해 하반기에는 중국 현지 업체들이 들어오면서 그 몫이 줄어들 것이라는 분석이 있었다. 그 빈틈을 D램과 HBM이 채우고 있다. 고객 한 곳의 주문이 줄어드는 순간에 더 어렵고 더 비싼 제품의 고객이 늘었다. 티에스이의 매출 구조는 이렇게 한 번 갈아 끼워졌다.
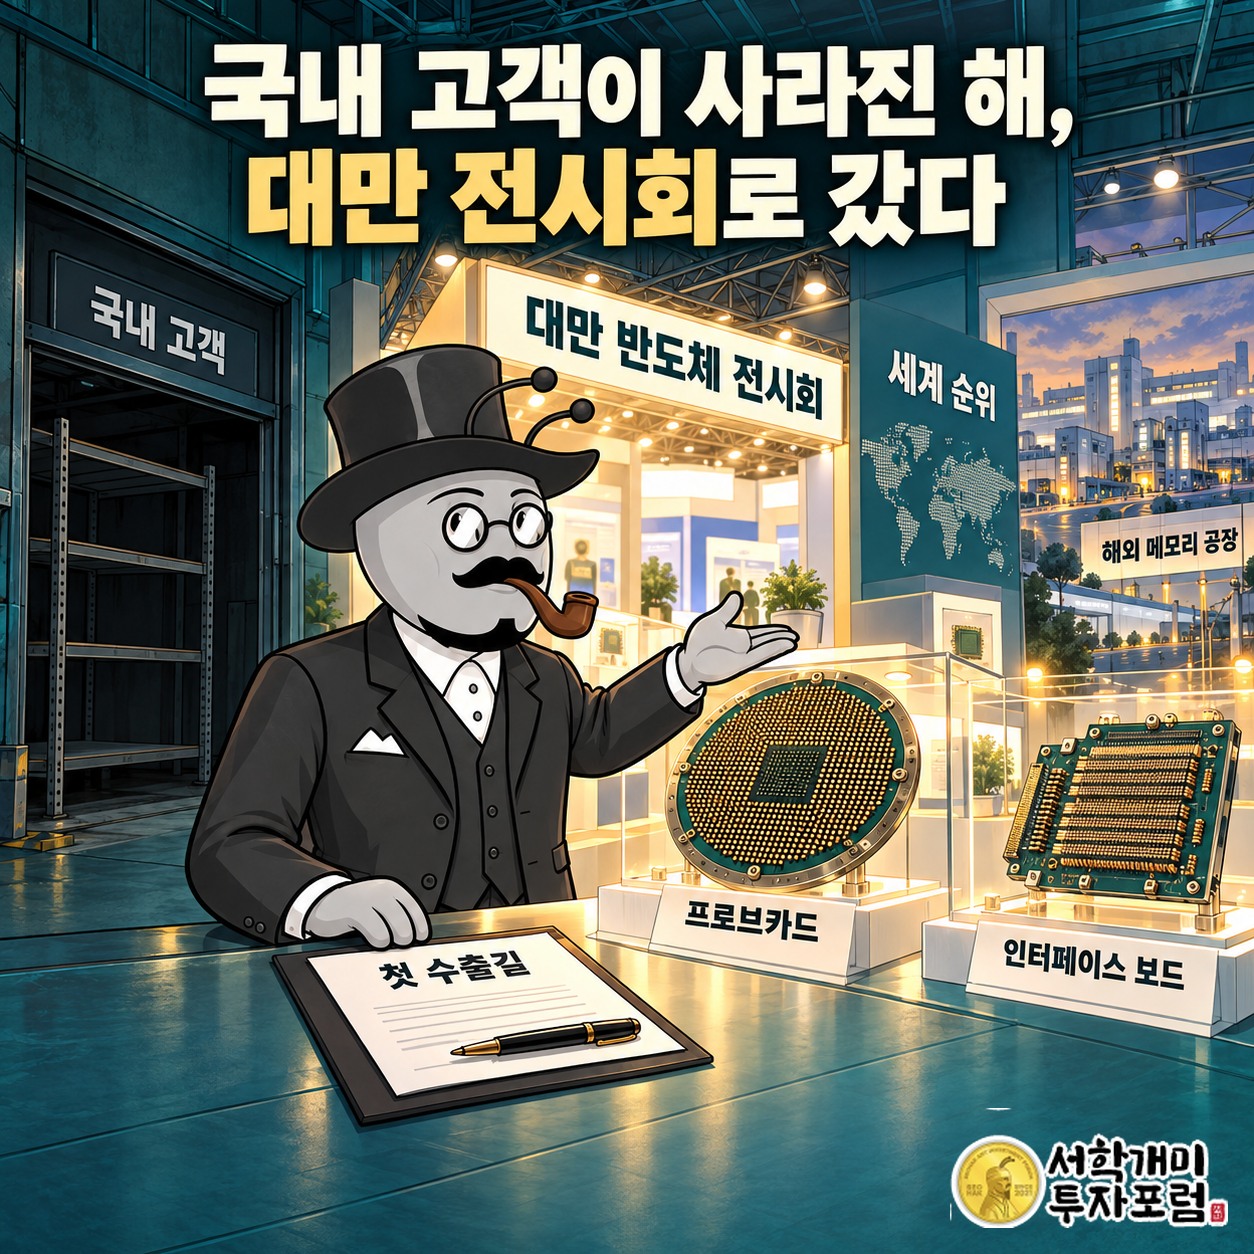
1998년 국내 고객이 사라진 해, 티에스이는 대만 전시회로 갔다
티에스이가 고객을 갈아 끼운 것은 이번이 처음이 아니다. 1998년 외환위기 때 국내 대기업 고객이 하루아침에 사라졌다. 창업 4년 차 회사에는 버티기 어려운 일이었다. 티에스이는 그해 대만 반도체 전시회에 나가 해외 대리점과 계약을 맺었다. 이것이 이 회사의 첫 수출길이다.
그 선택이 오늘의 수출 중심 회사를 만들었다. 국내 고객만 바라보던 부품 회사가 해외 메모리 공장에서 시험을 치르는 회사로 바뀐 출발점이 바로 그 전시회다. 2025년 중국 고객이 매출을 끌고, 2026년에는 한국과 미국 고객이 그 뒤를 받친 흐름도 같은 습관에서 나왔다. 한 시장이 닫히면 다른 시장의 문을 찾는 일을 이 회사는 30년 가까이 해 왔다.
그 결과가 세계 순위다. 2025년 기준 티에스이는 글로벌 프로브카드 시장 7위, 인터페이스 보드 4위다. 인터페이스 보드는 칩을 잘라 포장한 뒤 시험할 때 검사 장비와 칩을 잇는 판이다. AI 칩 양산이 늘면서 이 보드 공급이 크게 늘었다는 2026년 4월 평가와 함께 보면, 티에스이가 세계 무대에서 가장 앞에 선 제품은 바늘판보다 이 보드 쪽이다.
티에스이가 이자 0%로 모은 1,000억 원과 512파라 핸들러
2026년 7월 10일 티에스이 이사회는 사모 전환사채 1,000억 원 발행을 결정했다. 전환사채는 정해진 가격에 주식으로 바꿀 수 있는 권리가 붙은 채권이다. 주식으로 바뀌기 전까지는 회사가 갚아야 할 빚이다. 이번 채권은 표면이자율이 0.0%이고 만기는 2031년 7월 22일이다. 돈의 절반인 500억 원은 시설자금, 나머지 500억 원은 운영자금으로 쓴다.
이자를 한 푼도 안 받고 돈을 넣는 투자자는 이자 대신 주식으로 바꿀 권리에 값을 매긴 것이다. 회사의 다음 성장에 거는 쪽이 아니면 받아들이기 어려운 조건이다. 회사는 그 돈의 절반을 설비에 쓰겠다고 했다. 고객 공장의 시험 횟수만큼 팔리는 소모품 회사가 시설에 돈을 쓴다면, 그 목적은 더 많은 바늘판과 보드를 찍어 낼 생산 능력으로 모인다.
기술 쪽 투자도 함께 움직인다. 티에스이는 한국생산기술연구원과 512파라급 적층형 반도체용 테스트 핸들러를 함께 개발하고 있다. 테스트 핸들러는 포장된 칩을 집어 검사 소켓에 꽂았다 빼는 기계이고, 파라는 한 번에 동시에 시험하는 칩 개수를 말한다. 기존 256파라 대비 생산성 2배가 목표이며, 개발 완료는 2027년 3월 예정이다. 여러 층으로 쌓은 칩을 한꺼번에 두 배 더 시험하겠다는 기계다.
회사 밖의 큰손도 움직였다. 삼성자산운용은 티에스이 주식 671,388주, 지분 6.07%를 새로 보고했다. 보고서 작성 기준일은 9월 10일이고, 장내매수로 늘렸으며 보유 목적은 단순투자다. 최대주주 권상준 회장의 21.23%와 견주면 3분의 1에 못 미치는 몫이라 경영권과는 거리가 멀다. 국내 대형 운용사가 이 회사를 포트폴리오에 들일 만한 사업으로 본 것이다.
티에스이는 이제 D램 시험장의 단골이다
티에스이가 뭐 하는 회사냐고 물으면 답은 하나로 모인다. 반도체 공장이 칩을 시험할 때마다 닳는 물건을 대는 회사다. 그 물건을 사 가는 고객이 낸드 공장에서 D램과 HBM 공장으로 옮겨 가고 있고, 그 공장들은 만들기 어려운 바늘판일수록 더 비싸게 산다. 1~2년의 등록 문턱을 넘어 삼성전자 HBM4 시험장에 들어간 것이 이 변화의 한가운데에 있다.
1998년에는 고객이 사라져서 대만으로 갔다. 2026년에는 고객이 바뀌는 흐름을 타고 더 어려운 메모리로 들어갔다. 이 회사의 역사는 남이 만든 칩의 시험지를 들고 문 닫힌 시장을 하나씩 두드려 온 기록이고, AI 메모리가 늘수록 그 시험지는 더 두꺼워진다.
출처: 금융감독원 전자공시(DART) 티에스이 공시 및 네이버 금융 재무 정보, 알파디스틸 커버리지 리포트(2026-03-17), 알파스퀘어 인사이트(2026-04-21), 알파디스틸 리포트(2026-03-17), 아시아경제 하나증권 분석 기사(2025-09-15), EBN(2026-07-10), 치킨스탁 주요사항보고서 요약(2026-07-10), 데이터투자(2026-09-14)
티에스이 앤트가드 시그널 — 진입·손절·목표가
티에스이 · 앤트가드 시그널
기준가 260,000원 (2026년 10월 27일 종가)
진입 266,980원 (기준가 대비 +2.68%)
손절 211,220원 (기준가 대비 -18.76%)
목표1 298,280원 (기준가 대비 +14.72%)
목표2 329,590원 (기준가 대비 +26.77%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -55,760원 (-20.89%) | — |
| 목표1까지 보상 | +31,300원 (+11.72%) | 0.56 대 1 |
| 목표2까지 보상 | +62,610원 (+23.45%) | 1.12 대 1 |
신호 산출 기준일은 2026년 10월 27일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 28일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
#앤트가드 #티에스이 #131290 #한국주식 #종목분석 #공시읽는법 #서학개미 #금융공학시그널
투자 참고 정보이며 매매 권유가 아닙니다. 레버리지 거래는 원금보다 큰 손실이 날 수 있으며, 과거 수익과 자동매매 결과가 미래 수익을 보장하지 않습니다.