아이큐비아(Iqvia Holdings)는 데이터 회사와 임상시험 회사가 반반씩 합친 회사
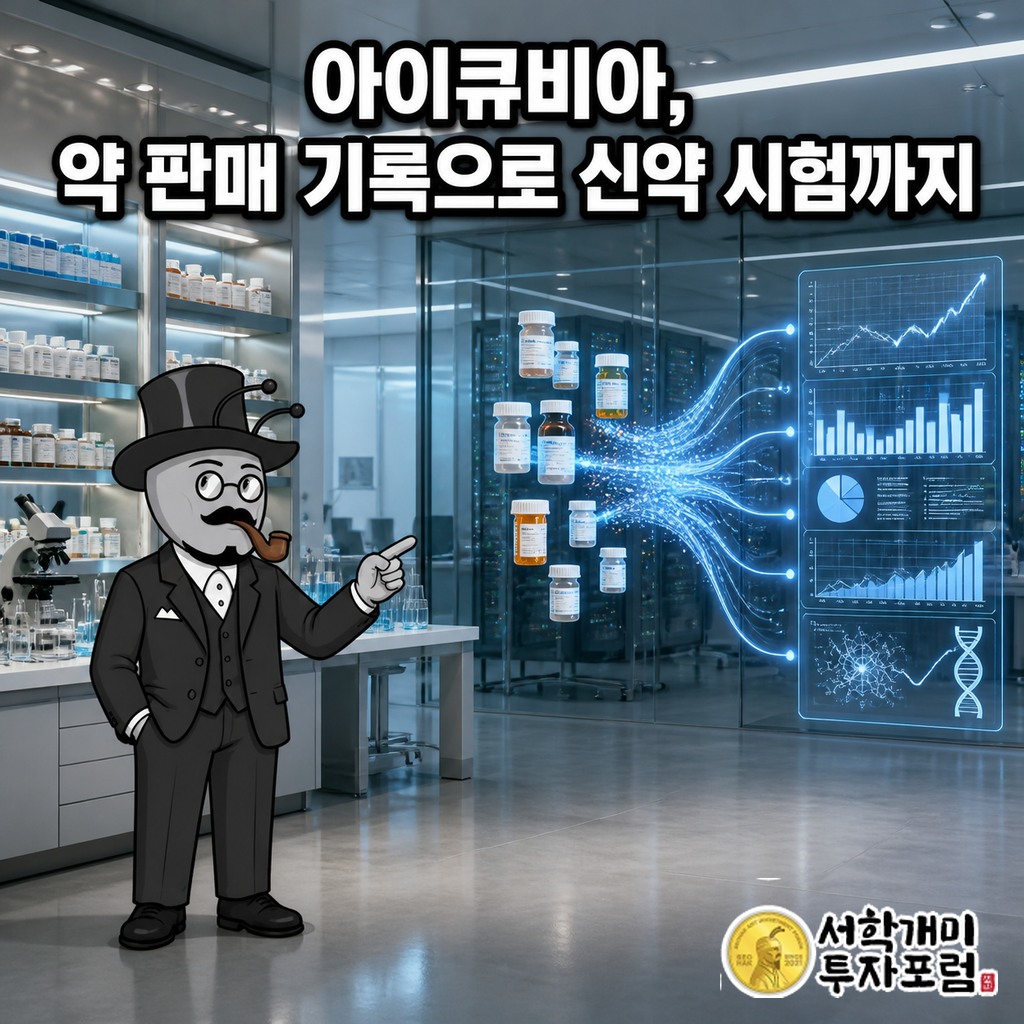
약국 선반에 놓인 약 한 통이 어느 지역에서, 어떤 처방을 거쳐, 얼마나 팔렸는지를 기록하는 회사가 있습니다. 그런데 이 회사는 같은 제약사가 개발 중인 신약의 임상시험도 대신 돌립니다. 이미 팔리는 약의 기록을 가진 회사가 앞으로 팔릴 약의 시험까지 맡는 셈이 아니라, 실제로 그렇게 두 일을 한 몸으로 합니다. 미국 뉴욕증권거래소에 상장된 아이큐비아(IQV) 이야기입니다.
이 회사가 스스로 밝힌 데이터의 폭은 세계 의약품 판매의 약 90%입니다(2023년 판매액 기준). 제약사가 맡겨 둔 임상시험 계약 잔고는 2026년 6월 말 342억 달러까지 쌓였습니다. 이 두 숫자가 한 회사 장부에 나란히 있다는 것이 아이큐비아의 정체입니다. 경쟁사 대부분은 둘 중 하나만 합니다. 이 조합이 어디서 왔는지는 회사 이름 세 글자에 이미 적혀 있습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 27일이며, 앤트가드 시그널 가격(2026년 10월 26일 미국 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
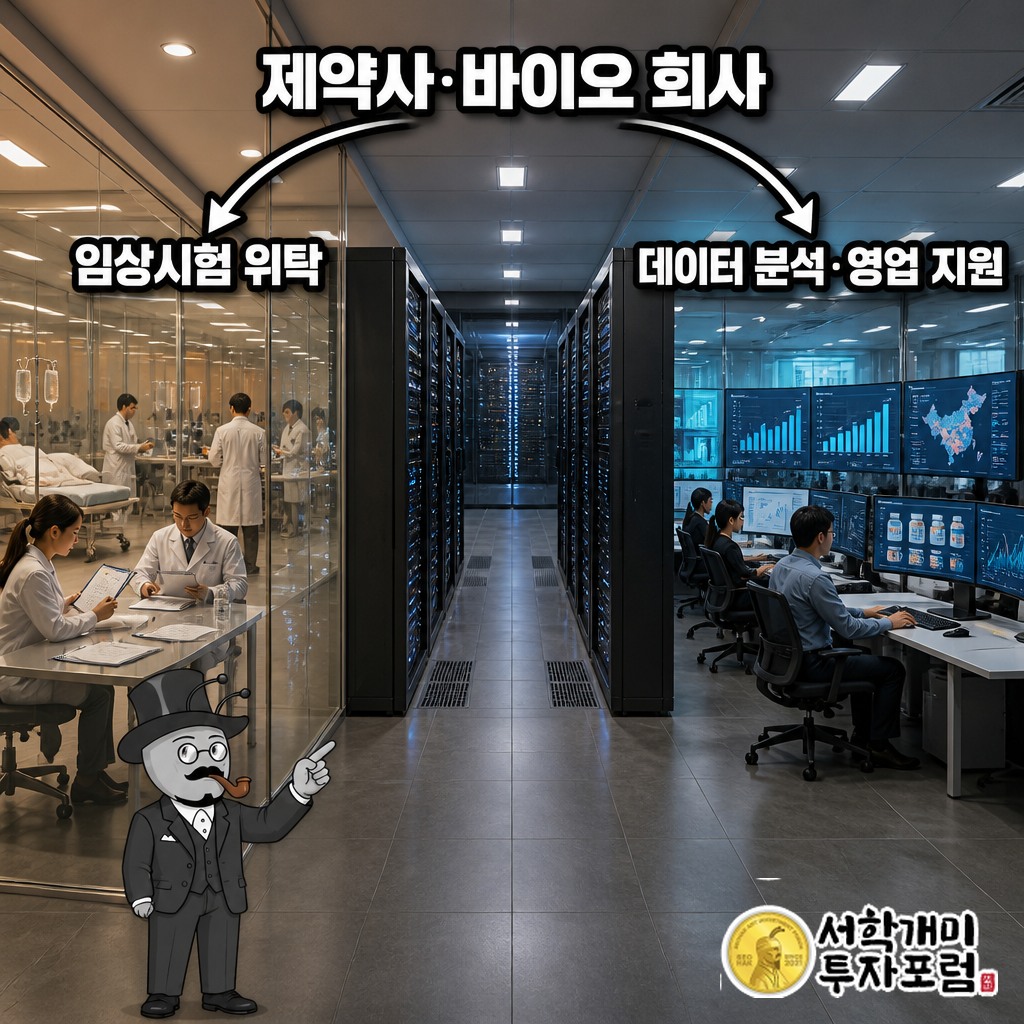
아이큐비아의 손님은 제약사와 바이오 회사입니다. 이들에게 두 가지를 팝니다. 하나는 신약 임상시험을 대신 굴려 주는 위탁 서비스입니다. 업계에서는 이 일을 CRO라고 부르는데, 병원을 섭외하고 환자를 모으고 시험 결과를 정리하는 일을 제약사 대신 맡는다는 말입니다. 다른 하나는 약이 어디서 얼마나 처방되는지 보여 주는 데이터와 분석, 그리고 약을 파는 영업 지원입니다.
2026년 1월 1일부터는 이 사업을 두 부문으로 나눠 보고합니다. 임상시험 쪽은 R&DS;(연구개발 솔루션), 데이터·분석·영업 지원 쪽은 Commercial Solutions(상업 솔루션)입니다. 개편 때 영업·의료 지원 사업을 옛 데이터 부문에 합쳤고, 실제 진료 현장에서 모은 데이터 사업 일부는 임상시험 쪽으로 옮겼습니다. 회사가 새로 짠 운영 방식에 보고 틀을 맞춘 것입니다. 약을 개발하는 단계와 약을 파는 단계로 회사를 깔끔하게 나눈 구성입니다.
본사는 미국 노스캐롤라이나주 더럼에 있습니다. 고객은 100개국이 넘는 곳에 1만 곳 이상입니다. 회사가 노리는 시장 규모를 2024 회계연도 연차보고서(10-K)에서 약 3,300억 달러로 추산했습니다. 제약사가 약 하나를 개발해 시장에 내놓고 파는 전 과정에 드는 외부 비용을 겨냥한 숫자입니다. 아이큐비아는 그 전 과정의 앞과 뒤를 동시에 붙잡고 있습니다.
이름 세 글자에 두 회사가 들어 있다
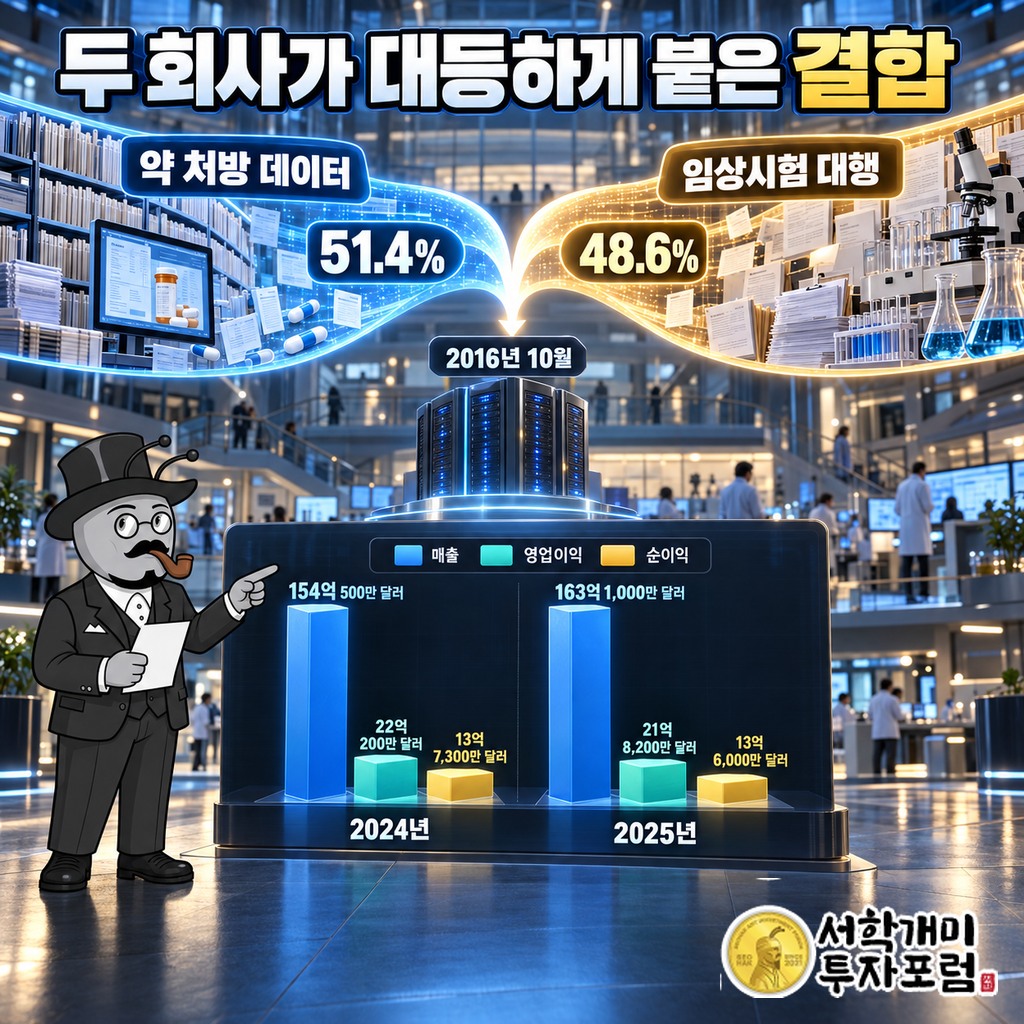
IQVIA라는 이름은 조합어입니다. 앞의 I는 IMS Health, Q는 Quintiles, 뒤의 VIA는 영어로 「~을 거쳐」라는 뜻의 단어에서 따왔습니다. IMS Health는 약 처방 데이터를 팔던 회사였고, Quintiles는 임상시험을 대행하던 회사였습니다. 두 회사는 2016년 10월 하나로 합쳤습니다.
합병 지분은 IMS 쪽이 51.4%, Quintiles 쪽이 48.6%였습니다. 거의 반반입니다. 어느 한쪽이 다른 쪽을 삼킨 거래가 아니라, 성격이 전혀 다른 두 사업이 대등하게 붙은 결합이었습니다. 합병 때 회장 겸 최고경영자를 맡은 아리 부스비브(Ari Bousbib)가 지금까지 회사를 이끌고 있습니다. 10년 가까이 같은 사람이 두 사업을 한 몸으로 엮어 온 것입니다.
이 합병을 돈의 흐름으로 보면 뜻이 분명해집니다. 제약사는 원래 약을 개발할 때 임상시험 회사에 돈을 내고, 약을 팔 때는 데이터 회사에 따로 돈을 냈습니다. 두 지갑이 따로 열렸습니다. 아이큐비아는 이 두 지갑을 한 창구로 모았습니다. 약 하나의 일생에서 개발비와 판매비가 모두 같은 회사로 흘러 들어오는 구조가 이때 만들어졌습니다.
12억 건의 환자 기록은 신약 시험에 어떻게 쓰이나
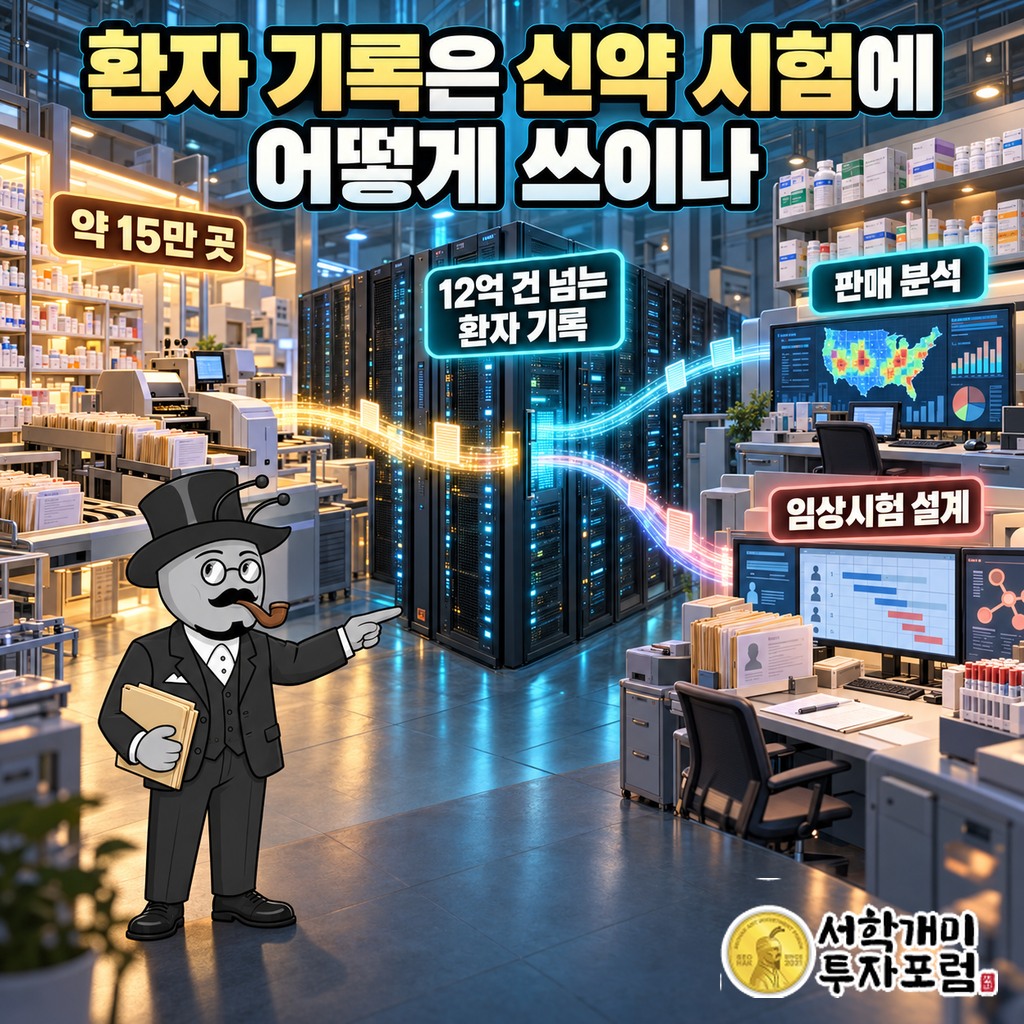
아이큐비아가 2024 회계연도 10-K에 적은 데이터의 덩치는 이렇습니다. 데이터를 대 주는 곳이 약 15만 곳이고, 들어오는 데이터 흐름이 100만 개가 넘습니다. 개인을 알아볼 수 없게 처리한 환자 기록은 12억 건이 넘고, 한 환자를 오랜 기간 따라간 기록이라는 점이 특징입니다. 회사가 가진 자체 데이터는 약 64페타바이트입니다. 1페타바이트는 고화질 영화 수십만 편을 담는 크기입니다.
이 데이터가 원래 쓰이던 곳은 약을 파는 쪽이었습니다. 제약사는 이 데이터로 어느 지역 의사가 어떤 약을 많이 처방하는지, 경쟁 약이 어디서 치고 올라오는지를 봅니다. 그리고 영업 인력을 어디에 보낼지 정합니다. 세계 의약품 판매의 약 90%를 덮는다는 회사 설명은 이 데이터가 사실상 업계 공용 장부처럼 쓰인다는 말입니다.
아이큐비아의 진짜 무기는 같은 데이터가 신약 시험 쪽으로 넘어갈 때 생깁니다. 임상시험에서 가장 어려운 일은 조건에 맞는 환자를 찾는 것입니다. 어느 병원에 어떤 병을 가진 환자가 몰려 있는지 아는 회사는 시험 병원을 고르고 환자를 모으는 설계를 더 정확하게 짤 수 있습니다. 판매 데이터를 가진 회사가 임상시험을 맡으면 시험 설계의 출발점이 다른 회사보다 앞에 있습니다.
경쟁 구도가 여기서 갈립니다. 임상시험 대행 시장에는 아일랜드의 ICON, 중소형 바이오 고객에 집중하는 Medpace, Thermo Fisher Scientific(PPD), Labcorp, Charles River 같은 강자가 있습니다. 한 시장조사는 아이큐비아의 점유율을 약 15.6%로 추정해 세계 1위로 꼽습니다. 그런데 이들 가운데 판매 데이터 사업까지 함께 하는 회사는 드뭅니다. 아이큐비아는 데이터 시장과 임상시험 시장에서 서로 다른 상대와 싸우고, 두 싸움에서 얻은 것을 한 회사 안에서 섞습니다.
제약사가 맡겨 둔 일감, 342억 달러
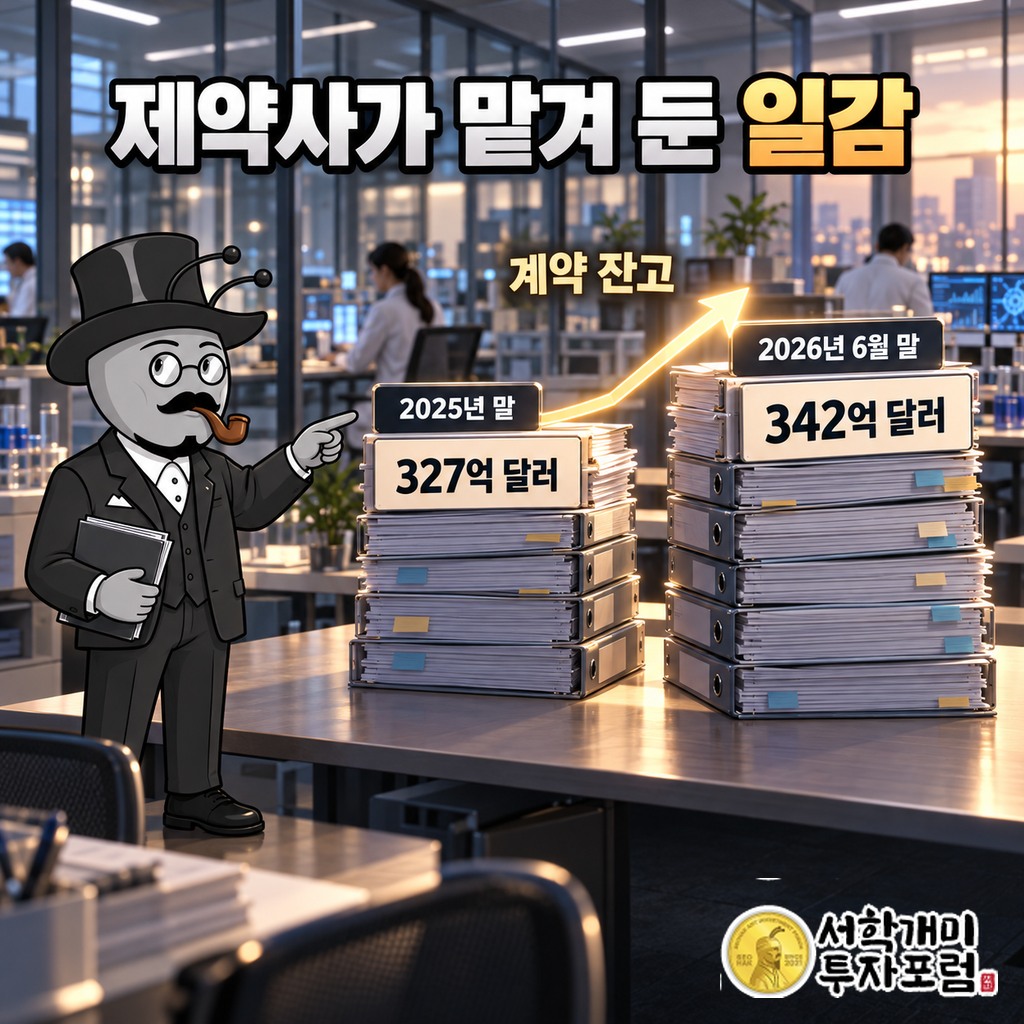
임상시험 대행은 한 번 계약하면 몇 년에 걸쳐 돈이 들어오는 사업입니다. 신약 시험 하나가 끝나기까지 오래 걸리기 때문입니다. 그래서 이 업계에서는 이미 계약했지만 아직 매출로 잡히지 않은 일감, 즉 계약 잔고를 중요하게 봅니다. 아이큐비아의 계약 잔고는 2025년 말 327억 달러에서 2026년 6월 30일 342억 달러로 늘었습니다. 반년 사이에 15억 달러어치 일감이 더 쌓였습니다.
이 가운데 앞으로 12개월 안에 매출로 바뀔 몫을 회사는 약 92억 달러로 잡았습니다. 앞으로 1년치 임상시험 매출의 상당 부분이 이미 계약서로 묶여 있다는 말입니다. 해마다 새 손님을 처음부터 찾아야 하는 사업과는 출발선이 다릅니다.
2026년 2분기에 새로 따낸 수주는 31억 5,000만 달러로, 1년 전보다 19% 늘었습니다. 수주를 그 분기 매출로 나눈 비율은 1.22배였습니다. 이 비율이 1보다 크면 그 분기에 일을 해서 소진한 것보다 새로 받아 온 일이 더 많았다는 뜻입니다. 창고에서 물건이 나가는 속도보다 들어오는 속도가 빠른 상태입니다. 회사는 이 실적을 발표하면서 연간 전망을 올렸습니다.
쌓인 일감은 주주에게도 돌아갔습니다. 아이큐비아는 2026년 상반기에 자사주를 9억 5,000만 달러어치 사들였다고 밝혔습니다. 몇 년치 일감이 계약서로 확보돼 있으니 현금을 어디에 쓸지 계획을 세우기가 쉬워집니다. 긴 계약 잔고와 자사주 매입이 한 발표문에 함께 실린 것은 이 사업 구조의 성격을 그대로 보여 줍니다.
가장 큰 손님도 매출의 5%뿐이다
납품 회사를 볼 때 흔히 걱정하는 것이 큰 손님 하나에 매달리는 구조입니다. 그 손님이 발을 빼면 매출이 한 번에 흔들리기 때문입니다. 아이큐비아는 이 걱정에서 멀리 있습니다. 2024 회계연도 10-K에 따르면 가장 큰 고객이 전체 매출에서 차지하는 비중은 약 5%입니다. 매출의 10% 이상을 차지하는 고객은 하나도 없습니다.
고객 수로 보면 100개국이 넘는 곳에 1만 곳 이상입니다. 세계적인 대형 제약사부터 신약 하나에 회사의 운명을 건 작은 바이오 회사까지 손님이 넓게 퍼져 있습니다. 대형 제약사는 여러 신약 후보를 동시에 돌리니 일감이 크고, 작은 바이오 회사는 자체 임상 인력이 없으니 외부 위탁이 필수입니다. 두 부류 모두 아이큐비아의 문을 두드릴 이유가 있습니다.
이 고른 분산은 합병 구조에서 나옵니다. 데이터 쪽은 약을 파는 거의 모든 제약사가 쓰는 공용 장부에 가깝고, 임상시험 쪽은 신약을 만드는 거의 모든 회사가 필요로 하는 서비스입니다. 두 사업이 각자 넓은 고객층을 가진 상태에서 합쳐졌으니 특정 제약사 한 곳의 사정에 회사 전체가 흔들릴 이유가 줄어듭니다. 아이큐비아의 안정감은 회사 한 곳과의 깊은 관계가 아니라 업계 전체와의 얕고 넓은 관계에서 옵니다.
데이터 회사가 AI와 보험사 시장으로 넓어진다
2026년 3월 16일 아이큐비아는 엔비디아 기술을 바탕으로 만든 인공지능 에이전트 플랫폼 IQVIA.ai를 공개했습니다. 에이전트란 사람이 시킨 일을 여러 단계에 걸쳐 스스로 처리하는 AI 프로그램을 말합니다. 회사는 AI 관련 특허를 100건 넘게 출원했고, 150개가 넘는 에이전트를 돌리고 있으며, 세계 상위 20대 제약사 가운데 19곳이 자기 업무에 이 에이전트를 들였다고 밝혔습니다.
상위 20곳 중 19곳이라는 숫자가 눈여겨볼 대목입니다. AI 도구는 누구나 만들 수 있지만, 제약사 업무에 바로 쓰이려면 그 업무를 속속들이 아는 데이터가 필요합니다. 약 판매 기록과 임상시험 경험을 모두 가진 회사가 만든 AI는 처음부터 제약사의 언어로 말합니다. 아이큐비아의 AI는 새 사업이라기보다 이미 가진 데이터에 새 손잡이를 단 것입니다.
그보다 앞선 2025년 10월 8일에는 Cedar Gate Technologies 인수를 발표했습니다. 보도된 인수 금액은 7억 5,000만 달러입니다. Cedar Gate는 환자·의료 데이터를 다루는 회사로, 건강보험사처럼 진료비를 내는 쪽과 병원처럼 진료를 하는 쪽을 겨냥한 데이터 사업을 합니다. 아이큐비아로서는 처음 들어가는 시장입니다.
이 인수로 손님의 범위가 바뀝니다. 지금까지 아이큐비아의 돈은 거의 전부 제약사 지갑에서 나왔습니다. Cedar Gate를 통해 진료비를 치르는 보험사와 진료를 하는 병원이라는 새로운 지갑에 손이 닿습니다. 약을 만드는 쪽의 데이터 회사가 약값과 진료비를 내는 쪽의 데이터까지 품는 방향입니다.
약의 일생 전체에 이름을 올린 회사
아이큐비아는 신약이 시험대를 통과하는 순간과 약국에서 팔리는 순간을 모두 기록하는 회사입니다. 2016년 데이터 회사와 임상시험 회사가 반반씩 합쳤을 때 만들어진 이 구조가 342억 달러의 계약 잔고, 1만 곳이 넘는 고객, 그리고 상위 20대 제약사 가운데 19곳이 쓰는 AI 도구로 이어졌습니다.
이제 이 회사는 제약사의 지갑을 넘어 보험사와 병원의 데이터로 걸음을 옮기고 있습니다. 약이 만들어지고, 팔리고, 값이 치러지는 모든 단계의 장부를 한 회사가 쥐게 되면, 그 회사는 더 이상 제약사의 하청이 아니라 업계가 서로를 이해하는 공용어가 됩니다.
출처: 미국 증권거래위원회(SEC) 전자공시 Iqvia Holdings FY2025 연간보고서(10-K), IQVIA(Wikipedia), IQVIA 회사 자료, IQVIA Form 10-K FY2024, SEC EDGAR(2025-02-13), IQVIA 2분기 실적 발표(2026-07-28), IQVIA 4분기·연간 실적 발표(2026-02-05), IQVIA 뉴스룸(2026-03-16), Healthcare Dealflow(2025-10-08)
Iqvia Holdings 앤트가드 시그널 — 진입·손절·목표가
Iqvia Holdings · 앤트가드 시그널
기준가 273.60달러 (2026년 10월 26일 미국 종가)
진입 273.88달러 (기준가 대비 +0.10%)
손절 256.61달러 (기준가 대비 -6.21%)
목표1 287.13달러 (기준가 대비 +4.95%)
목표2 300.38달러 (기준가 대비 +9.79%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -17.27달러 (-6.31%) | — |
| 목표1까지 보상 | +13.25달러 (+4.84%) | 0.77 대 1 |
| 목표2까지 보상 | +26.50달러 (+9.68%) | 1.53 대 1 |
신호 산출 기준일은 2026년 10월 26일 미국 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 27일 확인). 미국 상장사에는 한국의 관리종목·투자경고 지정 제도가 없어 SEC 공시로 확인했으며, 최근 1년 8-K에서 회계 재작성(4.02)·감사인 교체(4.01) 항목은 확인되지 않았습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 괄호의 원화는 읽기 편하시라고 붙인 어림값이며 환율에 따라 달라집니다. 투자 전 SEC 전자공시에서 직접 확인하시기 바랍니다.
#앤트가드 #Iqvia Holdings #IQV #미국주식 #종목분석 #공시읽는법 #서학개미 #금융공학시그널
투자 참고 정보이며 매매 권유가 아닙니다. 레버리지 거래는 원금보다 큰 손실이 날 수 있으며, 과거 수익과 자동매매 결과가 미래 수익을 보장하지 않습니다.