
유니퀘스트는 이제 드림텍 모회사가 아니다… 엔비디아 휴머노이드 로봇 모듈 국내 독점 공급

주식 게시판에서 유니퀘스트(077500)는 아직도 '드림텍 지주사'로 불립니다. 스마트폰 카메라 모듈을 만드는 드림텍의 엄마 회사라는 이야기입니다. 그런데 이 호칭이 가리키는 관계는 2023년 10월 1일에 끝났습니다. 그날 유니퀘스트의 투자 부문이 떨어져 나가 드림텍에 합쳐졌습니다. 그 뒤로 두 회사는 부모와 자식이 아니라 같은 대주주를 둔 형제가 됐습니다. 지금 유니퀘스트의 연결 장부에는 드림텍의 카메라 모듈 매출이 한 줄도 들어 있지 않습니다.
그러면 남은 유니퀘스트는 무엇으로 먹고살까요. 남이 만든 반도체를 국내 회사에 팔고, 그 반도체를 제품에 붙이는 법까지 가르쳐 주는 일로 법니다. 이 회사는 국내 비메모리 반도체 유통 1위로 꼽힙니다. 2025년에는 휴머노이드 로봇과 자율주행에 들어가는 엔비디아(NVIDIA, NVDA)의 새 모듈 '젯슨 토르'의 국내 독점 공급권을 확보했습니다. 유니퀘스트는 이제 드림텍 모회사가 아닙니다. 엔비디아 로봇 두뇌의 국내 독점 공급 창구입니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 8일이며, 앤트가드 시그널 가격(2026년 10월 7일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
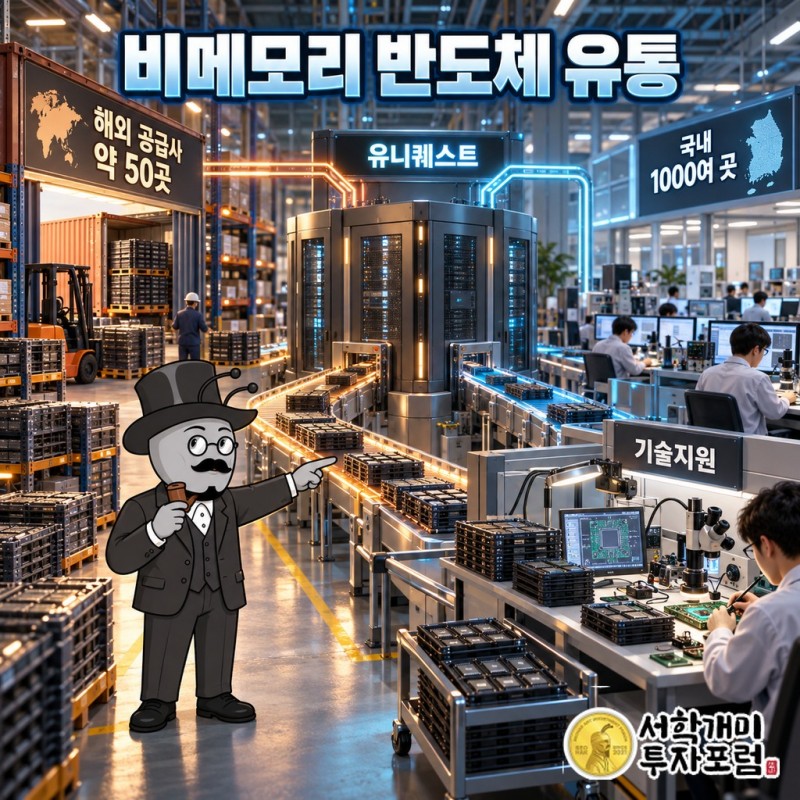
유니퀘스트는 1993년에 세워진 비메모리 반도체 유통 회사입니다. 비메모리 반도체는 사진이나 파일을 저장하는 메모리가 아니라, 계산하고 제어하고 통신하는 일을 맡는 칩을 말합니다. 이 회사는 그런 칩을 직접 설계하지도, 공장에서 찍어내지도 않습니다. 해외 반도체 제조사와 국내 독점 계약이나 대리점 계약을 맺고, 그 칩을 국내 전자·IT 회사에 공급합니다. 업계에서는 이 방식을 '프랜차이즈 디스트리뷰션'이라고 부릅니다. 제조사가 공식으로 인정한 국내 판매 대리인이라는 말입니다.
거래 규모는 꽤 큽니다. 약 50개 해외 공급사의 제품을 1000여 개 국내 고객사에 넘깁니다. 공급사 명단에는 인텔(Intel, INTC)과 퀄컴(Qualcomm, QCOM)이 있고, 엔비디아의 엣지 AI 모듈 '젯슨' 라인업에서는 국내 공식 파트너입니다. 매출의 약 98%가 이 반도체 유통에서 나옵니다. 여러 사업에 발을 걸친 회사가 아니라, 유통 하나에 거의 모든 것을 건 회사입니다.
그렇다고 상자를 받아 상자째 넘기는 도매상은 아닙니다. 유니퀘스트는 고객사가 반도체를 자기 제품에 넣을 수 있도록 기술지원, 설계 컨설팅, 교육까지 함께 제공합니다. 회사는 이를 '토탈솔루션'이라고 부릅니다. 칩은 받는다고 바로 돌아가지 않습니다. 회로를 어떻게 짜고 프로그램을 어떻게 올릴지 아는 사람이 옆에 있어야 합니다. 유니퀘스트가 실제로 파는 것은 칩과 그 노하우의 묶음입니다.
드림텍 모회사라는 이름표, 2023년 10월에 떨어졌다
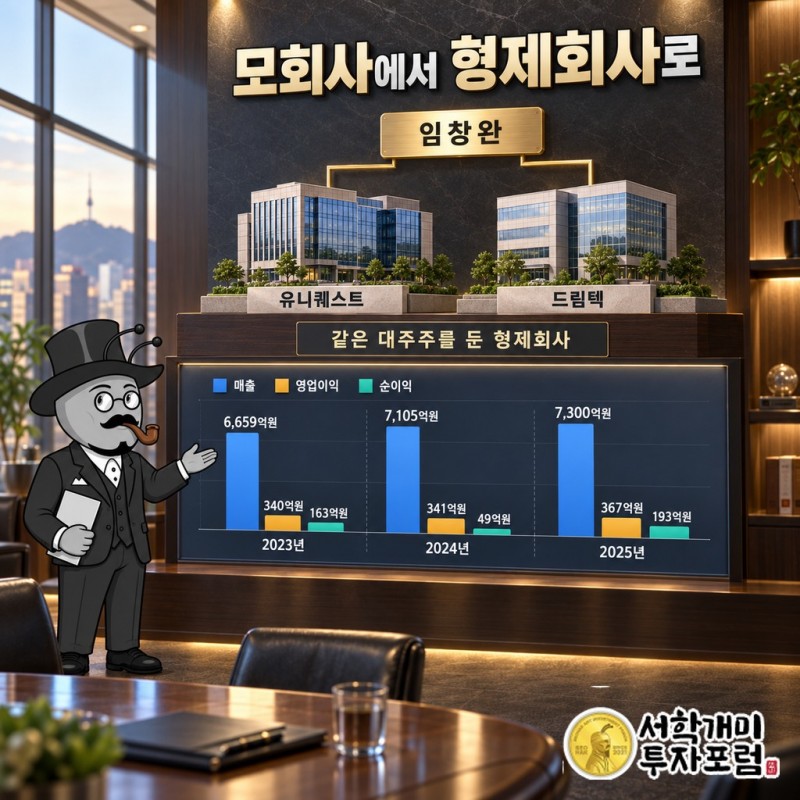
출발은 2023년 회사 분할입니다. 유니퀘스트는 회사를 둘로 나눴습니다. 반도체 유통을 하는 사업회사는 유니퀘스트라는 이름으로 남고, 투자 사업을 담은 투자회사는 새로 떼어 냈습니다. 나누는 비율은 사업회사 83.29%, 투자회사 16.71%였습니다. 기존 주주가 이 비율대로 두 회사의 주식을 나눠 받는 인적분할 방식이었습니다.
새로 생긴 투자회사는 곧바로 드림텍에 흡수합병됐습니다. 분할과 합병이 맞물린 기일은 2023년 10월 1일입니다. 이 한 번의 거래로 지배 구조가 바뀌었습니다. 그전까지 드림텍의 최대주주는 법인 유니퀘스트였지만, 이후에는 개인 임창완이 최대주주가 됐습니다. 임창완은 두 회사를 함께 일군 공동 창업자 격 인물입니다. 그래서 지금 두 회사는 모회사와 자회사가 아니라 같은 대주주를 둔 형제회사입니다.
유니퀘스트 쪽에서 바뀐 것은 이름표만이 아닙니다. 상호와 종목코드, 상장사 지위는 그대로지만 장부의 내용물이 달라졌습니다. 드림텍이 종속회사에서 빠지면서 유니퀘스트의 연결 재무제표에는 더 이상 드림텍의 카메라 모듈 매출이 잡히지 않습니다. 2024년 초 더벨은 드림텍을 '유니퀘스트 품에서 자란' 회사로 소개했습니다. 기사가 나왔을 때 드림텍은 이미 그 품을 떠난 뒤였습니다.
시장에서는 지금도 두 회사를 한 묶음으로 부릅니다. 이 습관은 유니퀘스트를 볼 때 엉뚱한 쪽을 쳐다보게 만듭니다. 드림텍의 카메라 모듈 장사가 좋든 나쁘든, 그 매출은 유니퀘스트의 매출로 잡히지 않습니다. 지금의 유니퀘스트를 보려면 드림텍이 아니라 반도체 유통 장사를 봐야 합니다.
반도체를 안 만드는 반도체 유통 1위, 유니퀘스트는 판권으로 번다
이 업종의 구조는 단순합니다. 자체 설계도, 자체 공장도 없습니다. 해외 팹리스(설계만 하는 반도체 회사)나 IDM(설계와 생산을 다 하는 반도체 회사)의 판권을 따내 국내 수요에 맞춰 공급합니다. 그래서 어느 해외 제조사와 독점·대리점 계약을 맺고 있느냐가 경쟁력을 가릅니다. 유통사의 가장 비싼 자산은 창고의 재고가 아니라 서랍 속 계약서입니다.
국내에는 같은 일을 하는 회사가 여럿 있습니다. 매커스, 유니트론텍, 제이씨현시스템, 미래반도체 등이 상장·비상장 경쟁사로 꼽힙니다. 이 가운데 유니퀘스트는 매출 기준 1위 사업자로 불립니다. 같은 구조의 회사들 사이에서 순위를 가르는 것은 누구의 칩을 파느냐입니다. 유니퀘스트의 1위는 인텔·퀄컴이라는 오래된 공급망 위에 서 있다고 봐야 합니다.
해외 제조사 입장에서 보면 이 계약이 왜 필요한지 보입니다. 한국에 있는 1000여 개 고객사를 본사가 하나하나 찾아다니며 설계를 도와주기는 어렵습니다. 그 일을 대신 해 줄 믿을 만한 현지 파트너가 필요합니다. 유니퀘스트가 기술지원·설계 컨설팅·교육을 붙여 파는 이유가 여기 있습니다. 칩을 대신 팔아 주기만 하는 회사는 바꾸기 쉽지만, 고객사 엔지니어와 함께 회로를 짜 온 회사는 바꾸기 어렵습니다.
그렇게 보면 이 회사의 성장은 새 공장을 짓는 방식으로 오지 않습니다. 새 판권을 따내는 방식으로 옵니다. 인텔과 퀄컴이 오래된 공급망이라면, 엔비디아 젯슨은 그 위에 얹은 새 판권입니다. 다른 유통사들과 견줘 유니퀘스트가 자동차·로봇·엣지 AI 쪽으로 영역을 넓히는 모습이 두드러지는 것도 이 판권 덕분입니다.
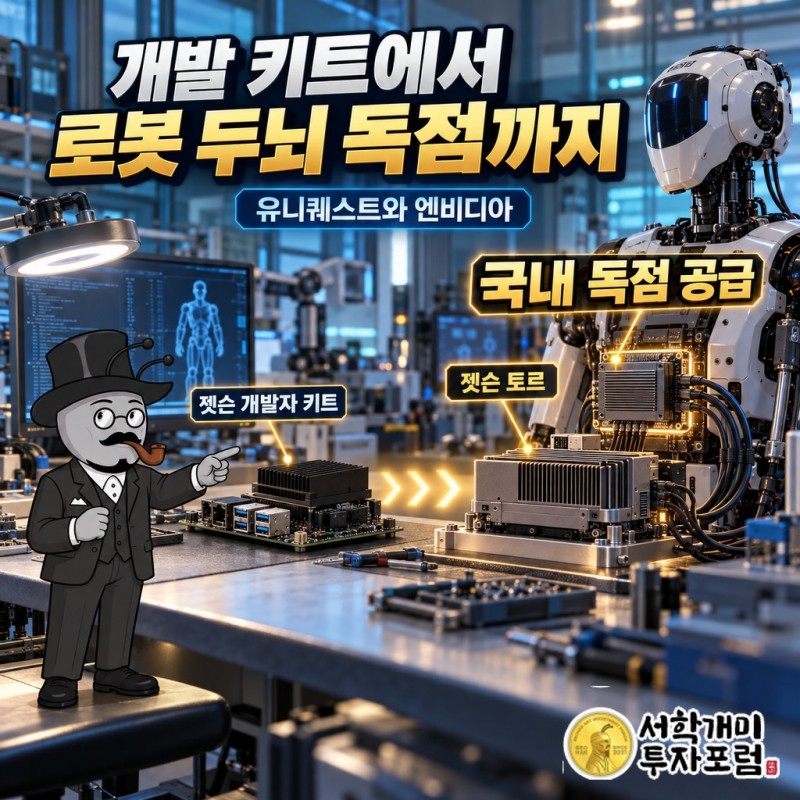
유니퀘스트와 엔비디아, 개발 키트에서 로봇 두뇌 독점까지
엔비디아와의 인연은 2023년 10월 26일 계약에서 시작합니다. 유니퀘스트는 엔비디아 '젯슨' 모듈의 개발자 키트 전 라인업을 국내에 공급하는 계약을 맺었습니다. 젯슨은 엣지 AI 컴퓨팅 모듈입니다. 데이터를 멀리 있는 서버로 보내지 않고, 로봇이나 카메라 같은 기기 안에서 AI가 바로 판단하게 해 주는 컴퓨터입니다. 개발자 키트는 회사들이 이 모듈로 제품을 시험 삼아 만들어 볼 수 있게 묶은 세트입니다.
이 계약으로 유니퀘스트는 엔비디아의 국내 공식 파트너가 됐습니다. 그리고 2년 뒤 한 걸음 더 나갔습니다. 휴머노이드 로봇과 자율주행용으로 나온 차세대 모듈 '젯슨 토르'의 국내 독점 공급권을 확보한 것입니다. 젯슨 토르는 2025년 8월 정식 출시됐고, 9월부터 본격 출하됐습니다. 사람 모양 로봇이 걷고 물건을 집으려면 눈으로 본 것을 그때그때 판단하는 두뇌가 필요합니다. 그 두뇌를 국내에 들여오는 길이 유니퀘스트 한 곳으로 나 있습니다.
순서를 보면 이 계약의 값이 보입니다. 처음 판 것은 개발자 키트였습니다. 회사들이 로봇과 AI 기기를 시험 삼아 만들 때 쓰는 물건입니다. 개발 단계부터 고객사 엔지니어 옆에 붙어 있던 유통사는, 그 제품이 정식 생산으로 넘어갈 때 가장 먼저 부르는 이름이 됩니다. 키트로 쌓은 관계가 정식 모듈의 독점 공급으로 이어진 흐름이 이 회사의 급소입니다.
유니퀘스트가 파는 산업용 반도체 목록에는 의료용 AI 기기용 반도체도 들어 있습니다. 기기 안에서 AI가 스스로 판단해야 하는 곳은 공장과 병원을 가리지 않습니다. 인텔·퀄컴으로 쌓은 오래된 거래처 위에, 엔비디아라는 새 공급사가 로봇과 AI 기기라는 새 손님을 데려온 모습입니다.
유니퀘스트 매출 절반은 자동차, 덜 팔고 더 남긴 1분기
유니퀘스트가 파는 칩이 어디로 가는지 보면 이 회사의 손님이 보입니다. 품목별로는 자동차용 반도체가 매출의 약 51%로 가장 큽니다. 요즘 자동차에는 운전 보조 장치부터 계기판, 통신 장치까지 칩이 들어가지 않는 곳이 드뭅니다. 나머지는 디지털 홈, 휴대폰, 통신장비, 네트워크 보안, 의료용 AI 기기 같은 산업용 반도체입니다. 절반은 자동차에, 나머지 절반은 생활 곳곳의 기계에 칩을 대는 구조입니다.
2026년 1분기 숫자는 이 회사의 장사 방식을 잘 보여 줍니다. 연결 매출은 1690억원으로 1년 전보다 4.4% 줄었습니다. 그런데 영업이익은 115억원으로 17.1% 늘었고, 순이익은 88억원으로 36.3% 늘었습니다. 덜 팔았는데 더 남겼습니다. 물건을 떼어다 파는 회사라면 매출이 줄 때 이익도 같이 줄기 쉬운데, 이번에는 그렇지 않았습니다.
흐름은 2025년에도 비슷했습니다. 연간 연결 매출은 소폭 늘었지만 영업이익은 7.5% 늘어 매출보다 빨리 자랐습니다. 매출을 부풀려 이익을 끌어올리는 회사가 아니라, 같은 매출에서 더 많이 남기는 쪽으로 움직이는 회사입니다. 칩만 넘기는 유통이 아니라 설계와 기술지원을 붙여 파는 장사라면 이런 수익성이 나오는 것도 자연스럽습니다.
유니퀘스트는 칩 도매상에서 로봇 시대의 길잡이로 바뀌고 있다
유니퀘스트를 '드림텍 지주사'로만 기억하는 사람에게 이 회사는 낯설게 보일 겁니다. 2023년 10월, 회사는 투자 부문을 떼어 내고 반도체 유통 하나만 남겼습니다. 같은 달 엔비디아와 젯슨 공급 계약을 맺었고, 2년 뒤에는 휴머노이드 로봇용 모듈의 국내 독점 공급권을 손에 쥐었습니다. 카메라 모듈 회사의 대주주였던 회사가 한국 로봇 산업이 엔비디아를 만나는 관문이 됐습니다.
이 회사가 판 것은 처음부터 칩 그 자체가 아니었습니다. 해외 제조사의 판권, 그리고 그 칩을 한국 회사의 제품 안에 넣어 주는 손이었습니다. 자동차에서 단련된 그 손이 이제 로봇으로 옮겨 가고 있습니다. 드림텍이라는 이름표를 떼어 내면, 그 아래에는 한국 로봇이 처음 악수하는 엔비디아의 얼굴이 있습니다.
출처: 금융감독원 전자공시(DART) 유니퀘스트 공시 및 네이버 금융 재무 정보, 한국거래소 KIND 회사분할합병 결정 공시(2023-08-11)·투자설명서, 더벨(2024-01-18), 이베스트투자증권 리포트(2023-02-28, 네이트뉴스 전재), 뉴스핌(2023-10-26), 파이낸셜뉴스(2025-03-12), DART 분기보고서(2026-05-15)
유니퀘스트 앤트가드 시그널 — 진입·손절·목표가
유니퀘스트 · 앤트가드 시그널
기준가 9,770원 (2026년 10월 7일 종가)
진입 9,900원 (기준가 대비 +1.33%)
손절 8,500원 (기준가 대비 -13.00%)
목표1 10,440원 (기준가 대비 +6.86%)
목표2 10,980원 (기준가 대비 +12.38%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -1,400원 (-14.14%) | — |
| 목표1까지 보상 | +540원 (+5.45%) | 0.39 대 1 |
| 목표2까지 보상 | +1,080원 (+10.91%) | 0.77 대 1 |
신호 산출 기준일은 2026년 10월 7일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 8일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
유니퀘스트, 유니퀘스트 주가, 유니퀘스트 전망, 유니퀘스트 실적, 077500, 유니퀘스트 077500, 유니퀘스트 배당, 유니퀘스트 목표주가, 유니퀘스트 배당금, 유니퀘스트 주가 전망, 유니퀘스트 실적 발표, 앤트가드

