
포스코퓨처엠, 삼성SDI에 LFP 양극재 6조원… 만드는 공장 지분은 20%
포스코퓨처엠이 삼성SDI에 LFP 양극재 6조원어치를 장기 공급하기로 하면서 물량은 8월 합의의 2배를 넘었다. 삼성SDI는 미국 FEOC 규제를 피할 소재를 얻고 포스코퓨처엠은 공급물량이 약 45% 늘어난다. 다만 그 LFP를 만드는 합작법인에서 포스코퓨처엠 지분은 20%뿐이어서, 이 계약의 값은 미국이 그 지분 구조를 어떻게 판정하느냐에 걸려 있다.
뉴스 핵심
- LFP 계약은 6조515억원, 물량은 8월 합의 19만t의 2배 이상이다.
- 실제 생산법인 씨앤피신소재테크놀로지에서 포스코퓨처엠 지분은 20%, 피노는 75%다.
- 2023년 40조원 발표 계약은 품목을 넓힌 지금 총액 21조2479억원이다.
포스코퓨처엠 LFP 6조원, 8월 약속보다 왜 2배로 커졌나
포스코퓨처엠(003670)과 삼성SDI(006400)가 6일 맺은 계약은 두 달 전 약속의 확장판이다. 8월 합의는 2027년부터 2032년까지 LFP 양극재 19만t이었는데, 본계약 물량은 그 2배를 넘겼다.
금액으로는 LFP 몫만 6조515억원이다. 2023년에 맺은 NCA 단일 품목 계약을 고쳐 LFP를 끼워 넣었고, 앞으로 LMO 양극재와 인조흑연 음극재까지 넓히기로 했다.
삼성SDI가 얻는 것은 미국 규제를 통과할 소재다. 포스코퓨처엠이 얻는 것은 확정 물량이고, 예상 공급량은 기존보다 약 45% 늘어난다.
이 계약은 소재 거래이기 전에 미국 규제를 통과하기 위한 거래다. 그래서 진짜 질문은 금액이 아니라 그 소재를 누가 만드느냐로 옮겨 간다.
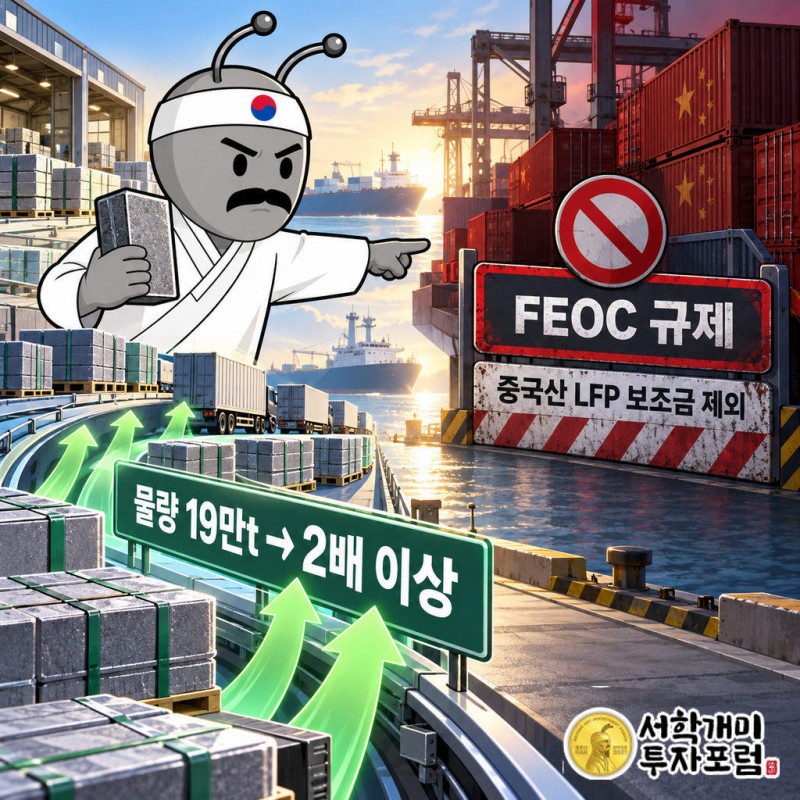
미국 FEOC 규정 하나가 이 계약을 키웠다
미국 IRA는 2025년부터 배터리 핵심광물을 해외우려기관(FEOC)에서 조달한 전기차에 보조금을 주지 않는다. 대당 최대 7500달러가 걸린 규정이다.
문제는 LFP다. 싸고 오래가 ESS와 중저가 전기차에 쓰이지만, 그동안 생산은 중국 업체가 쥐고 있었다.
국내 배터리사가 북미에서 LFP 배터리를 팔려면 중국산이 아닌 양극재가 필요하다. 그 공급처가 거의 없으니, 생산 능력을 먼저 계약으로 묶는 쪽이 이긴다.
삼성SDI가 8월 합의를 두 달 만에 2배로 키운 것은 이 자리 선점으로 볼 수 있다.
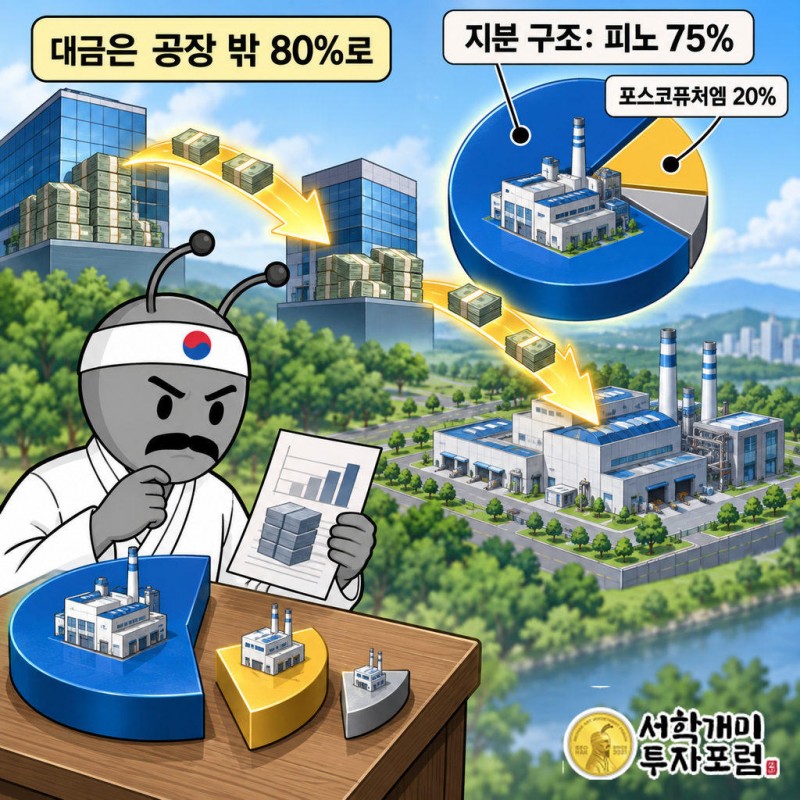
그 LFP는 누가 만드나, 포스코퓨처엠 지분은 20%
LFP를 실제로 생산하는 곳은 포스코퓨처엠 단독 공장이 아니다. 포항 영일만4산단의 합작법인 씨앤피신소재테크놀로지다.
이 법인의 지분은 중국 CNGR 51%, 피노(FINO) 29%, 포스코퓨처엠 20%로 출발했다.
2026년 6월 16일 피노가 CNGR 홍콩법인이 갖고 있던 구주 140만5752주를 282억원에 사들였다. 피노 지분은 29%에서 75%가 됐고, 목적은 Non-PFE 지위 확보로 보도됐다.
포스코퓨처엠 지분은 그대로 20%다.
피노는 여러 매체가 CNGR의 한국 자회사로 서술하는데, 둘의 정확한 지배관계는 공시로 확인되지 않는다. 확인된 것은 지분표가 바뀌었다는 사실이고, 기술과 경영의 뿌리가 바뀌었는지는 별개의 문제다.
Non-PFE 판정은 지분표만 보나
6월의 지분 이동은 미국 규제의 문턱을 넘기 위한 재배치로 읽는 게 자연스럽다. 중국 자본과 기술에서 벗어났다는 증거로 보기는 어렵다.
FEOC 규정은 지분 25% 이상이 우려국에 귀속되는지를 본다. 지분표만 보면 통과할 수 있는 구조다.
미국이 기술 라이선스나 경영권 조항까지 따지게 되면 이야기가 달라진다. 삼성SDI가 돈을 내고 산 것은 결국 그 판정이 유지된다는 전제다.
그 판정이 실제로 기준을 충족하는지는 아직 공개된 판단이 없다.
물량은 45% 늘었는데 총액은 40조원에서 21조원으로, 왜
2023년 1월, 당시 포스코케미칼은 삼성SDI와 10년간 NCA 양극재 40조원 공급계약을 발표했다. 창사 이래 최대였고, 포항에 NCA 전용 공장도 지었다.
이번 개정 후 총액은 NCA 15조1964억원에 LFP 6조515억원을 더한 21조2479억원이다.
품목이 늘고 물량이 커졌는데 금액은 절반 남짓으로 줄었다.
조원 단위 수주 발표는 계약 당시 원자재 가격을 넣어 계산한 최대치에 가깝다. 가격이 내려가면 같은 물량도 금액이 쪼그라든다.
그러니 이번 6조원도 확정된 현금이 아니라, 지금 가격으로 그린 그림으로 보는 편이 정확하다.
포스코퓨처엠·삼성SDI 주주에게 남는 것은 무엇인가
포스코퓨처엠은 SK온에도 1조1000억원 규모 LFP를 따로 공급한다. 국내 배터리사들에 비중국 LFP를 대는 축으로 자리를 잡아 가는 중이다.
포스코퓨처엠 주주에게 이 계약은 확정 물량으로 가동률과 증설 계획을 정밀하게 짤 근거다.
삼성SDI 주주에게는 북미 LFP 사업의 원료 리스크를 하나 지운 셈이다. 대신 그 원료가 미국 판정에 묶여 있다.
돈의 경로를 따라가면 그림이 선명해진다. 삼성SDI가 낸 대금은 포스코퓨처엠을 거쳐, 지분 80% 가까이가 포스코 밖에 있는 공장으로 흘러간다.
우리가 보는 이 계약의 본질은 한국산 소재의 승리가 아니다. 미국 규칙이 지분표를 얼마나 믿어 주느냐에 6조원을 건 거래다.
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 포스코퓨처엠·삼성SDI의 매수나 매도를 권하지 않습니다. 장기 공급계약 금액은 원자재 가격과 미국 FEOC 판정에 따라 달라질 수 있고, 투자 판단과 그 결과의 책임은 독자 본인에게 있습니다.
포스코퓨처엠, 003670, 삼성SDI, 006400, LFP 양극재, FEOC, 씨앤피신소재테크놀로지, CNGR, IRA

