넥사다이내믹스의 본업은 디스플레이 패널을 붙이고 검사하는 본딩·검사 장비입니다. 최근 주가는 경영권 변경과 자금조달, AI 데이터센터·HPC 사업 진출안이 잇따르며 급등한 뒤 큰 폭으로 흔들렸습니다. 주가를 움직인 공개 재료부터 실제로 돈을 버는 본업과 자금 구조까지 짚습니다.
※ 이 글은 투자 참고용이며, 작성 기준일은 2026년 9월 5일입니다.
넥사다이내믹스 주가는 8월 24일 이후 왜 급등했나?
공개 재료는 세 덩어리입니다. 8월 24일 회사는 경영권 변경 등에 관한 계약을 공시했습니다. 같은 날 시원이노텍을 대상으로 약 130억원, 데네브하이테크를 대상으로 약 20억원을 조달하는 제3자배정 유상증자도 각각 결정했습니다. 두 건을 합치면 150억원입니다. 여기에 80억원 규모의 제8회 전환사채 발행 결정이 더해졌습니다. 기존 시가총액이 크지 않은 회사에 경영권 변경과 대규모 자금조달이 한꺼번에 붙었습니다.
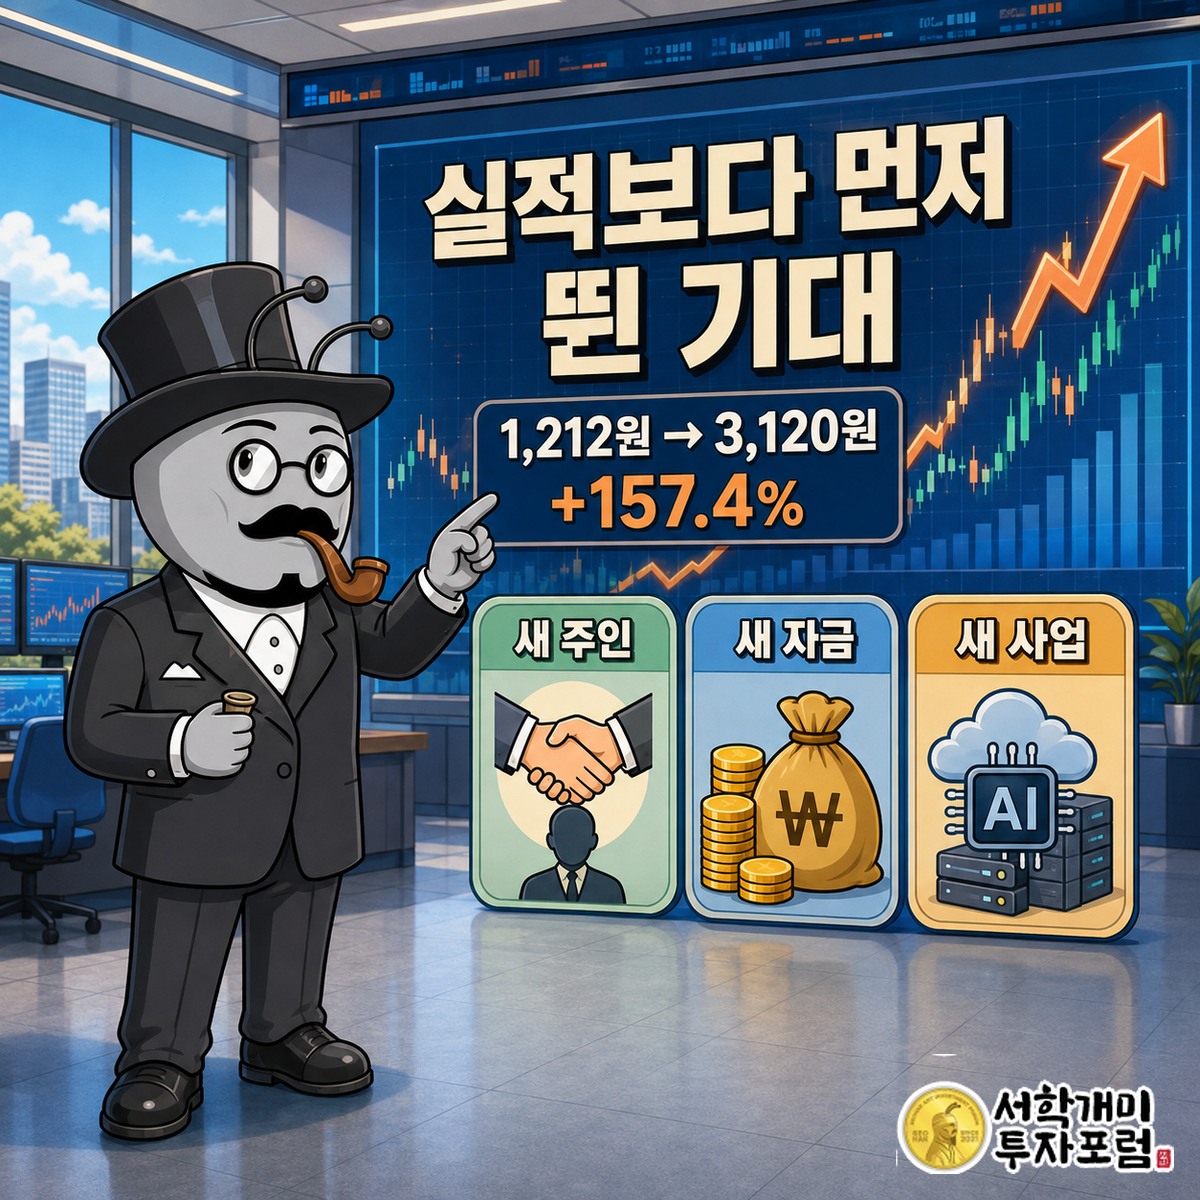
9월 1일에는 AI 데이터센터와 HPC 사업 진출안이 전면에 나왔습니다. 9월 15일 임시주주총회 안건에는 서버·스토리지·네트워크 장비, GPU 서버와 고성능 컴퓨팅 시스템, 데이터센터 개발·운영·임대, AI 서비스가 새 사업목적으로 들어갔습니다. SK하이닉스와 인텔코리아 출신 인사도 이사 후보에 올랐습니다. 8월 21일 1,212원이던 주가는 9월 1일 3,120원으로 올라 157.4% 뛰었습니다. 거래소 위험 표시에는 투자경고와 거래정지가 붙었습니다.
다만 순서를 분리해야 합니다. 20억원 유상증자는 9월 1일 납입됐지만, 130억원 유상증자 납입 예정일은 9월 15일이고 80억원 전환사채 납입 예정일은 9월 22일입니다. AI·HPC도 주총에서 다룰 사업목적과 경영진 개편안입니다. 매출 계약이나 수주 공시와는 단계가 다릅니다. 최근 넥사다이내믹스 주가를 움직인 것은 완성된 실적보다 ‘새 주인·새 자금·새 사업’이 한꺼번에 등장한 사건입니다. 이제 그 변화의 기반이 된 기존 회사가 무엇을 팔던 곳인지 봐야 합니다.
넥사다이내믹스 뭐하는 회사, 실제로 뭘 팔아 돈을 버나?
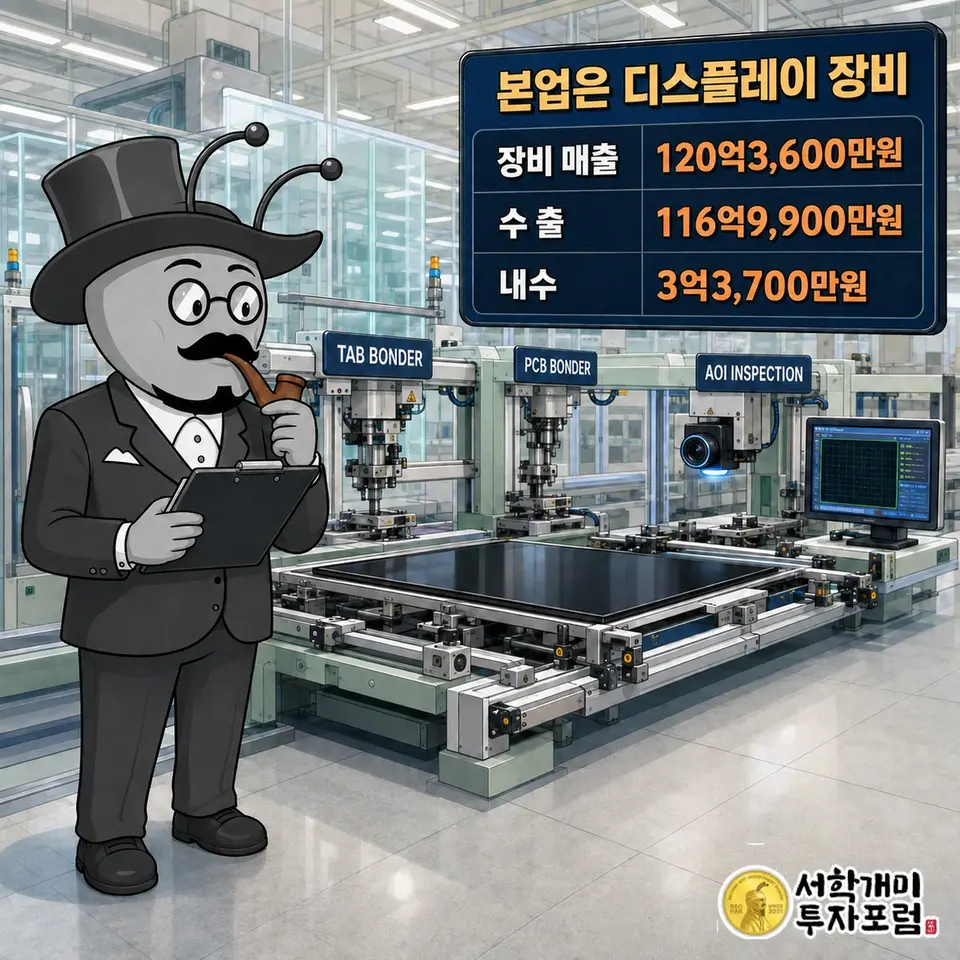
본업은 AI 서버가 아니라 디스플레이 패널 조립·검사 장비입니다. 2004년 설립 뒤 FPD 생산설비를 만들어 왔습니다. TAB BONDER는 디스플레이 패널과 구동 부품을 붙이고, PCB BONDER는 인쇄회로기판을 접합합니다. AOI INSPECTION은 조립 상태를 자동으로 검사합니다. 고객 공장에 장비 한 대를 넘기는 것으로 끝나는 사업이 아니라 정밀 제어, 소프트웨어, 검사 공정, 물류자동화를 묶어 공급하는 제조업입니다.
2025년 사업보고서의 매출 구성을 보면 정체가 더 선명합니다. 스마트솔루션 장비 매출은 120억3,600만원이었습니다. K-뷰티 상품 유통은 9억800만원, 임대료 등 기타 매출은 6,900만원이었습니다. 전체 매출 130억원의 대부분이 장비에서 나왔습니다. 화장품 사업은 2025년 3분기에 시작됐지만 회사 전체를 설명할 규모는 아니었습니다.
장비 매출 안에서는 수출이 116억9,900만원, 내수가 3억3,700만원이었습니다. 회사가 내세우는 국산화 장비를 해외 패널 업체에 공급하는 구조입니다. 사업보고서에는 CSOT 같은 글로벌 패널 업체와 협력한다고 적었습니다. 반면 새로 제시한 GPU 서버와 데이터센터는 2025년 매출표에 별도 사업부문으로 잡히지 않습니다. 첫 번째 몰랐던 사실은 이것입니다. 넥사다이내믹스라는 이름 뒤의 현재 매출원은 여전히 디스플레이 본딩·검사 장비입니다. 이름보다 매출표가 회사를 더 정확히 말해 줍니다.
코스닥 넥사다이내믹스 장부는 3년 동안 어떻게 달라졌나?
장부의 답은 단순합니다. 매출은 줄었다가 반등했지만 영업손실은 더 커졌습니다. 2023년 매출 162억원에서 2024년 85억원으로 반 토막 가까이 줄었고, 2025년에는 130억원으로 회복했습니다. 그러나 같은 기간 영업손실은 86억원, 64억원, 95억원이었습니다. 매출 반등이 이익 회복으로 이어지지 않았습니다.
| 항목 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 매출액 | 162 | 85 | 130 |
| 영업이익 | -86 | -64 | -95 |
| 당기순이익 | -74 | -94 | -142 |
| 영업이익률 | -52.91 | -74.71 | -72.73 |
| 순이익률 | -45.94 | -109.67 | -109.41 |
| ROE(지배주주) | -27.57 | -44.75 | -62.93 |
| 부채비율 | 95.54 | 160.34 | 173.77 |
손실의 크기는 매출과 나란히 봐야 합니다. 2025년 영업이익률은 -72.73%였습니다. 130억원을 팔고 95억원의 영업손실을 냈다는 뜻입니다. 순손실은 142억원으로 매출보다 컸습니다. 부채비율도 2023년 95.54%에서 2025년 173.77%로 높아졌습니다. 제시된 2026년 2분기 수치는 매출 9억원, 영업손실 26억원, 영업이익률 -301.94%, 부채비율 332.17%입니다. 외형이 작아진 상태에서 비용을 감당하지 못한 모습입니다.
왜 본업이 돈을 못 벌었는지도 숫자에 담겨 있습니다. 장비업은 수주와 납품 시점에 따라 매출이 크게 흔들립니다. 그런데 매출이 빠질 때 인력·공장·개발비 같은 고정비는 같은 속도로 줄지 않습니다. 2025년 매출이 2024년보다 45억원 늘었는데도 영업손실은 31억원 커졌습니다. 매출 회복만으로는 부족했고 원가와 판관비 구조까지 바뀌어야 했습니다. 그런데 장부보다 더 빠르게 바뀐 것이 있습니다.

합병해 상장한 넥사다이내믹스는 왜 이름과 사업을 바꿨나?
두 번째 몰랐던 사실은 회사 이름과 사업목적이 짧은 기간에 크게 달라졌다는 점입니다. 실제 장비회사는 2004년 에스에이티로 출발했습니다. 법률상으로는 아이비케이에스제14호기업인수목적회사가 에스에이티를 흡수합병해 2021년 11월 코스닥에 합병 신규상장했습니다. 2025년 3월 사명을 에스에이티에서 넥사다이내믹스로 바꿨습니다.
정관의 사업목적도 넓어졌습니다. 2024년에는 2차전지 장비, 스마트팩토리, 레이저 응용 장비를 넣었습니다. 2025년에는 산업용 로봇, 광고, 화장품 사업을 추가했습니다. 실제 2025년 매출에 새로 잡힌 것은 K-뷰티 유통 9억800만원이었습니다. 그리고 2026년 9월 주총에는 GPU 서버, HPC, 데이터센터와 AI 서비스가 올라왔습니다. 사업목적 추가와 매출 발생 사이에는 거리가 있다는 사실을 회사의 과거 매출표가 보여 줍니다.
주인도 움직였습니다. 사업보고서에는 2025년 1월 상속재산 협의분할로 최대주주가 바뀌었고, 같은 해 3월 주식 양수도 계약 종결로 글로벌씨앤디가 최대주주가 됐다고 적혀 있습니다. 2026년 8월에는 다시 시원이노텍과 경영권 변경 계약을 맺었습니다. 이번 AI 전환안은 단순한 신규 사업목적 한 줄이 아니라 최대주주 교체, 이사회 개편, 외부자금 조달이 묶인 변화입니다. 그래서 이름보다 자금의 출처를 먼저 봐야 결론이 나옵니다.
넥사다이내믹스 전망의 핵심, 판정은 무엇인가?
판정: 돈 빌리는 회사입니다. 근거는 ① 2025년 영업이익 -95억원, ② 2025년 영업활동현금흐름 -81억원, ③ 최근 3년간 증자·CB·차입이 모두 있었다는 사실입니다.
연결 현금흐름표에서 영업활동현금흐름은 2023년 -37억원, 2024년 -10억원, 2025년 -81억원이었습니다. 본업이 3년 연속 현금을 보태지 못했습니다. 같은 기간 차입금 유입은 매년 있었습니다. 전환사채 유입도 2023년 90억원, 2025년 151억원이 잡혔습니다. 2025년에는 제3자배정 유상증자 결정도 이어졌고, 2026년 8월에는 150억원 유상증자와 80억원 전환사채를 다시 결정했습니다. 적자를 외부자금으로 메우는 흐름이 반복됐습니다.
따라서 이 회사의 핵심 문제는 “AI라는 단어가 성장 산업인가”가 아닙니다. 새 사업이 매출과 현금을 만들기 전까지 운영비를 무엇으로 버티느냐입니다. 130억원 유상증자와 80억원 전환사채가 예정대로 들어오면 시간은 벌 수 있습니다. 그러나 그 돈은 영업이익이 아닙니다. 외부에서 들어온 현금이 수주, 납품, 대금 회수로 이어져야 판정이 달라집니다. 그 변화를 재는 기준은 이미 정해져 있습니다.

넥사다이내믹스 전망은 어떤 실적으로 바뀌어야 하나?
첫째, 납입이 먼저입니다. 9월 1일 납입된 20억원 유상증자와 달리 시원이노텍의 130억원 유상증자는 9월 15일, 80억원 전환사채는 9월 22일이 납입 예정일입니다. 예정과 완료는 다릅니다. 증권발행결과 공시가 올라와야 회사가 실제로 쓸 수 있는 돈이 확정됩니다.
둘째, AI·HPC 사업은 정관 문구 다음 단계로 넘어가야 합니다. 임시주총에서 사업목적과 이사 선임안이 처리된 뒤 조직, 공급 파트너, 고객, 계약금액, 납품일이 붙은 수주가 나와야 합니다. “진출” 보도보다 재무제표의 새 사업부문 매출이 강한 증거입니다. 기존 디스플레이 장비와 어떤 기술·고객·설비를 함께 쓰는지도 원가를 가르는 항목입니다.
셋째, 기존 장비사업이 바닥을 받쳐야 합니다. 분기 매출 9억원과 영업손실 26억원의 조합이 이어지면 새 자금은 영업적자를 메우는 데 먼저 쓰입니다. 매출 증가, 영업손실 축소, 영업활동현금흐름의 플러스 전환이 같은 방향으로 나타나야 합니다. 넷째, 부채비율 332.17%가 낮아져야 합니다. 신사업 매출이 늘어도 매출채권과 재고만 쌓이고 현금이 들어오지 않으면 자금조달이 다시 필요해집니다. 이 네 조건이 넥사다이내믹스 전망을 이야기에서 실적으로 바꾸는 순서입니다.
넥사다이내믹스 뭐하는 회사인지 자주 묻는 세 가지
Q1. 넥사다이내믹스는 AI 데이터센터 회사인가요?
아닙니다. 작성 기준 현재 매출 본체는 디스플레이용 본딩·검사·자동화 장비입니다. AI 데이터센터와 HPC는 9월 임시주총에 올린 신규 사업안입니다.
Q2. 화장품 유통이 주력인가요?
아닙니다. 2025년 K-뷰티 매출은 9억800만원이고 스마트솔루션 장비 매출은 120억3,600만원입니다. 화장품은 시작 단계의 보조 사업입니다.
Q3. 코스닥에는 언제 상장했나요?
에스에이티가 기업인수목적회사와 합병해 2021년 11월 코스닥에 합병 신규상장했습니다. 회사 이름은 2025년 3월 넥사다이내믹스로 바뀌었습니다.
자료 확인: 금융감독원·한국거래소 2025년 사업보고서, DART 2026년 8월 24일 20억원 유상증자·130억원 유상증자·80억원 전환사채, 9월 1일 주주총회소집공고.
※ 본문은 공개 공시와 회사 발표를 바탕으로 작성했으며 매수 권유가 아닙니다.
#넥사다이내믹스 #넥사다이내믹스뭐하는회사 #넥사다이내믹스주가 #넥사다이내믹스전망 #합병해코스닥상장 #코스닥 #351320 #FPD본딩 #디스플레이장비 #AI데이터센터 #HPC #유상증자 #전환사채 #기업분석