이익 거래 합계와 손실 합계는 어떻게 넣나요?
이익·손실 합계는 같은 해 거래별 수수료 차감 전 손익을 각각 양수로 모은 금액입니다. 차감 후 자료를 쓰면 수수료는 0으로 입력합니다. 연간 순손익에 손실을 다시 빼지 않으며, 여러 증권사 자료를 모으고 평가손익·배당은 제외합니다.

 서학개미투자 도구
해외주식의 1년 이익 거래 합계를 원화로 넣으면 연간 세후 순이익과 실효세율이 나와요. 손실 거래 합계·수수료는 선택이고, 배당·평가손익은 제외해요.
1년 이익 거래 합계를 넣으면 바로 계산돼요
적용 대상은 양도일까지 계속 5년 이상 국내에 주소·거소를 둔 거주자입니다. 원금을 제외한 연간 이익의 예상값이며 매도 직후 계좌 입금액과 다릅니다. 과세대상·세율·공제는 소득세법 제94조·제104조·제103조와 아래 공식 출처를 따릅니다.
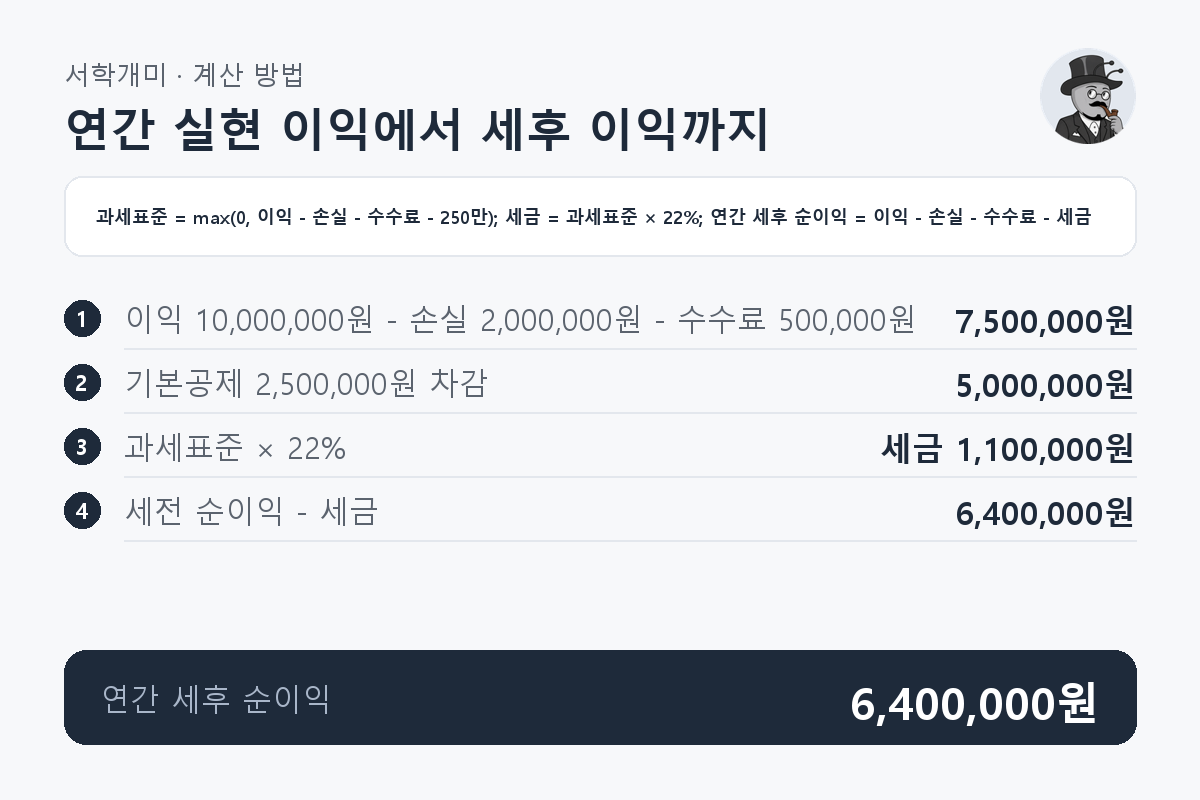
연간 세후 순이익은 원금을 제외한 세후 이익이며 매도대금이 아닙니다. 대표 예시는 세전 순이익 7,500,000원에서 세금 1,100,000원을 빼 6,400,000원이 남습니다. 실효세율 14.67%는 세금÷세전 순이익이며, 순이익이 없으면 표시하지 않습니다.
같은 귀속연도의 이익에서 손실과 미차감 수수료를 뺀 뒤 기본공제를 적용합니다. 입력은 원 단위 정수이고, 예상 세금은 원 단위 반올림, 실효세율은 소수 둘째 자리까지 표시하며 끝자리 0은 생략합니다. 신고서의 세액 단수 처리와는 차이가 날 수 있습니다.
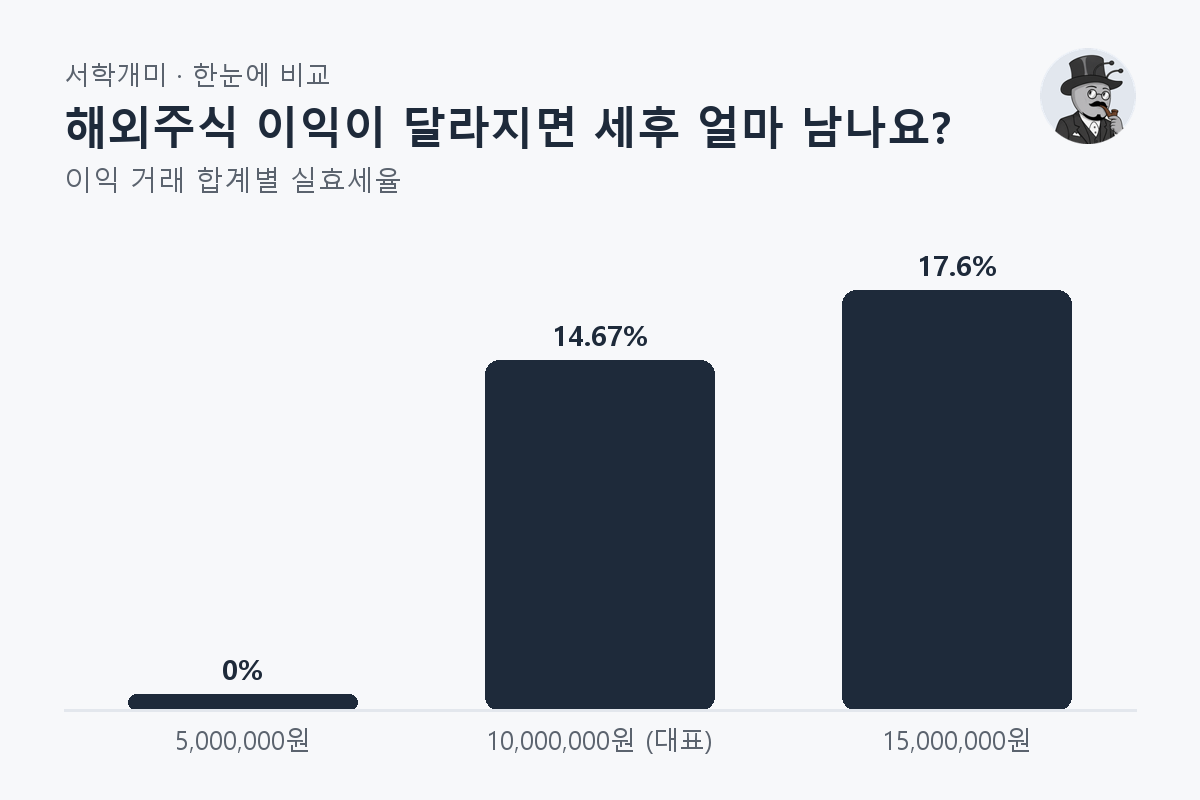
같은 해의 손실 2,000,000원과 미차감 수수료 500,000원을 고정합니다. 이익 10,000,000원이 대표 예시이고 나머지는 비교 사례입니다.
| 이익 거래 합계 | 예상 세금 | 연간 세후 순이익 | 실효세율 |
|---|---|---|---|
| 5,000,000원 | 0원 | 2,500,000원 | 0% |
| 10,000,000원 (대표) | 1,100,000원 | 6,400,000원 | 14.67% |
| 15,000,000원 | 2,200,000원 | 10,300,000원 | 17.6% |
이익·손실 합계는 같은 해 거래별 수수료 차감 전 손익을 각각 양수로 모은 금액입니다. 차감 후 자료를 쓰면 수수료는 0으로 입력합니다. 연간 순손익에 손실을 다시 빼지 않으며, 여러 증권사 자료를 모으고 평가손익·배당은 제외합니다.
해외주식 세후 수익은 같은 해 원화 실현 이익에서 실현 손실·미차감 수수료·예상 양도세를 뺀 금액입니다. 예상 양도세는 기본공제 후 과세표준에 지방세 포함 세율을 적용합니다. 평가손익·배당은 합산하지 않으며 매수 원금은 결과에 포함되지 않습니다.
비교 사례로 연간 원화 실현 이익 10,000,000원, 손실·미차감 수수료 0원이면 예상 세금은 1,650,000원, 세후 순이익은 8,350,000원입니다. 원금은 제외하며 실효세율은 16.5%입니다. 수수료나 같은 해 손실이 있으면 결과가 달라집니다.
증권사 자료의 이익과 손실은 수수료 차감 전후 기준을 함께 확인합니다. 차감 전 자료에는 아직 반영하지 않은 매매 수수료만 별도로 넣습니다. 차감 후 자료에는 수수료를 0으로 넣어 두 번 빼는 일을 피합니다.
연간 순손실이면 이 계산의 세금은 없고 연간 세후 순이익은 음수로 표시됩니다. 계산상 음수는 세금 환급액이 아닙니다. 다른 해의 손실이나 비과세 국내주식 손실을 임의로 합산하지 않습니다.
과세대상 국내주식 양도가 없고 손실·수수료 차감 후 연간 순이익이 250만원 이하면 기본공제로 예상 세금은 0원입니다. 세액이 없어도 양도소득이 발생하면 확정신고 대상입니다. 2026년 귀속분은 2027년 5월에 신고하며 증권사 원화 계산자료를 확인합니다.
해외주식 손익의 귀속연도는 체결일이 아니라 대금이 청산되는 결제일을 기준으로 판단합니다. 소득세법 제98조가 근거이며, 연말에 체결해도 결제가 다음 해라면 다음 해 손익으로 모아 입력합니다. 증권사 자료의 결제일을 확인합니다.
달러 순이익에 현재 환율을 곱한 금액은 세금 계산용 원화 손익과 다릅니다. 매수·매도 대금과 경비를 각각 수령·지출일의 기준환율 또는 재정환율로 환산해 손익을 구합니다. 시행령 제178조의5를 따르며 증권사 원화 계산자료를 확인합니다.
