적금 이자 계산에는 무엇을 입력하나요?
매달 같은 납입액과 실제 적용받는 세전 연 금리, 전체 납입 개월 수를 입력합니다. 금액은 원, 금리는 백분율로 넣으며 과세 구분은 일반과세가 기본입니다.
최고 금리만 보고 입력하지 말고 본인이 충족한 우대 조건을 확인합니다. 기간은 정수 개월로 입력하고, 납입액이 매번 달라지는 자유적립식은 이 모형에서 제외합니다.

 서학개미투자 도구
매달 넣을 금액과 연 금리, 개월 수를 넣으면 세후 이자와 만기 수령액이 나와요. 일반과세가 기본이며 매월 같은 날 넣는 단리 적금 기준이에요. 복리와 중도해지는 따로 확인해요.
월 납입액·연 금리·개월 수를 채우면 계산돼요
KB국민은행 금융계산기 안내에 따라 일반과세 15.4%(소득세 14%·지방소득세 1.4%)와 비과세 이자 면제를 적용합니다. 적용 기준일은 2026-10-08입니다. 원화 단리 정기적금의 정상 납입·만기 지급 기준이며 자유적금은 제외합니다. 실제 납입일·우대 조건·비과세 자격은 은행 계약에서 확인합니다. 총 납입원금 전체에 연 금리를 곱하거나 최고 우대금리를 그대로 입력하지 않도록 주의합니다. 은행 여신·수신 실무 관점으로 산식·문안을 점검했으며 외부 은행 검토는 미실시했습니다.
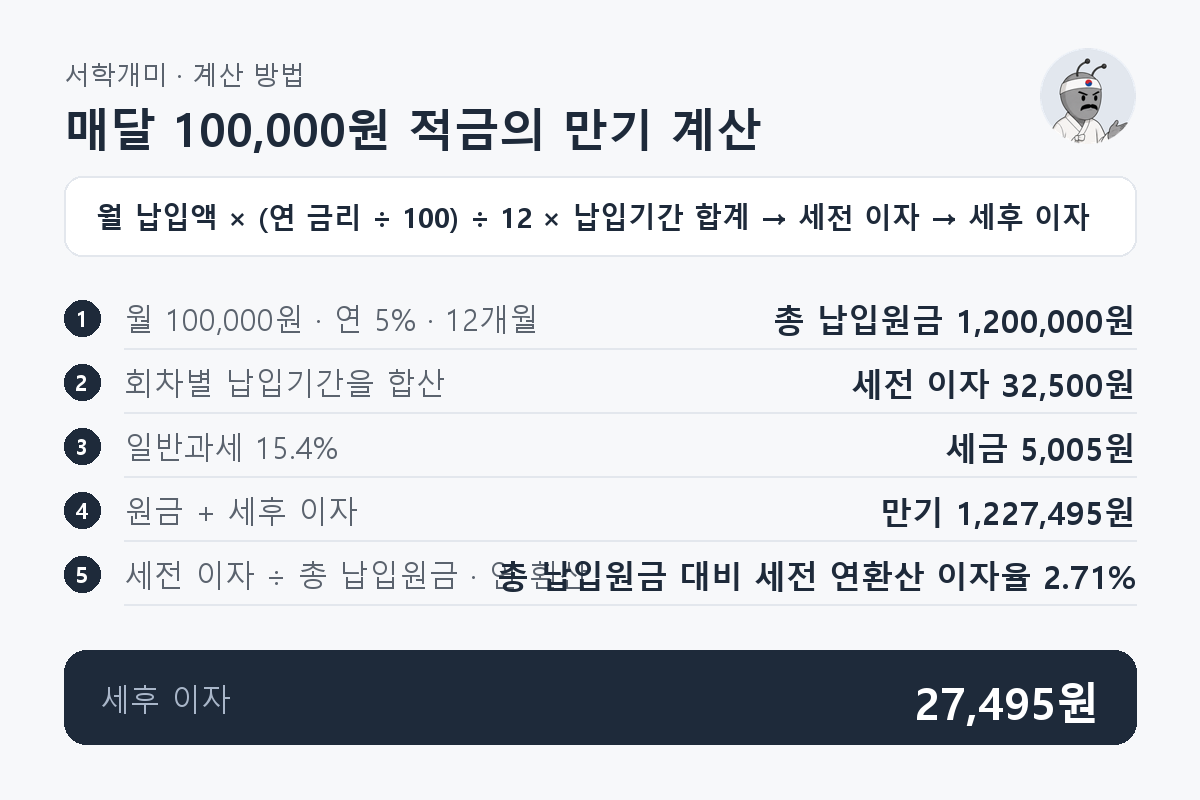
세후 이자는 세금을 뺀 이익이고 만기 수령액은 원금을 합친 금액입니다. 대표 예시는 세후 27,495원, 만기 1,227,495원입니다. 총 납입원금 대비 세전 연환산 이자율 2.71%는 납입 시점을 반영한 수익률이 아닙니다. 실제 지급액은 납입일과 적용 금리를 확인합니다.
세전 이자 = 월 납입액 × (연 금리 ÷ 100) ÷ 12 × 개월 수 × (개월 수 + 1) ÷ 2; 세후 이자 = 세전 이자 × (1 − 세율); 총 납입원금 대비 세전 연환산 이자율(%) = 세전 이자 ÷ 총 납입원금 × 12 ÷ 개월 수 × 100입니다.
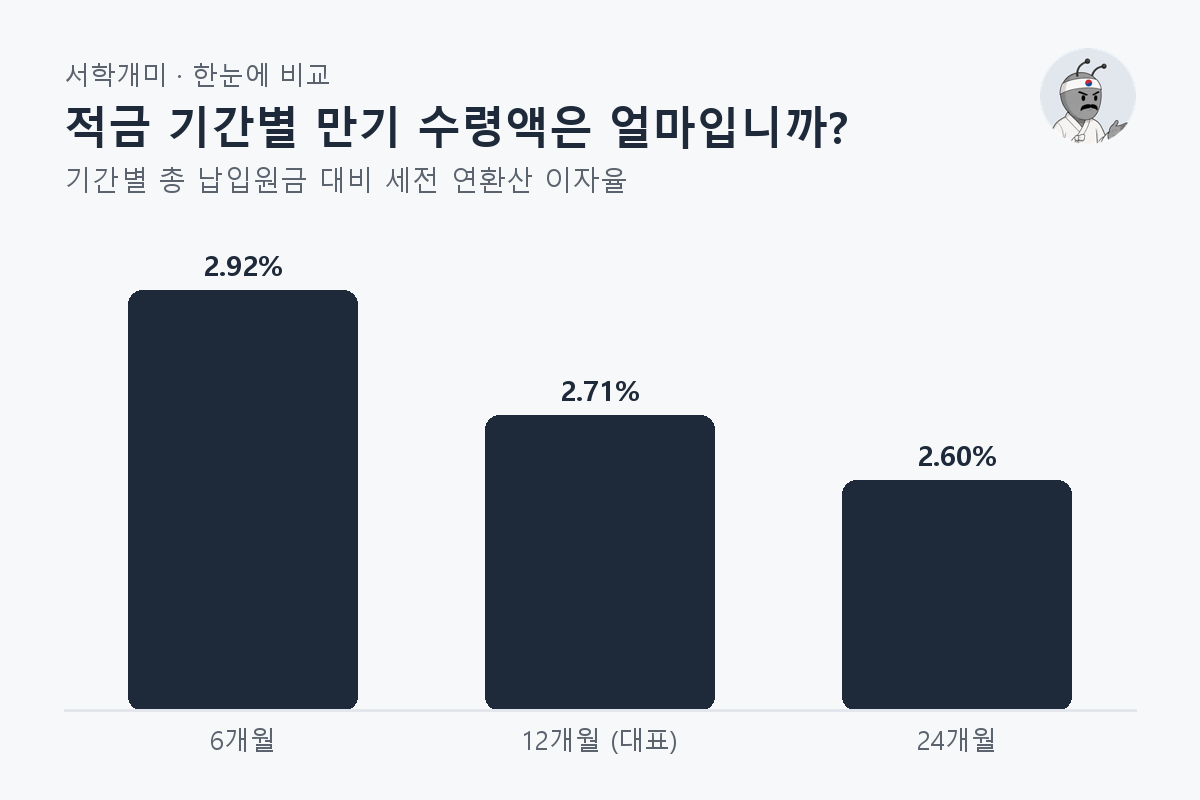
월 100,000원·연 5%·단리·일반과세를 고정합니다. 12개월이 대표 예시이며 나머지는 기간만 바꾼 비교 사례입니다.
| 기간 | 세전 이자 | 세후 이자 | 만기 수령액 | 총 납입원금 대비 세전 연환산 이자율 |
|---|---|---|---|---|
| 6개월 | 8,750원 | 7,403원 | 607,403원 | 2.92% |
| 12개월 (대표) | 32,500원 | 27,495원 | 1,227,495원 | 2.71% |
| 24개월 | 125,000원 | 105,750원 | 2,505,750원 | 2.60% |
매달 같은 납입액과 실제 적용받는 세전 연 금리, 전체 납입 개월 수를 입력합니다. 금액은 원, 금리는 백분율로 넣으며 과세 구분은 일반과세가 기본입니다.
최고 금리만 보고 입력하지 말고 본인이 충족한 우대 조건을 확인합니다. 기간은 정수 개월로 입력하고, 납입액이 매번 달라지는 자유적립식은 이 모형에서 제외합니다.
정기적금은 정해진 일정과 금액으로 납입하고, 자유적금은 실제 입금한 금액과 날짜별 예치 기간으로 이자를 합산합니다. 이 계산기는 매월 같은 날 같은 금액을 넣는 단리 정기적금만 지원하며 자유적금은 제외합니다.
연 5%는 각 납입분의 예치 기간에 적용하는 금리입니다. 월 100,000원씩 12개월 넣으면 세전 이자 32,500원을 총원금 1,200,000원으로 나눈 연환산 비율은 2.71%입니다. 납입 시점을 반영한 실효수익률과는 다릅니다.
일반과세 15.4%는 소득세 14%와 지방소득세 1.4%를 합친 세율로, 세전 이자에만 적용합니다. 비과세를 선택하면 이자에 세금을 빼지 않으며 실제 가입 자격은 은행에서 확인합니다.
2026-10-08 기준 KB국민은행 금융계산기 안내를 적용합니다. 대표 예시의 예상 세금은 5,005원, 일반과세 세후 이자는 27,495원이며 비과세 세후 이자는 32,500원입니다. 금융소득 종합과세에 따른 추가 세금은 계산하지 않습니다.
납입이 늦거나 만기 전에 해지하면 이 계산기의 만기 결과를 그대로 적용할 수 없습니다. 실제 납입일, 계약의 지연 규정과 중도해지 금리에 따라 지급 이자가 달라집니다.
매월 같은 날 정상 납입하고 만기에 이자를 받는 조건만 반영합니다. 중도해지 예상액은 중도해지 계산기에서 계약서의 적용 금리를 확인한 뒤 비교합니다.
은행은 실제 납입일별 일수와 적용 금리, 세금 절사 방식으로 만기액을 산정하므로 개월 단위 모형인 이 계산기와 차이가 날 수 있습니다. 납입 내역과 우대 조건 충족 여부, 과세 구분을 은행의 만기 명세서와 대조합니다.
