적립식 투자 자주 묻는 질문
월 적립액과 초기 금액은 어떻게 넣나요?
월 적립액에는 매달 말 넣을 같은 금액을, 초기 금액에는 시작할 때 이미 넣어 둔 금액을 원으로 입력합니다. 초기 금액이 없으면 빈칸이나 0원으로 둡니다. 연 수익률과 기간은 필수이며 수익률은 확정값이 아닌 가정입니다.
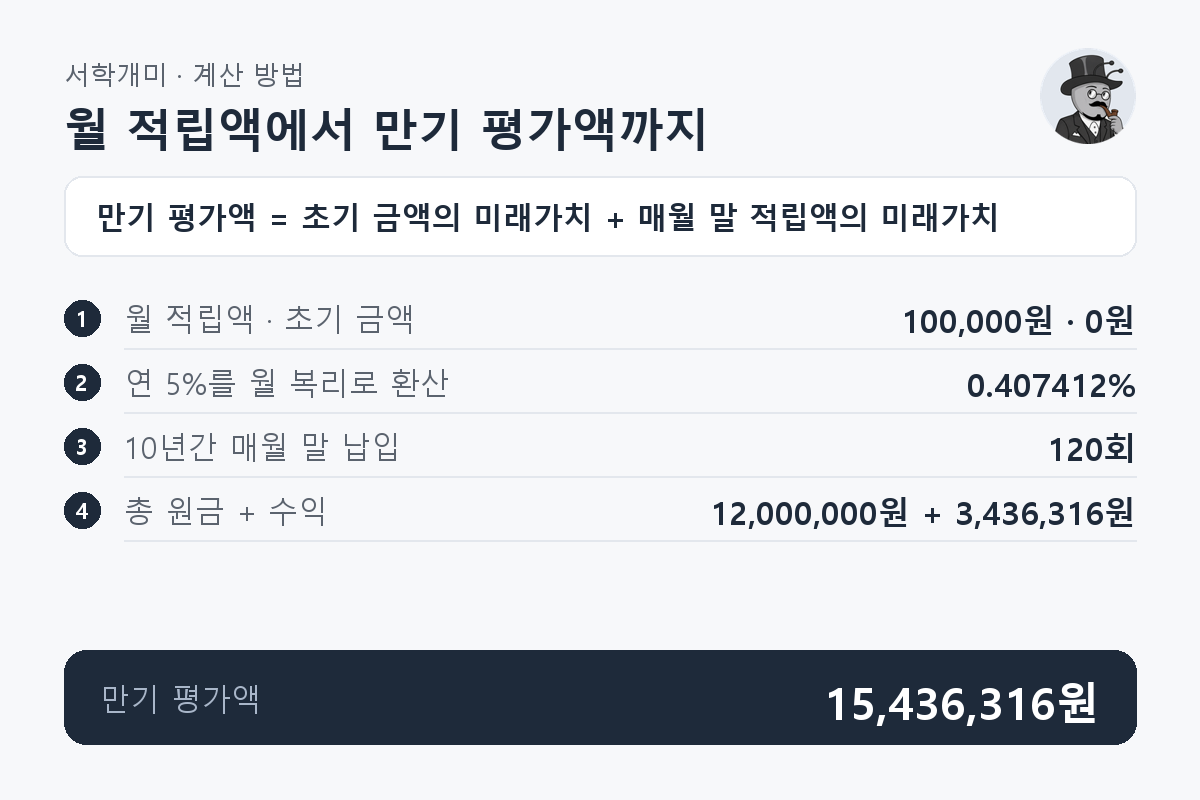
대표 입력은 월 100,000원, 연 5%, 10년, 초기 0원입니다. 초기 금액은 월 적립액과 별도로 운용하므로 첫 달 적립액을 초기 금액에 중복해서 더하지 않습니다. 기간은 년과 개월로 나누어 넣으며, 1년 미만은 0년과 개월 수로 입력합니다.
적립식 투자 복리 계산법은 무엇인가요?
적립식 투자 복리는 각 납입액에 남은 기간의 복리 수익을 적용해 합산합니다. 월 수익률은 (1+연 수익률÷100)의 12제곱근에서 1을 뺀 값입니다. 매월 말 납입액과 시작 시점의 초기 금액은 운용 기간이 다릅니다.
매월 초 넣는 경우에는 매월 말보다 운용 기간이 길어지므로 같은 결과를 적용할 수 없습니다. 이 계산기는 납입 시점을 월말로 고정합니다. 배당·분배금은 재투자하는 복리 가정입니다. 이를 인출해 사용하면 운용할 금액이 줄어 계산 결과와 달라집니다.
매월 10만원씩 연 5%로 10년 투자하면 얼마인가요?
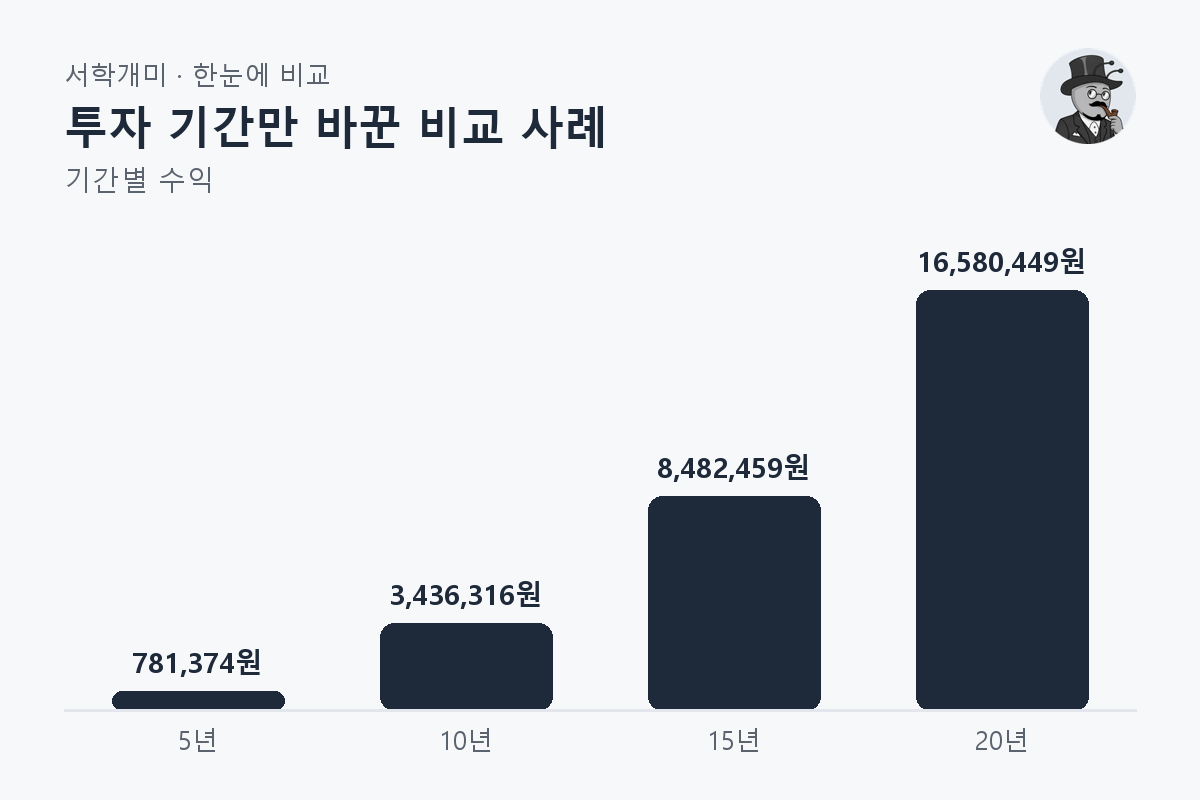
만기 평가액은 원금과 운용 수익을 합친 기간 끝의 예상 보유 금액입니다. 대표 예시에서는 평가액 15,436,316원 중 원금이 12,000,000원이고 수익은 3,436,316원입니다. 수익은 매도 전 평가 기준이며 확정 수익이 아닙니다.
세금과 수수료를 뺀 실제 수령액인가요?
결과는 세금과 수수료를 빼기 전 평가액이며 물가 상승도 반영하지 않습니다. 계좌 종류와 소득 종류, 인출 조건에 따라 세후 금액이 달라지므로 평가액 전체에 하나의 세율을 곱해 실제 수령액으로 읽으면 안 됩니다.
계좌 조건에 따른 과세 비교는 계좌별 세금 계산기에서 확인합니다. 이 계산기의 수익은 매도나 인출로 확정한 과세 소득과 같지 않습니다. 연금계좌 평가액 전부를 목표 시점에 즉시 생활비로 쓸 수 있다고 보면 안 됩니다. 연금수령 요건과 한도를 따로 확인해야 하며, 한도 초과 인출분은 연금외수령으로 보아 자금 종류에 따라 과세가 달라집니다. 구체적인 요건·예외와 연금외수령 과세는 국세청 연금소득 안내에서 확인합니다.
수익률이 0%나 음수여도 계산할 수 있나요?
연 수익률 0%와 음수도 계산할 수 있으며 음수는 손실 가정입니다. 0%일 때 평가액은 총 원금과 같고 수익은 없습니다. 월 복리 환산이 가능한 범위는 −100%보다 큰 수익률이며, 결과는 투자 성과를 보장하지 않습니다.
비교 사례로 월 100,000원, 초기 1,000,000원, 10년, 연 −5%이면 평가액은 10,006,312원입니다. 총 원금 13,000,000원보다 작아 수익이 −2,993,688원으로 표시됩니다.
계산 결과를 장기 자금 계획에 어떻게 쓰나요?
감당할 수 있는 월 적립액을 기준으로 기간이나 수익률을 하나씩 바꿔 비교합니다. 높은 수익률 가정만으로 목표를 맞추기보다 납입을 계속할 수 있는지 확인합니다. 생활비와 비상자금, 세후 금액과 물가 변화도 별도로 점검합니다.
은퇴 자금이라면 은퇴 계산기에서 생활비 조건을 함께 확인합니다. 과거 기간의 복리 수익률은 연평균 수익률 계산기로 확인할 수 있지만 미래 수익률을 보장하지 않습니다.