공통 과세대상 금액에는 무엇을 넣나요?
입력값은 정산 대상 기간의 두 계좌에 동일한 세전 과세대상 금액입니다. 예금 이자·국내주식 배당 등이 해당하며 원금·비과세 매매차익은 제외합니다. ISA 손익통산 후 순이익을 일반 계좌에도 적용해서는 안 됩니다.
일반 계좌는 국내주식 매매손실을 이자·배당 과세수익과 통산하지 못합니다. 두 계좌의 과세대상 금액이 다르면 이 단순 비교는 적용할 수 없으므로 금융회사에 각각의 정산 예상액을 확인해야 합니다.

 서학개미투자 도구
ISA 절세액을 이자·배당의 공통 과세대상 금액과 유형으로 비교해요. 원금과 비과세 매매차익을 빼고, 두 계좌에서 같은 세전 금액을 넣어요. 손익통산 차이·종합과세·외국납부세액은 제외해요.
두 계좌에 공통인 과세대상 금액을 넣어요
2026년 적용 세율은 지방소득세 포함 일반 15.4%·ISA 초과분 9.9%입니다. 일반형 200만원·서민형 400만원 비과세 한도는 정산 대상 기간에 적용합니다. ISA는 금융회사가 해지 정산 시 원천징수합니다. 중도해지 추징·종합과세 신고 일정·가산세는 제외하며 신고 대행이 아닙니다.
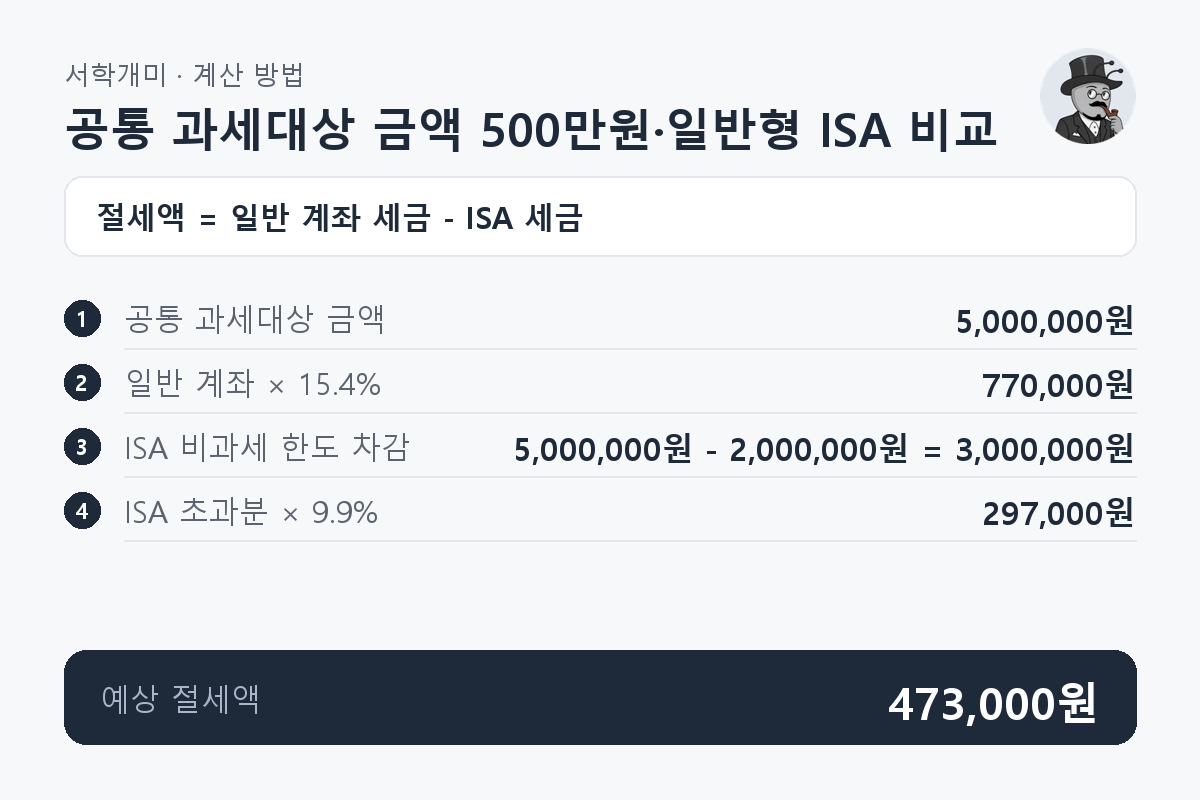
절세액은 같은 과세대상 금액에 적용한 두 계좌의 세금 차이입니다. 대표 예시 5,000,000원·일반형의 절세액은 473,000원, ISA 세후 이익은 4,703,000원이며 원금은 포함하지 않습니다. 실제 정산 전 과세대상 금액·유형·해지 요건을 금융회사에서 확인합니다.
일반 세금은 공통 과세대상 금액 × 15.4%, ISA 세금은 비과세 한도 초과분 × 9.9%이며 두 값의 차이가 절세액입니다. 대표 예시는 정산 기간의 공통 과세대상 금액 5,000,000원·일반형입니다.
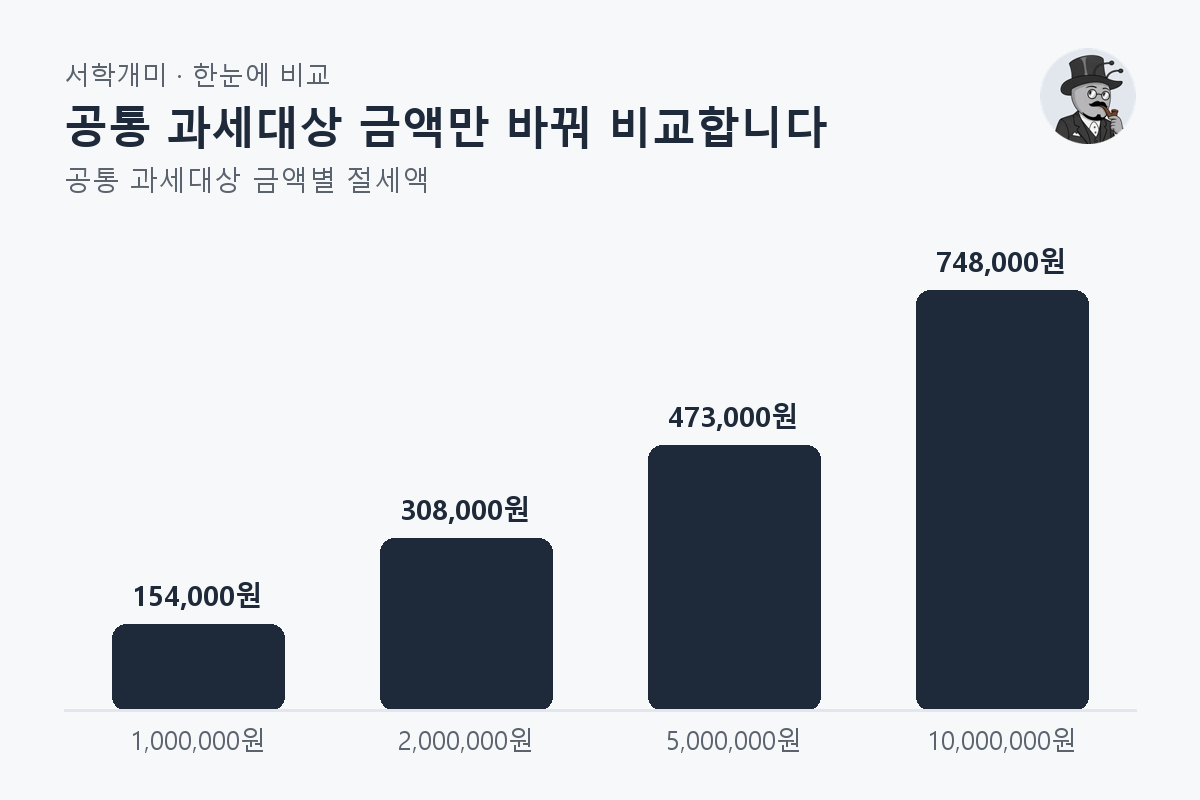
모든 행은 일반형이며 두 계좌에 공통인 전체 운용기간의 세전 과세대상 금액만 바꿉니다. 5,000,000원 행이 대표 예시이고 나머지는 비교 사례입니다.
| 공통 과세대상 금액 | 일반 세금 | ISA 세금 | 절세액 |
|---|---|---|---|
| 1,000,000원 | 154,000원 | 0원 | 154,000원 |
| 2,000,000원 | 308,000원 | 0원 | 308,000원 |
| 5,000,000원 | 770,000원 | 297,000원 | 473,000원 |
| 10,000,000원 | 1,540,000원 | 792,000원 | 748,000원 |
입력값은 정산 대상 기간의 두 계좌에 동일한 세전 과세대상 금액입니다. 예금 이자·국내주식 배당 등이 해당하며 원금·비과세 매매차익은 제외합니다. ISA 손익통산 후 순이익을 일반 계좌에도 적용해서는 안 됩니다.
일반 계좌는 국내주식 매매손실을 이자·배당 과세수익과 통산하지 못합니다. 두 계좌의 과세대상 금액이 다르면 이 단순 비교는 적용할 수 없으므로 금융회사에 각각의 정산 예상액을 확인해야 합니다.
두 계좌의 공통 과세대상 금액이 5,000,000원이면 ISA 세금은 일반형 297,000원·서민형 99,000원입니다. 일반 계좌 세금은 770,000원이며 지방소득세를 포함합니다.
전체 투자수익 500만원을 뜻하지 않습니다. 원금과 비과세 매매차익을 제외하고 ISA 비과세 한도 차감 전 금액으로 비교합니다. 외국납부세액이 있거나 손익통산으로 두 계좌의 금액이 달라지면 적용할 수 없습니다.
절세액은 비과세 한도 차감 전 과세대상 금액이 같은 경우 줄어드는 세금이며, 투자로 새로 번 수익은 아닙니다. 대표 예시의 ISA 세후 이익은 4,703,000원이고 원금은 포함하지 않습니다.
일반 계좌 세후 이익은 4,230,000원입니다. 투자성과나 수수료가 달라지면 실제 두 계좌의 수령액 차이도 달라집니다.
지방소득세는 표시 세율에 포함하지만 수수료와 외국납부세액 및 공제는 계산하지 않습니다. 상품 보수나 거래 비용이 과세대상 금액에 이미 반영되었다면 다시 빼지 않도록 금융회사 정산 내역을 확인합니다.
의무가입기간 3년 전 일반 중도해지는 세제혜택이 추징됩니다. 납입원금 범위 내 중도인출과는 다릅니다. 법정 특별해지 사유는 예외이므로 금융회사에 해당 여부를 확인해야 합니다.
중도해지 추징액은 계산에 반영하지 않습니다. 납입원금 범위를 넘는 인출의 처리와 특별해지 증빙은 가입 금융회사에 확인해야 합니다.
가입 금융회사에 ISA 유형, 해지 시 세제혜택 요건, 두 계좌 각각의 과세대상 금액과 원천징수 예상액을 확인합니다. 일반 계좌에 종합과세가 적용되면 이 비교 세율과 실제 최종 세율이 달라질 수 있습니다.
서민형은 선택만으로 자격이 생기지 않습니다. 이 계산기는 가입 자격을 판정하거나 매매·상품을 권유하지 않습니다. 금융소득 종합과세 계산기
ISA 비과세 한도는 매년 새로 적용되지 않습니다. 해지 정산 시 정산 대상 기간의 과세대상 소득에 일반형 200만원·서민형 400만원 한도를 적용합니다. 연간 납입한도와 구별해야 합니다.
국내주식 매매차익은 비과세이고 배당은 과세대상입니다. 국내상장 해외 ETF는 분배금과 과세대상 매매차익을 확인해야 합니다. 계좌별 손익통산·과표기준가·외국납부세액 차이가 있으면 이 단순 비교를 적용할 수 없습니다.
ETF 매매차익 전액을 입력하지 말고 금융회사에 과세대상 금액을 확인합니다. 이 계산기는 동일한 금액에 비과세 한도와 세율을 적용하는 비교이며 ETF별 과세표준은 계산하지 않습니다.
