시작 금액과 끝 금액에는 무엇을 넣나요?
시작 금액에는 처음 투자한 원금을, 끝 금액에는 마지막 평가액이나 매도 후 금액을 넣습니다. 두 금액의 통화와 비용 반영 기준을 맞추고, 실제 투자 기간을 년 단위로 입력합니다.

 서학개미투자 도구
중간 입출금이 없는 투자 성과를 확인해요. 시작·끝 금액과 기간을 넣으면 연평균 수익률과 2배 기간이 나와요. 세금·수수료는 따로 계산하지 않아요.
시작 금액·끝 금액·기간을 채우면 계산돼요
자산관리 PB·연금 설계 관점에서 일시 투자 성과를 비교하는 도구입니다. Microsoft RRI 문서의 복리 환산식과 SEC의 72의 법칙 설명을 기준으로 산식을 검토합니다. 금액은 같은 원화 기준, 기간은 년 단위를 적용합니다. 중간 납입·인출이나 따로 받은 배당이 있으면 시점별 현금흐름을 반영하는 별도 계산이 필요합니다. 시작 금액과 기간은 0보다 커야 하며, 끝 금액은 0까지 입력할 수 있습니다. 법령·세율을 적용하지 않으며, 2026-10-09 기준으로 출처와 Node 실행값을 대조했습니다.
대표 예시의 +10.00%는 1,000,000원이 2년 뒤 1,210,000원이 되는 것과 같은 연 복리 수익률입니다. 매년 실제로 같은 수익을 냈다는 뜻은 아닙니다. 7.20년은 이 수익률이 계속될 때의 2배 기간 추정치이며, 다음에는 입출금 내역과 시작·끝 금액의 비용 반영 여부를 확인합니다.
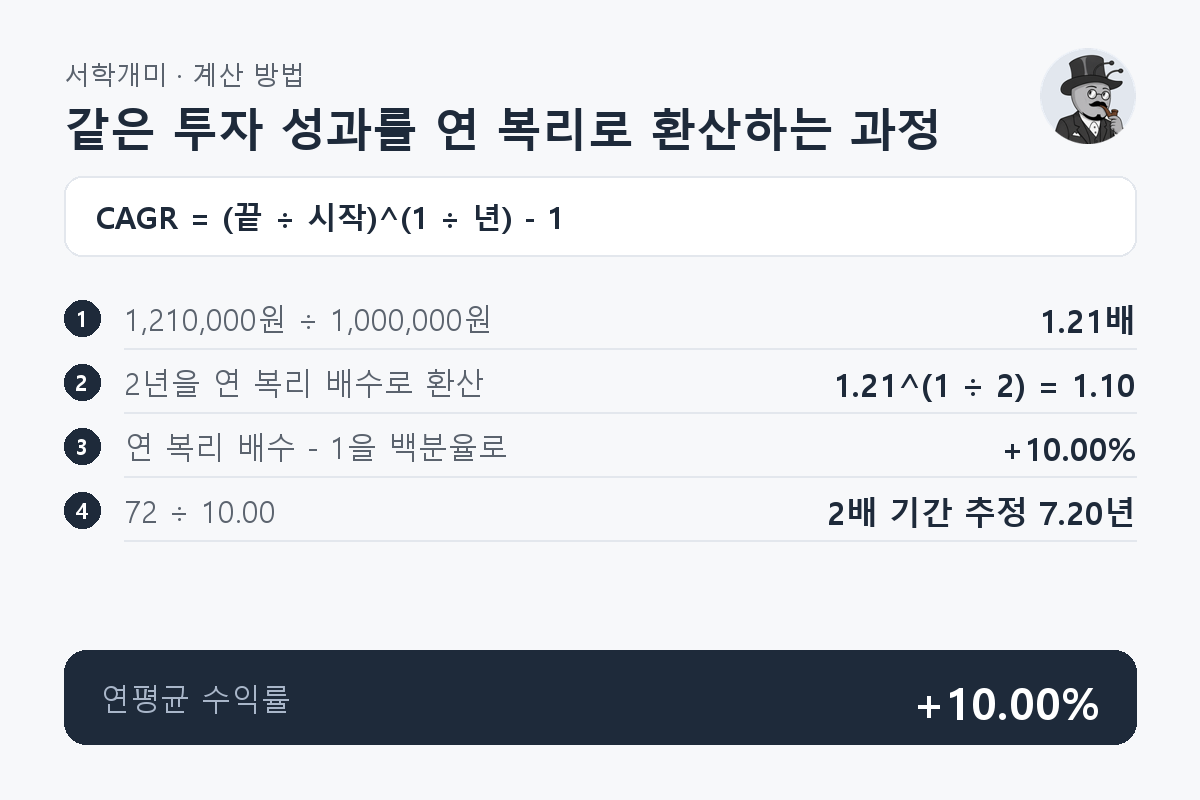
CAGR = (끝 금액 ÷ 시작 금액)^(1 ÷ 기간) − 1입니다. 대표 예시는 중간 입출금 없이 1,000,000원이 2년 뒤 1,210,000원이 된 경우입니다.
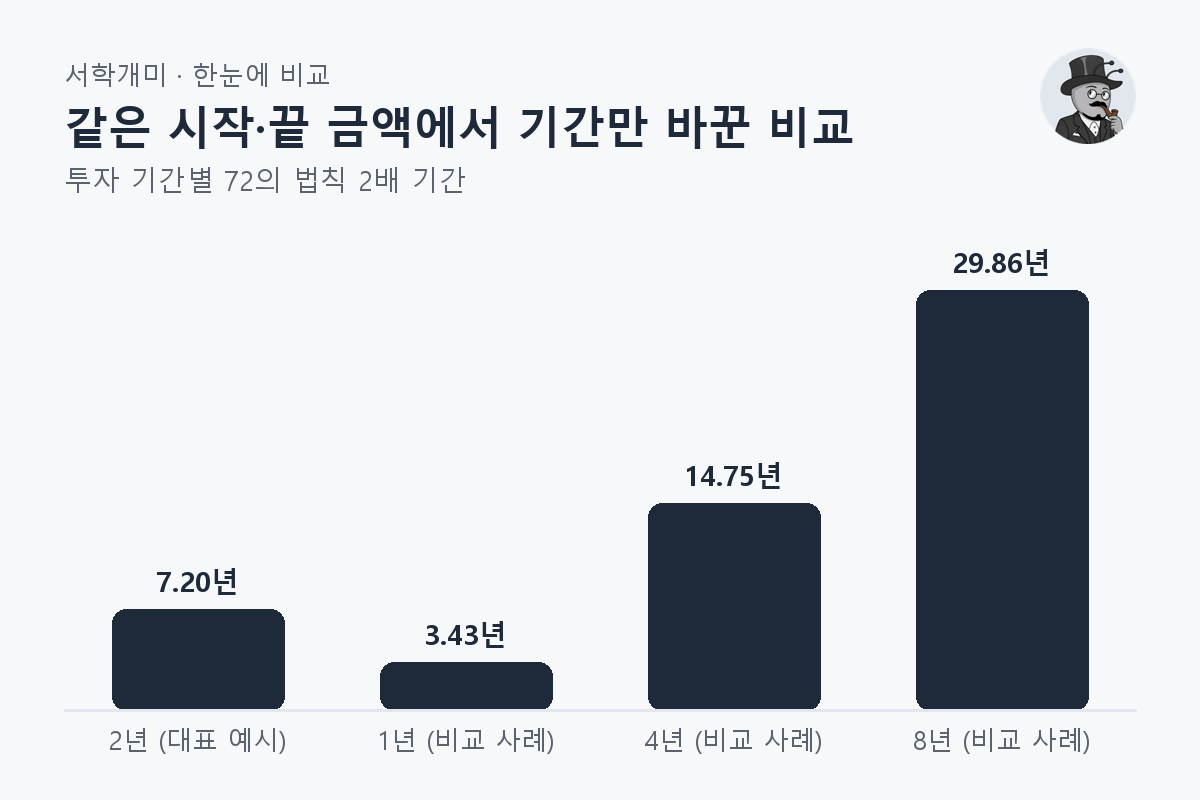
시작 1,000,000원·끝 1,210,000원을 고정합니다. 2년이 대표 예시이며 나머지는 기간만 바꾼 비교 사례입니다. 2배 기간은 각 연 수익률이 계속된다는 가정입니다.
| 투자 기간 | 연평균 수익률 | 전체 수익률 | 72의 법칙 2배 기간 |
|---|---|---|---|
| 2년 (대표 예시) | +10.00% | +21.00% | 7.20년 |
| 1년 (비교 사례) | +21.00% | +21.00% | 3.43년 |
| 4년 (비교 사례) | +4.88% | +21.00% | 14.75년 |
| 8년 (비교 사례) | +2.41% | +21.00% | 29.86년 |
시작 금액에는 처음 투자한 원금을, 끝 금액에는 마지막 평가액이나 매도 후 금액을 넣습니다. 두 금액의 통화와 비용 반영 기준을 맞추고, 실제 투자 기간을 년 단위로 입력합니다.
CAGR은 처음과 마지막 금액을 일정한 연 복리 비율로 연결한 수익률입니다. 엑셀에서 =RRI(2,1000000,1210000)을 입력하고 백분율 소수 둘째 자리로 표시하면 대표 예시 +10.00%가 나옵니다. 기간은 년 단위입니다.
연 +10.00%가 유지되면 72의 법칙 추정 기간은 7.20년입니다. 정확한 복리 기간과는 차이가 있으며, 고수익에서는 오차가 커집니다. 비교 사례로 연 +100.00%는 0.72년으로 추정하지만 실제 두 배가 되는 기간은 1.00년입니다.
세후 연평균 수익률은 시작 금액에 매수 수수료 등 실제 지출을 포함하고, 끝 금액에 세금·수수료를 뺀 금액을 넣어 계산합니다. 비용이나 계좌별 세금을 자동 차감하지 않으므로 양쪽 금액의 반영 내역을 확인해야 합니다.
시작 금액보다 끝 금액이 작으면 음의 연평균 수익률이 나옵니다. 끝 금액이 0이면 전액 손실인 -100.00%로 표시하며, 수익률이 0 이하일 때는 원금 2배 기간을 계산하지 않습니다.
적립식 연금처럼 중간 입출금이 있으면 납입·인출 시점을 반영한 IRR/XIRR로 실제 성과를 확인해야 합니다. 연결된 적립식 목표 계산기는 납입 조건에 따른 목표 계획용이며, 실제 성과 검증을 대신하지 못합니다.
해외자산의 원화 수익률은 시작 금액을 시작 시점 환율로, 끝 금액을 종료 시점 환율로 각각 환산해 계산합니다. 두 금액에 같은 환율을 쓰면 환율 변동이 빠져 실제 원화 수익률과 달라집니다. 환율은 자동 적용하지 않습니다.
6개월 성과는 기간에 0.5년을 넣어 연 복리로 환산합니다. 비교 사례로 1,000,000원이 6개월 뒤 1,210,000원이면 전체 수익률은 +21.00%, 연환산 수익률은 +46.41%입니다. 같은 성과가 1년간 이어진다는 가정이며 미래 수익 예측은 아닙니다.
