예금 이자 계산에는 어떤 값을 넣나요?
예치금은 처음 한 번 맡기는 원금, 금리는 상품의 세전 연 금리, 기간은 만기까지의 개월 수입니다. 우대금리는 본인이 충족한 조건만 더하며, 매월 추가 납입하는 금액은 넣지 않습니다.

 서학개미투자 도구
목돈을 한 번 넣는 원화 예금에 써요. 예치금·연 금리·개월 수를 넣으면 세후 이자와 만기 수령액이 나와요. 단리·월복리를 고를 수 있고 중도해지와 우대 조건 판정은 제외해요.
예치금·연 금리·개월 수를 채우면 바로 계산돼요
은행 여신·수신 실무 관점에서 일시 예치·만기 지급 예금을 다룹니다. 일반과세 15.4%는 소득세 14%와 지방소득세를 합친 원천징수율입니다. 구 세금우대 9.5%는 소득세 9%(조세특례제한법 제89조제1항)와 농어촌특별세 0.5%(농어촌특별세법 제5조제1항제2호·제4항)의 합계입니다. 농어촌특별세는 일반 소득세와 우대 소득세 차이에 10%를 적용합니다. 2014년 말까지 가입한 저축 중 은행이 적용을 확인한 경우만 대상이며 신규 예금에는 적용하지 않습니다. 기준일은 2026-10-09입니다. 외부 은행 검토는 미실시했습니다.
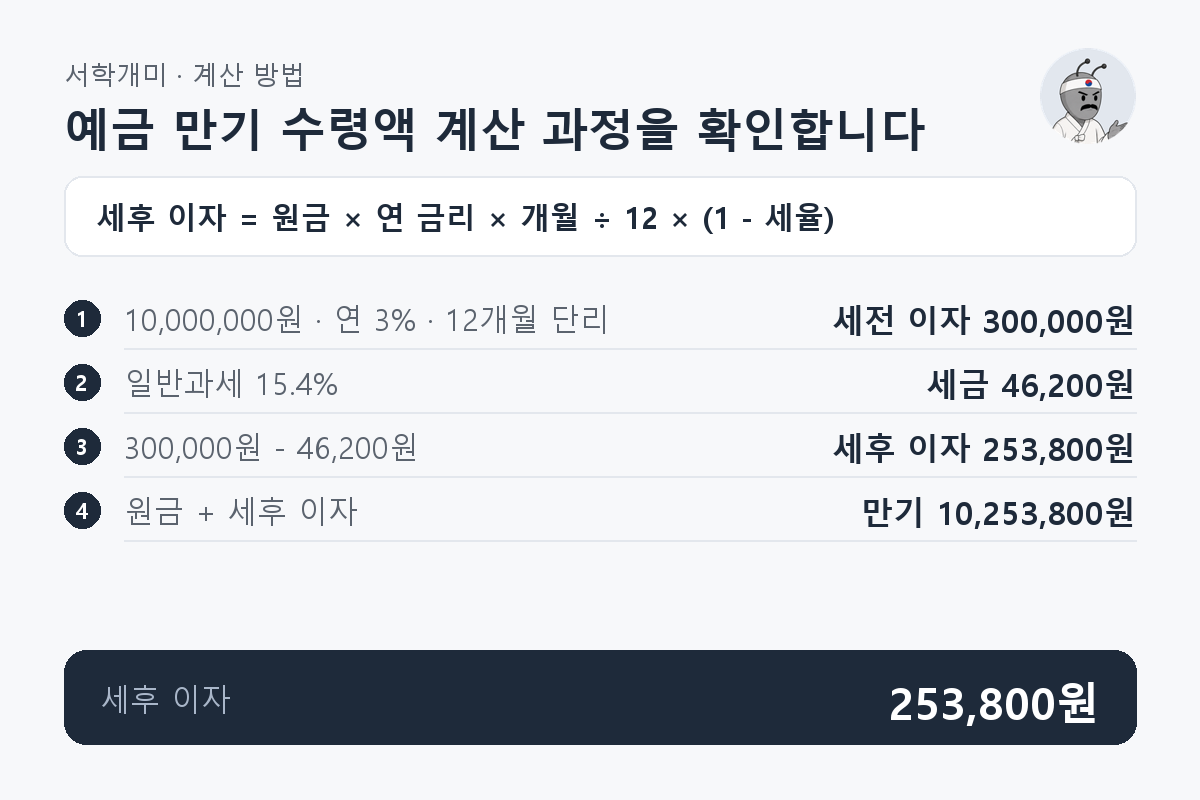
세후 이자는 원금을 제외하고 만기에 남는 이자입니다. 대표 예시인 10,000,000원·연 3%·12개월·단리·일반과세의 세후 이자는 253,800원이며, 원금을 포함한 만기 수령액은 10,253,800원입니다. 은행 안내 금리가 세전 연 금리인지, 우대 조건을 충족했는지 확인합니다.
P는 원금, r은 소수 연 금리, m은 개월 수입니다. 단리는 P×r×m÷12, 월복리는 P×((1+r÷12)^m−1), 세후 이자는 이자×(1−세율)입니다. 월복리는 세전 이자를 재투입하고 만기에 과세합니다.
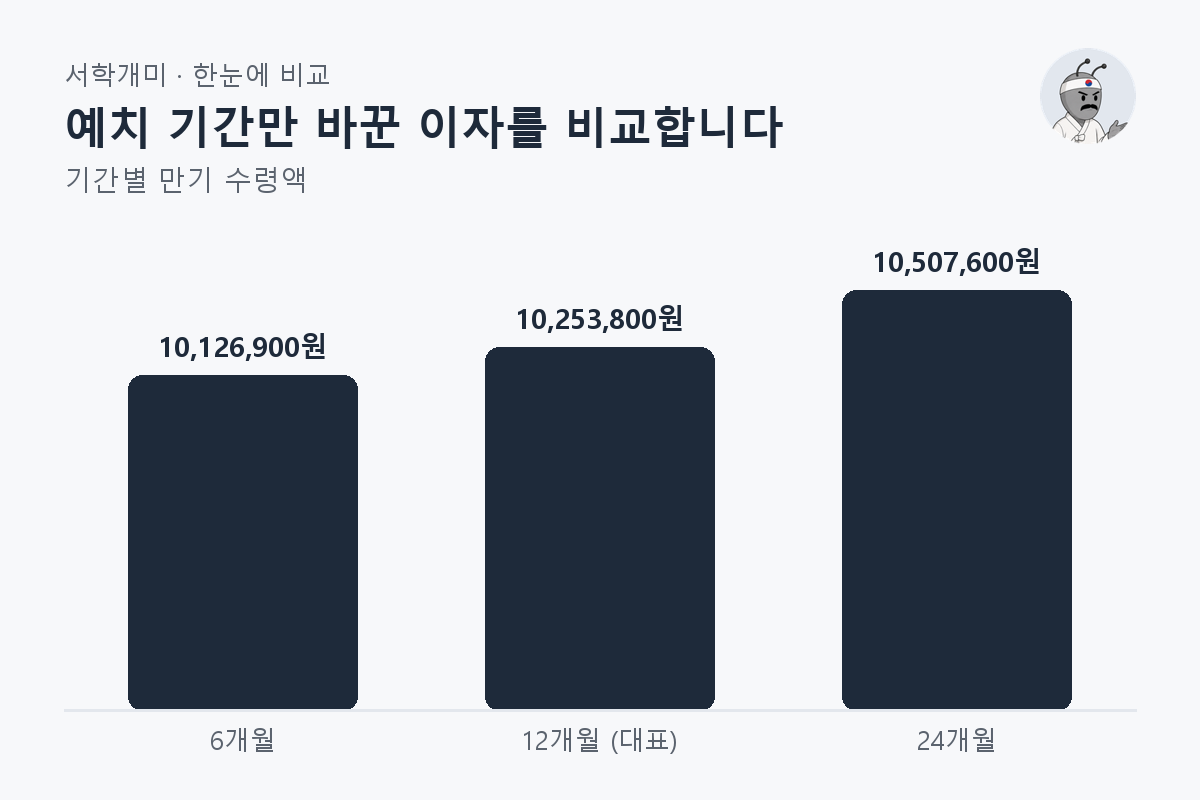
원금 10,000,000원·연 3%·단리·일반과세를 고정합니다. 12개월이 대표 예시이고 나머지는 기간만 바꾼 비교 사례입니다.
| 기간 | 세전 이자 | 세후 이자 | 만기 수령액 |
|---|---|---|---|
| 6개월 | 150,000원 | 126,900원 | 10,126,900원 |
| 12개월 (대표) | 300,000원 | 253,800원 | 10,253,800원 |
| 24개월 | 600,000원 | 507,600원 | 10,507,600원 |
예치금은 처음 한 번 맡기는 원금, 금리는 상품의 세전 연 금리, 기간은 만기까지의 개월 수입니다. 우대금리는 본인이 충족한 조건만 더하며, 매월 추가 납입하는 금액은 넣지 않습니다.
정기예금 단리는 예치 원금에 세전 연 금리와 예치 연수를 곱해 이자를 구합니다. 월복리는 매월 생긴 세전 이자를 재투입합니다. 이 계산기는 개월 수를 사용하고 만기에 선택한 세율을 적용합니다.
단리·일반과세 15.4% 기준 세후 이자는 253,800원입니다. 세전 이자 300,000원에서 예상 세금 46,200원을 뺀 값입니다. 원금을 합친 만기 수령액은 10,253,800원이며 은행의 일수 계산·절사와 다를 수 있습니다.
일반과세 15.4%는 원천징수율로 최종 세부담은 아닙니다. 다른 이자·배당과 합산한 금융소득이 연 2천만원을 초과하면 종합과세 대상입니다. 신규 예금에는 구 세금우대를 적용하지 않습니다. 자격·세금 구성은 위 과세 설명을 확인합니다.
중도해지는 상품별 해지 금리가 적용될 수 있어 개월 수만 줄여서는 실제 금액을 알 수 없습니다. 구 세금우대저축은 계약일부터 1년 이내 해지·인출 시 조세특례제한법 제89조제7항에 따라 추징될 수 있습니다. 은행에 적용 금리와 추징 여부를 확인합니다.
은행 예상 수령액과 차이가 나면 적용 금리, 우대 조건 충족 여부, 단리·복리 방식과 과세 구분을 먼저 확인합니다. 그다음 실제 예치 일수, 이자 지급 시점과 원 미만 절사 방식을 상품 설명서에서 확인합니다.
예금은 목돈 전액을 처음부터 맡기므로 전체 원금에 같은 예치 기간을 적용합니다. 적금은 매월 넣은 돈마다 남은 기간이 달라 납입액별 이자를 합산합니다. 같은 연 금리라도 납입 시점이 다르면 총이자가 달라집니다.
