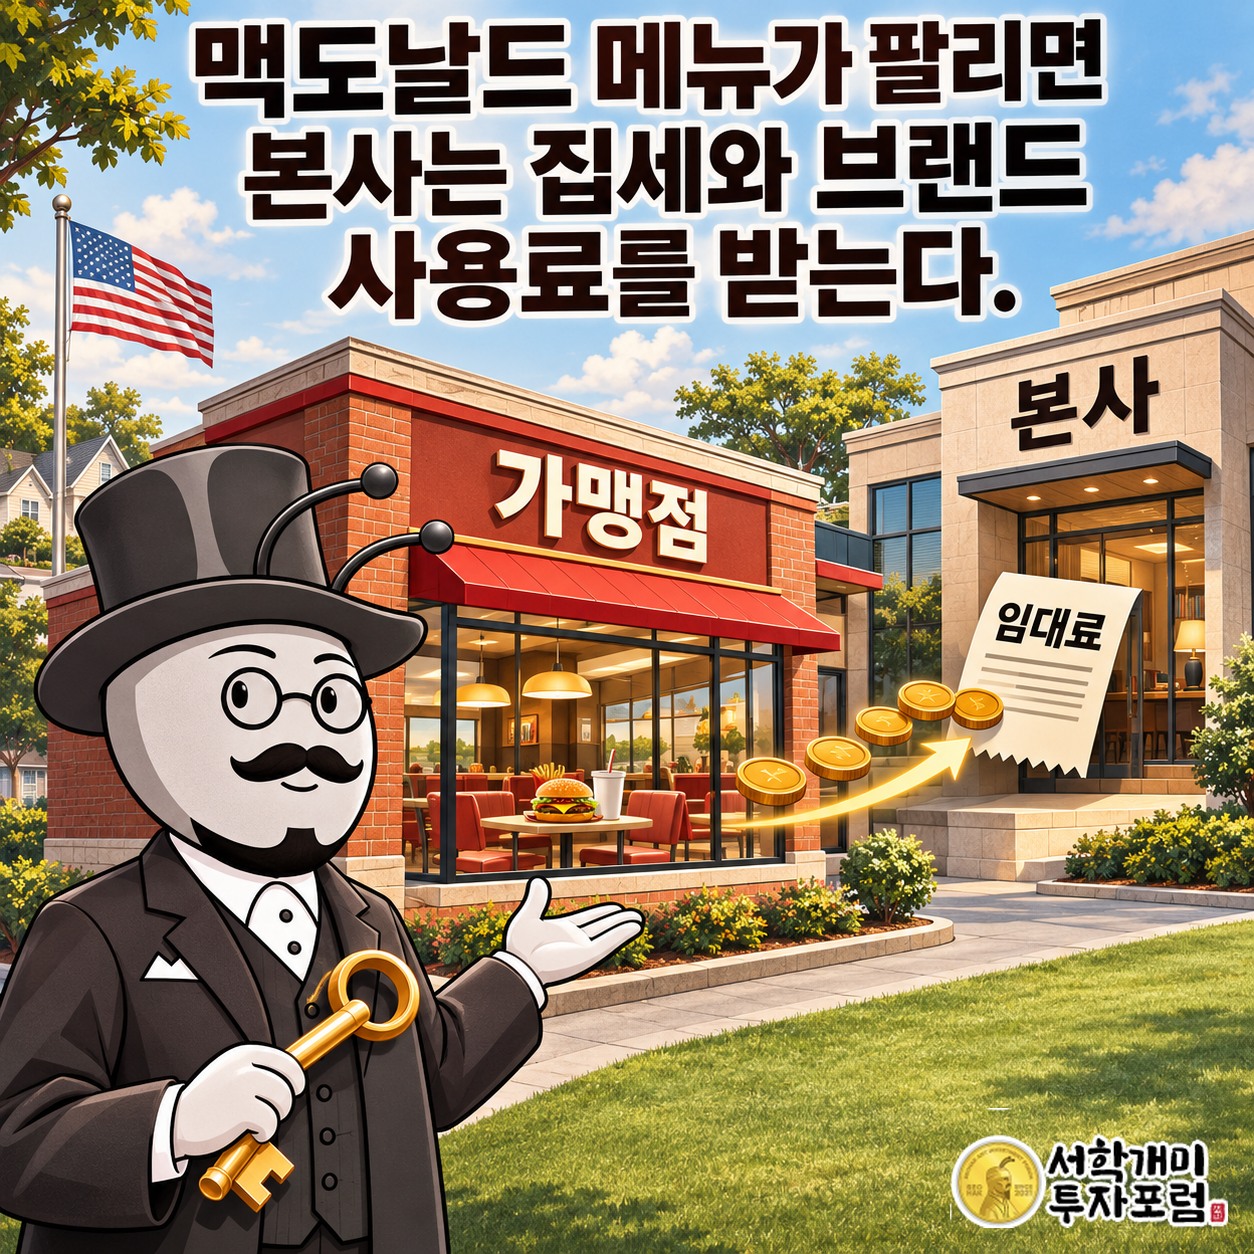
맥도날드(McDonald`s) 메뉴가 팔리면 본사는 집세와 브랜드 사용료를 받는다
맥도날드(McDonald`s, MCD)는 누구나 아는 햄버거 가게입니다. 그런데 2026년 9월 말 전 세계 46,554곳 식당 가운데 약 95%는 본사가 아니라 가맹점주가 운영합니다.
그러면 손님이 계산대에서 낸 햄버거 값은 누구 돈일까요. 대부분 가맹점주의 매출입니다. 본사는 그 매출에 맞춰 임대료와 로열티(브랜드 사용료)를 받습니다.
본사 수입의 뿌리에는 부동산이 있습니다. 2025년 말 본사 실적에 직접 잡히는 시장에서 본사는 식당 건물의 약 80%, 토지의 약 56%를 갖고 있습니다. 맥도날드는 햄버거로 손님을 모으고, 그 가게 매출에서 집세를 받는 회사입니다.
투자 참고용 글입니다. 작성 기준일은 2026년 11월 19일이며, 앤트가드 시그널 가격(2026년 11월 18일 미국 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
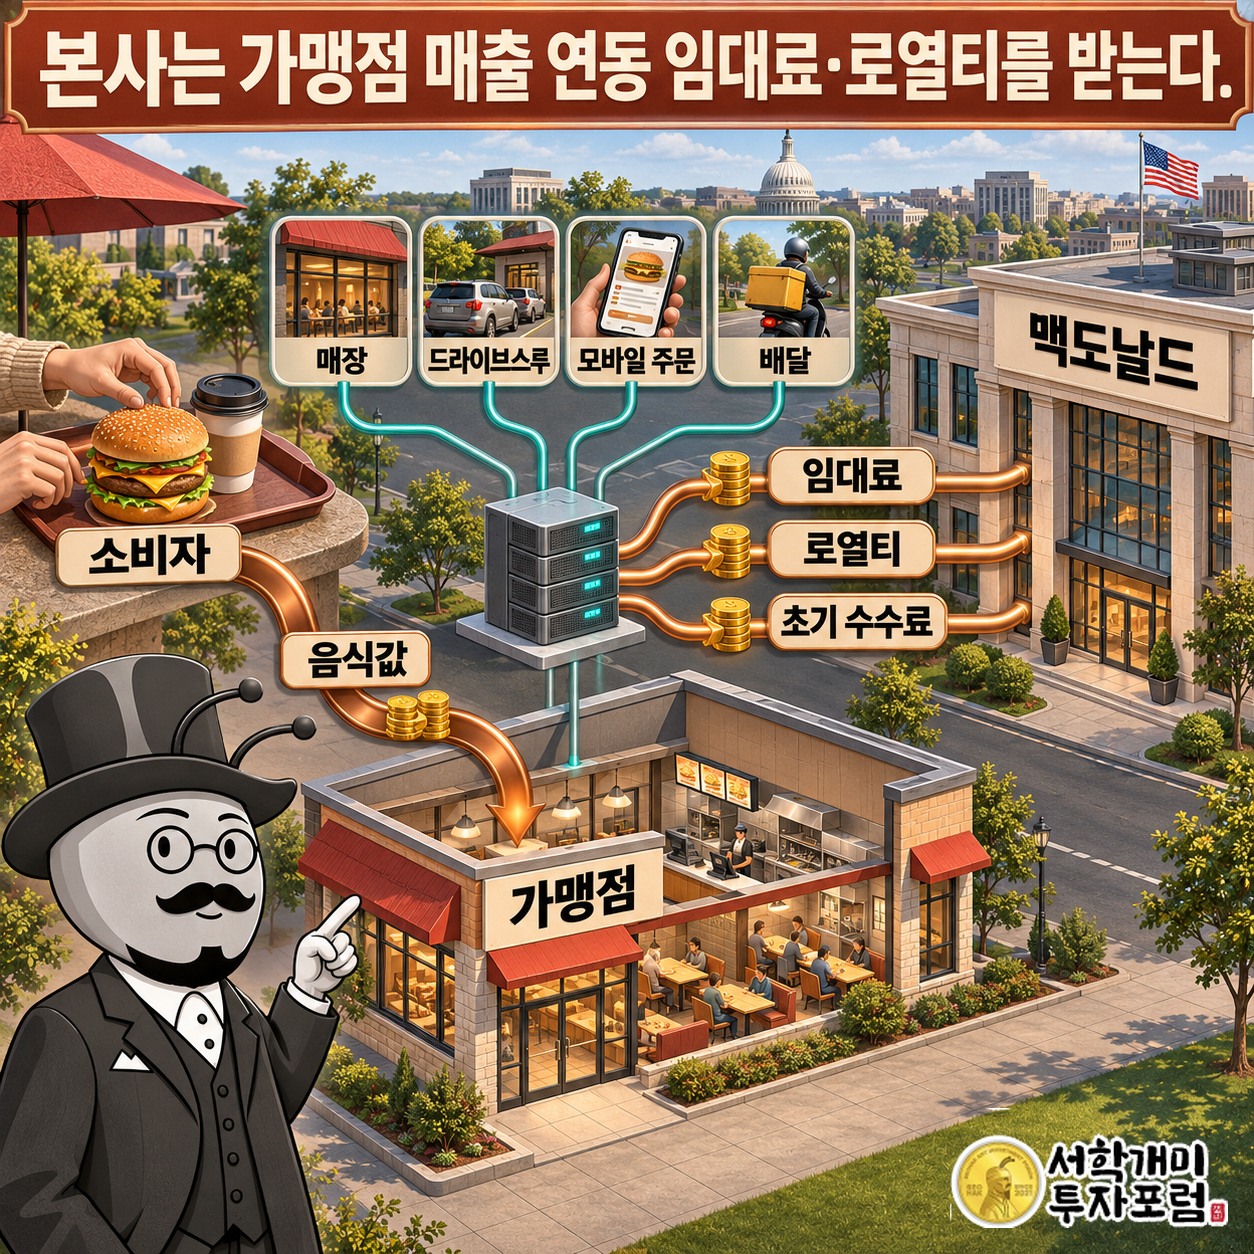
맥도날드(McDonald’s Corporation)는 뉴욕증권거래소에 MCD로 상장된 외식 회사입니다. 햄버거·치킨·감자튀김·아침 메뉴·커피를 매장, 드라이브스루, 모바일 주문, 배달로 팝니다.
식당은 두 종류입니다. 본사가 직접 운영하는 직영점과 독립 사업자가 운영하는 가맹점입니다. 직영점에서는 음식값이 그대로 본사 매출이 되지만, 가맹점이 약 95%이니 직영점은 소수입니다.
가맹점에는 브랜드와 운영 방식을 빌려주고, 계약에 따라 식당 땅과 건물도 내줍니다. 그 대가로 임대료·로열티·초기 계약 수수료를 받습니다. 주문 기술 플랫폼 비용 회수와 브랜드 사용 허가로도 돈이 들어옵니다.
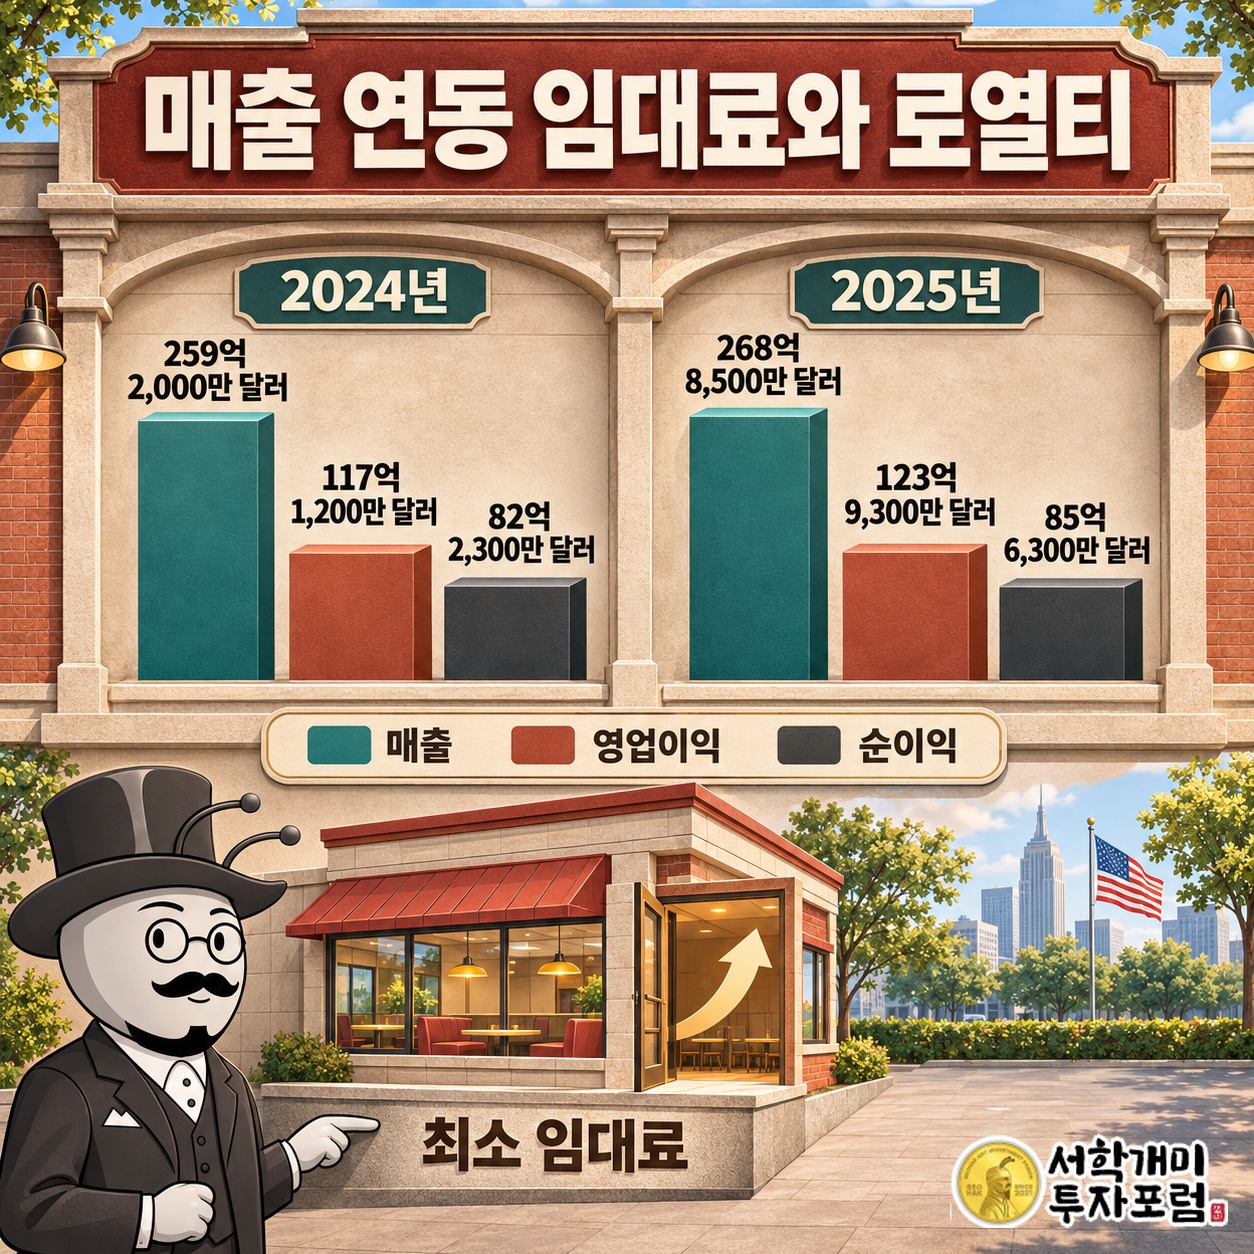
맥도날드 가맹점주가 본사에 내는 돈은 집세와 간판값이다
일반 가맹 계약에서 점주는 본사에 두 가지를 냅니다. 가게 매출에 비례하는 임대료와 로열티입니다. 손님이 많이 오면 본사 몫도 같이 커집니다.
계약에는 최소 임대료도 정해 둡니다. 장사가 덜 된 달에도 정해 둔 집세 아래로는 내려가지 않습니다. 매출 연동 임대료가 위로 트인 문이라면, 최소 임대료는 아래를 받치는 바닥입니다.
그래서 본사 매출과 가맹점 계산대 매출은 크기가 다릅니다. 소비자가 낸 음식값 전체가 본사 매출로 잡히지 않습니다. 본사는 그 가운데 계약으로 정한 몫만 가져갑니다.
투자자에게 달라지는 것은 숫자를 읽는 법입니다. 본사 매출이 늘었다는 소식은 햄버거가 그만큼 더 팔렸다는 말과 같지 않습니다. 가맹점 매출에 붙는 임대료·로열티와 직영점 판매가 섞인 결과입니다.
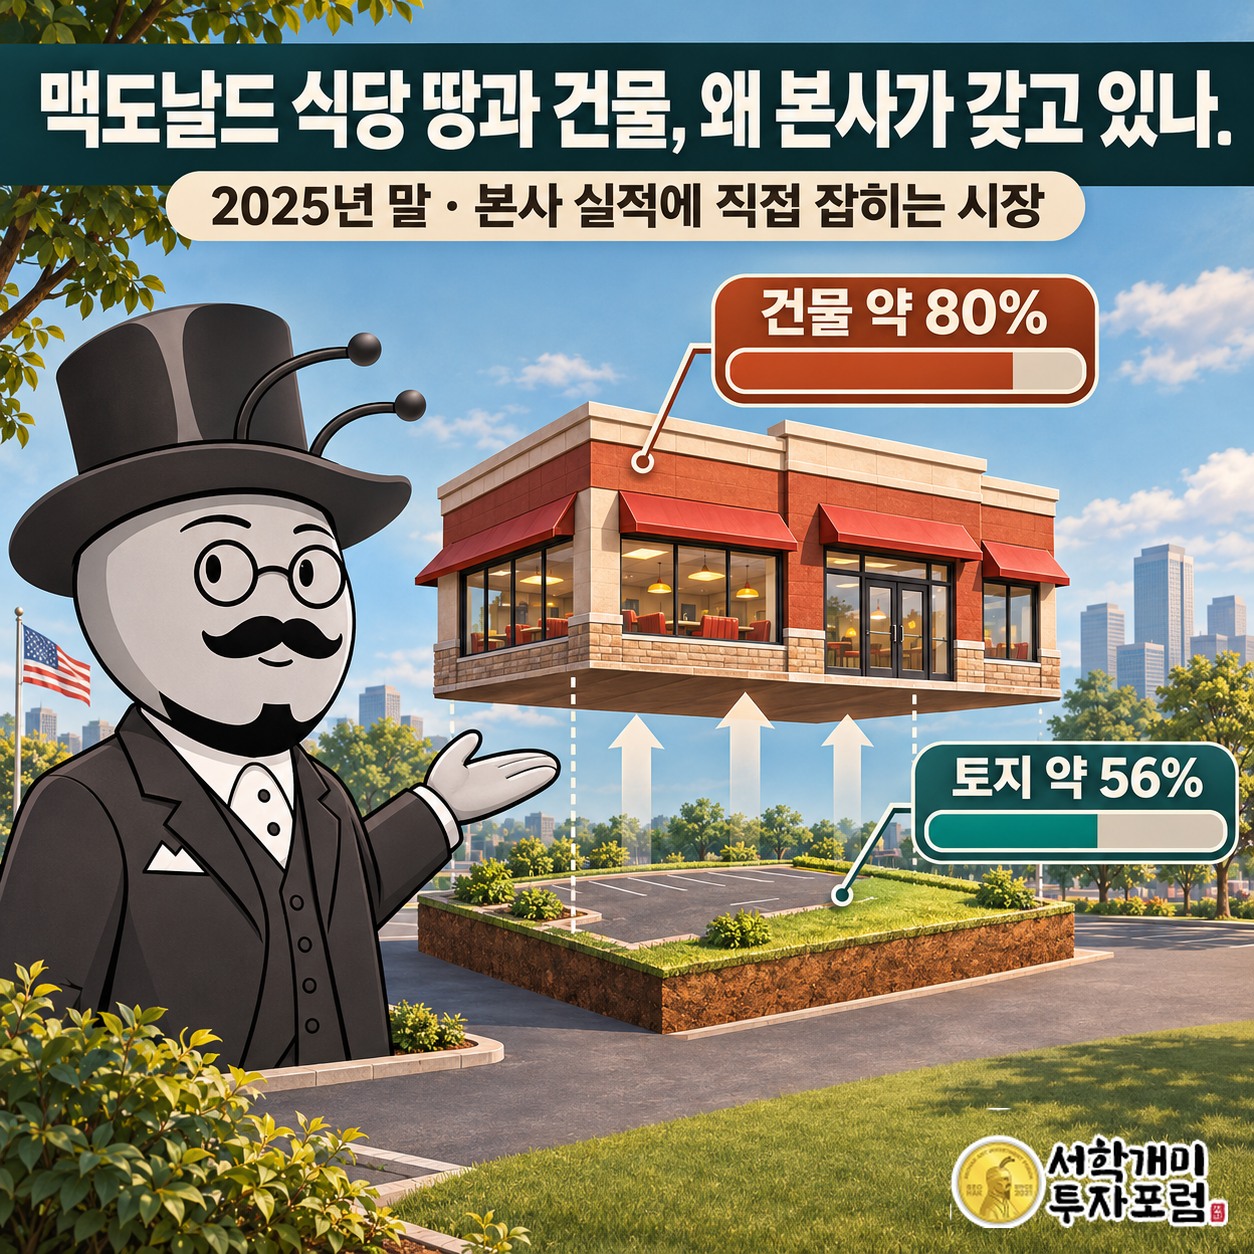
맥도날드 식당 땅과 건물, 왜 본사가 갖고 있나
2025년 말 기준, 본사 실적에 직접 잡히는 시장에서 본사가 소유한 비율은 토지 약 56%, 건물 약 80%입니다. 땅보다 건물을 가진 비율이 높습니다.
이 차이는 남의 땅을 빌려 그 위에 본사 건물을 세운 식당도 적지 않다고 읽을 수 있습니다. 땅을 다 사지 않아도 건물을 쥐면 점주에게 다시 빌려줄 수 있기 때문입니다.
땅과 건물을 쥔 쪽이 점주에게 빌려주니, 본사는 음식 장사와 부동산 임대를 한 계약 안에 묶습니다. 가게 주인이 바뀌어도 건물 주인은 그대로입니다.
투자자에게 이 비율은 회사를 어떤 업종으로 볼지의 문제입니다. 맥도날드의 경쟁력은 메뉴만큼이나 확보해 둔 식당 부동산에서 나옵니다. 간판과 건물이 함께 움직이는 것이 이 회사의 진짜 사업 모델입니다.
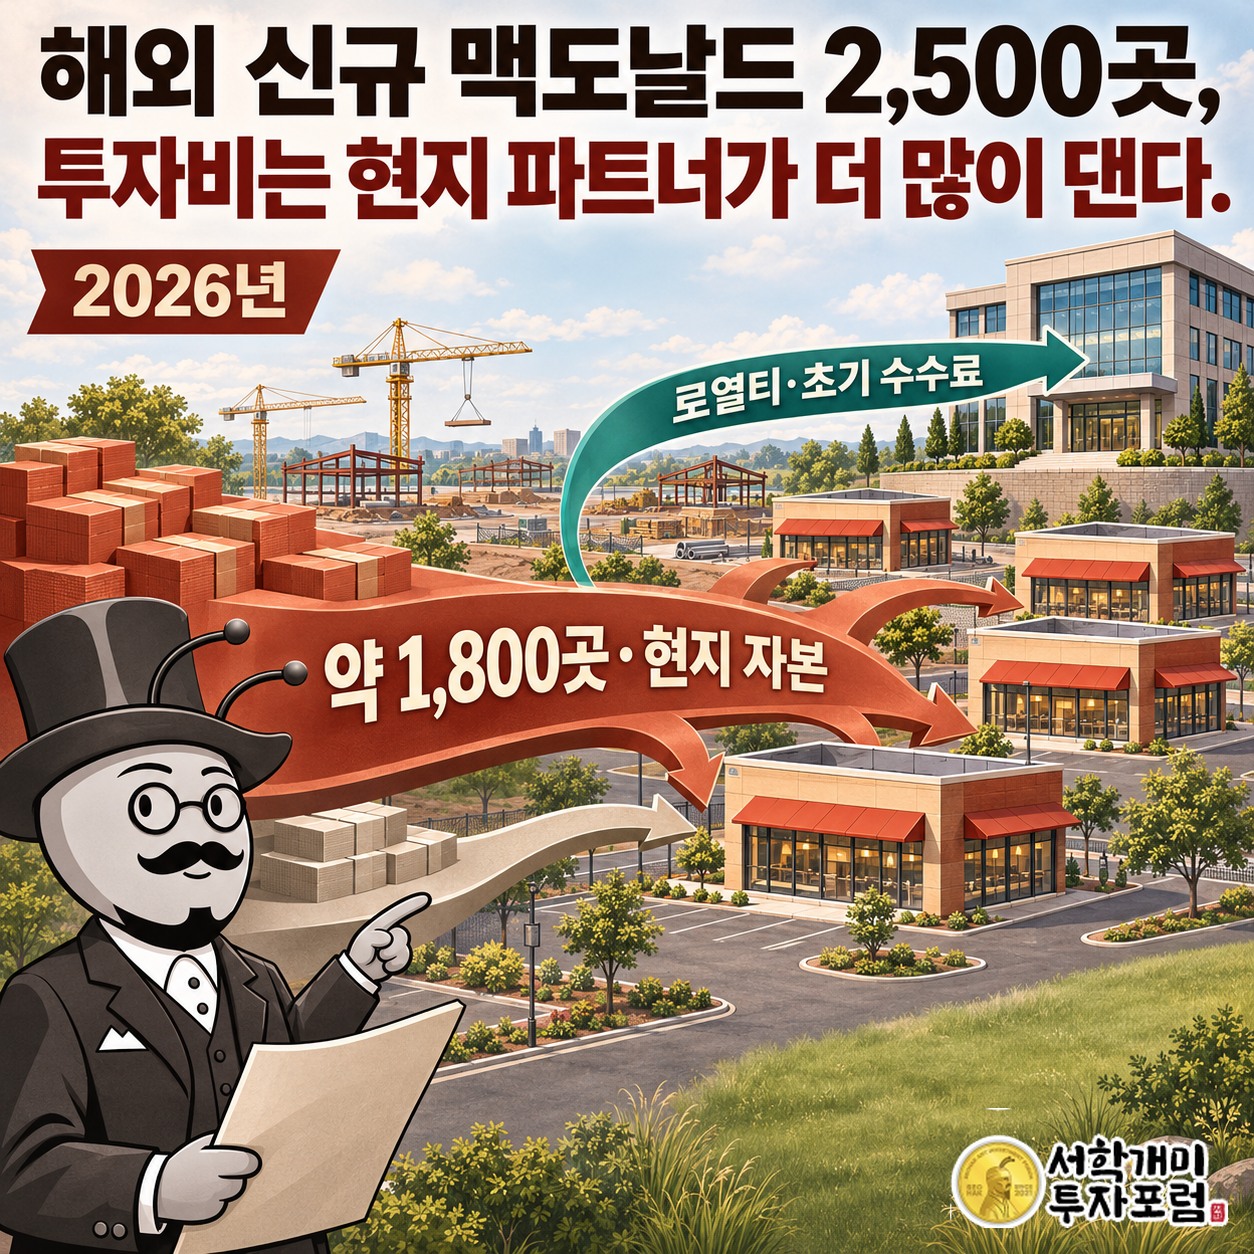
해외 신규 맥도날드 2,500곳, 투자비는 현지 파트너가 더 많이 댄다
모든 해외 맥도날드가 같은 계약은 아닙니다. 국제 개발 라이선스 시장에서는 현지 사업자가 부동산을 포함한 개발 자본을 직접 댑니다. 본사는 매출 연동 로열티와 초기 수수료를 받습니다.
회사가 내놓은 2026년 신규 식당 개설 전망은 약 2,500곳입니다. 이 가운데 약 1,800곳은 개발 라이선스 사업자와 관계회사가 자본을 넣어 문을 엽니다. 새 식당의 다수가 현지 파트너 돈으로 생기는 셈입니다.
같은 간판이라도 본사가 부동산을 내준 식당과 이런 해외 식당은 장부에 다르게 들어옵니다. 한쪽은 집세와 로열티, 다른 쪽은 주로 로열티입니다. 누가 땅과 건물에 돈을 냈느냐가 본사로 들어오는 돈의 종류를 바꿉니다.
투자자에게는 확장 속도를 보는 눈이 달라집니다. 현지 파트너 돈으로 식당을 늘리면 본사는 건설비 부담을 덜고 간판 수를 늘립니다. 그 대신 그 식당에서 받는 몫은 임대료 없는 로열티 쪽에 가깝습니다.
미국 맥도날드 손님은 줄고, 한 번에 쓰는 돈은 늘었다
2026년 3분기 발표에서 회사는 미국 기존점 방문 고객 수가 줄었다고 밝혔습니다. 기존점은 새로 연 가게를 뺀 기존 식당을 말합니다. 고객 한 명이 한 번에 쓴 돈이 늘어 감소분을 상당 부분 메웠습니다.
지역마다 흐름은 달랐습니다. 국제 운영 시장에서는 독일과 호주가 성장을 이끌었습니다. 개발 라이선스 시장에서는 일본이 좋았고, 중국 기존점은 줄었습니다.
이 흐름이 본사에 중요한 이유는 앞의 계약 구조에 있습니다. 임대료와 로열티가 가게 매출에 연동되니, 가게 매출이 버티면 본사 몫도 버팁니다. 회사가 6월 전략 발표에서 방문 빈도를 맨 앞에 둔 것도 같은 고민으로 읽힙니다.
미국 사업은 8월 4일 새 사장 Skye Anderson을 맞았습니다. 전임 Joseph M. Erlinger는 2027년 초까지 자문을 맡아 인계를 돕습니다. 글로벌 CEO가 바뀐 것이 아니라 미국 사업 책임자가 바뀐 인사입니다.
맥도날드 NEXT 전략, 경쟁 상대는 햄버거 가게만이 아니다
2026년 6월 1일 회사는 McDonald’s > NEXT라는 전략을 내놓았습니다. 고객이 더 자주 오게 만들고, 식당 운영 생산성도 함께 높이겠다는 방향입니다.
내용은 메뉴의 맛과 품질, 고객과 함께 메뉴를 만드는 방식, 식당 경험, 직원의 환대를 하나로 잇는 것입니다. 손님이 다시 찾을 이유를 메뉴와 매장 양쪽에서 만들겠다는 뜻입니다.
회사는 이 발표에서 치킨·소고기·음료 전문 사업자들이 고객 기대를 바꾸고 있다고 직접 말했습니다. 연차보고서가 꼽은 경쟁 범위도 넓습니다. 패스트푸드뿐 아니라 간편 외식, 편의점, 식료품점, 커피 전문점까지 들어갑니다.
가맹 구조에서는 메뉴가 좋아져 가게 매출이 오르면 그 효과가 임대료와 로열티로 본사에 돌아옵니다. 4만 곳이 넘는 식당망에 같은 운영 방식을 한꺼번에 깔 수 있다는 것이 맥도날드의 무기입니다.
맥도날드는 햄버거를 파는 회사이면서, 가맹점 매출에 연동된 집세와 로열티를 받는 회사입니다. 직접 관리하는 시장의 식당 건물 대부분을 본사가 쥐고 있고, 최소 임대료가 바닥을 받칩니다.
미국 손님 수가 줄어든 만큼을 고객당 구매액이 상당 부분 메우고 있다는 것까지는 확인됐습니다. NEXT 전략이 방문 횟수를 다시 늘릴지는 아직 숫자로 나오지 않았습니다.
이 회사의 다음 분기를 읽을 때 볼 것은 햄버거 판매량보다, 건물 주인에게 집세를 올려 주는 가맹점 계산대 앞 손님의 발길입니다.
출처: 미국 증권거래위원회(SEC) 전자공시 McDonald`s FY2025 연간보고서(10-K), McDonald’s Corporation SEC 분기보고서(2026-11-06), SEC 연차보고서(2026-02-24), McDonald’s Corporation SEC 연차보고서, 가맹 방식 및 부동산 설명(2026-02-24), McDonald’s Corporation SEC 분기보고서, 2026 Outlook(2026-11-06), McDonald’s Corporation 2026년 3분기 실적 발표(2026-11-04), SEC Form 8-K(2026-08-04), McDonald’s Corporation 공식 CEO 메시지(2026-06-01)
McDonald`s 앤트가드 시그널 — 진입·손절·목표가
McDonald`s · 앤트가드 시그널
기준가 274.03달러 (2026년 11월 18일 미국 종가)
진입 275.79달러 (기준가 대비 +0.64%)
손절 263.86달러 (기준가 대비 -3.71%)
목표1 283.08달러 (기준가 대비 +3.30%)
목표2 290.37달러 (기준가 대비 +5.96%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -11.93달러 (-4.33%) | — |
| 목표1까지 보상 | +7.29달러 (+2.64%) | 0.61 대 1 |
| 목표2까지 보상 | +14.58달러 (+5.29%) | 1.22 대 1 |
신호 산출 기준일은 2026년 11월 18일 미국 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 11월 19일 확인). 미국 상장사에는 한국의 관리종목·투자경고 지정 제도가 없어 SEC 공시로 확인했으며, 최근 1년 8-K에서 회계 재작성(4.02)·감사인 교체(4.01) 항목은 확인되지 않았습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 괄호의 원화는 읽기 편하시라고 붙인 어림값이며 환율에 따라 달라집니다. 투자 전 SEC 전자공시에서 직접 확인하시기 바랍니다.
#앤트가드 #McDonald`s #MCD #미국주식 #종목분석 #공시읽는법 #서학개미 #금융공학시그널