
테넷 헬스케어(Tenet Healthcare), 병원 회사가 외래수술센터 538곳을 굴린다
무릎 연골을 다듬은 환자가 그날 저녁 집으로 돌아갑니다. 입원실도, 병원 밥도 없습니다. 미국에서 이런 당일 수술 시설을 가장 많이 가진 회사를 찾으면 유명 대형 병원이 아니라 USPI라는 낯선 이름이 나옵니다. 그리고 USPI의 주인은 응급실과 입원실을 갖춘 병원 체인, 테넷 헬스케어(Tenet Healthcare, THC)입니다.
병원 회사가 병원 밖 수술로 미국 1위가 된 것입니다. 2026년 6월 말 USPI가 지분을 가진 외래수술센터는 538곳이고, 37개 주에 퍼져 있습니다. 같은 해 테넷은 10년 넘게 이어 온 청구 대행 계약 하나를 끝내면서 상대에게서 19억 달러를 받기로 했습니다. 이 회사를 병원 체인으로만 보면 절반만 본 것입니다. 수술실과 계산서, 두 갈래를 따라가면 테넷이 어디로 무게를 옮기는지 드러납니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 20일이며, 앤트가드 시그널 가격(2026년 10월 19일 미국 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
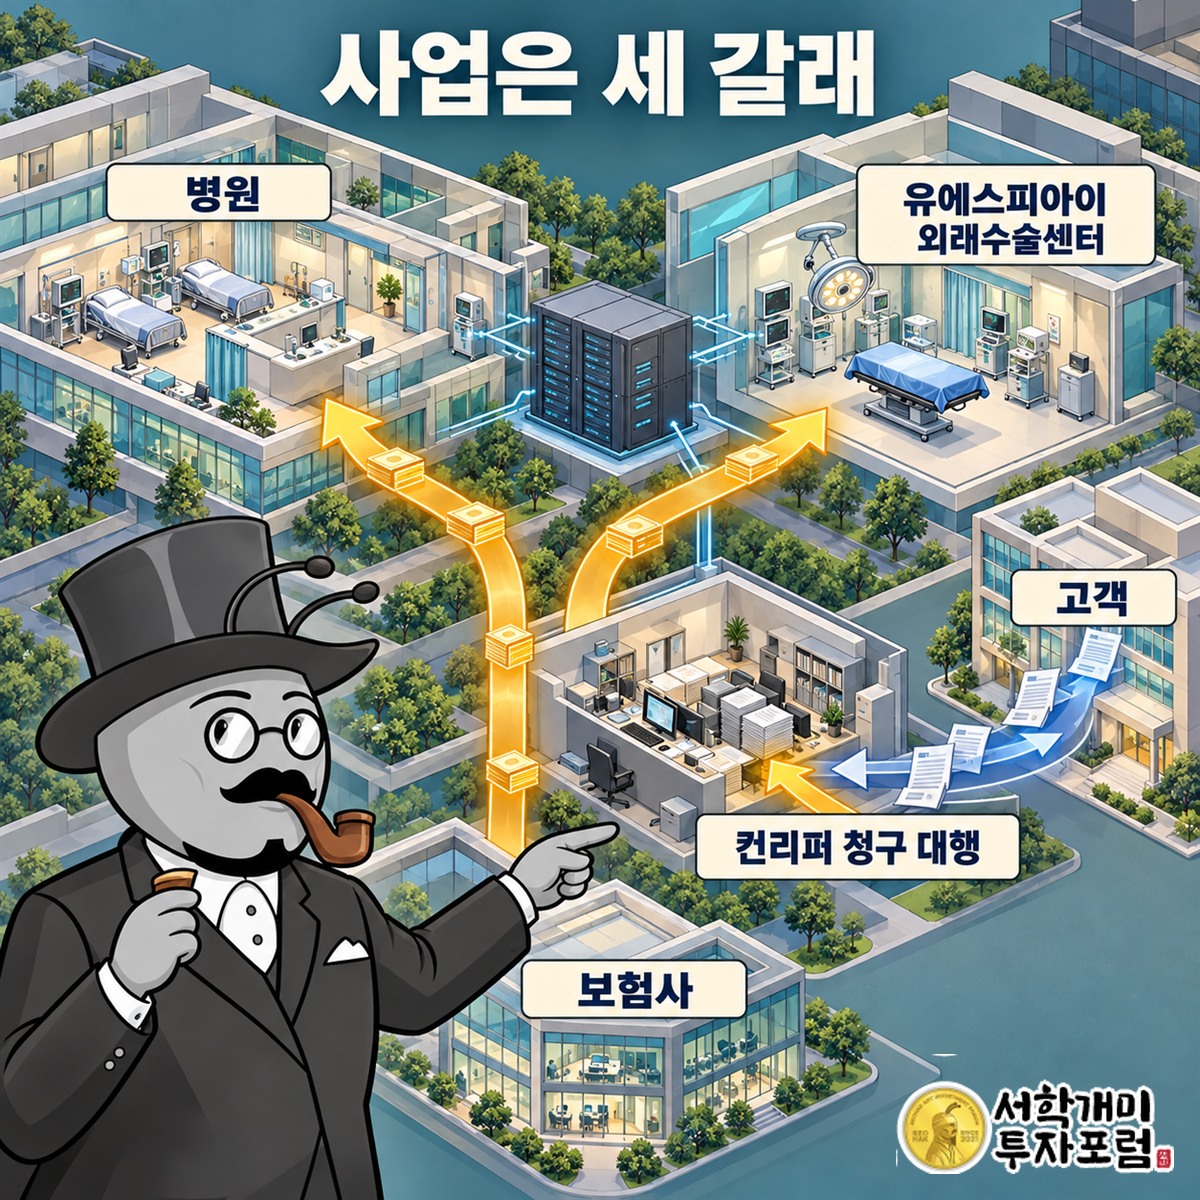
테넷 헬스케어(Tenet Healthcare)는 텍사스주 댈러스에 본사를 둔 미국 의료서비스 회사입니다. 사업은 세 갈래입니다. 첫째는 병원 부문입니다. 갑자기 아프거나 다친 환자를 받는 급성기 병원에 전문병원, 영상센터, 외래시설, 동네에 작게 짓는 마이크로 병원, 회사가 의사를 고용해 꾸린 진료소까지 묶여 있습니다. 둘째는 자회사 USPI(유나이티드 서지컬 파트너스 인터내셔널)가 이끄는 외래수술 부문입니다. 셋째는 다른 병원의 진료비 청구와 수납을 대신 해 주는 컨리퍼(Conifer Health Solutions)입니다.
병원과 수술센터의 돈은 환자와 보험자에게서 나옵니다. 미국에서는 진료비 대부분을 환자 대신 보험이 치릅니다. 민간 보험사, 65세 이상을 위한 정부 보험 메디케어, 저소득층을 위한 메디케이드가 주요 지불처입니다. 그래서 테넷 연차보고서는 보험사와 맺는 계약 조건이 매출과 영업 성과에 「상당한 영향」을 준다고 적었습니다. 병원 성적은 환자가 몇 명 오느냐만큼이나 어떤 보험을 든 환자가 오느냐에 달려 있습니다.
컨리퍼는 결이 다릅니다. 환자가 아니라 병원이 고객입니다. 병원·진료소·고용주를 대신해 진료비를 청구하고 돈을 받아 오는 일, 업계 말로 수익 주기 관리를 맡습니다. 2024년 말 고객은 약 620곳이었고, 그중 약 43%가 테넷 자신과 커먼스피릿 헬스 소속 시설이었습니다. 이런 서류 일을 받쳐 주는 곳이 필리핀 마닐라의 글로벌 비즈니스 센터로, 2024년 말 직원이 약 4,000명이었습니다.
테넷 헬스케어의 외래수술센터, 2위보다 200곳 넘게 많다
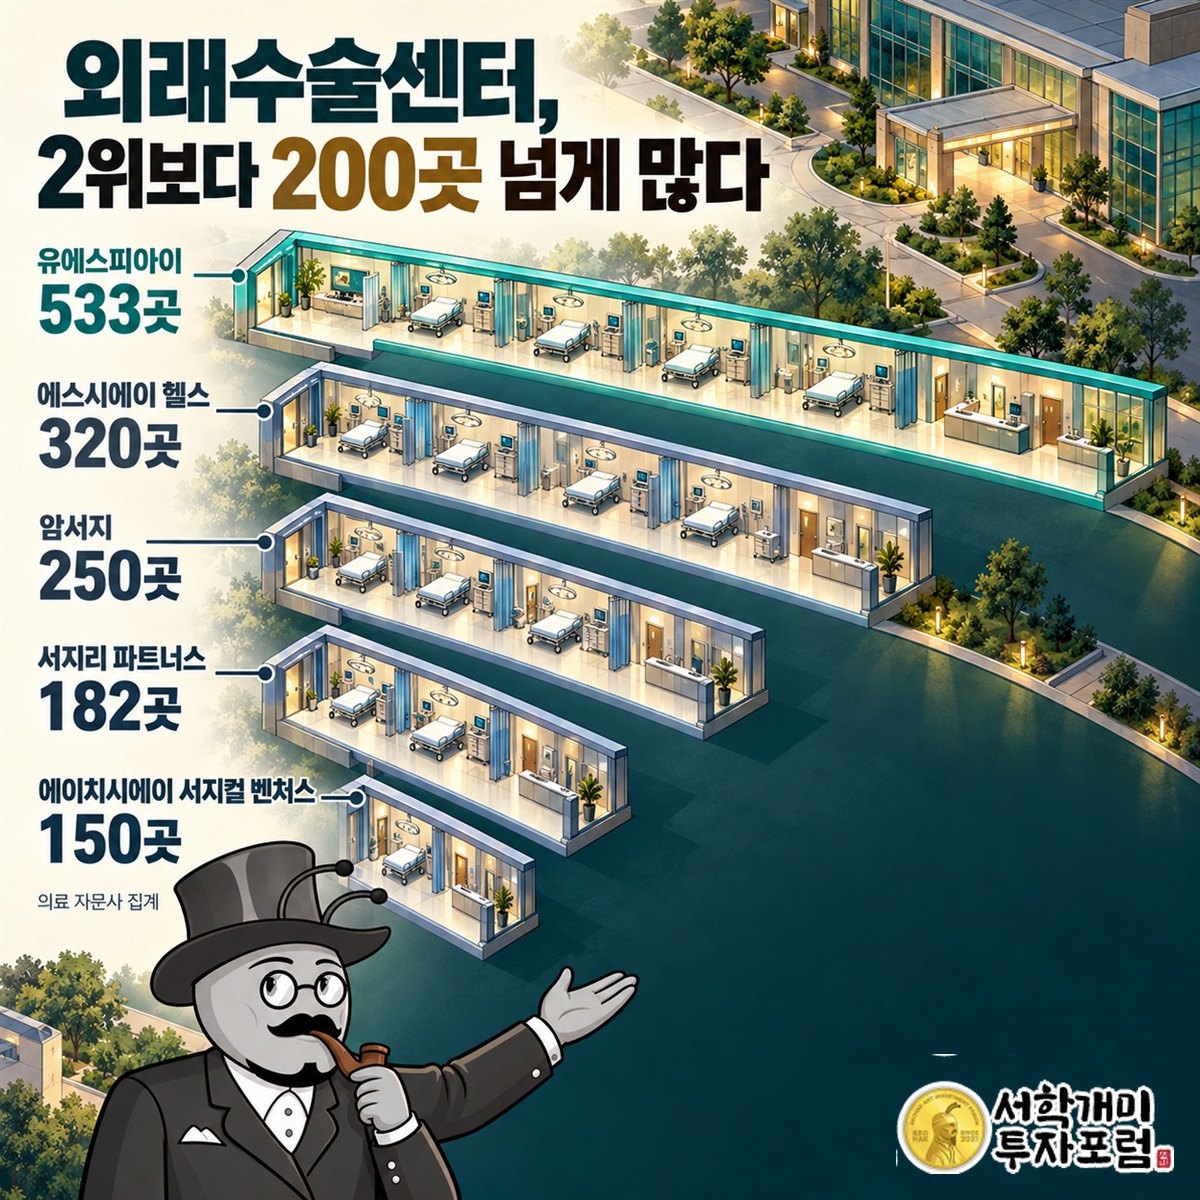
USPI는 2026년 6월 30일 기준으로 외래수술센터 538곳과 수술 전문병원 26곳에 지분을 갖고 있습니다. 외래수술센터는 입원 없이 당일 수술을 하고 환자를 집에 보내는 시설입니다. 538곳 가운데 405곳은 테넷이 경영권을 쥐고 실적에 통째로 합쳐 잡는 연결 대상입니다. 회사는 2026년 7월 자료에서 USPI를 「미국에서 가장 큰 외래수술 플랫폼」이라고 불렀습니다.
바깥 집계도 같은 결론입니다. 의료 자문사 VMG 헬스가 2026년 2월 낸 보고서를 보면 USPI가 533곳으로 1위였습니다. 2위 SCA 헬스는 320곳, 그 뒤로 암서지 250곳, 서지리 파트너스 182곳이 이어졌습니다. 병원 업계의 맞수 HCA 헬스케어의 외래수술 조직인 HCA 서지컬 벤처스는 150곳이었습니다. 같은 보고서 기준으로 USPI는 2위보다 213곳 많고, 병원 업계 최대 경쟁자의 수술 조직보다 3배 넘게 큽니다.
숫자보다 중요한 것은 늘리는 방식입니다. USPI는 혼자 짓지 않습니다. 그 지역에서 수술하는 의사나 병원 시스템과 손잡고 합작으로 세우거나 사들입니다. 하루하루 운영은 관리 용역 계약을 맺어 USPI가 맡습니다. 의사는 자기가 수술하는 시설의 공동 주인이 되고, USPI는 건물과 부담을 혼자 떠안지 않고도 간판을 늘립니다.
이 구조가 테넷의 진짜 경쟁력입니다. 병원 쪽에서 테넷은 HCA 헬스케어, 커뮤니티 헬스 시스템즈, 유니버설 헬스 서비스 같은 상장 병원 체인, 그리고 비영리 병원 시스템과 환자를 두고 다툽니다. 수술센터 쪽에서는 의사를 동업자로 끌어들여 경쟁자가 될 수 있는 사람을 한편으로 만들어 왔습니다. 입원 중심의 병원과 외래 중심의 수술 사업을 한 회사가 함께 쥐고 있다는 것, 그것이 테넷을 다른 병원 체인과 갈라놓습니다.
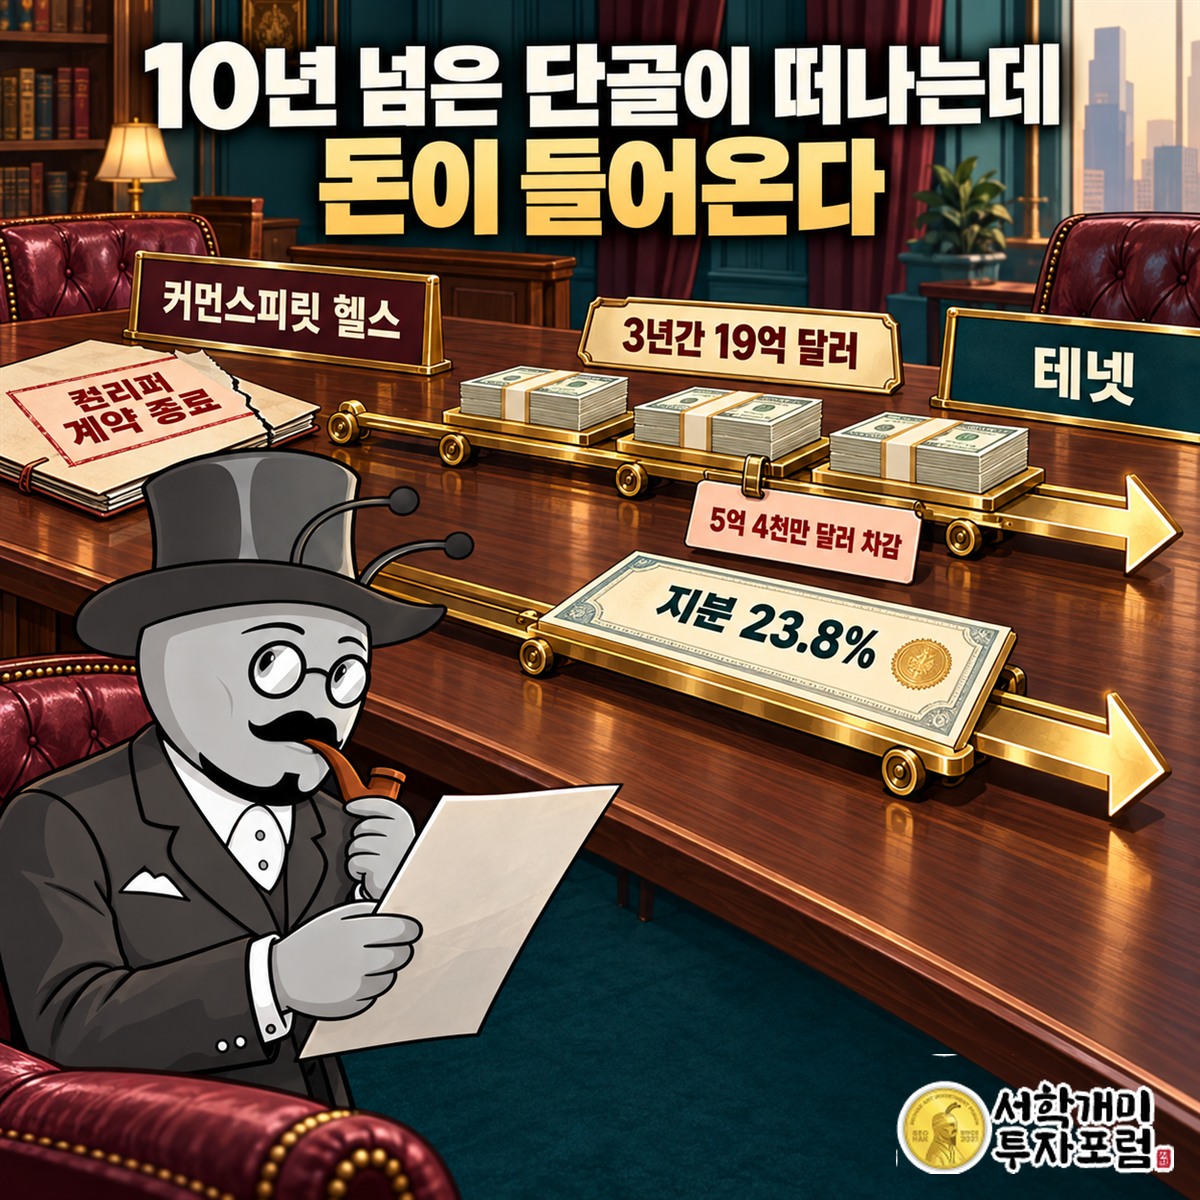
10년 넘은 단골이 떠나는데 19억 달러가 들어온다
2026년 1월 27일, 테넷과 컨리퍼, 커먼스피릿 헬스가 포괄 합의서를 맺었습니다. 커먼스피릿은 2015년부터 컨리퍼에 진료비 청구와 수납을 맡겨 온 오랜 대형 고객입니다. 2024년 말 컨리퍼 고객 약 620곳 가운데 43%가 테넷과 커먼스피릿 소속이었으니, 컨리퍼 매출에서 이 둘이 차지하는 무게는 꽤 컸습니다. 합의서는 이 계약을 2026년 12월 31일에 끝내기로 정했습니다.
커먼스피릿은 고객이면서 주주이기도 했습니다. 컨리퍼 지분 23.8%를 쥐고 있었습니다. 합의서는 두 관계를 한 번에 정리합니다. 커먼스피릿은 테넷에 3년 동안 해마다 나눠 모두 19억 달러를 냅니다. 테넷은 커먼스피릿의 컨리퍼 지분을 5억 4천만 달러에 되사는데, 이 값은 따로 치르지 않고 커먼스피릿이 낼 돈에서 깎았습니다. 현금을 내보내지 않고 컨리퍼를 다시 온전히 테넷 것으로 만든 거래입니다.
보통 큰 고객이 떠나면 일감과 함께 매출이 사라지고 끝납니다. 이 합의는 반대입니다. 회사 계획에 잡힌 계약 종료 관련 매출은 약 16억 5천만 달러, 그에 따른 세금 비용은 약 5억 달러입니다(2025년 4분기 실적 자료 요약 기준). 떠나는 고객에게서 값을 받아 냈고, 그 값이 3년에 걸쳐 나눠 들어옵니다. 고객 하나를 잃는 일을 정해진 날짜에 정해진 돈이 들어오는 계약으로 바꾼 것입니다.
이별도 깔끔하게 짜여 있습니다. 컨리퍼는 2026년 말까지 기존 조건 그대로 커먼스피릿 일을 계속합니다. 갑자기 끊기는 것이 아니라 날짜를 미리 정해 둔 이별입니다. 남의 병원 계산서를 대신 써 주던 사업의 큰 덩어리를 테넷은 현금과 온전한 지분으로 돌려받았습니다.
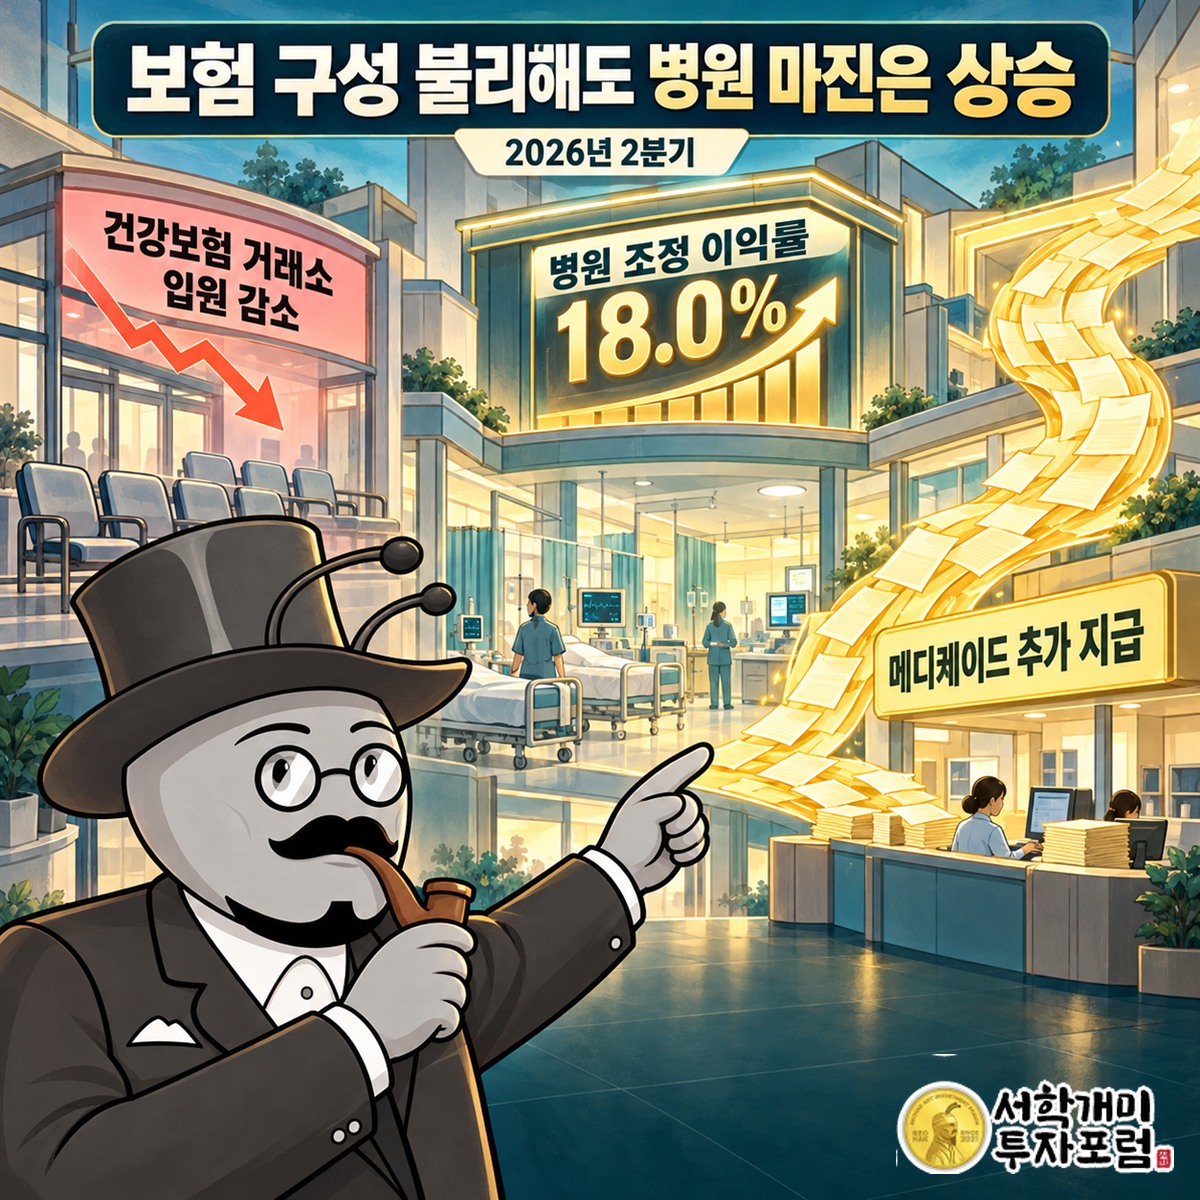
보험 손님이 바뀌었는데 병원 이익률은 올랐다
병원은 같은 수술을 해도 누가 돈을 내느냐에 따라 받는 값이 다릅니다. 어떤 보험의 환자가 얼마나 섞여 오는지를 업계에서는 보험 구성이라고 부릅니다. 2026년 2분기 테넷 병원에는 건강보험 거래소, 곧 오바마케어 시장에서 보험을 산 환자의 입원이 줄었습니다. 회사 스스로 보험 구성이 불리해졌다고 밝혔습니다.
그런데 같은 분기 병원 부문의 조정 EBITDA 마진은 18.0%로 올랐습니다. 조정 EBITDA는 이자·세금·감가상각 같은 비용을 빼기 전에 본업이 번 돈을 재는 잣대입니다. 마진 18.0%는 매출 100달러에서 그런 이익이 18달러 남았다는 말입니다. 손님 구성은 나빠졌는데 남는 돈의 비율은 높아졌습니다.
메워 준 곳은 메디케이드였습니다. 메디케이드는 주 정부와 연방 정부가 함께 운영하는 저소득층 의료보험으로, 정해진 진료비 말고 추가 지급이 따로 나오기도 합니다. 2분기에는 이 추가 지급 수입이 늘었고, 이전 연도 몫이 이번에 들어온 금액만 세전 9,200만 달러였습니다.
이 분기에서 볼 것은 병원 사업의 버티는 힘입니다. 테넷 병원은 민간 보험, 메디케어, 메디케이드, 거래소 보험을 섞어 받습니다. 한쪽 지불처가 줄어도 다른 쪽이 받쳐 주는 구조이고, 2분기는 그 구조가 실제로 돌아간 분기였습니다.
번 돈은 자사주로, 빚은 2034년으로
2분기 발표에서 테넷은 올해 연간 조정 EBITDA 예상치를 48.3억~50.3억 달러로 올렸습니다. 같은 날 이사회는 자사주 매입 한도를 20억 달러 늘렸습니다. 2026년 7월 23일 기준으로 아직 쓰지 않은 매입 승인액은 21억 3천만 달러입니다. 2분기 석 달 동안에만 568만 주를 사들였습니다.
두 숫자를 나란히 놓으면 돈의 방향이 보입니다. 커먼스피릿이 3년에 걸쳐 낼 돈은 19억 달러이고, 남은 자사주 매입 승인액 21억 3천만 달러는 그보다 큽니다. 회사가 자기 주식을 사들이면 시장에 도는 주식 수가 줄고, 남은 주주 한 사람이 가진 회사 몫이 커집니다. 청구 대행 계약을 정리하고 받을 돈보다 큰 규모를 주주 몫으로 잡아 둔 것입니다.
빚도 손봤습니다. 2026년 9월, 2034년 만기 6.250% 선순위 채권을 15억 달러로 시작해 20억 달러로 늘려 발행했습니다. 이 돈으로 2027년 11월 만기 5.125% 담보 채권 15억 달러를 전부 갚고, 2028년 10월 만기 6.125% 채권 가운데 5억 달러를 갚습니다. 빌린 총액은 그대로 두고 갚을 날을 1~2년 뒤에서 8년 뒤로 밀었습니다.
이자율만 보면 2027년 만기 채권의 5.125%보다 새 채권의 6.250%가 높습니다. 이자를 조금 더 내고 시간을 산 거래입니다. 2027년과 2028년에 몰려 있던 만기가 정리되면서, 그 사이 들어올 커먼스피릿의 돈과 수술 사업의 이익은 빚 돌려막기 대신 다른 곳에 쓸 수 있게 됐습니다.
병원 체인 테넷 헬스케어가 수술실 회사로 옮겨 가는 길
테넷의 올해는 정리의 해였습니다. 남의 계산서를 대신 써 주던 사업의 큰 계약은 19억 달러를 받고 끝냈고, 고객이자 주주였던 상대에게서 지분도 되찾았습니다. 2027·2028년에 돌아올 빚은 2034년으로 밀었고, 병원은 보험 손님이 흔들린 분기에도 마진 18.0%를 냈습니다. 세 가지 정리 모두 회사의 무게를 외래수술센터 538곳 쪽으로 실을 여유를 만드는 일입니다.
입원실 밖에서 끝나는 수술이 늘수록, 그 수술실의 주인이 누구인지가 더 중요해집니다. 테넷은 병원을 가진 회사로 출발해, 의사를 동업자로 삼는 방식으로 미국에서 그런 수술실을 가장 많이 가진 회사가 됐습니다.
출처: 미국 증권거래위원회(SEC) 전자공시 Tenet Healthcare FY2025 연간보고서(10-K), 테넷 헬스케어 2026년 2분기 실적 자료(SEC 8-K, 2026-07-23), 베커스 호스피털 리뷰 인용 VMG 헬스 보고서(2026년 2월), 테넷 헬스케어 SEC 8-K(2026-01-27), 2024 회계연도 10-K, 2025년 4분기 실적 자료, 테넷 헬스케어 SEC 8-K(2026-07-23 실적 자료, 2026-09-08 채권 발행)
Tenet Healthcare 앤트가드 시그널 — 진입·손절·목표가
Tenet Healthcare · 앤트가드 시그널
기준가 266.39달러 (2026년 10월 19일 미국 종가)
진입 265.81달러 (기준가 대비 -0.22%)
손절 248.55달러 (기준가 대비 -6.70%)
목표1 283.13달러 (기준가 대비 +6.28%)
목표2 300.46달러 (기준가 대비 +12.79%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -17.26달러 (-6.49%) | — |
| 목표1까지 보상 | +17.32달러 (+6.52%) | 1.00 대 1 |
| 목표2까지 보상 | +34.65달러 (+13.04%) | 2.01 대 1 |
신호 산출 기준일은 2026년 10월 19일 미국 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 20일 확인). 미국 상장사에는 한국의 관리종목·투자경고 지정 제도가 없어 SEC 공시로 확인했으며, 최근 1년 8-K에서 회계 재작성(4.02)·감사인 교체(4.01) 항목은 확인되지 않았습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 괄호의 원화는 읽기 편하시라고 붙인 어림값이며 환율에 따라 달라집니다. 투자 전 SEC 전자공시에서 직접 확인하시기 바랍니다.
#앤트가드 #Tenet Healthcare #THC #미국주식 #종목분석 #공시읽는법 #서학개미 #금융공학시그널
투자 참고 정보이며 매매 권유가 아닙니다. 레버리지 거래는 원금보다 큰 손실이 날 수 있으며, 과거 수익과 자동매매 결과가 미래 수익을 보장하지 않습니다.