에쓰오일, 대주주 아람코에서 원유를 사고 아람코 계열에 기름을 판다
올해 3월, 홍해 쪽 사우디 얀부 항에서 초대형 유조선 6척이 한국을 향해 떠났다. 실린 원유는 1,200만 배럴이었다. 호르무즈 해협이 막힌 뒤 한국의 민간 회사가 다른 길로 원유를 구한 첫 사례였다. 받는 쪽은 에쓰오일(S-Oil, 010950)이었다. 하루 약 65만 배럴을 정제하는 이 회사가 18일을 돌릴 수 있는 양이다.
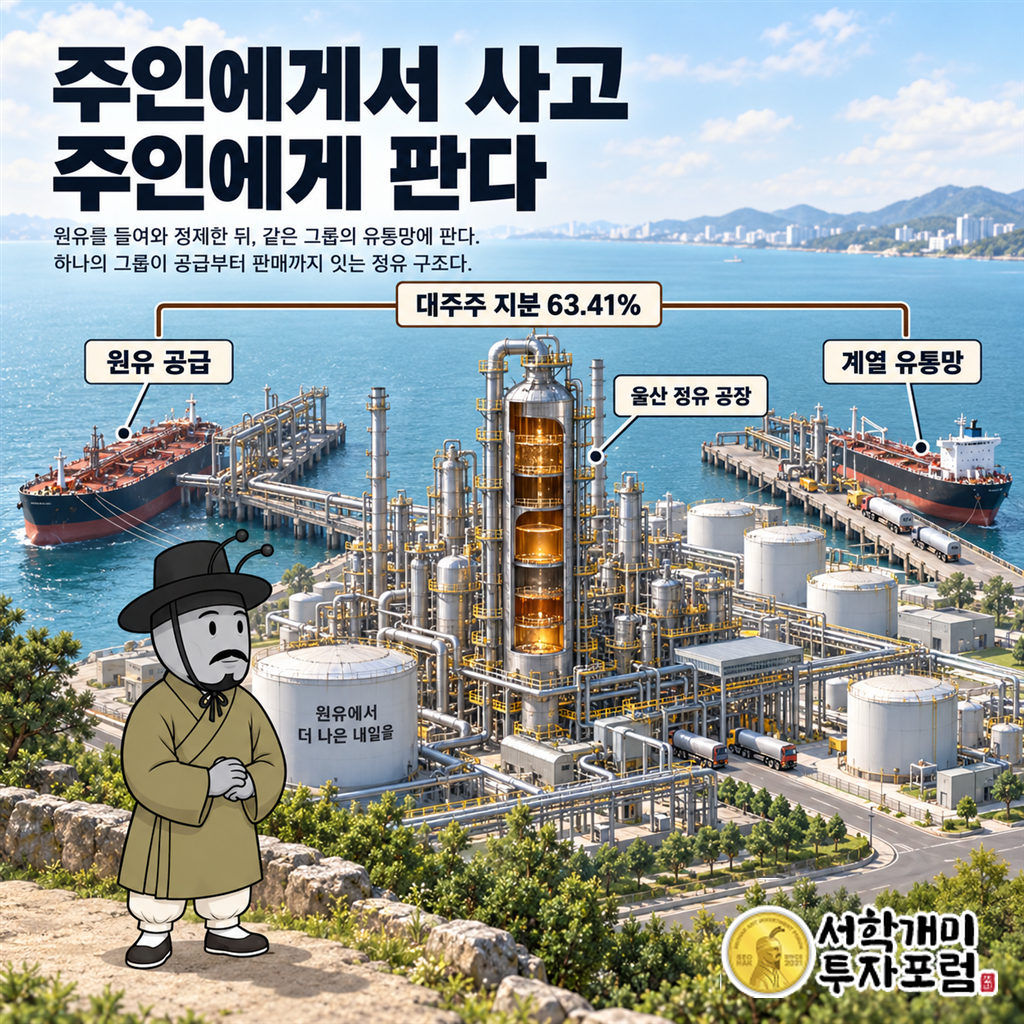
다른 정유사들이 원유를 구하느라 애를 먹던 때였다. 에쓰오일에만 길이 따로 있었던 이유는 짧다. 원유를 보낸 아람코가 이 회사 보통주 63.41%를 가진 주인이다.
10월 1일 에쓰오일 최대주주 칸의 이름이 바뀌었다. 아람코의 네덜란드 법인 AOCBV가 빠지고, 같은 그룹의 Aramco Downstream Asia(ADA)가 올라갔다. 지분율은 그대로다.
에쓰오일은 울산에 공장을 둔 한국 정유사다. 그런데 돈이 흐르는 길로 보면 이 회사는 아람코가 한국에 낸 원유의 출구다. 아람코는 에쓰오일의 원유 공급과 일부 제품 판매, 경영권을 함께 쥐고 있다. 이 구조는 바다가 막힌 올해 방패가 됐고, 같은 해 그 방패를 받치는 길이 한 줄뿐이라는 것도 드러냈다. 지금 아람코는 그 출구를 연료에서 화학으로 넓히는 9조원짜리 공사를 울산에서 마무리하고 있다.
이란과 세운 정유사

이 회사의 첫 주주 명부에도 원유를 가진 나라가 있었다. 1976년 쌍용양회와 이란국영석유회사(NIOC)가 50 대 50으로 세운 한이석유다. 이름 가운데 「이」가 이란이다.
울산 온산의 정유 공장은 1980년 5월 상업 가동에 들어갔다. 한 달 뒤 NIOC가 지분을 거둬 갔다. 이란 혁명 뒤 호메이니 정부가 석유 국영화를 선언하자 NIOC는 해외 사업에서 손을 뗐다. 회사 이름은 쌍용정유가 됐다.
정유사는 원유를 사서 휘발유와 경유를 만들어 파는 장사다. 원유를 얼마에, 얼마나 꾸준히 받느냐가 장사의 바닥을 정한다. 공장을 막 돌리기 시작한 쌍용정유에서 그 바닥을 받쳐 줄 주주가 빠졌다. 원유를 가진 짝 없이 이 회사는 11년을 갔다.
1991년, 원유를 가진 주주가 들어왔다

1991년 아람코가 들어왔다. 새로 찍은 주식을 사는 방식으로 4억7,400만달러(당시 3,386억8,000만원)를 넣고 지분 35%를 받았다. 쌍용양회 몫은 43.7%에서 28.4%로 내려갔고 아람코가 최대주주가 됐다. 그 돈은 무거운 기름을 다시 쪼개고 황을 빼는 시설, 하루 8만5,000배럴을 처리하는 설비를 짓는 데 들어갔다. 같은 해 8월 합작 계약을 맺으면서 20년짜리 원유 장기 공급 계약도 함께 맺었다.
지분과 원유가 한 묶음으로 들어왔다. 이란이 빠진 자리에 사우디가 앉았고, 이번에는 원유를 대는 쪽이 회사의 가장 큰 주주였다. 이 순간부터 이 회사의 성격이 정해졌다.
이후 아람코는 에쓰오일 지분을 추가로 확보했다. 외환위기를 거친 1999년 쌍용그룹이 지분 28.4%를 내놓고 물러나면서 경영권이 아람코로 넘어갔고, 2000년 회사 이름이 에쓰오일이 됐다. 쌍용이 내놓은 28.4%는 2007년 한진그룹에 갔다가 2014년 아람코가 1조9,829억원(19억5,000만달러)에 사 갔다. 아람코 지분은 34.99%에서 63.4%가 됐다.
원유 계약도 이어졌다. 2012년 2월 에쓰오일은 아람코와 다시 20년짜리 원유 공급 계약을 맺었다. 1년 단위 계약이 보통인 원유 시장에서 드문 길이다. 당시 정제 능력 하루 66만9,000배럴을 기준으로 한 해 약 2억3,000만 배럴, 한국 석유 소비의 30% 안팎에 이르는 양이었다.
주인에게서 사고, 주인에게 판다

지금 이 회사의 돈이 어디로 흐르는지는 지난해 장부에 그대로 찍혀 있다. 2025년 에쓰오일은 사우디 아람코에서 21조7,805억원, 아람코 트레이딩 싱가포르에서 4조142억원어치를 사들였다. 아람코 계열에서 사 온 것만 25조7,947억원이다.
파는 쪽에도 아람코가 있다. 같은 해 아람코 트레이딩 싱가포르에 판 제품이 7조3,734억원으로, 전체 매출의 10%가 넘는다. 울산에서 정제한 기름의 일부는 원유를 보낸 그룹의 유통망으로 되돌아간다.
외상도 주인에게 진다. 지난해 말 아람코 계열 3곳에 갚아야 할 매입채무가 7조2,986억원이었고, 1년 사이 44.9% 늘었다. 원유를 실어 오는 배는 아람코 계열 해운사 바흐리와 맺은 10년 운송 계약으로 움직인다. 설비 자금은 AOC와 모두 11억3,800만달러를 빌리는 약정을 맺어 두었다. 이사 11명 가운데 대표이사와 비상무이사 4명이 아람코에서 일한 사람이다.
원유값, 뱃삯, 빌린 돈의 이자, 그리고 배당의 63%. 에쓰오일은 원유값, 뱃삯, 이자와 배당을 아람코 계열에 지급한다. 그래서 이 회사의 실적은 두 겹으로 읽어야 한다. 울산 공장이 원유를 기름으로 바꿔 남기는 마진이 겉이다. 에쓰오일의 정제 마진이 좋든 나쁘든 아람코 계열은 이미 원유 25조원어치를 팔았다.
바다가 막힌 해에 드러난 것

이 구조가 무엇을 해 주는지는 올해 시험대에 올랐다. 호르무즈 해협이 막히자 아람코는 동부 유전에서 서쪽 홍해 얀부 항까지 1,200km를 가로지르는 송유관으로 원유를 돌렸다. 그 원유를 실은 유조선 6척이 3월 에쓰오일을 향해 떠났다. 국내 경쟁사들이 원유 확보에 애를 먹던 때다.
숫자도 따라왔다. 에쓰오일은 1분기 영업이익 약 1조2,300억원을 내며 흑자로 돌아섰고, 2분기에도 9,650억원을 냈다. 1분기 이익의 절반 이상은 유가가 오르며 쌓아 둔 재고의 값이 뛴 몫(6,434억원)이었다. 그 재고도, 공장을 멈추지 않은 것도 원유가 계속 들어왔기에 가능했다.
9월 10일에는 같은 구조의 다른 얼굴이 보였다. 바로 그 동서 송유관이 드론 공격을 받았다. 핵심 펌프 설비가 부서져 복구에 최장 8주가 걸릴 수 있다는 전망이 나왔다. 에쓰오일은 원유의 90% 이상을 사우디에서 들여온다. 이미 실은 배와 얀부 항을 떠난 물량은 정상적으로 들어오고 있지만, 길어지면 수에즈 운하로 돌아오거나 정부 비축유를 빌리는 방안까지 따져야 한다.
경쟁사들이 원유 들여올 곳을 여러 나라로 넓혀 온 동안 에쓰오일은 한 주인의 길에 기대 왔다. 올봄 아랍에미리트 푸자이라 항과 알제리산 원유를 함께 끌어 쓴 것은 그 길 바깥에 낸 작은 쪽문이다. 이 회사의 급소는 정제 마진보다 원유가 오는 길이다. 주인이 길을 열어 주는 동안 에쓰오일은 남들이 못 받는 원유를 받는다. 그 길이 한 줄인 만큼, 줄이 흔들릴 때의 무게도 혼자 진다.
에쓰오일 샤힌 프로젝트는 원유를 어떻게 바꾸나

아람코가 에쓰오일에 걸어 둔 다음 판은 울산 온산에 있다. 2022년 11월 이사회가 승인한 샤힌 프로젝트다. 투자액 9조2,580억원은 국내 석유화학 사상 가장 큰 규모다. 완성되면 한 해 에틸렌 180만톤, 프로필렌 77만톤, 부타디엔 20만톤, 벤젠 28만톤을 만든다. 에틸렌 180만톤은 단일 설비로 세계 최대 규모다.
심장은 아람코가 개발한 TC2C 기술이다. 기존 공장은 원유를 여러 단계로 나눠 정제한 뒤 그중 일부만 플라스틱 원료로 돌렸다. TC2C는 그 단계를 하나 줄여 원유에서 화학 원료를 곧장 더 많이 뽑는다. 같은 양의 원유에서 얻는 석유화학 원료가 기존 공정의 3~4배다. 이 기술이 상업 공장에서 돌아가는 것은 샤힌이 처음이다. 에쓰오일 생산에서 석유화학이 차지하는 비중은 12%에서 25%로 커진다.
일정은 막바지다. 회사는 8월 실적 발표에서 기계적 완공 요건을 현장에서 확인하는 중이고 공정별 시운전을 진행하고 있다고 밝혔다. 상업 가동 목표는 2027년 초다. 여기서 나올 폴리에틸렌은 아람코가 최대주주인 사빅(SABIC)과 수출 마케팅 계약을 맺어 두었다.
부딪히는 곳도 있다. 한국 석유화학 업계는 중국발 공급 과잉에 맞서 나프타 분해 설비를 270만~370만톤 줄이는 구조조정을 하고 있는데, 그 한가운데에 180만톤짜리 새 설비가 들어선다. 에쓰오일은 낡고 효율 낮은 설비를 줄이는 것이 구조조정이고 최신 설비까지 감축 몫에 넣을 일은 아니라는 입장이다.
샤힌이 돌면 아람코 원유가 울산에서 나갈 문은 연료 하나에서 화학까지 둘이 된다. 원유를 가진 주인이 자기 원유의 출구를 자기 기술로 넓히고, 그 공사비를 63.41%를 쥔 회사의 장부에 올리는 일이다.
10월 1일, 바뀐 것은 이름표다
10월 1일의 공시로 돌아오면 바뀐 것은 이름표 한 장이다. AOCBV가 보통주 7,138만7,560주와 우선주 35만1,502주를 ADA에 넘겼고, 대가는 사우디 아람코가 발행한 채권으로 치렀다. ADA는 아람코 그룹이 조직을 재편하려고 세운 회사다. 최대주주 쪽 주식 수와 지분율은 바뀌지 않았다.
새 이름은 에쓰오일이 아람코 안에서 어느 칸에 놓였는지를 적어 둔다. 아시아의 다운스트림, 원유를 받아 정제하고 화학 제품으로 바꿔 파는 쪽이다. 땅속에서 원유를 끌어올리는 쪽의 반대편 끝이다.
1976년 이 공장의 첫 주주 명부에는 원유를 가진 나라의 석유회사가 있었다. 50년이 지난 지금 명부 맨 위에도 원유를 가진 나라의 석유회사가 있다. 나라는 바뀌었어도 이 공장은 줄곧 원유를 가진 쪽이 한국에 내 둔 문이었다. 올해 그 문은 막힌 바다를 건너 원유를 먼저 받았고, 몇 달 뒤 그 문 뒤의 길이 한 줄뿐이라는 것도 보여 줬다.
자료: 에쓰오일 최대주주 변경(2026.10.01), 최대주주변경 공시 요약(2026.10.01), AOCBV→ADA 이전 대가, 한이석유 설립·샤힌 승인, NIOC 철수(2019.04.15), 아람코 쌍용정유 투자 승인(1991.07.25), 지배구조 변천(2025.12.03), 아람코 한진 보유지분 매입(2014), 20년 원유 공급 계약(2012.02.09), 아람코 계열 매입·판매·채무, 얀부 우회 원유 1,200만 배럴(2026.03.20), 1분기 실적·조달 경로(2026.05.11), 2분기 실적, 동서 송유관 피격(2026.09.17), 샤힌 생산 규모, TC2C 기술(2026.06.01), 2분기 컨퍼런스콜(2026.08.03), 석유화학 구조조정과 샤힌(2026.06.25). 공시 계기: 2026.10.01 최대주주등소유주식변동신고서(최대주주변경시).
작성 기준일 2026년 10월 2일. 아람코 계열 매입·판매·채무 금액은 2025년 별도 재무제표 기준 보도 수치입니다. 사업 구조에 관한 필자의 해석을 포함합니다. 매수·매도 권유가 아닙니다.