SK하이닉스 키옥시아 전환사채, 전환 뒤에도 의결권 상한은 15%
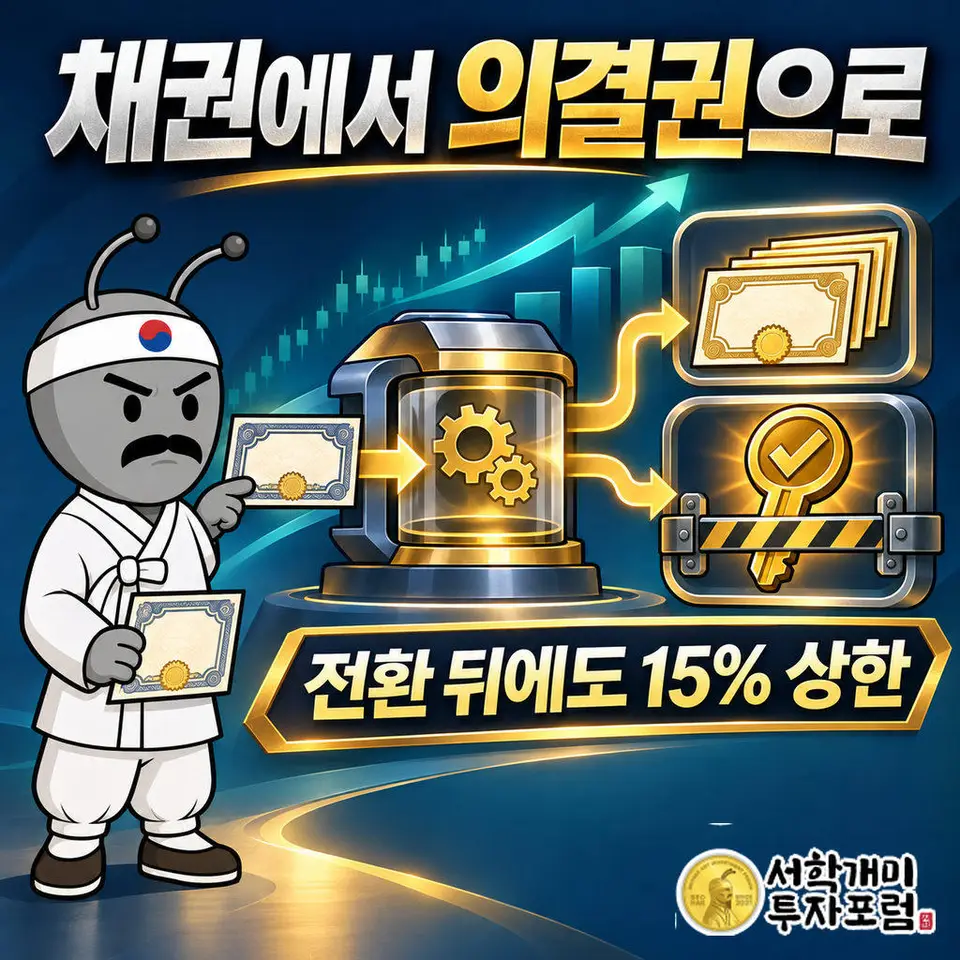
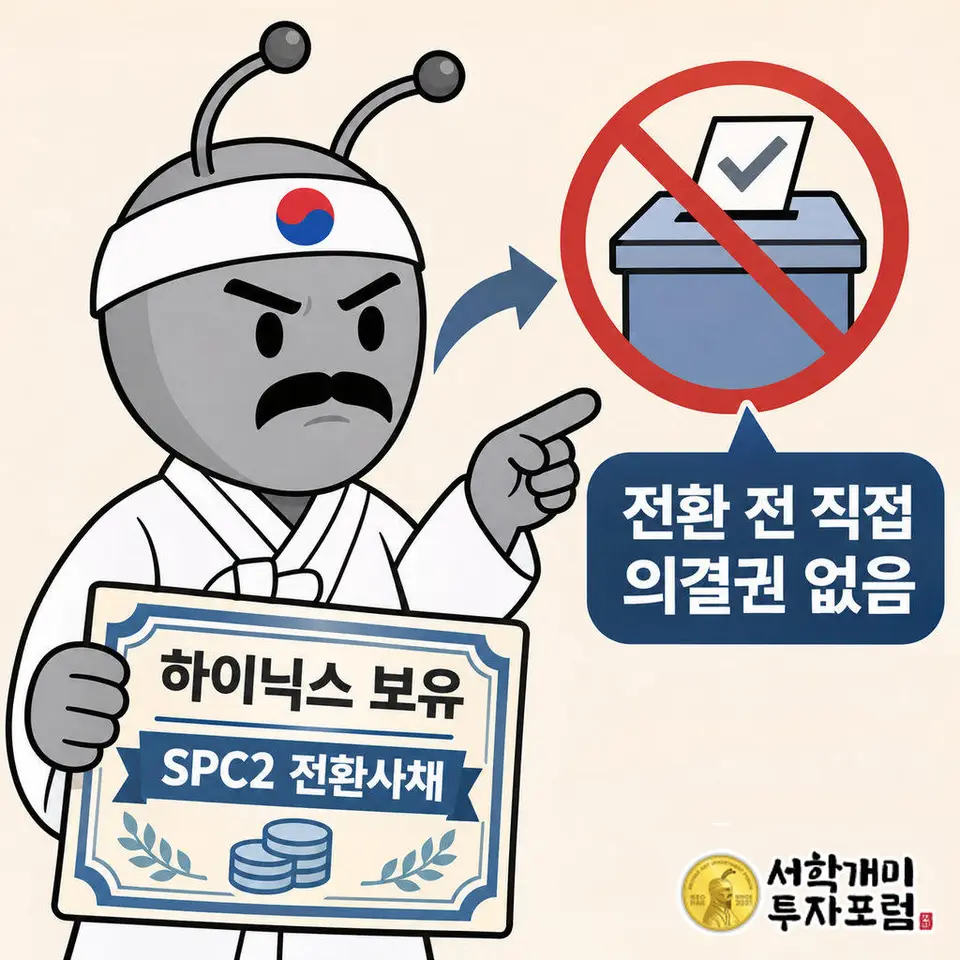
SK하이닉스는 키옥시아 주식이 아니라 투자 펀드 SPC2가 발행한 전환사채를 들고 있어 직접 의결권이 없다. 이를 주식으로 바꾸면 SPC2 의결권 대부분을 쥐고 키옥시아의 간접 최대주주가 된다. 다만 2028년까지 키옥시아 동의 없이 의결권 15%를 넘기지 않기로 한 약정이 전환 뒤에도 그대로 걸려 있다.
뉴스 핵심
- 하이닉스는 키옥시아 주식이 아니라 SPC2 전환사채를 쥐고 있어 지금은 직접 의결권이 없다.
- 전환하면 SPC2 의결권 대부분을 확보해 간접 최대주주가 되지만, 2028년까지 의결권 15% 상한은 그대로다.
- 지분 펀드 매각 차익의 특별배당은 전환과 별개로 3분기부터 진행된다.
하이닉스는 키옥시아 주식이 아니라 무엇을 들고 있나
키옥시아 최대주주 명단에 SK하이닉스(000660)라는 이름은 없다. 하이닉스가 쥔 것은 키옥시아 주식이 아니라, 키옥시아 지분을 담아 두려고 만든 투자회사 SPC2가 발행한 전환사채(CB)다.
전환사채는 정해진 조건에 따라 발행회사 주식으로 바꿀 수 있는 권리가 붙은 채권이다. 바꾸기 전까지는 빌려준 돈이라서, 하이닉스는 키옥시아에 대한 직접 의결권이 없다.
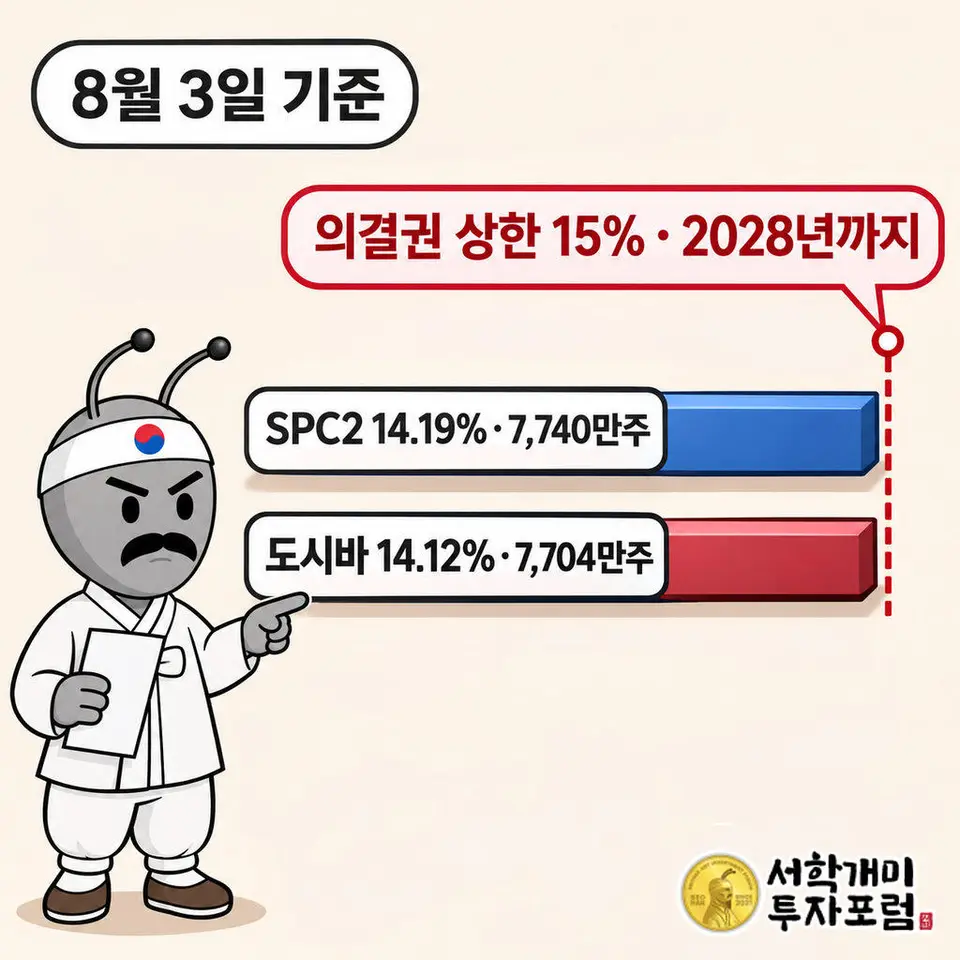
그런데 이 SPC2가 키옥시아 최대주주다. 8월 3일 기준 SPC2는 7,740만주, 14.19%를 갖고 도시바(7,704만주, 14.12%)를 제쳤다. 명패는 SPC2에 달려 있고, 그 SPC2의 의결권은 아직 하이닉스 손이 아니다.
하이닉스가 CB를 주식으로 바꾸는 방안을 검토 중이라는 소식이 20일 나온 이유가 여기 있다. 바꾸면 명패와 의결권이 한 사람 손에 모인다.
3,950억엔은 어떻게 두 갈래로 나뉘었나
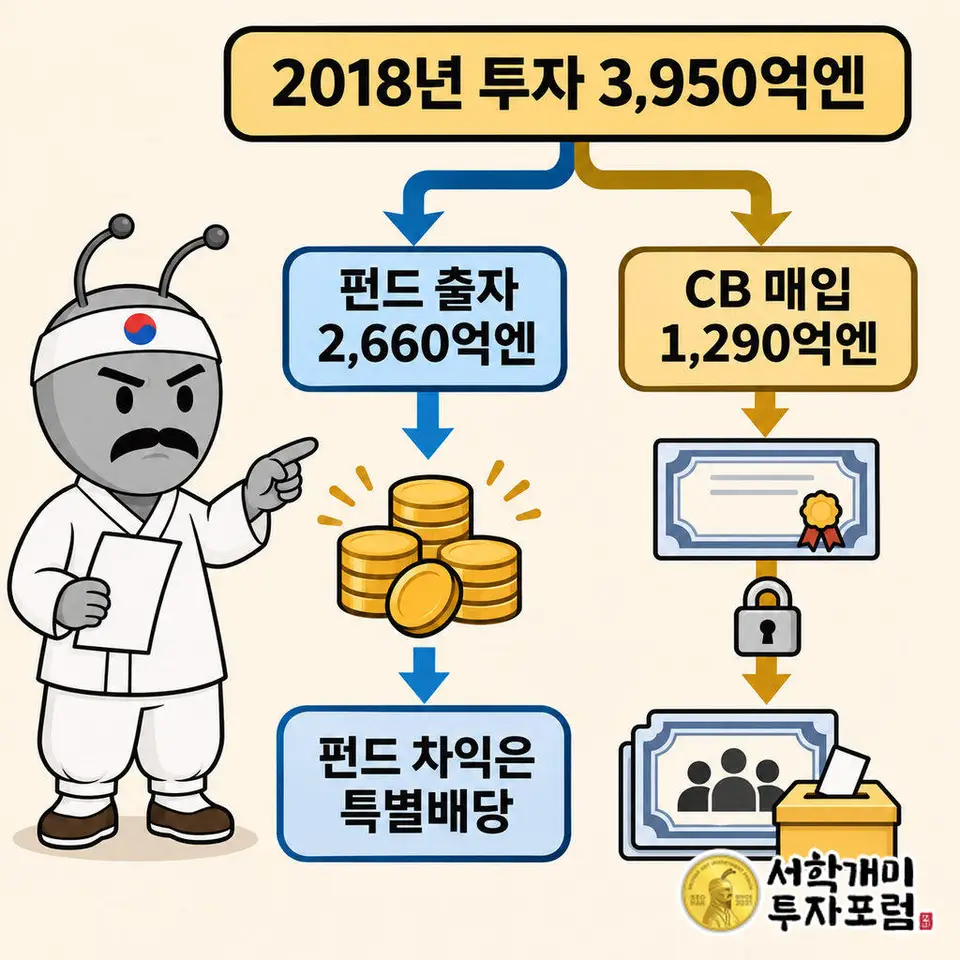
2018년 하이닉스는 일본 정부의 기술유출 우려 때문에 도시바메모리(현 키옥시아)를 직접 인수하지 못하고, 베인캐피털이 이끄는 한·미·일 컨소시엄에 올라탔다. 낸 돈은 3,950억엔이다.
이 돈은 둘로 갈렸다. 2,660억엔은 베인 펀드에 출자하는 지분 형태였고, 1,290억엔(약 1조2,789억원)은 SPC2가 발행한 CB를 샀다.
지분 펀드 쪽은 이미 정리됐다. 투자액 2조6천억원짜리 이 펀드를 하이닉스는 6월에 전량 매각했고, 매각 차익은 올해 3분기부터 주주 특별배당으로 돌리기로 했다.
남은 것이 CB다. 펀드 매각이 현금을 만드는 일이었다면, CB 전환은 키옥시아에서의 위치를 정하는 일이다. 같은 투자의 두 번째 갈림길이다.
왜 하필 지금 전환을 검토하나
키옥시아 주주 지도가 최근 크게 바뀌었다. 도시바 지분은 2024년 12월 상장 때 약 40%였고, 2026년 3월 말 18.52%, 5월 16.10%, 7월 중순 15.10%를 거쳐 14%대까지 내려왔다.
여기에 베인 계열 지분 펀드가 6월에 빠졌다. 큰 덩어리가 줄줄이 시장으로 나가는 사이 SPC2만 남았고, 8월에는 최대주주 자리까지 올랐다.
SPC2 지분율은 9월 말 14.53%로 8월 3일 기준 14.19%보다 올랐다. 주식 수가 그대로인데 비율이 오른 만큼 다른 주주 쪽에서 변화가 있었다는 얘기지만, 정확한 원인은 공개된 자료로는 가려내기 어렵다.
분명한 것은 판이 하이닉스에 유리하게 정리되고 있다는 점이다. 남은 큰 덩어리가 SPC2 하나라서, 전환 한 번이 키옥시아 안의 영향력을 가른다.
전환하면 무엇이 바뀌고 무엇은 그대로인가
바뀌는 것은 의결권이다. 하이닉스는 CB를 주식으로 전환하면 SPC2 의결권 대부분을 확보해, SPC2를 통해 키옥시아의 간접 최대주주가 된다.
그대로인 것도 많다. 하이닉스는 전환하더라도 당장 매각할 계획이 없고, 키옥시아의 독립경영을 존중하며 협력하겠다는 입장이다. 채권을 주식으로 바꿔도 지분에 변동은 없다.
키옥시아는 직접 경쟁사이기도 하다. 올해 1분기 낸드 매출 점유율은 삼성전자 31.6%, SK하이닉스 17.6%, 키옥시아 13.9%다. 경쟁사가 대주주가 되는 일을 키옥시아도 부담으로 본다. 6월 사업보고서에 하이닉스가 의결권을 일반 주주와 다르게 행사할 수 있다는 점을 위험 요인으로 적어 둔 것이 그 증거다.
독립경영을 존중한다는 말은 그래서 단순한 인사가 아니라, 이 이해충돌 우려를 누그러뜨리려는 약속으로 읽힌다.
최대주주가 돼도 15% 천장이 남는 이유는 무엇인가
헤드라인은 최대주주지만 계약에는 천장이 있다. 하이닉스는 2028년까지 키옥시아 동의 없이 키옥시아 의결권 15%를 넘겨 보유하지 않기로 약정했다. 전환한다고 이 약정이 사라지지는 않는다.
SPC2 지분율은 8월 14.19%에서 9월 말 14.53%로 올랐다. 전환 뒤 하이닉스가 행사할 간접 의결권은 이 숫자 위에 얹히므로 15% 바로 아래에서 움직인다. 도시바 등이 더 팔아 SPC2 비율이 15%를 넘기면 하이닉스는 그 약정과 맞닥뜨릴 수 있다. 숫자를 맞대어 본 우리의 해석이다.
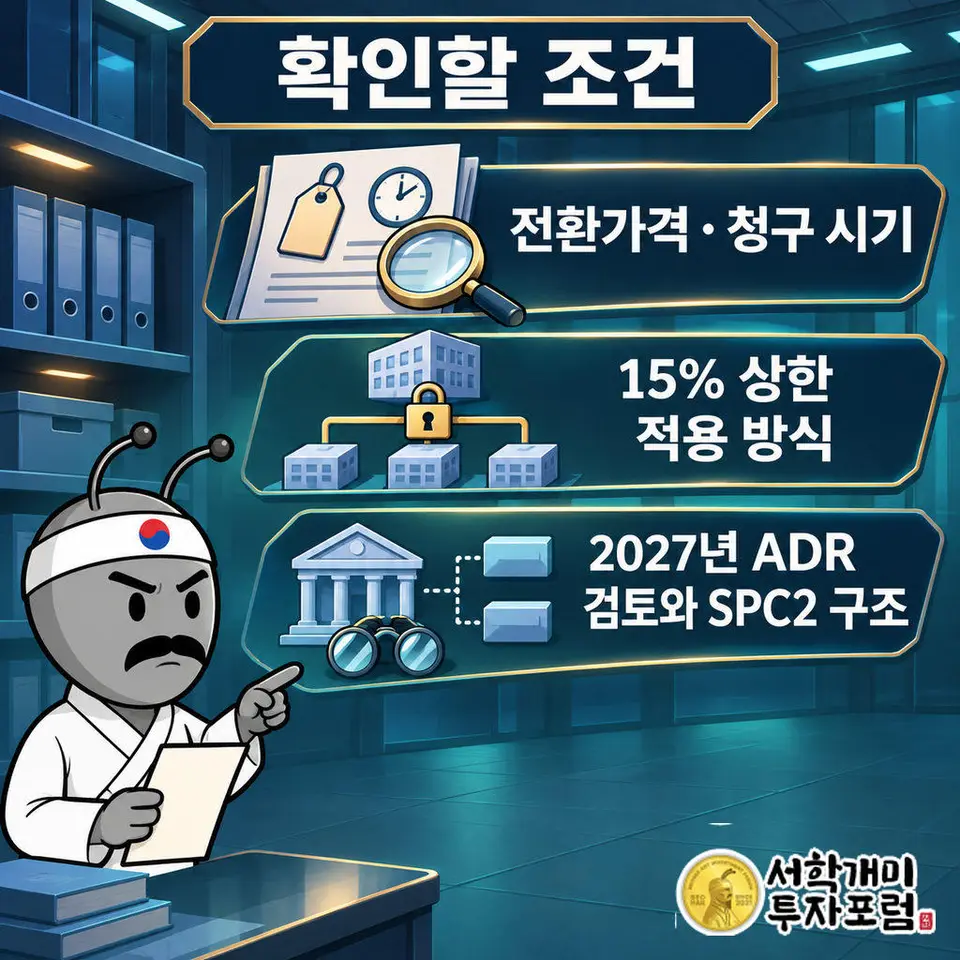
상한이 SPC2 지분율 변동에 어떻게 적용되는지는 계약 원문에 달려 있다. 전환 조건과 청구 시기도 같다. 전환가격, 규제 심사의 진행 상태, 계약 문구가 공개되면 이 이야기의 결론이 정해진다.
하이닉스 주주에게는 무엇이 달라지나
주주가 받을 돈은 이번 전환 검토와 별개다. 지분 펀드 매각 차익은 3분기부터 특별배당으로 가고, 하이닉스는 키옥시아 수익의 대부분을 주주에게 돌려줄 계획이라고 10월 28일 밝혔다. 전환은 그 뒤에 남은 CB를 어떻게 쓰느냐의 문제다.
투자 성과는 컸다. 4조원 안팎을 넣은 투자는 CB를 포함해 2025년 말 지분가치 14조1,518억원이 됐다. 2018년 주요 임원들이 반대했을 때 최태원 회장이 밀어붙였다는 일화가 보도됐다.
전환의 비용과 위험은 하이닉스가 진다. 일본 외환법상 사전 심사와 여러 나라 경쟁당국 절차가 필요할 수 있고, 경쟁사 지분을 쥐는 데 따른 이해충돌 논란도 감수해야 한다.
키옥시아는 2027년 미국 ADR 상장을 검토 중이라는 보도가 있다. 상장 때 SPC2 지분 구조가 어떻게 바뀌는지가 다음 확인점이다.
이 글은 투자 권유가 아니라 SK하이닉스와 키옥시아의 지분 구조를 설명하는 정보다. 전환 여부와 조건은 아직 확정되지 않았고 규제 심사 결과에 따라 달라질 수 있다. 투자 판단과 책임은 독자 본인에게 있다.
함께 보기
국내뉴스 최신
더보기리트 만점자 의혹, AI 시대 시험이 평가할 능력은 무엇인가
리트 첫 만점자의 부정행위 의혹과 사망을 계기로 전문가들은 정답만 보는 시험이 AI 시대에 한계가 뚜렷하다고 진단했다. 처방은 둘로 나뉜다. 논술·구술처럼 사고 과정을 보는 평가로 바꾸자는 쪽과, 첨단 부정행위를 잡을 장비와 인력을 늘리자는 쪽이다. 감독은 정답의 진위를 가리고 평가 개편은 시험이 재려는 대상을 바꾼다.
1일 전
형지I&C 상장폐지 가처분 신청, 거래정지는 법원 결정 때까지
형지I&C가 11월 20일 거래정지와 함께 상장폐지 효력정지 가처분을 신청했습니다. 재개 조건과 1,000원 미달 경과, 백화점 판매수수료 45.80% 구조를 정리했습니다.
1일 전
신한라이프 리코 2.0 보험설계, AI에 말을 거는 사람은 보험설계사
신한라이프 리코 2.0에서 AI와 말을 주고받는 쪽은 고객이 아니라 보험설계사다. 설계 추천 속도는 약 35% 빨라졌고 전체 가입설계의 약 70%에 쓰였다. 다만 이 수치는 설계가 빨라졌다는 증거이고, 고객의 보장이 좋아졌는지는 따로 봐야 한다.
1일 전
저축성보험 연금 전환, 3년까지 고를 수 있지만 만기금 받으면 끝
12월 1일부터는 만기보험금을 받지 않은 저축성보험 계약자가 만기 후 최대 3년까지 일시금과 연금 전환 중 고를 수 있다. 만기 1년 전부터 자동 전환 예약도 가능하다. 대신 돈을 먼저 받으면 특약은 끝이고, 기다리는 동안 적립 이율이 낮아질 수 있다.
1일 전