알트의 2025년 로봇 매출은 0원이고, 실제 매출의 중심은 키즈폰과 시니어폰입니다. 9월 4일 주가는 일본 통신사 공급과 자사주 매입이라는 기존 재료에 큰 폭의 급등락을 보였습니다. 무엇을 팔아 이익을 내는 회사인지, 일본 공급이 실적에 보탬이 되려면 무엇이 달라져야 하는지 장부를 짚어봅니다.
투자 참고용 · 작성 기준일 2026년 9월 5일
알트 주가 9월 4일 급등락, 무엇에 반응했나?
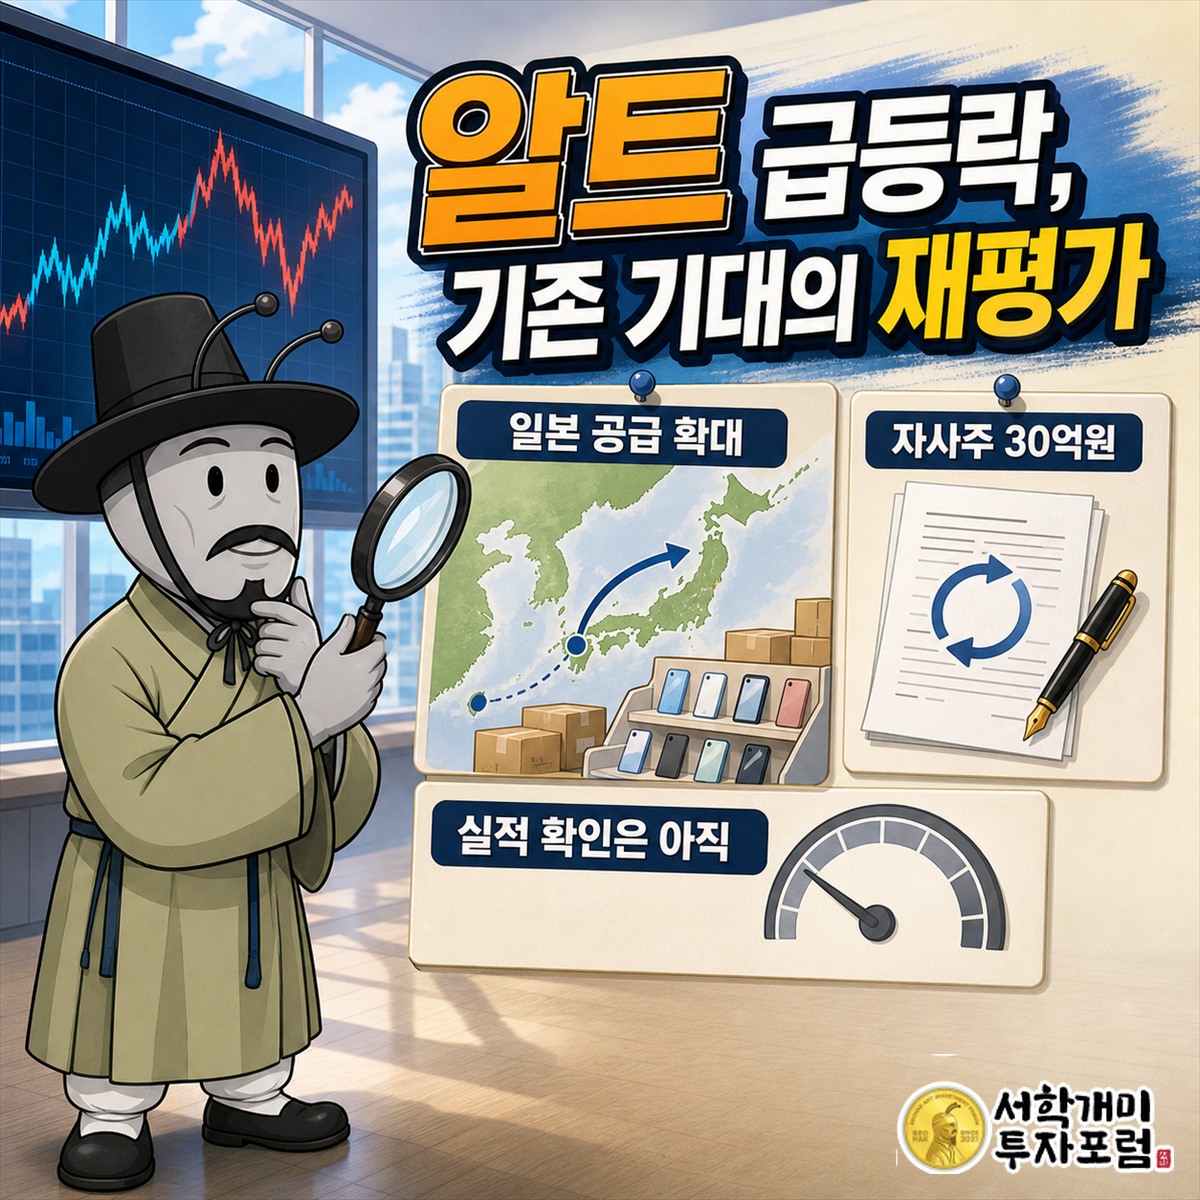
이번 움직임의 촉매는 두 가지입니다. 알트는 5월 29일 일본 이동통신사 KDDI를 통해 폴더형 스마트폰을 공급한다고 공식 발표했습니다. 일본에서 자체 브랜드 제품을 파는 단계에서 현지 이동통신사 유통망으로 들어가는 단계로 넓어진 사건입니다. 이어 6월에는 30억원 규모의 자기주식 취득 신탁계약을 결정했습니다. 시가총액 639억원인 회사가 내놓은 30억원 매입 계획은 규모 자체가 눈에 띕니다.
9월 4일 새 대형 계약이 발표된 것은 아닙니다. 주가는 일본 판매 확대와 자사주 매입이라는 기존 재료를 다시 가격에 반영했습니다. 최근 공식 공시 순서는 8월 14일 반기보고서, 8월 6일 대량보유 보고서입니다. 그래서 이번 급등락을 당일 새 계약으로 설명하면 사실과 어긋납니다. 오래된 기대감만 있는 것도 아닙니다. 회사는 2월 일본에 시니어 특화 스마트폰 ‘MIVE 케이스마’를 출시했고, 5월에는 KDDI향 폴더형 제품 공급으로 유통 채널을 넓혔습니다.
주가가 반응한 것은 ‘일본 진출’이라는 말보다 판매 경로가 바뀌었다는 점입니다. 다만 이 재료가 이익으로 이어졌는지는 별도 문제입니다. 장부에는 2025년 해외 매출이 0원으로 적혀 있고, 일본 공급은 2026년에 시작됐습니다. 이번 움직임을 이해하려면 2026년 매출에서 해외 숫자가 처음 잡히는지를 봐야 합니다.
이제 주가 재료를 회사 안쪽으로 옮겨 보겠습니다.
알트 뭐하는 회사, 모바일에서 뭘 팔아 돈을 버나?
알트라는 이름만 보면 소프트웨어나 로봇 회사처럼 들립니다. 실제 매출 본체는 키즈폰과 시니어폰입니다. 2017년 설립됐고, 2025년 스팩 합병으로 코스닥에 상장했습니다. 2025년 9월에는 에이엘티에서 알트로 사명을 바꿨습니다. 반도체 검사 기업 에이엘티와 이름이 비슷해 검색할 때 종목코드 459550을 함께 보는 편이 정확합니다.
사업은 모바일, 미디어, AI&SVC 세 갈래입니다. 모바일은 4~12세용 키즈폰과 65세 이상을 겨냥한 시니어폰입니다. 국내 통신 3사와 협력해 제품을 공급하고, 2022년부터 자체 브랜드 MIVE를 붙였습니다. 미디어는 SK브로드밴드 등에 들어가는 안드로이드 셋톱박스입니다. AI&SVC는 시니어 케어 로봇과 서비스 로봇을 개발하는 신사업입니다.
몰랐던 사실 첫 번째는 로봇이 아직 매출원이 아니라는 점입니다. 2025년 제품별 매출에서 모바일은 868억5400만원으로 76.90%, 미디어는 256억9400만원으로 22.75%였습니다. AI&SVC 로봇 매출은 잡히지 않았습니다. 회사 소개에서 로봇이 눈에 띄지만, 현재 손익을 만드는 것은 휴대전화와 셋톱박스입니다.
모바일 매출은 2022년 170억8200만원에서 2025년 868억5400만원으로 커졌습니다. 같은 기간 미디어 매출은 374억7700만원에서 256억9400만원으로 줄었습니다. 회사의 중심축이 셋톱박스에서 키즈폰·시니어폰으로 이동한 셈입니다. 일본 KDDI 공급이 중요한 이유도 여기에 있습니다. 이미 커진 모바일 사업을 국내 통신 3사 밖으로 확장하는 첫 시험이기 때문입니다.
매출만 보면 꽤 단순한데, 만드는 방식에서 예상 밖의 구조가 나옵니다.

알트 매출 장부는 3년 동안 어떻게 바뀌었나?
연간 매출은 2023년 852억원에서 2024년 1,276억원으로 뛰었다가 2025년 1,129억원으로 내려왔습니다. 영업이익도 109억원, 153억원, 90억원 순입니다. 매출이 1년 만에 줄었고 영업이익은 더 빠르게 감소했습니다. 영업이익률이 12.78%에서 11.99%, 7.94%로 낮아진 이유입니다.
| 구분 | 2023년 | 2024년 | 2025년 | 최근 분기 |
|---|---|---|---|---|
| 매출액 | 852 | 1,276 | 1,129 | 83 |
| 영업이익 | 109 | 153 | 90 | -4 |
| 당기순이익 | 96 | 122 | 51 | 8 |
| 영업이익률 | 12.78% | 11.99% | 7.94% | -5.40% |
| 부채비율 | 98.20% | 77.23% | 29.32% | 33.03% |
단위: 억원, 비율은 %. 최근 분기는 제공된 가장 최근 분기 수치입니다.
장부의 좋은 변화는 부채비율입니다. 2023년 98.20%에서 2024년 77.23%, 2025년 29.32%로 내려왔습니다. 최근 분기에는 33.03%로 조금 올랐지만 2023년보다 낮습니다. 반면 최근 분기 매출은 83억원, 영업손실은 4억원입니다. 순이익 8억원만 보면 흑자로 보이지만 본업 손익인 영업이익은 적자입니다.
여기서 연간과 분기를 섞어 읽으면 결론이 틀어집니다. 2025년 연간으로는 영업흑자 회사가 맞습니다. 그러나 최근 분기에는 매출 규모가 줄고 영업이익률이 -5.40%로 내려갔습니다. 일본 모바일 판매와 AI5 셋톱박스 공급이 다음 연간 실적에서 이 하락을 되돌리는지가 핵심입니다.
숫자는 흑자지만, 같은 표 안에서 수익성이 얇아지는 흐름도 보입니다.
스마트 디바이스 회사인데 왜 공장이 없나?
몰랐던 사실 두 번째는 알트가 제품을 전량 외주 생산한다는 점입니다. 모바일 제품은 중국 LENS Technology를 통해, 셋톱박스는 Foxconn Industrial Internet 계열사를 통해 위탁생산합니다. 회사가 가진 생산설비는 없습니다. 알트가 직접 맡는 쪽은 제품 기획, 핵심 기능 개발, 통신사 인증, 디자인, 소프트웨어 연동과 판매입니다.
이 구조는 양쪽 얼굴을 가집니다. 공장과 생산인력에 큰 고정비를 넣지 않아도 신제품을 낼 수 있습니다. 반대로 원가와 납기, 품질은 외주 파트너의 생산 상황에 영향을 받습니다. 2025년 비용을 보면 원재료·상품 매입 263억5000만원, 외주가공비 577억1600만원입니다. 두 항목이 제품을 팔기 위한 비용의 큰 덩어리입니다.
몰랐던 사실 세 번째는 고객 쏠림입니다. 2025년 매출의 10% 이상을 차지한 고객 다섯 곳의 매출 합계는 1,123억1691만원입니다. 전체 매출 1,129억484만원과 거의 같습니다. 가장 큰 A사 매출은 503억8760만원입니다. 통신사 납품 경험이 진입장벽이지만, 몇 곳의 발주 시점이 분기 매출을 크게 흔들 수 있는 구조이기도 합니다.
또 하나는 2025년 매출이 전부 국내에서 잡혔다는 사실입니다. 회사는 일본 법인과 제품 출시를 준비했지만, 2025년 연결 수익의 주요 지리적 시장 표에는 해외가 0원입니다. 일본 KDDI 공급이 숫자로 의미를 가지려면 2026년 보고서에서 해외 매출이 새로 생겨야 합니다. ‘진출’과 ‘매출 인식’ 사이를 나눠 봐야 하는 이유입니다.
공장은 없고 고객은 몰려 있습니다. 이제 이 구조가 실제로 현금을 버는지 보겠습니다.

코스닥 알트는 돈 버는 회사인가?
판정: 돈 버는 회사입니다. 2025년 영업이익 90억원, 2025년 연결 영업활동현금흐름 +24억2217만원, 최근 3년 유상증자·신규 CB 발행은 없고 단기차입금은 2023년 20억원에서 2024년과 2025년 0원으로 줄었습니다.
이 판정은 최근 분기 적자를 덮는 말이 아닙니다. 기준은 최근 연도 본업 영업이익입니다. 2025년에는 제품을 팔아 90억원의 영업이익을 냈고 영업활동에서도 현금이 들어왔습니다. 2023년 20억원이던 단기차입금도 2024년부터 없어졌습니다. 적자를 외부 자금으로 반복 보전하는 장부와는 다릅니다.
다만 2025년 말에는 스팩 합병 과정에서 승계한 제1회 전환사채가 남아 있었습니다. 권면총액은 17억9000만원, 전환가능주식수는 68만4641주입니다. 이 사채는 알트 본체가 최근 영업적자를 메우려고 새로 찍은 것이 아니라 2025년 합병으로 승계한 물량입니다. 신규 발행과 잔존 물량을 구분해야 자금조달 성격을 제대로 읽을 수 있습니다.
버는 힘
- 2023~2025년 연간 영업이익이 모두 흑자입니다.
- 2025년 영업활동현금흐름이 플러스입니다.
- 부채비율이 2023년 98.20%에서 2025년 29.32%로 내려왔습니다.
새는 구멍
- 영업이익률이 3년 연속 낮아졌습니다.
- 최근 분기 영업이익은 -4억원입니다.
- 주요 고객 다섯 곳에 매출이 집중돼 있습니다.
흑자 판정이 끝은 아닙니다. 주가 재료가 다음 실적에 찍힐 조건이 따로 있습니다.
알트 전망은 무엇이 실적으로 바꾸나?
첫째 조건은 해외 매출의 실제 인식입니다. 2025년에는 수출과 해외 매출이 0원이었습니다. 2026년 KDDI향 폴더형 스마트폰이 출하되고 매출로 잡히면 국내 통신사 의존도를 낮추는 첫 숫자가 됩니다. 해외 매출액이 생기는지, 전체 모바일 매출에서 어느 정도 비중을 차지하는지가 일본 진출의 성적표입니다.
둘째 조건은 모바일 성장과 이익률 회복이 함께 나오는 것입니다. 모바일 매출은 이미 2025년 전체의 76.90%입니다. 매출만 늘고 외주 원가, 판매비, 인증비가 더 빠르게 늘면 영업이익률은 회복되지 않습니다. 2024년 11.99%에서 2025년 7.94%로 떨어진 이익률이 다시 올라야 KDDI 공급이 ‘큰 매출’이 아니라 ‘남는 매출’이 됩니다.
셋째 조건은 AI·로봇이 제품 소개를 넘어 매출 표에 들어오는 것입니다. 알트는 시니어 케어 로봇 개발을 완료했고, 사용자 활동을 모니터링하는 AI·IoT 기능을 설명했습니다. 그러나 2025년 AI&SVC 매출은 잡히지 않았습니다. 로봇은 지금의 이익원이 아니라 다음 사업 후보입니다. 정부기관, 복지기관, 통신사와의 사업화가 실제 공급과 수익 인식으로 이어져야 사업 축으로 인정받습니다.
넷째 조건은 고객 집중 완화입니다. 2025년 최대 고객 한 곳에서 503억8760만원이 나왔습니다. 일본 고객이 추가되더라도 한 고객의 대형 발주가 다른 고객의 감소를 가리는 구조라면 분기 변동성은 계속 큽니다. 고객 수와 지역이 함께 늘어야 매출의 질이 좋아집니다.
조건을 세우고 나면 자주 묻는 질문에도 짧게 답할 수 있습니다.

모바일 알트 FAQ, 무엇을 가장 많이 묻나?
Q1. 알트는 로봇 회사인가요?
아닙니다. 현재 매출 본체는 키즈폰·시니어폰과 셋톱박스입니다. 2025년 모바일 비중은 76.90%, 미디어 비중은 22.75%였고 AI&SVC 로봇 매출은 잡히지 않았습니다.
Q2. 알트 제품은 자체 공장에서 만드나요?
아닙니다. 판매 제품은 전량 위탁생산합니다. 모바일은 LENS Technology, 셋톱박스는 Foxconn Industrial Internet 계열사 등이 생산합니다. 알트는 기획, 핵심 기능, 인증, 디자인과 통신사 공급을 맡습니다.
Q3. 일본 진출은 이미 매출에 반영됐나요?
2025년 해외 매출은 0원입니다. MIVE 케이스마 출시와 KDDI향 공급은 2026년 사건입니다. 따라서 2026년 정기보고서에 해외 매출이 새로 잡히는지가 첫 확인 숫자입니다.
결국 알트는 로봇 기대감만으로 설명할 회사가 아닙니다. 키즈폰과 시니어폰이 매출의 중심이고, 셋톱박스가 받칩니다. 공장 없이 외주 생산하며, 소수 통신·방송 고객의 발주가 실적을 크게 좌우합니다. 최근 주가 재료인 일본 공급이 해외 매출과 이익률 회복으로 연결되는지가 다음 장부의 핵심입니다.
주가의 출발점은 일본이지만, 결론을 바꾸는 숫자는 해외 매출과 영업이익률입니다.
이 글은 공개된 공시와 회사 발표를 바탕으로 작성한 투자 참고 자료이며 매수 권유가 아닙니다.
#알트 #알트뭐하는회사 #알트주가 #알트매출 #알트전망 #스마트 #디바이스 #코스닥 #모바일 #키즈폰 #시니어폰 #MIVE #KDDI #셋톱박스